
Mapa mental
Contabilidad y Costos
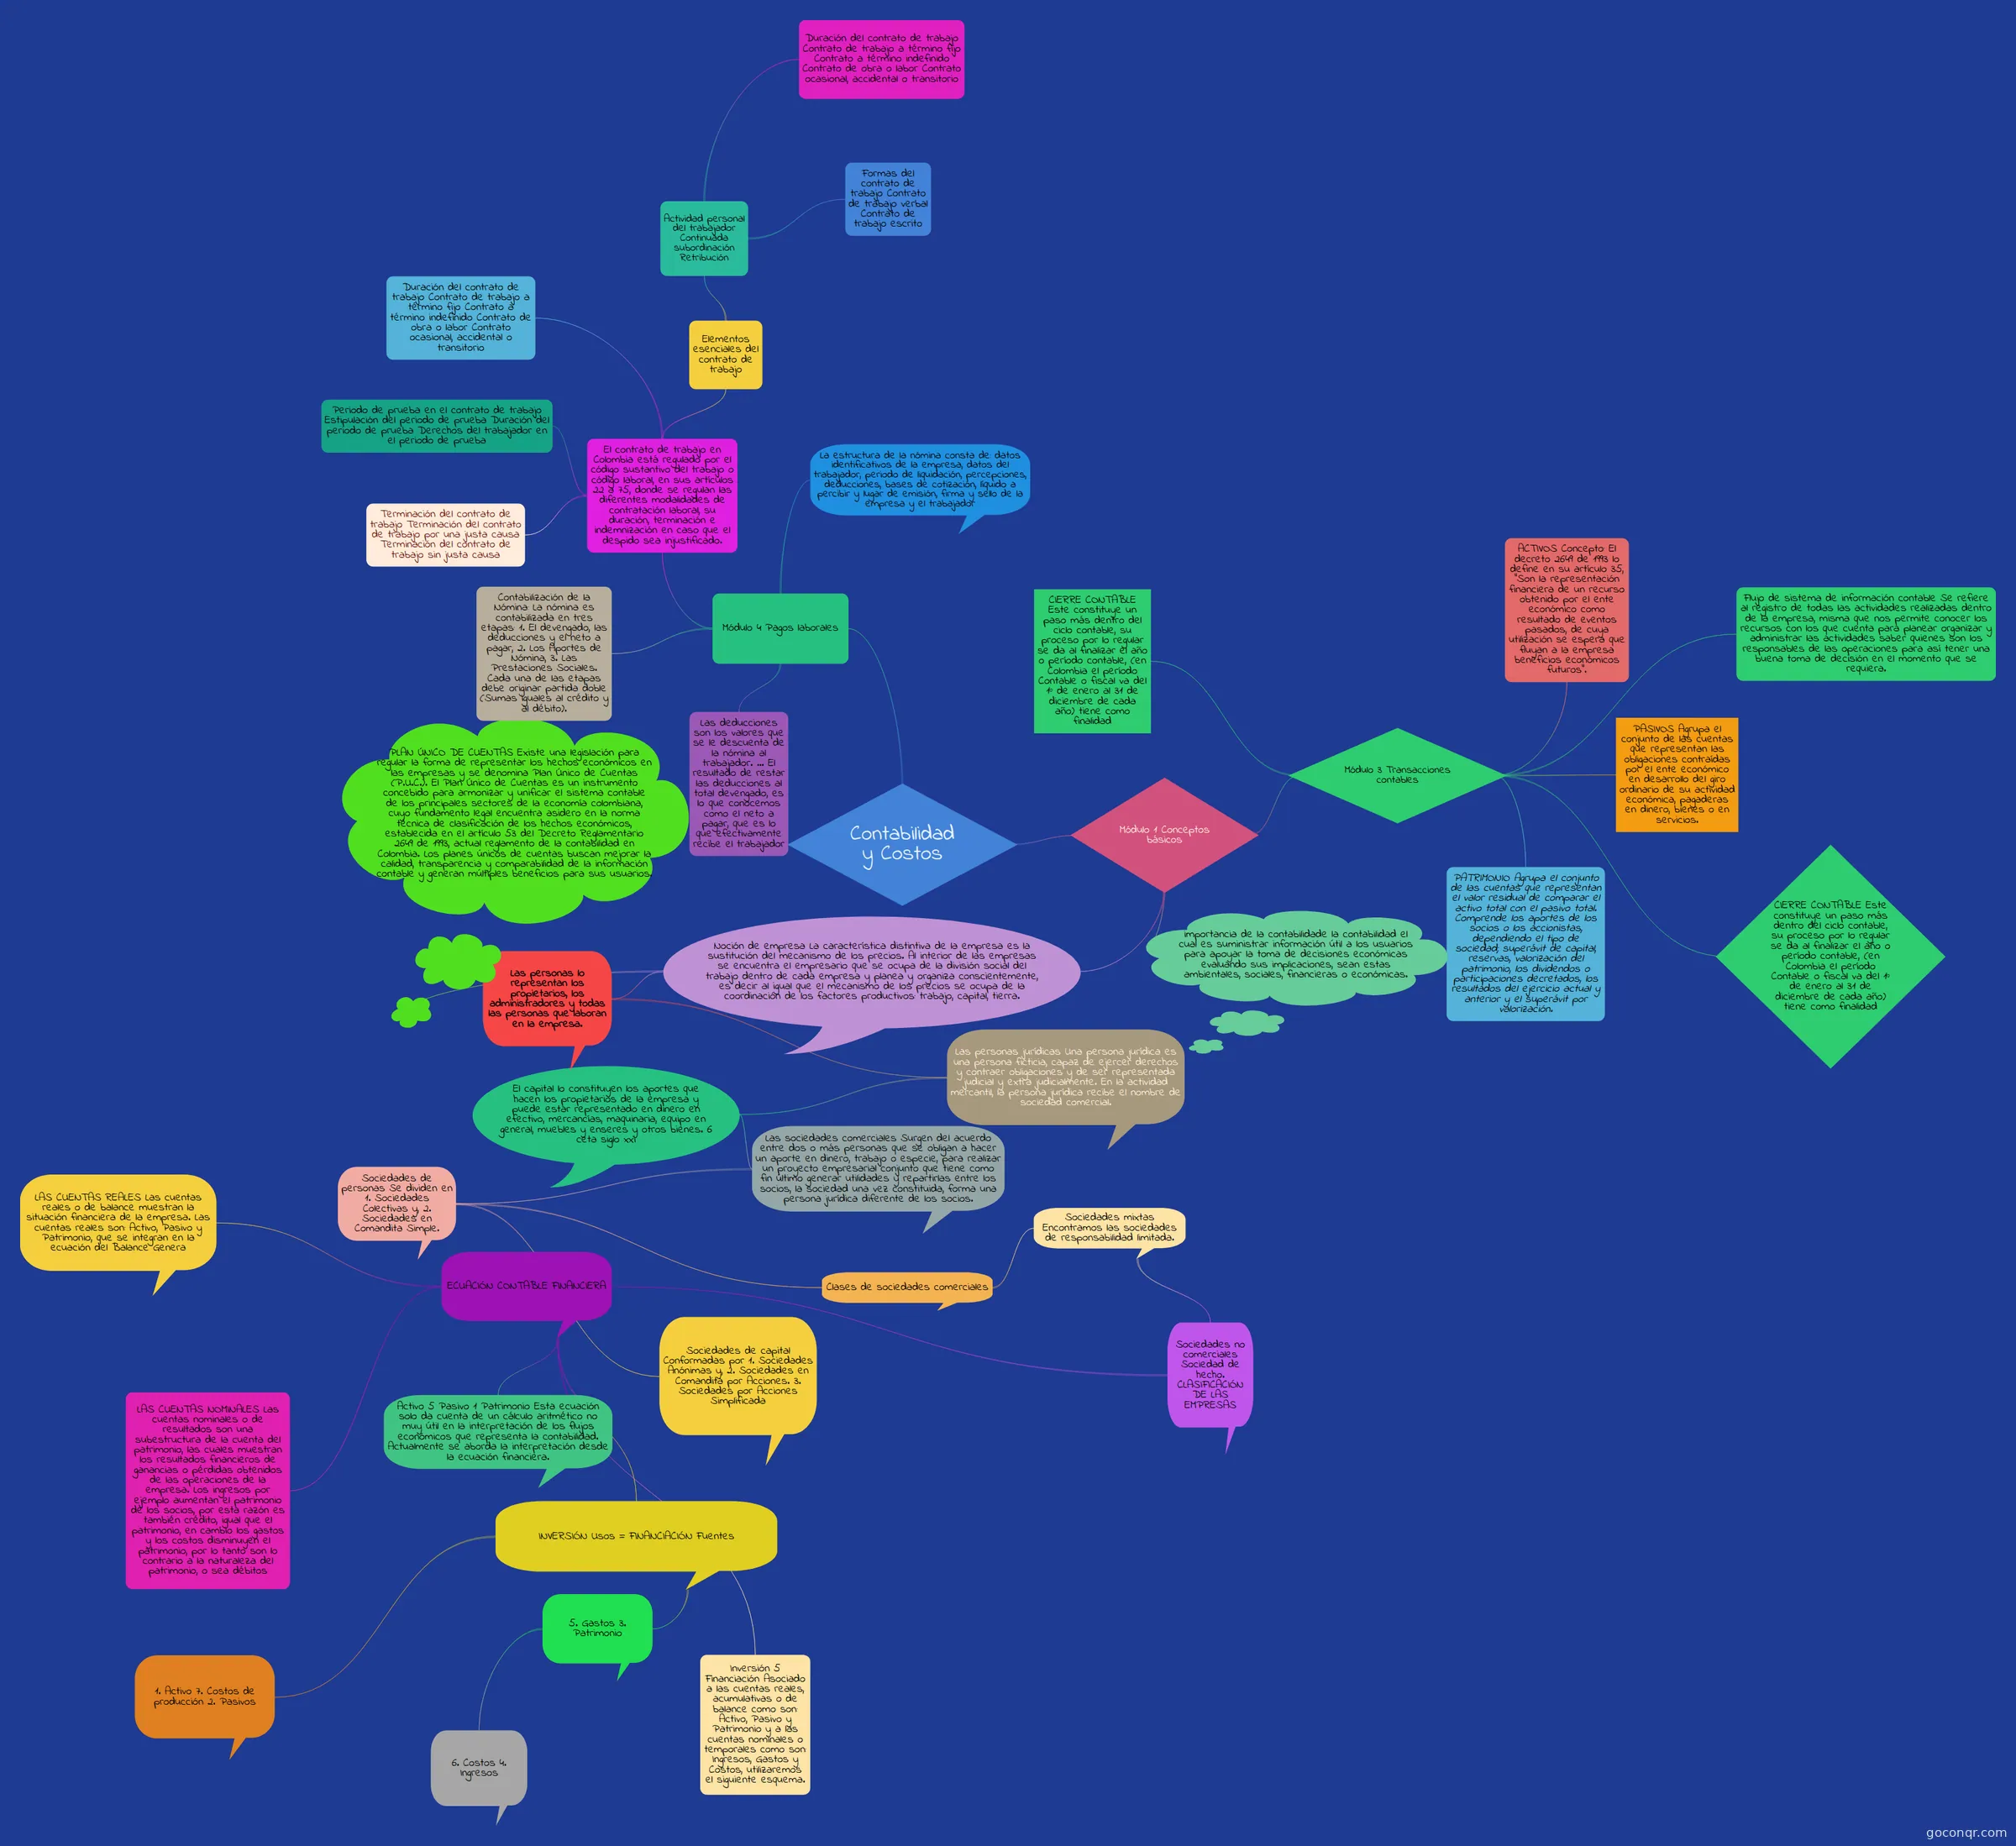
Mapa mental: Contabilidad y costos
Contenido del mapa
Contabilidad y Costos
Módulo 1 Conceptos básicos
- Módulo 3 Transacciones contables
- PATRIMONIO Agrupa el conjunto de las cuentas que representan el valor residual de comparar el activo total con el pasivo total. Comprende los aportes de los socios o los accionistas, dependiendo el tipo de sociedad; superávit de capital, reservas, valorización del patrimonio, los dividendos o participaciones decretados, los resultados del ejercicio actual y anterior y el superávit por valorización.
- glglrgkl
- ACTIVOS Concepto: El decreto 2649 de 1993 lo define en su artículo 35, “Son la representación financiera de un recurso obtenido por el ente económico como resultado de eventos pasados, de cuya utilización se espera que fluyan a la empresa beneficios económicos futuros”.
- PASIVOS Agrupa el conjunto de las cuentas que representan las obligaciones contraídas por el ente económico en desarrollo del giro ordinario de su actividad económica, pagaderas en dinero, bienes o en servicios.
- CIERRE CONTABLE Este constituye un paso más dentro del ciclo contable, su proceso por lo regular se da al finalizar el año o período contable, (en Colombia el período Contable o fiscal va del 1° de enero al 31 de diciembre de cada año) tiene como finalidad
- CIERRE CONTABLE Este constituye un paso más dentro del ciclo contable, su proceso por lo regular se da al finalizar el año o período contable, (en Colombia el período Contable o fiscal va del 1° de enero al 31 de diciembre de cada año) tiene como finalidad
- Flujo de sistema de información contable Se refiere al registro de todas las actividades realizadas dentro de la empresa, misma que nos permite conocer los recursos con los que cuenta para planear organizar y administrar las actividades saber quienes son los responsables de las operaciones para así tener una buena toma de decisión en el momento que se requiera.
- PATRIMONIO Agrupa el conjunto de las cuentas que representan el valor residual de comparar el activo total con el pasivo total. Comprende los aportes de los socios o los accionistas, dependiendo el tipo de sociedad; superávit de capital, reservas, valorización del patrimonio, los dividendos o participaciones decretados, los resultados del ejercicio actual y anterior y el superávit por valorización.
- importancia de la contabilidade la contabilidad el cual es suministrar información útil a los usuarios para apoyar la toma de decisiones económicas evaluando sus implicaciones, sean estas ambientales, sociales, financieras o económicas.
- Noción de empresa La característica distintiva de la empresa es la sustitución del mecanismo de los precios. Al interior de las empresas se encuentra el empresario que se ocupa de la división social del trabajo dentro de cada empresa y planea y organiza conscientemente, es decir al igual que el mecanismo de los precios se ocupa de la coordinación de los factores productivos: trabajo, capital, tierra.
- Las personas lo representan los propietarios, los administradores y todas las personas que laboran en la empresa.
- Las personas jurídicas Una persona jurídica es una persona ficticia, capaz de ejercer derechos y contraer obligaciones y de ser representada judicial y extra judicialmente. En la actividad mercantil, la persona jurídica recibe el nombre de sociedad comercial.
- El capital lo constituyen los aportes que hacen los propietarios de la empresa y puede estar representado en dinero en efectivo, mercancías, maquinaria, equipo en general, muebles y enseres y otros bienes. 6 ceta siglo xxi
- Las sociedades comerciales Surgen del acuerdo entre dos o más personas que se obligan a hacer un aporte en dinero, trabajo o especie, para realizar un proyecto empresarial conjunto que tiene como fin último generar utilidades y repartirlas entre los socios, la sociedad una vez constituida, forma una persona jurídica diferente de los socios.
- Sociedades de personas Se dividen en 1. Sociedades Colectivas y, 2. Sociedades en Comandita Simple.
- Clases de sociedades comerciales
- Sociedades mixtas Encontramos las sociedades de responsabilidad limitada.
- Sociedades no comerciales Sociedad de hecho. CLASIFICACIÓN DE LAS EMPRESAS
- ECUACIÓN CONTABLE FINANCIERA
- Activo 5 Pasivo 1 Patrimonio Esta ecuación solo da cuenta de un cálculo aritmético no muy útil en la interpretación de los flujos económicos que representa la contabilidad. Actualmente se aborda la interpretación desde la ecuación financiera.
- Inversión 5 Financiación Asociado a las cuentas reales, acumulativas o de balance como son: Activo, Pasivo y Patrimonio y a las cuentas nominales o temporales como son: Ingresos, Gastos y Costos, utilizaremos el siguiente esquema.
- INVERSIÓN Usos = FINANCIACIÓN Fuentes
- 1. Activo 7. Costos de producción 2. Pasivos
- 5. Gastos 3. Patrimonio
- 6. Costos 4. Ingresos
- LAS CUENTAS REALES Las cuentas reales o de balance muestran la situación financiera de la empresa. Las cuentas reales son: Activo, Pasivo y Patrimonio, que se integran en la ecuación del Balance Genera
- LAS CUENTAS NOMINALES Las cuentas nominales o de resultados son una subestructura de la cuenta del patrimonio, las cuales muestran los resultados financieros de ganancias o pérdidas obtenidos de las operaciones de la empresa. Los ingresos por ejemplo aumentan el patrimonio de los socios, por esta razón es también crédito, igual que el patrimonio, en cambio los gastos y los costos disminuyen el patrimonio, por lo tanto son lo contrario a la naturaleza del patrimonio, o sea débitos
- ECUACIÓN CONTABLE FINANCIERA
- Sociedades no comerciales Sociedad de hecho. CLASIFICACIÓN DE LAS EMPRESAS
- Sociedades mixtas Encontramos las sociedades de responsabilidad limitada.
- Sociedades de capital Conformadas por 1. Sociedades Anónimas y, 2. Sociedades en Comandita por Acciones. 3. Sociedades por Acciones Simplificada
- Clases de sociedades comerciales
- Sociedades de personas Se dividen en 1. Sociedades Colectivas y, 2. Sociedades en Comandita Simple.
- Las sociedades comerciales Surgen del acuerdo entre dos o más personas que se obligan a hacer un aporte en dinero, trabajo o especie, para realizar un proyecto empresarial conjunto que tiene como fin último generar utilidades y repartirlas entre los socios, la sociedad una vez constituida, forma una persona jurídica diferente de los socios.
- El capital lo constituyen los aportes que hacen los propietarios de la empresa y puede estar representado en dinero en efectivo, mercancías, maquinaria, equipo en general, muebles y enseres y otros bienes. 6 ceta siglo xxi
- Las personas jurídicas Una persona jurídica es una persona ficticia, capaz de ejercer derechos y contraer obligaciones y de ser representada judicial y extra judicialmente. En la actividad mercantil, la persona jurídica recibe el nombre de sociedad comercial.
- PLAN ÚNICO DE CUENTAS Existe una legislación para regular la forma de representar los hechos económicos en las empresas y se denomina Plan Único de Cuentas (P.U.C.). El Plan Único de Cuentas es un instrumento concebido para armonizar y unificar el sistema contable de los principales sectores de la economía colombiana, cuyo fundamento legal encuentra asidero en la norma técnica de clasificación de los hechos económicos, establecida en el artículo 53 del Decreto Reglamentario 2649 de 1993, actual reglamento de la contabilidad en Colombia. Los planes únicos de cuentas buscan mejorar la calidad, transparencia y comparabilidad de la información contable y generan múltiples beneficios para sus usuarios.
- Las personas lo representan los propietarios, los administradores y todas las personas que laboran en la empresa.
- Módulo 3 Transacciones contables
Módulo 4 Pagos laborales
- La estructura de la nómina consta de: datos identificativos de la empresa, datos del trabajador, periodo de liquidación, percepciones, deducciones, bases de cotización, líquido a percibir y lugar de emisión, firma y sello de la empresa y el trabajador
- El contrato de trabajo en Colombia está regulado por el código sustantivo del trabajo o código laboral, en sus artículos 22 a 75, donde se regulan las diferentes modalidades de contratación laboral, su duración, terminación e indemnización en caso que el despido sea injustificado.
- Elementos esenciales del contrato de trabajo
- Actividad personal del trabajador Continuada subordinación Retribución
- Formas del contrato de trabajo Contrato de trabajo verbal Contrato de trabajo escrito
- Duración del contrato de trabajo Contrato de trabajo a término fijo Contrato a término indefinido Contrato de obra o labor Contrato ocasional, accidental o transitorio
- Actividad personal del trabajador Continuada subordinación Retribución
- Duración del contrato de trabajo Contrato de trabajo a término fijo Contrato a término indefinido Contrato de obra o labor Contrato ocasional, accidental o transitorio
- Periodo de prueba en el contrato de trabajo Estipulación del periodo de prueba Duración del periodo de prueba Derechos del trabajador en el periodo de prueba
- Terminación del contrato de trabajo Terminación del contrato de trabajo por una justa causa Terminación del contrato de trabajo sin justa causa
- Elementos esenciales del contrato de trabajo
- Contabilización de la Nómina: La nómina es contabilizada en tres etapas: 1. El devengado, las deducciones y el neto a pagar, 2. Los Aportes de Nómina, 3. Las Prestaciones Sociales. Cada una de las etapas debe originar partida doble (Sumas iguales al crédito y al débito).
- Las deducciones son los valores que se le descuenta de la nómina al trabajador. ... El resultado de restar las deducciones al total devengado, es lo que conocemos como el neto a pagar, que es lo que efectivamente recibe el trabajador
Información
- Descripción
- Ingeniería Mapa Mental sobre Contabilidad y Costos, creado por Cesar Rodriguez el 06/03/2021.
- Creado por
- Cesar Rodriguez
- Visitas
- 3
- Historial
-
- Creado por Cesar Rodriguez · 3 mar 2021
- Copiado por Cesar Rodriguez · 6 mar 2021
- Valoración