
Mapa mental
BANCO DO BRASIL
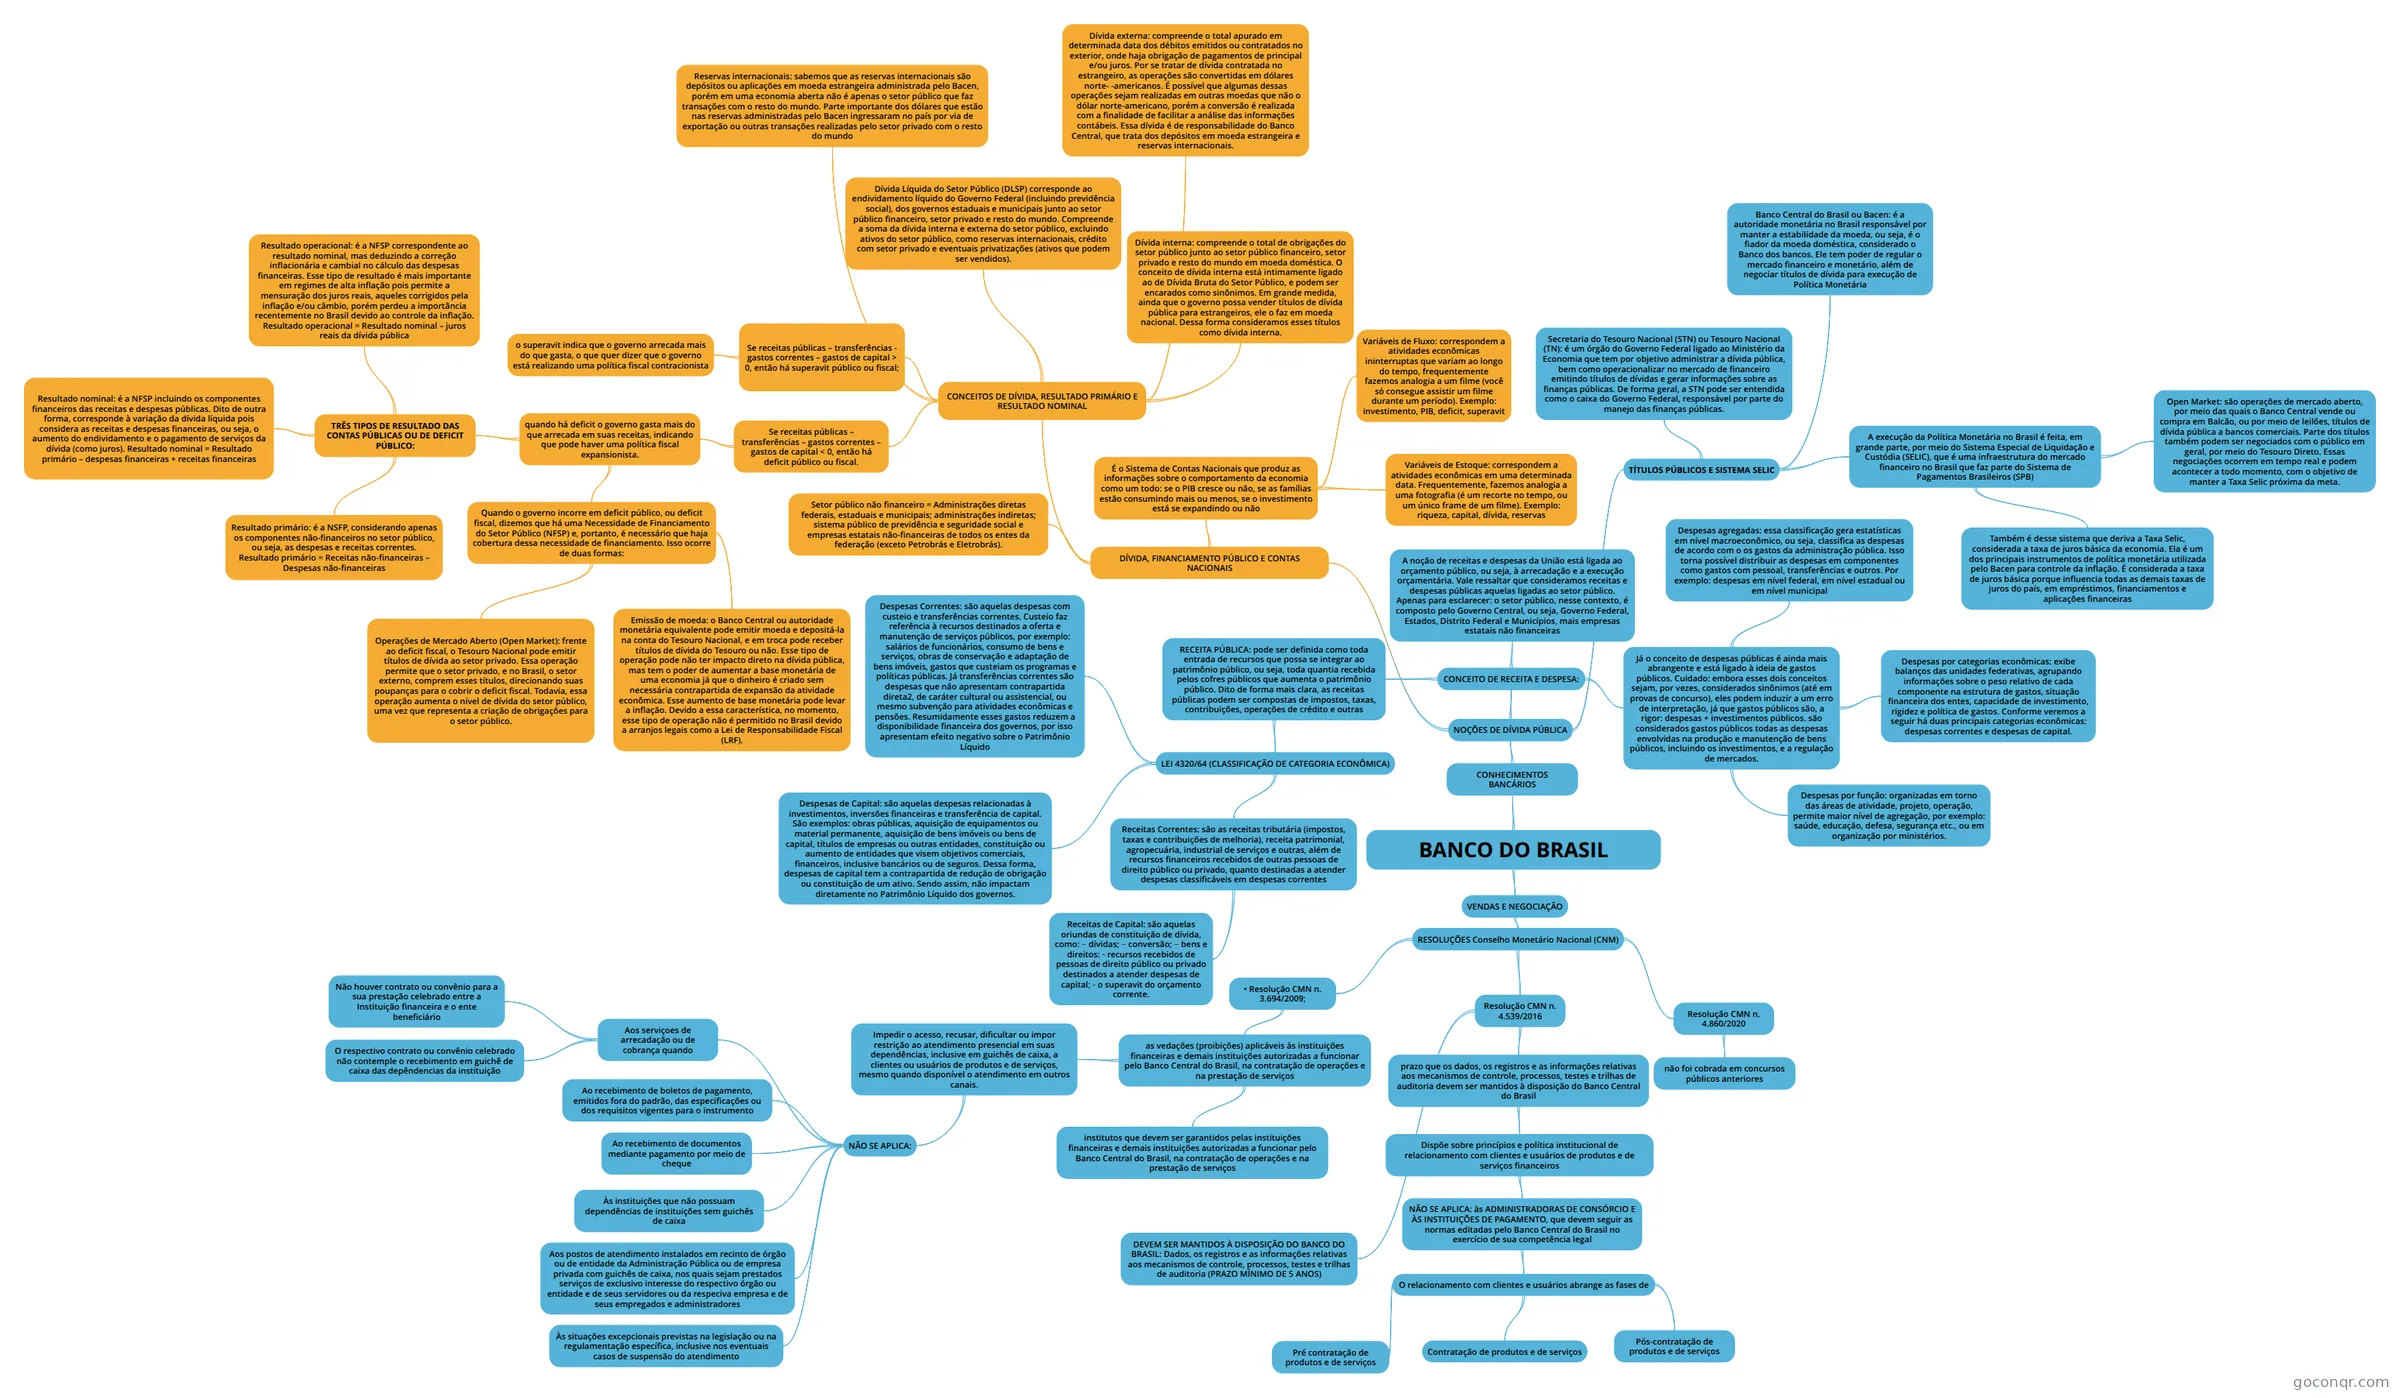
Mapa mental: Banco do Brasil
Contenido del mapa
BANCO DO BRASIL
VENDAS E NEGOCIAÇÃO
- RESOLUÇÕES Conselho Monetário Nacional (CNM)
- • Resolução CMN n. 3.694/2009;
- as vedações (proibições) aplicáveis às instituições financeiras e demais instituições autorizadas a funcionar pelo Banco Central do Brasil, na contratação de operações e na prestação de serviços
- institutos que devem ser garantidos pelas instituições financeiras e demais instituições autorizadas a funcionar pelo Banco Central do Brasil, na contratação de operações e na prestação de serviços
- Impedir o acesso, recusar, dificultar ou impor restrição ao atendimento presencial em suas dependências, inclusive em guichês de caixa, a clientes ou usuários de produtos e de serviços, mesmo quando disponível o atendimento em outros canais.
- NÃO SE APLICA:
- Ao recebimento de boletos de pagamento, emitidos fora do padrão, das especificações ou dos requisitos vigentes para o instrumento
- Ao recebimento de documentos mediante pagamento por meio de cheque
- Às instituições que não possuam dependências de instituições sem guichês de caixa
- Aos postos de atendimento instalados em recinto de órgão ou de entidade da Administração Pública ou de empresa privada com guichês de caixa, nos quais sejam prestados serviços de exclusivo interesse do respectivo órgão ou entidade e de seus servidores ou da respeciva empresa e de seus empregados e administradores
- Às situações excepcionais previstas na legislação ou na regulamentação específica, inclusive nos eventuais casos de suspensão do atendimento
- Aos serviçoes de arrecadação ou de cobrança quando
- Não houver contrato ou convênio para a sua prestação celebrado entre a Instituição financeira e o ente beneficiário
- O respectivo contrato ou convênio celebrado não contemple o recebimento em guichê de caixa das depêndencias da instituição
- NÃO SE APLICA:
- as vedações (proibições) aplicáveis às instituições financeiras e demais instituições autorizadas a funcionar pelo Banco Central do Brasil, na contratação de operações e na prestação de serviços
- Resolução CMN n. 4.539/2016
- prazo que os dados, os registros e as informações relativas aos mecanismos de controle, processos, testes e trilhas de auditoria devem ser mantidos à disposição do Banco Central do Brasil
- Dispõe sobre princípios e política institucional de relacionamento com clientes e usuários de produtos e de serviços financeiros
- NÃO SE APLICA: às ADMINISTRADORAS DE CONSÓRCIO E ÀS INSTITUIÇÕES DE PAGAMENTO, que devem seguir as normas editadas pelo Banco Central do Brasil no exercício de sua competência legal
- O relacionamento com clientes e usuários abrange as fases de
- Pré contratação de produtos e de serviços
- Contratação de produtos e de serviços
- Pós-contratação de produtos e de serviços
- O relacionamento com clientes e usuários abrange as fases de
- NÃO SE APLICA: às ADMINISTRADORAS DE CONSÓRCIO E ÀS INSTITUIÇÕES DE PAGAMENTO, que devem seguir as normas editadas pelo Banco Central do Brasil no exercício de sua competência legal
- Dispõe sobre princípios e política institucional de relacionamento com clientes e usuários de produtos e de serviços financeiros
- DEVEM SER MANTIDOS À DISPOSIÇÃO DO BANCO DO BRASIL: Dados, os registros e as informações relativas aos mecanismos de controle, processos, testes e trilhas de auditoria (PRAZO MÍNIMO DE 5 ANOS)
- prazo que os dados, os registros e as informações relativas aos mecanismos de controle, processos, testes e trilhas de auditoria devem ser mantidos à disposição do Banco Central do Brasil
- Resolução CMN n. 4.860/2020
- não foi cobrada em concursos públicos anteriores
- • Resolução CMN n. 3.694/2009;
- RESOLUÇÕES Conselho Monetário Nacional (CNM)
CONHECIMENTOS BANCÁRIOS
- NOÇÕES DE DÍVIDA PÚBLICA
- CONCEITO DE RECEITA E DESPESA:
- A noção de receitas e despesas da União está ligada ao orçamento público, ou seja, à arrecadação e a execução orçamentária. Vale ressaltar que consideramos receitas e despesas públicas aquelas ligadas ao setor público. Apenas para esclarecer: o setor público, nesse contexto, é composto pelo Governo Central, ou seja, Governo Federal, Estados, Distrito Federal e Municípios, mais empresas estatais não financeiras
- RECEITA PÚBLICA: pode ser definida como toda entrada de recursos que possa se integrar ao patrimônio público, ou seja, toda quantia recebida pelos cofres públicos que aumenta o patrimônio público. Dito de forma mais clara, as receitas públicas podem ser compostas de impostos, taxas, contribuições, operações de crédito e outras
- LEI 4320/64 (CLASSIFICAÇÃO DE CATEGORIA ECONÔMICA)
- Receitas Correntes: são as receitas tributária (impostos, taxas e contribuições de melhoria), receita patrimonial, agropecuária, industrial de serviços e outras, além de recursos financeiros recebidos de outras pessoas de direito público ou privado, quanto destinadas a atender despesas classificáveis em despesas correntes
- Receitas de Capital: são aquelas oriundas de constituição de dívida, como: − dívidas; − conversão; − bens e direitos: ◦ recursos recebidos de pessoas de direito público ou privado destinados a atender despesas de capital; ◦ o superavit do orçamento corrente.
- Despesas Correntes: são aquelas despesas com custeio e transferências correntes. Custeio faz referência à recursos destinados a oferta e manutenção de serviços públicos, por exemplo: salários de funcionários, consumo de bens e serviços, obras de conservação e adaptação de bens imóveis, gastos que custeiam os programas e políticas públicas. Já transferências correntes são despesas que não apresentam contrapartida direta2, de caráter cultural ou assistencial, ou mesmo subvenção para atividades econômicas e pensões. Resumidamente esses gastos reduzem a disponibilidade financeira dos governos, por isso apresentam efeito negativo sobre o Patrimônio Líquido
- Despesas de Capital: são aquelas despesas relacionadas à investimentos, inversões financeiras e transferência de capital. São exemplos: obras públicas, aquisição de equipamentos ou material permanente, aquisição de bens imóveis ou bens de capital, títulos de empresas ou outras entidades, constituição ou aumento de entidades que visem objetivos comerciais, financeiros, inclusive bancários ou de seguros. Dessa forma, despesas de capital tem a contrapartida de redução de obrigação ou constituição de um ativo. Sendo assim, não impactam diretamente no Patrimônio Líquido dos governos.
- Receitas Correntes: são as receitas tributária (impostos, taxas e contribuições de melhoria), receita patrimonial, agropecuária, industrial de serviços e outras, além de recursos financeiros recebidos de outras pessoas de direito público ou privado, quanto destinadas a atender despesas classificáveis em despesas correntes
- LEI 4320/64 (CLASSIFICAÇÃO DE CATEGORIA ECONÔMICA)
- Já o conceito de despesas públicas é ainda mais abrangente e está ligado à ideia de gastos públicos. Cuidado: embora esses dois conceitos sejam, por vezes, considerados sinônimos (até em provas de concurso), eles podem induzir a um erro de interpretação, já que gastos públicos são, a rigor: despesas + investimentos públicos. são considerados gastos públicos todas as despesas envolvidas na produção e manutenção de bens públicos, incluindo os investimentos, e a regulação de mercados.
- Despesas agregadas: essa classificação gera estatísticas em nível macroeconômico, ou seja, classifica as despesas de acordo com o os gastos da administração pública. Isso torna possível distribuir as despesas em componentes como gastos com pessoal, transferências e outros. Por exemplo: despesas em nível federal, em nível estadual ou em nível municipal
- Despesas por categorias econômicas: exibe balanços das unidades federativas, agrupando informações sobre o peso relativo de cada componente na estrutura de gastos, situação financeira dos entes, capacidade de investimento, rigidez e política de gastos. Conforme veremos a seguir há duas principais categorias econômicas: despesas correntes e despesas de capital.
- Despesas por função: organizadas em torno das áreas de atividade, projeto, operação, permite maior nível de agregação, por exemplo: saúde, educação, defesa, segurança etc., ou em organização por ministérios.
- DÍVIDA, FINANCIAMENTO PÚBLICO E CONTAS NACIONAIS
- É o Sistema de Contas Nacionais que produz as informações sobre o comportamento da economia como um todo: se o PIB cresce ou não, se as famílias estão consumindo mais ou menos, se o investimento está se expandindo ou não
- Variáveis de Fluxo: correspondem a atividades econômicas ininterruptas que variam ao longo do tempo, frequentemente fazemos analogia a um filme (você só consegue assistir um filme durante um período). Exemplo: investimento, PIB, deficit, superavit
- Variáveis de Estoque: correspondem a atividades econômicas em uma determinada data. Frequentemente, fazemos analogia a uma fotografia (é um recorte no tempo, ou um único frame de um filme). Exemplo: riqueza, capital, dívida, reservas
- Setor público não financeiro = Administrações diretas federais, estaduais e municipais; administrações indiretas; sistema público de previdência e seguridade social e empresas estatais não-financeiras de todos os entes da federação (exceto Petrobrás e Eletrobrás).
- CONCEITOS DE DÍVIDA, RESULTADO PRIMÁRIO E RESULTADO NOMINAL
- Se receitas públicas – transferências - gastos correntes – gastos de capital > 0, então há superavit público ou fiscal;
- o superavit indica que o governo arrecada mais do que gasta, o que quer dizer que o governo está realizando uma política fiscal contracionista
- Se receitas públicas – transferências – gastos correntes – gastos de capital < 0, então há deficit público ou fiscal.
- quando há deficit o governo gasta mais do que arrecada em suas receitas, indicando que pode haver uma política fiscal expansionista.
- Quando o governo incorre em deficit público, ou deficit fiscal, dizemos que há uma Necessidade de Financiamento do Setor Público (NFSP) e, portanto, é necessário que haja cobertura dessa necessidade de financiamento. Isso ocorre de duas formas:
- Emissão de moeda: o Banco Central ou autoridade monetária equivalente pode emitir moeda e depositá-la na conta do Tesouro Nacional, e em troca pode receber títulos de dívida do Tesouro ou não. Esse tipo de operação pode não ter impacto direto na dívida pública, mas tem o poder de aumentar a base monetária de uma economia já que o dinheiro é criado sem necessária contrapartida de expansão da atividade econômica. Esse aumento de base monetária pode levar a inflação. Devido a essa característica, no momento, esse tipo de operação não é permitido no Brasil devido a arranjos legais como a Lei de Responsabilidade Fiscal (LRF).
- Operações de Mercado Aberto (Open Market): frente ao deficit fiscal, o Tesouro Nacional pode emitir títulos de dívida ao setor privado. Essa operação permite que o setor privado, e no Brasil, o setor externo, comprem esses títulos, direcionando suas poupanças para o cobrir o deficit fiscal. Todavia, essa operação aumenta o nível de dívida do setor público, uma vez que representa a criação de obrigações para o setor público.
- TRÊS TIPOS DE RESULTADO DAS CONTAS PÚBLICAS OU DE DEFICIT PÚBLICO:
- Resultado primário: é a NSFP, considerando apenas os componentes não-financeiros no setor público, ou seja, as despesas e receitas correntes. Resultado primário = Receitas não-financeiras – Despesas não-financeiras
- Resultado operacional: é a NFSP correspondente ao resultado nominal, mas deduzindo a correção inflacionária e cambial no cálculo das despesas financeiras. Esse tipo de resultado é mais importante em regimes de alta inflação pois permite a mensuração dos juros reais, aqueles corrigidos pela inflação e/ou câmbio, porém perdeu a importância recentemente no Brasil devido ao controle da inflação. Resultado operacional = Resultado nominal – juros reais da dívida pública
- Resultado nominal: é a NFSP incluindo os componentes financeiros das receitas e despesas públicas. Dito de outra forma, corresponde à variação da dívida líquida pois considera as receitas e despesas financeiras, ou seja, o aumento do endividamento e o pagamento de serviços da dívida (como juros). Resultado nominal = Resultado primário – despesas financeiras + receitas financeiras
- Quando o governo incorre em deficit público, ou deficit fiscal, dizemos que há uma Necessidade de Financiamento do Setor Público (NFSP) e, portanto, é necessário que haja cobertura dessa necessidade de financiamento. Isso ocorre de duas formas:
- quando há deficit o governo gasta mais do que arrecada em suas receitas, indicando que pode haver uma política fiscal expansionista.
- Dívida Líquida do Setor Público (DLSP) corresponde ao endividamento líquido do Governo Federal (incluindo previdência social), dos governos estaduais e municipais junto ao setor público financeiro, setor privado e resto do mundo. Compreende a soma da dívida interna e externa do setor público, excluindo ativos do setor público, como reservas internacionais, crédito com setor privado e eventuais privatizações (ativos que podem ser vendidos).
- Dívida interna: compreende o total de obrigações do setor público junto ao setor público financeiro, setor privado e resto do mundo em moeda doméstica. O conceito de dívida interna está intimamente ligado ao de Dívida Bruta do Setor Público, e podem ser encarados como sinônimos. Em grande medida, ainda que o governo possa vender títulos de dívida pública para estrangeiros, ele o faz em moeda nacional. Dessa forma consideramos esses títulos como dívida interna.
- Dívida externa: compreende o total apurado em determinada data dos débitos emitidos ou contratados no exterior, onde haja obrigação de pagamentos de principal e/ou juros. Por se tratar de dívida contratada no estrangeiro, as operações são convertidas em dólares norte- -americanos. É possível que algumas dessas operações sejam realizadas em outras moedas que não o dólar norte-americano, porém a conversão é realizada com a finalidade de facilitar a análise das informações contábeis. Essa dívida é de responsabilidade do Banco Central, que trata dos depósitos em moeda estrangeira e reservas internacionais.
- Reservas internacionais: sabemos que as reservas internacionais são depósitos ou aplicações em moeda estrangeira administrada pelo Bacen, porém em uma economia aberta não é apenas o setor público que faz transações com o resto do mundo. Parte importante dos dólares que estão nas reservas administradas pelo Bacen ingressaram no país por via de exportação ou outras transações realizadas pelo setor privado com o resto do mundo
- Se receitas públicas – transferências - gastos correntes – gastos de capital > 0, então há superavit público ou fiscal;
- É o Sistema de Contas Nacionais que produz as informações sobre o comportamento da economia como um todo: se o PIB cresce ou não, se as famílias estão consumindo mais ou menos, se o investimento está se expandindo ou não
- TÍTULOS PÚBLICOS E SISTEMA SELIC
- Secretaria do Tesouro Nacional (STN) ou Tesouro Nacional (TN): é um órgão do Governo Federal ligado ao Ministério da Economia que tem por objetivo administrar a dívida pública, bem como operacionalizar no mercado de financeiro emitindo títulos de dívidas e gerar informações sobre as finanças públicas. De forma geral, a STN pode ser entendida como o caixa do Governo Federal, responsável por parte do manejo das finanças públicas.
- Banco Central do Brasil ou Bacen: é a autoridade monetária no Brasil responsável por manter a estabilidade da moeda, ou seja, é o fiador da moeda doméstica, considerado o Banco dos bancos. Ele tem poder de regular o mercado financeiro e monetário, além de negociar títulos de dívida para execução de Política Monetária
- A execução da Política Monetária no Brasil é feita, em grande parte, por meio do Sistema Especial de Liquidação e Custódia (SELIC), que é uma infraestrutura do mercado financeiro no Brasil que faz parte do Sistema de Pagamentos Brasileiros (SPB)
- Também é desse sistema que deriva a Taxa Selic, considerada a taxa de juros básica da economia. Ela é um dos principais instrumentos de política monetária utilizada pelo Bacen para controle da inflação. É considerada a taxa de juros básica porque influencia todas as demais taxas de juros do país, em empréstimos, financiamentos e aplicações financeiras
- Open Market: são operações de mercado aberto, por meio das quais o Banco Central vende ou compra em Balcão, ou por meio de leilões, títulos de dívida pública a bancos comerciais. Parte dos títulos também podem ser negociados com o público em geral, por meio do Tesouro Direto. Essas negociações ocorrem em tempo real e podem acontecer a todo momento, com o objetivo de manter a Taxa Selic próxima da meta.
- CONCEITO DE RECEITA E DESPESA:
- NOÇÕES DE DÍVIDA PÚBLICA
Información
- Descripción
- Mapa Mental sobre BANCO DO BRASIL, creado por Sarah Mancini el 25/09/2021.
- Creado por
- Sarah Mancini
- Visitas
- 0
- Valoración