
Mapa mental
ELEMENTOS DE PLANEACION 2
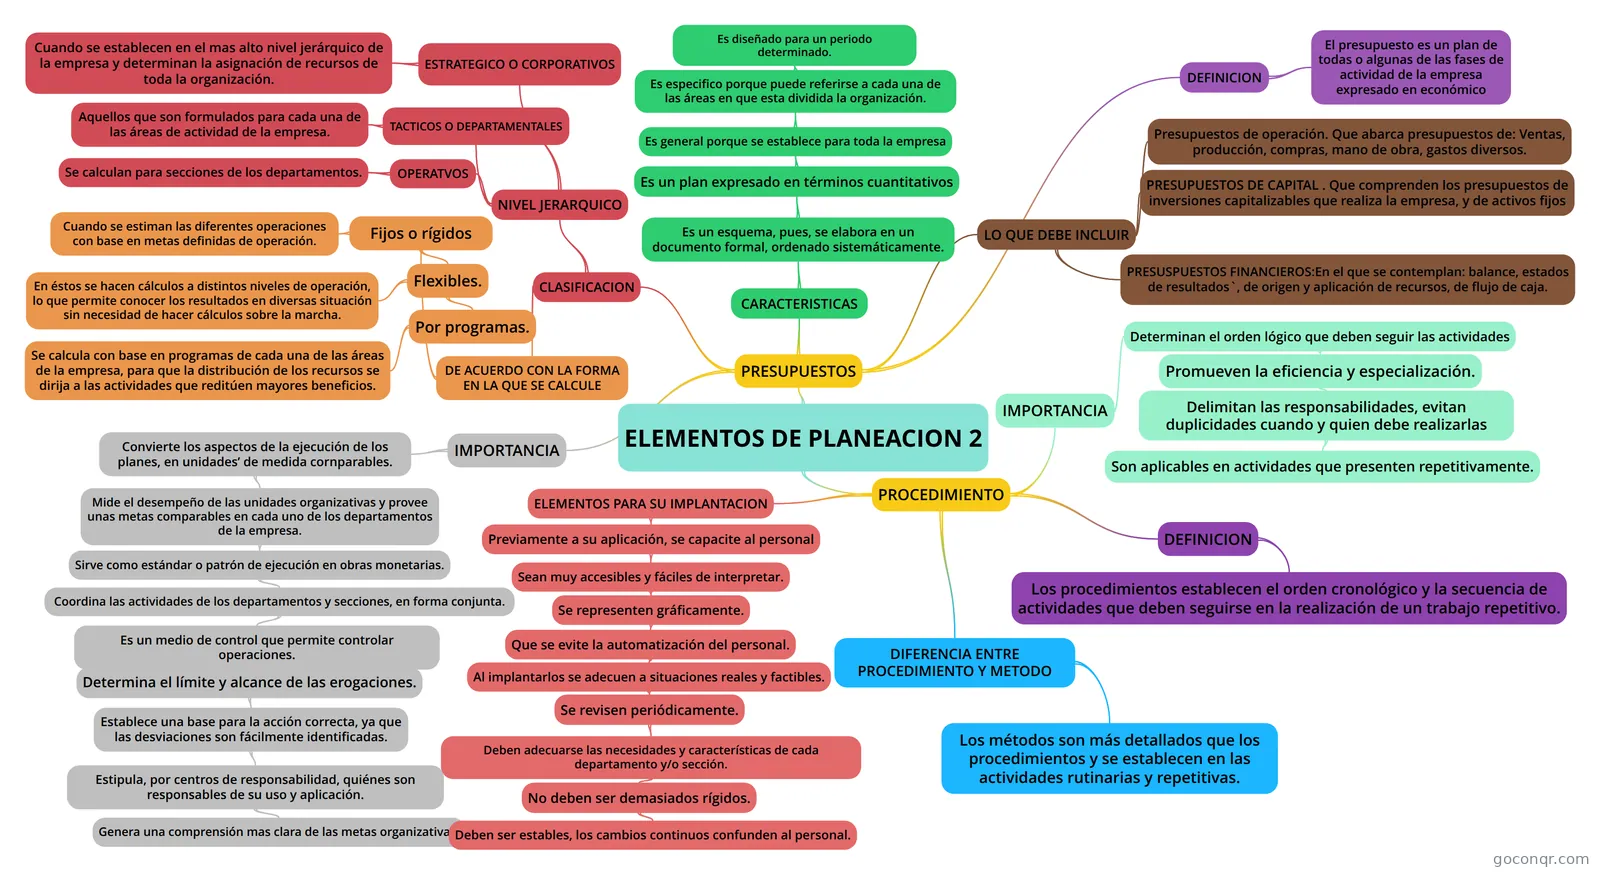
Mapa mental: elementos de planeación
Contenido del mapa
ELEMENTOS DE PLANEACION 2
PRESUPUESTOS
- DEFINICION
- El presupuesto es un plan de todas o algunas de las fases de actividad de la empresa expresado en económico
- CARACTERISTICAS
- Es un esquema, pues, se elabora en un documento formal, ordenado sistemáticamente.
- Es un plan expresado en términos cuantitativos
- Es general porque se establece para toda la empresa
- Es especifico porque puede referirse a cada una de las áreas en que esta dividida la organización.
- Es diseñado para un periodo determinado.
- Es especifico porque puede referirse a cada una de las áreas en que esta dividida la organización.
- Es general porque se establece para toda la empresa
- Es un plan expresado en términos cuantitativos
- Es un esquema, pues, se elabora en un documento formal, ordenado sistemáticamente.
- CLASIFICACION
- NIVEL JERARQUICO
- ESTRATEGICO O CORPORATIVOS
- Cuando se establecen en el mas alto nivel jerárquico de la empresa y determinan la asignación de recursos de toda la organización.
- TACTICOS O DEPARTAMENTALES
- Aquellos que son formulados para cada una de las áreas de actividad de la empresa.
- OPERATVOS
- Se calculan para secciones de los departamentos.
- ESTRATEGICO O CORPORATIVOS
- DE ACUERDO CON LA FORMA EN LA QUE SE CALCULE
- Fijos o rígidos
- Cuando se estiman las diferentes operaciones con base en metas definidas de operación.
- Flexibles.
- En éstos se hacen cálculos a distintos niveles de operación, lo que permite conocer los resultados en diversas situación sin necesidad de hacer cálculos sobre la marcha.
- Por programas.
- Se calcula con base en programas de cada una de las áreas de la empresa, para que la distribución de los recursos se dirija a las actividades que reditúen mayores beneficios.
- Fijos o rígidos
- NIVEL JERARQUICO
- LO QUE DEBE INCLUIR
- Presupuestos de operación. Que abarca presupuestos de: Ventas, producción, compras, mano de obra, gastos diversos.
- PRESUPUESTOS DE CAPITAL . Que comprenden los presupuestos de inversiones capitalizables que realiza la empresa, y de activos fijos
- PRESUSPUESTOS FINANCIEROS:En el que se contemplan: balance, estados de resultados`, de origen y aplicación de recursos, de flujo de caja.
- IMPORTANCIA
- Convierte los aspectos de la ejecución de los planes, en unidades’ de medida cornparables.
- Mide el desempeño de las unidades organizativas y provee unas metas comparables en cada uno de los departamentos de la empresa.
- Sirve como estándar o patrón de ejecución en obras monetarias.
- Coordina las actividades de los departamentos y secciones, en forma conjunta.
- Es un medio de control que permite controlar operaciones.
- Determina el límite y alcance de las erogaciones.
- Establece una base para la acción correcta, ya que las desviaciones son fácilmente identificadas.
- Estipula, por centros de responsabilidad, quiénes son responsables de su uso y aplicación.
- Genera una comprensión mas clara de las metas organizativas.
- Estipula, por centros de responsabilidad, quiénes son responsables de su uso y aplicación.
- Establece una base para la acción correcta, ya que las desviaciones son fácilmente identificadas.
- Determina el límite y alcance de las erogaciones.
- Es un medio de control que permite controlar operaciones.
- Coordina las actividades de los departamentos y secciones, en forma conjunta.
- Sirve como estándar o patrón de ejecución en obras monetarias.
- Mide el desempeño de las unidades organizativas y provee unas metas comparables en cada uno de los departamentos de la empresa.
- Convierte los aspectos de la ejecución de los planes, en unidades’ de medida cornparables.
- DEFINICION
PROCEDIMIENTO
- ELEMENTOS PARA SU IMPLANTACION
- Previamente a su aplicación, se capacite al personal
- Sean muy accesibles y fáciles de interpretar.
- Se representen gráficamente.
- Que se evite la automatización del personal.
- Al implantarlos se adecuen a situaciones reales y factibles.
- Se revisen periódicamente.
- Deben adecuarse las necesidades y características de cada departamento y/o sección.
- No deben ser demasiados rígidos.
- Deben ser estables, los cambios continuos confunden al personal.
- No deben ser demasiados rígidos.
- Deben adecuarse las necesidades y características de cada departamento y/o sección.
- Se revisen periódicamente.
- Al implantarlos se adecuen a situaciones reales y factibles.
- Que se evite la automatización del personal.
- Se representen gráficamente.
- Sean muy accesibles y fáciles de interpretar.
- Previamente a su aplicación, se capacite al personal
- IMPORTANCIA
- Determinan el orden lógico que deben seguir las actividades
- Promueven la eficiencia y especialización.
- Delimitan las responsabilidades, evitan duplicidades cuando y quien debe realizarlas
- Son aplicables en actividades que presenten repetitivamente.
- Delimitan las responsabilidades, evitan duplicidades cuando y quien debe realizarlas
- Promueven la eficiencia y especialización.
- Determinan el orden lógico que deben seguir las actividades
- DEFINICION
- Los procedimientos establecen el orden cronológico y la secuencia de actividades que deben seguirse en la realización de un trabajo repetitivo.
- DIFERENCIA ENTRE PROCEDIMIENTO Y METODO
- Los métodos son más detallados que los procedimientos y se establecen en las actividades rutinarias y repetitivas.
- ELEMENTOS PARA SU IMPLANTACION
Información
- Descripción
- Mapa Mental sobre ELEMENTOS DE PLANEACION 2, creado por MOISES JACIEL LOPEZ CHAVEZ el 26/05/2022.
- Creado por
- MOISES JACIEL LOPEZ CHAVEZ
- Visitas
- 2
- Valoración