
Mapa mental
12 LRF PARTE 2
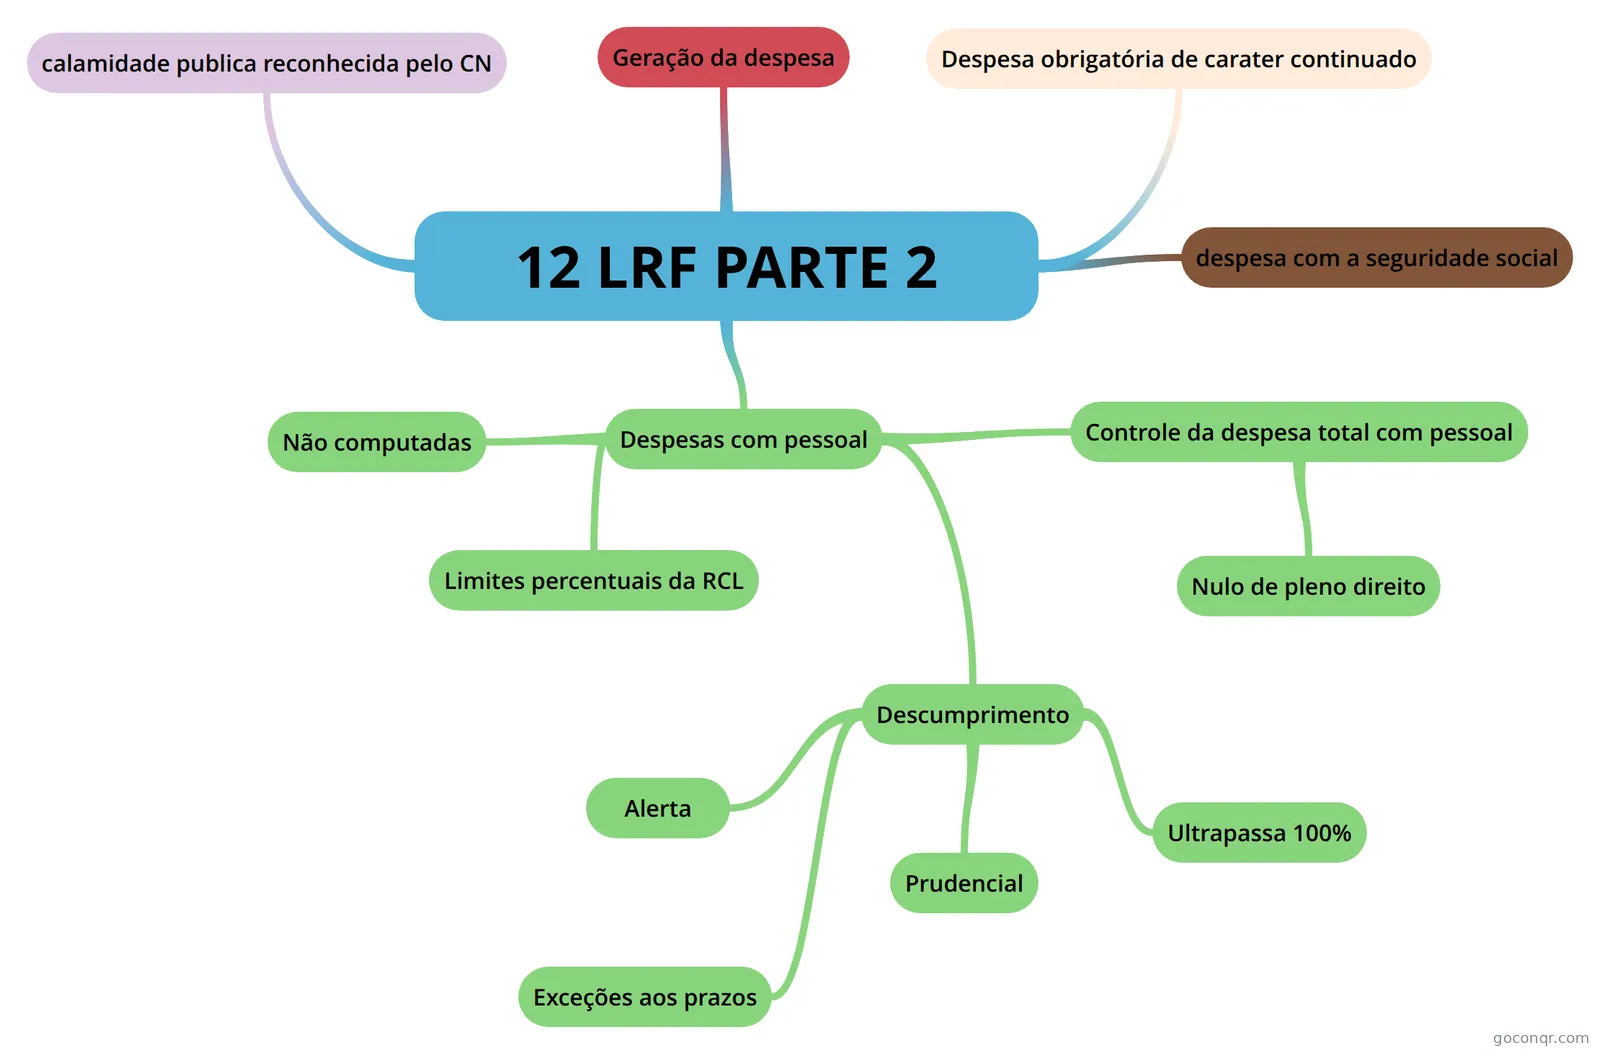
Mapa mental: Lei de Responsabilidade Fiscal
Contenido del mapa
12 LRF PARTE 2
Geração da despesa
- não se pode criar e aumentar despesa de forma inconsequente, será cabivel a responsabilidade do gestor que não observar isso quando acarretar criação, expansão ou aumento de despesa tem que ser acompanhado de : - demonstrar o impacto da despesa no orçamento - essa estimativa precisa ser acompanhada das premissas e metodologia de calculo utilizadas - é para o exercicio que entrar em vigor e os 2 subsequentes - declaração do ordenador de despesa - tem que ter adequação com a LOA - dotação especifica e suficiente ou generica, desde que não utrapassados os limites estabelecidos para o exercicio - e ser compativel com o PPA e a LDO essas regras acima constituem condição previa para empenho, licitação , fornecimento de bens ou execução de obra - desapropriação de imoveis urbanos abarca despesas correntes e de capital ressalva-se dessas regras o valor considerado irrelevante segundo critérios da LDO
Despesa obrigatória de carater continuado
- sempre será despesa corrente, tem que ser derivada de lei, MP ou ato adm normativo que fixem ao ente obrigação legal superior a 2 exercicios Requisitos: - ser instruidos com estimativa do impacto orçamentário e financeiro - estimativa trienal = 3a - demonstrar a origem dos recursos para o seu custeio - entender se tem recursos para cobrir - a origem pode ser a oneração da sociedade ou a diminuição da despesa - compensação dos efeitos financeiros pelo aumento permanente da receita ou pela redução permanente da despesa - na renuncia só pode compensar seus efeitos pelo aumento da receita - comprovar que a despesa criada ou aumentada não afetará as metas de resultados fiscais wssa comprovação conterá metodologia de calculo, pode fazer declaração de compatibilidade da despesa com as normas do PPA e LDO - não é requisito obrigatório a despesa não será executada enquanto não se comprovar que a compensação foi implementada não passa pelos requisitos - despesas destinadas ao serviço da divida e o reajustamento de remuneração de pessoal A prorrogação da despesa criada por prazo determinado- precisa cumprir os requisitos, pois se considera aumento de despesa Essa despesa de carater continuado é previa a LOA- não é na execução do orçamento, ocorre em momento anterior é dispensada compensação da despesa de carater continuado: - concessaõ de beneficios a quem satisfaça as condiçoes de habilitaçãoprevista na lei - expansão quantitativa do atendimento e dos serviços prestados - reajustamento de valor do beneficio ou serviço, a fim de preservar seu valor real
calamidade publica reconhecida pelo CN
- serão afastados as vedaçoes de renuncia de receitas geração de despesa despesa obrigatória de carater continuado desde que a criação ou aumento da despesa sejam destinados ao combate da calamidade
despesa com a seguridade social
- tem que atender as exigencias das despesas orçamentárias de carater continuado tem que observar a estimativa do impacto, se o aumento da despesa não vai afetar metas fiscais, comprovar a compensação pelo aumento permanente da receita ou diminuição da despesa - implementação dessas medidas antes da efetivação da despesa é dispensada a compensação nas hipoteses de: - concessaõ de beneficios a quem satisfaça as condiçoes de habilitaçãoprevista na lei - expansão quantitativa do atendimento e dos serviços prestados - reajustamento de valor do beneficio ou serviço, a fim de preservar seu valor real
Despesas com pessoal
- especies remuneratória - não entra verba indenizatória - devem estar sempre atreladas a remuneração do servidor somente terceirização especifica - substituição de servidores empregados - são contabilizadas como despesas de pessoal em outras despesas de pessoal calculo da despesa com pessoal - usa o mes em referencia e volta 11 meses - regime de competencia. isso é independente de empenho - se foca no fato gerador da despesa pode ocorrer coincidencia de fato gerador e empenho, mas se não ocorrer, leva-se em conta sempre o fato gerador e empenho, mas se não ocorrer leva- se em conta sempre o fato gerador se a pessoa recebe acima do teto, o valor é abatido para o teto constitucional o total das despesas com pessoal não poderá exceder os percentuais da RCL - 50% para União e 60% estados e municipios
- Não computadas
- não seráo computadas como despesa de pessoal - despesas indenizatórias - convocação extraordinária do CN - não tem efeito - decisão judicial de periodo anterior ao da apuração de 12m - não se contabiliza pois é anterior - DF, Roraima e Amapa - não se contabiliza nas despesas de pessoal deles as bancadas pela União para seus servidores - com inativos e pensionistas- contribuição dos segurados - compensação financeira do regime de previdencia - transferencias destinadas a promover o equilibrio atuarial do regime de previdencia as despesas de decisão no periodo de apuração de 12m será computado na despesa de pessoal é vedado dedução da parcela para cobrir defict financeiro dos regimes de previdencia - essas são contabilizadas diferente do equilibrio atuarial, pois já estão em deficit promover equilibrio atuarial - não é despesa de pessoal corrigir o defict entra em despesa de pessoal
- Limites percentuais da RCL
- o judiciario na União e no estado sempre será 6% da RCL A união é a unica com valores quebrados União 50% da RCL divididos: -2,5% legislativo e TCU - judiciario 6% - executivo 40,9% - 3% para DF e territórios - 0.6% MPU Estadual 60% da RCL -3% legislativo + 0,4% TCMs (se houver) -judiciario 6% -executivo 49% - 04% TCMs (vai para o legislativo) -MPE 2% Municipal - legislativo 6% - já incluido TC do municipio -Executivo 54% no legislativo e judiciario - media individual e repartição proporcional - a media é os 3 exercicios anteriores - regra de transição - sem aplicação os duodecimos - o valor a ser entregue será a plicação dos percentuais definidos na LRF ou fixados na LDO servidor inativo e pensionista - tem que integralizar na despesa de pessoal - mesmo que o custeio esteja a cargo de outro poder ou orgão STF sobre descumprimento dos limites estabelecidos - não se pode punir poder ou orgão , pelo fato de outro poder ou orgão ter descumprido o limite - aplicavel a orgãos e poderes autonomos e independentes - violação ao principio da intranscendencia subjetiva das sanções
- Controle da despesa total com pessoal
- qualquer aumento tem que ter previa dotação na LOA e autorização na LDO - retirando dessa autorização as estatais
- Nulo de pleno direito
- aumento de despesa de pessoal que não atenda: - criação, expansão e aperfeiçoamento da ação governamental - despesa orçamentária de carater continuado - vedação de vinculação e equiparação - viole o limite legal de despesa com pessoal inativo - prazo de 180d anteriores ao final do mandato para aumento de despesa - não pode tambem esse aumento ser posteriores ao mandato do governante, ainda que seja antes do 180d - essas restrições são aplicaveis ao legislativo, judiciario, executivo, MP e cargos eletivos - serao considerados atos de nomeação ou provimento de cargos publicos
- Descumprimento
- existe uma gradação para aqules que estão descumprindo os limites de despesa com pessoal
- Alerta
- orgão ou poder ultrapassou 90% do seu limite - o TC competente é quem faz o alerta - não tem limitação
- Prudencial
- orgão ou poder ultrapassou 95% do limite - nesse caso a vedação - a verificação é realizada a cada quadrimestre vedações: - conceção de vantagem aumento ou reajuste - exceto se for derivado de lei, contrato ou decisão jucicial - não se aplica a vedação a revisão geral anual - criação de cargo - alteração de estrutura de carreira - somente se aplica a aumento de despesa -provimento de cargo publico - exceto reposição de aposentado ou falecido em areas de saude, educação e segurança contratações de hora extra - exceto hipoteses que a LDO preve e seçao extraordinária do CN(s aplicabilidade)
- Ultrapassa 100%
- orgão ou poder ultrapassa 100% do limite da despesa com pessoal - aplica-se todas as vedações da prudencial e as novas primeira medida - diminuição de 20% das despesas com cargos em comissão e função de confiança - se não voltar ao valor correto, se exonera o servidor estavel em estagio probatório, se ainda não for suficiente exonera servidor estavel - recebe indenização de um mes - não pode haver criação de cargo para mesma função em 4a Principio da intranscendencia subjetiva das sanções - só fica vedado poder ou orgão que excedeu o limite tem 2 quadrimestre para voltar ao limite (se aplica imediatamente se estiver no ultimo ano do mandato) - se não voltar não poderá : -receber transferencias voluntarias - obter garantia direta ou indiretamente de outro ente - contratar op de credito - ressalvadas as destinadas ao pagamento da divida mobiliaria e as que visem reduçao de despesa com pessoal essas restrições não se aplica a municipio em caso de queda da receita real superior a 10% em comparação ao quadrimestre anterior em caso de repasse menor da União ou diminuição de royalites e participação especial só se aplica essa hipotese do municipio se o primeiro quadrimestre do exercicio anterior não ultrapassar 60%. Nesse caso pega o primeiro quadrimestre do exercicio anterior e atualiza monetariamente para o ano do exercicio tem que eliminar 1/3 do excedente no primeiro quadrimestre STF - não pode fazer redução de um cargo ocupado - irredutibilidade salarial - mas pode reduzir cargo vago não pode reduzir carga horaria e adequar remuneração a isso
- Exceções aos prazos
- Aplicação imediata das restrições - caso o limite excedido seja no primeiro quadrimestre do mandato do executivo Suspensão das restrições - calamidade publica reconhecida pelo CN duplicação dos prazos - prazo de 2 quadrimestre é duplicado - caso de crescimento real baixo ou negativo do Produto Interno Bruto (PIB) nacional, regional ou estadual por período igual ou superior a quatro trimestres - Produto Interno Bruto inferior a 1% (um por cento), no período correspondente aos quatro últimos trimestre - nesse caso continua se aplicando a restrição prudencial.
Información
- Descripción
- Concursos Públicos FINANCEIRO Mapa Mental sobre 12 LRF PARTE 2, creado por Lucas Martins el 21/11/2025.
- Creado por
- Lucas Martins
- Visitas
- 0
- Valoración