Mapa mental
CLASIFICACIÒN Y USO DE LOS INVENTARIOS EN LA CONTABILIDAD
Contenido del mapa
CLASIFICACIÒN Y USO DE LOS INVENTARIOS EN LA CONTABILIDAD
CONCEPTO
- registro documental de bienes y demas cosas pertenecientes a una persona, empresa o comunidad.
- FUNCION
- se derivan las utilidades operacionales del ente econòmico
- FUNCION
- registro documental de bienes y demas cosas pertenecientes a una persona, empresa o comunidad.
CLASES
- sistema de inventario periodico
- no mantiene el registro continuo del inventario posible
- es necesario hacer un conteo fisico
- juego de inventarios
- USO
- para contabilizar los articulos de inventario que tienen un costo unitario bajo
- DESVENTAJAS
- en el sistema periodico se desconocen en todo el periodo contable el costo de venta mientras que el permanente tiene vincualado un sistema de cuentas que permite controlar mas los bienes.
- El decreto 187 de 1975, en su artículo 27, establece que cuando el costo de venta se determine mediante el juego de inventarios, no deben incluirse ni las mercancías en transito, ni las mercancías recibidas en consignación.
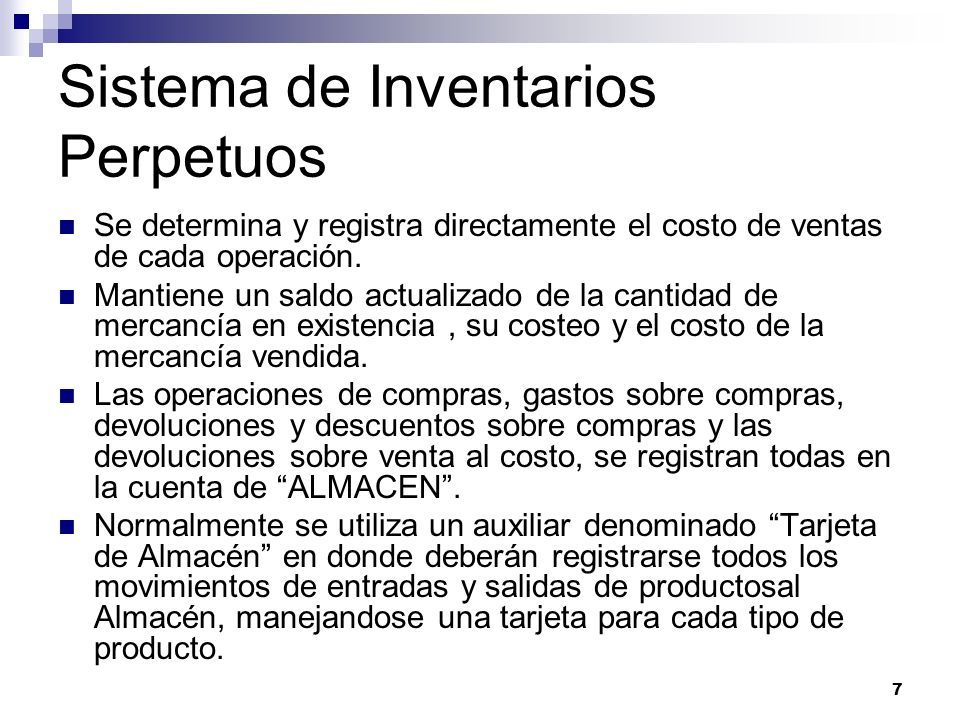
- sistema de inventario permanente o perpetuo
- el costo de venta se puede ver en cualquier momento
- uso de tarjetas de control o kardex
- su contabilizacion se evidencia a traves de cuentas (gasto de ventas)
- solo hay conteos fisicos como practicas de control
- USO
- cuando se manejan pocas referencias con precios relativamente altos
- Las empresas obligadas a presentar su declaración tributaria firmada por revisor fiscal o contador público, deberán establecer el costo de la enajenación de los activos movibles por el sistema de inventarios permanentes o continuos, o por cualquier otro sistema de reconocido valor técnico dentro de las prácticas contables, autorizado por la Dirección de Impuestos y Aduanas Nacionales (Art. 2º. Ley 174 de 1994).
- sistema de inventario periodico
METODOS DE VALUACION
- peps primeras en entrar primeras en salir
- ueps ultimas en entrar primeras en salir
- promedio ponderado