
Mapa mental
Generalidades Inventarios
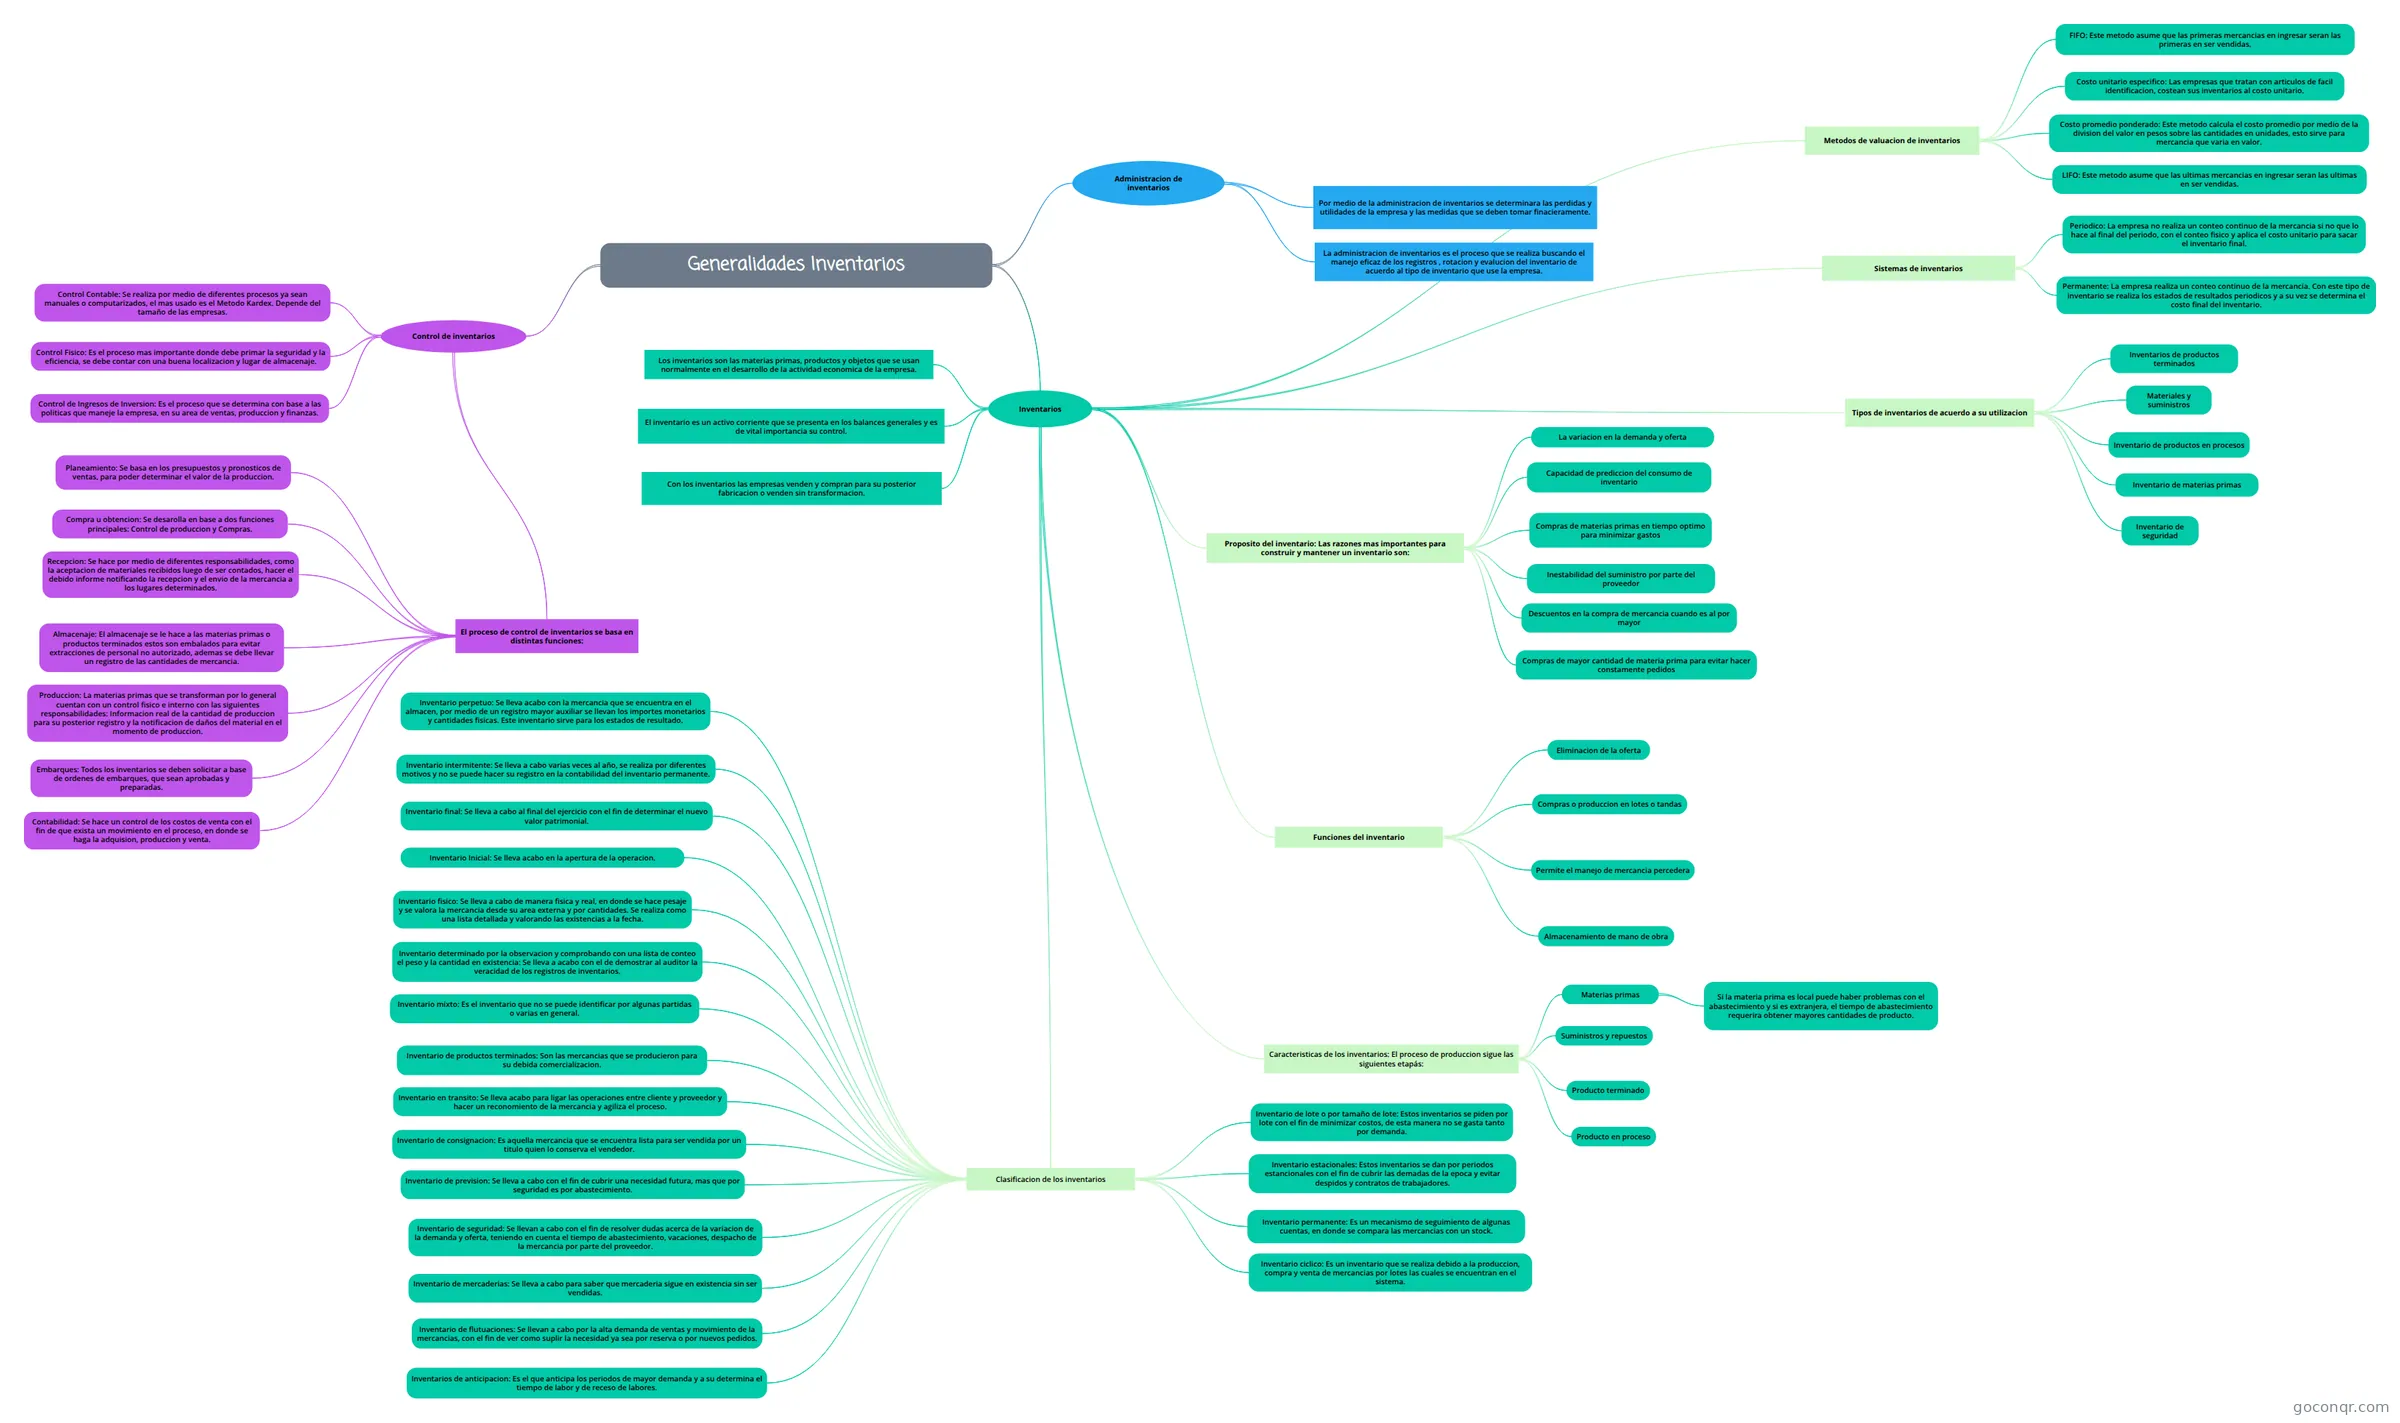
Mapa mental: generalidades inventarios
Contenido del mapa
Generalidades Inventarios
Inventarios
- Los inventarios son las materias primas, productos y objetos que se usan normalmente en el desarrollo de la actividad economica de la empresa.
- Con los inventarios las empresas venden y compran para su posterior fabricacion o venden sin transformacion.
- El inventario es un activo corriente que se presenta en los balances generales y es de vital importancia su control.
- Proposito del inventario: Las razones mas importantes para construir y mantener un inventario son:
- Capacidad de prediccion del consumo de inventario
- La variacion en la demanda y oferta
- Inestabilidad del suministro por parte del proveedor
- Compras de materias primas en tiempo optimo para minimizar gastos
- Descuentos en la compra de mercancia cuando es al por mayor
- Compras de mayor cantidad de materia prima para evitar hacer constamente pedidos
- Funciones del inventario
- Eliminacion de la oferta
- Compras o produccion en lotes o tandas
- Almacenamiento de mano de obra
- Permite el manejo de mercancia percedera
- Caracteristicas de los inventarios: El proceso de produccion sigue las siguientes etapás:
- Materias primas
- Si la materia prima es local puede haber problemas con el abastecimiento y si es extranjera, el tiempo de abastecimiento requerira obtener mayores cantidades de producto.
- Producto en proceso
- Producto terminado
- Suministros y repuestos
- Materias primas
- Clasificacion de los inventarios
- Inventario fisico: Se lleva a cabo de manera fisica y real, en donde se hace pesaje y se valora la mercancia desde su area externa y por cantidades. Se realiza como una lista detallada y valorando las existencias a la fecha.
- Inventario perpetuo: Se lleva acabo con la mercancia que se encuentra en el almacen, por medio de un registro mayor auxiliar se llevan los importes monetarios y cantidades fisicas. Este inventario sirve para los estados de resultado.
- Inventario intermitente: Se lleva a cabo varias veces al año, se realiza por diferentes motivos y no se puede hacer su registro en la contabilidad del inventario permanente.
- Inventario final: Se lleva a cabo al final del ejercicio con el fin de determinar el nuevo valor patrimonial.
- Inventario Inicial: Se lleva acabo en la apertura de la operacion.
- Inventario de productos terminados: Son las mercancias que se producieron para su debida comercializacion.
- Inventario determinado por la observacion y comprobando con una lista de conteo el peso y la cantidad en existencia: Se lleva a acabo con el de demostrar al auditor la veracidad de los registros de inventarios.
- Inventario mixto: Es el inventario que no se puede identificar por algunas partidas o varias en general.
- Inventario en transito: Se lleva acabo para ligar las operaciones entre cliente y proveedor y hacer un reconomiento de la mercancia y agiliza el proceso.
- Inventario de consignacion: Es aquella mercancia que se encuentra lista para ser vendida por un titulo quien lo conserva el vendedor.
- Inventario de mercaderias: Se lleva a cabo para saber que mercaderia sigue en existencia sin ser vendidas.
- Inventario de flutuaciones: Se llevan a cabo por la alta demanda de ventas y movimiento de la mercancias, con el fin de ver como suplir la necesidad ya sea por reserva o por nuevos pedidos.
- Inventarios de anticipacion: Es el que anticipa los periodos de mayor demanda y a su determina el tiempo de labor y de receso de labores.
- Inventario de seguridad: Se llevan a cabo con el fin de resolver dudas acerca de la variacion de la demanda y oferta, teniendo en cuenta el tiempo de abastecimiento, vacaciones, despacho de la mercancia por parte del proveedor.
- Inventario de prevision: Se lleva a cabo con el fin de cubrir una necesidad futura, mas que por seguridad es por abastecimiento.
- Inventario de lote o por tamaño de lote: Estos inventarios se piden por lote con el fin de minimizar costos, de esta manera no se gasta tanto por demanda.
- Inventario permanente: Es un mecanismo de seguimiento de algunas cuentas, en donde se compara las mercancias con un stock.
- Inventario estacionales: Estos inventarios se dan por periodos estancionales con el fin de cubrir las demadas de la epoca y evitar despidos y contratos de trabajadores.
- Inventario ciclico: Es un inventario que se realiza debido a la produccion, compra y venta de mercancias por lotes las cuales se encuentran en el sistema.
- Tipos de inventarios de acuerdo a su utilizacion
- Inventario de materias primas
- Inventario de productos en procesos
- Inventarios de productos terminados
- Materiales y suministros
- Inventario de seguridad
- Sistemas de inventarios
- Periodico: La empresa no realiza un conteo continuo de la mercancia si no que lo hace al final del periodo, con el conteo fisico y aplica el costo unitario para sacar el inventario final.
- Permanente: La empresa realiza un conteo continuo de la mercancia. Con este tipo de inventario se realiza los estados de resultados periodicos y a su vez se determina el costo final del inventario.
- Metodos de valuacion de inventarios
- Costo unitario especifico: Las empresas que tratan con articulos de facil identificacion, costean sus inventarios al costo unitario.
- Costo promedio ponderado: Este metodo calcula el costo promedio por medio de la division del valor en pesos sobre las cantidades en unidades, esto sirve para mercancia que varia en valor.
- LIFO: Este metodo asume que las ultimas mercancias en ingresar seran las ultimas en ser vendidas.
- FIFO: Este metodo asume que las primeras mercancias en ingresar seran las primeras en ser vendidas.
Administracion de inventarios
- La administracion de inventarios es el proceso que se realiza buscando el manejo eficaz de los registros , rotacion y evalucion del inventario de acuerdo al tipo de inventario que use la empresa.
- Por medio de la administracion de inventarios se determinara las perdidas y utilidades de la empresa y las medidas que se deben tomar finacieramente.
Control de inventarios
- Control Contable: Se realiza por medio de diferentes procesos ya sean manuales o computarizados, el mas usado es el Metodo Kardex. Depende del tamaño de las empresas.
- Control Fisico: Es el proceso mas importante donde debe primar la seguridad y la eficiencia, se debe contar con una buena localizacion y lugar de almacenaje.
- Control de Ingresos de Inversion: Es el proceso que se determina con base a las politicas que maneje la empresa, en su area de ventas, produccion y finanzas.
- El proceso de control de inventarios se basa en distintas funciones:
- Planeamiento: Se basa en los presupuestos y pronosticos de ventas, para poder determinar el valor de la produccion.
- Compra u obtencion: Se desarolla en base a dos funciones principales: Control de produccion y Compras.
- Recepcion: Se hace por medio de diferentes responsabilidades, como la aceptacion de materiales recibidos luego de ser contados, hacer el debido informe notificando la recepcion y el envio de la mercancia a los lugares determinados.
- Almacenaje: El almacenaje se le hace a las materias primas o productos terminados estos son embalados para evitar extracciones de personal no autorizado, ademas se debe llevar un registro de las cantidades de mercancia.
- Produccion: La materias primas que se transforman por lo general cuentan con un control fisico e interno con las siguientes responsabilidades: Informacion real de la cantidad de produccion para su posterior registro y la notificacion de daños del material en el momento de produccion.
- Embarques: Todos los inventarios se deben solicitar a base de ordenes de embarques, que sean aprobadas y preparadas.
- Contabilidad: Se hace un control de los costos de venta con el fin de que exista un movimiento en el proceso, en donde se haga la adquision, produccion y venta.
Información
- Descripción
- Mapa Mental Sena
- Creado por
- Melanie Moreno Diaz
- Visitas
- 2
- Valoración
Más sobre Administración y control de inventarios