
Mapa mental
CICLO CONTABLE
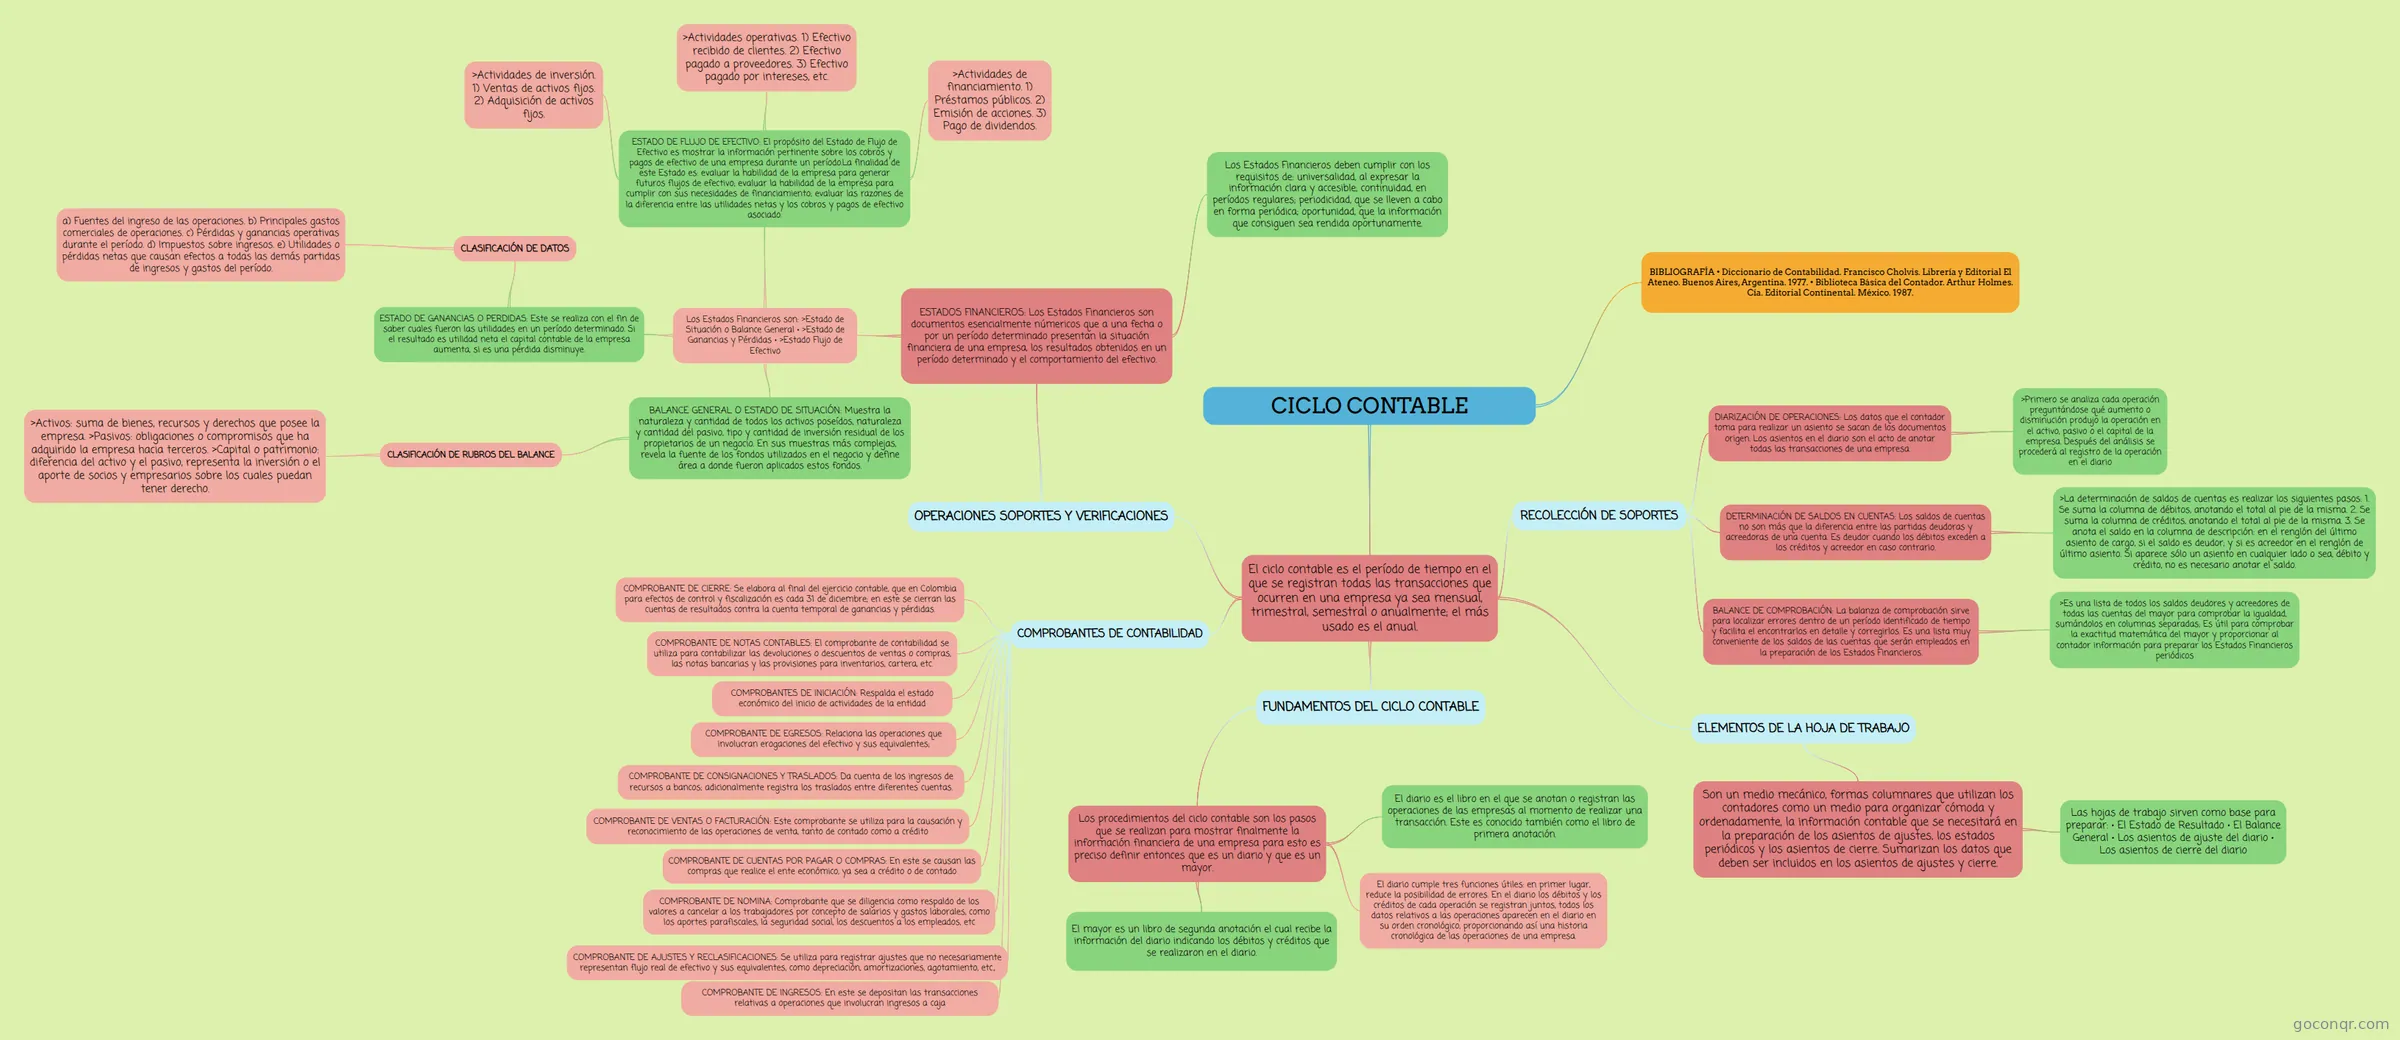
Mapa mental: Ciclo contable
Contenido del mapa
CICLO CONTABLE
- BIBLIOGRAFÍA Diccionario de Contabilidad. Francisco Cholvis. Librería y Editorial El Ateneo. Buenos Aires, Argentina. 1977. -Biblioteca Básica del Contador. Arthur Holmes. Cía. Editorial Continental. México. 1987.
El ciclo contable es el período de tiempo en el que se registran todas las transacciones que ocurren en una empresa ya sea mensual, trimestral, semestral o anualmente; el más usado es el anual.
- FUNDAMENTOS DEL CICLO CONTABLE
- Los procedimientos del ciclo contable son los pasos que se realizan para mostrar finalmente la información financiera de una empresa para esto es preciso definir entonces que es un diario y que es un mayor.
- El diario es el libro en el que se anotan o registran las operaciones de las empresas al momento de realizar una transacción. Este es conocido también como el libro de primera anotación.
- El mayor es un libro de segunda anotación el cual recibe la información del diario indicando los débitos y créditos que se realizaron en el diario.
- El diario cumple tres funciones útiles: en primer lugar, reduce la posibilidad de errores. En el diario los débitos y los créditos de cada operación se registran juntos, todos los datos relativos a las operaciones aparecen en el diario en su orden cronológico, proporcionando así una historia cronológica de las operaciones de una empresa.
- Los procedimientos del ciclo contable son los pasos que se realizan para mostrar finalmente la información financiera de una empresa para esto es preciso definir entonces que es un diario y que es un mayor.
- RECOLECCIÓN DE SOPORTES
- DIARIZACIÓN DE OPERACIONES: Los datos que el contador toma para realizar un asiento se sacan de los documentos origen. Los asientos en el diario son el acto de anotar todas las transacciones de una empresa.
- >Primero se analiza cada operación preguntándose qué aumento o disminución produjo la operación en el activo, pasivo o el capital de la empresa. Después del análisis se procederá al registro de la operación en el diario
- DETERMINACIÓN DE SALDOS EN CUENTAS: Los saldos de cuentas no son más que la diferencia entre las partidas deudoras y acreedoras de una cuenta. Es deudor cuando los débitos exceden a los créditos y acreedor en caso contrario.
- >La determinación de saldos de cuentas es realizar los siguientes pasos: 1. Se suma la columna de débitos, anotando el total al pie de la misma. 2. Se suma la columna de créditos, anotando el total al pie de la misma. 3. Se anota el saldo en la columna de descripción: en el renglón del último asiento de cargo, si el saldo es deudor; y si es acreedor en el renglón de último asiento. Si aparece sólo un asiento en cualquier lado o sea, débito y crédito, no es necesario anotar el saldo.
- BALANCE DE COMPROBACIÓN: La balanza de comprobación sirve para localizar errores dentro de un período identificado de tiempo y facilita el encontrarlos en detalle y corregirlos. Es una lista muy conveniente de los saldos de las cuentas que serán empleados en la preparación de los Estados Financieros.
- >Es una lista de todos los saldos deudores y acreedores de todas las cuentas del mayor para comprobar la igualdad, sumándolos en columnas separadas; Es útil para comprobar la exactitud matemática del mayor y proporcionar al contador información para preparar los Estados Financieros periódicos
- DIARIZACIÓN DE OPERACIONES: Los datos que el contador toma para realizar un asiento se sacan de los documentos origen. Los asientos en el diario son el acto de anotar todas las transacciones de una empresa.
- COMPROBANTES DE CONTABILIDAD
- COMPROBANTES DE INICIACIÓN: Respalda el estado económico del inicio de actividades de la entidad
- COMPROBANTE DE INGRESOS: En este se depositan las transacciones relativas a operaciones que involucran ingresos a caja
- COMPROBANTE DE EGRESOS: Relaciona las operaciones que involucran erogaciones del efectivo y sus equivalentes;
- COMPROBANTE DE CONSIGNACIONES Y TRASLADOS: Da cuenta de los ingresos de recursos a bancos; adicionalmente registra los traslados entre diferentes cuentas.
- COMPROBANTE DE VENTAS O FACTURACIÓN: Este comprobante se utiliza para la causación y reconocimiento de las operaciones de venta, tanto de contado como a crédito
- COMPROBANTE DE CUENTAS POR PAGAR O COMPRAS: En este se causan las compras que realice el ente económico, ya sea a crédito o de contado
- COMPROBANTE DE NOMINA: Comprobante que se diligencia como respaldo de los valores a cancelar a los trabajadores por concepto de salarios y gastos laborales, como los aportes parafiscales, la seguridad social, los descuentos a los empleados, etc
- COMPROBANTE DE NOTAS CONTABLES: El comprobante de contabilidad se utiliza para contabilizar las devoluciones o descuentos de ventas o compras, las notas bancarias y las provisiones para inventarios, cartera, etc.
- COMPROBANTE DE AJUSTES Y RECLASIFICACIONES: Se utiliza para registrar ajustes que no necesariamente representan flujo real de efectivo y sus equivalentes, como depreciación, amortizaciones, agotamiento, etc.,
- COMPROBANTE DE CIERRE: Se elabora al final del ejercicio contable, que en Colombia para efectos de control y fiscalización es cada 31 de diciembre; en este se cierran las cuentas de resultados contra la cuenta temporal de ganancias y pérdidas.
- ELEMENTOS DE LA HOJA DE TRABAJO
- Son un medio mecánico, formas columnares que utilizan los contadores como un medio para organizar cómoda y ordenadamente, la información contable que se necesitará en la preparación de los asientos de ajustes, los estados periódicos y los asientos de cierre. Sumarizan los datos que deben ser incluidos en los asientos de ajustes y cierre.
- Las hojas de trabajo sirven como base para preparar: • El Estado de Resultado • El Balance General • Los asientos de ajuste del diario • Los asientos de cierre del diario
- Son un medio mecánico, formas columnares que utilizan los contadores como un medio para organizar cómoda y ordenadamente, la información contable que se necesitará en la preparación de los asientos de ajustes, los estados periódicos y los asientos de cierre. Sumarizan los datos que deben ser incluidos en los asientos de ajustes y cierre.
- OPERACIONES SOPORTES Y VERIFICACIONES
- ESTADOS FINANCIEROS: Los Estados Financieros son documentos esencialmente númericos que a una fecha o por un período determinado presentan la situación financiera de una empresa, los resultados obtenidos en un período determinado y el comportamiento del efectivo.
- Los Estados Financieros deben cumplir con los requisitos de: universalidad, al expresar la información clara y accesible; continuidad, en períodos regulares; periodicidad, que se lleven a cabo en forma periódica; oportunidad, que la información que consiguen sea rendida oportunamente.
- Los Estados Financieros son: >Estado de Situación o Balance General • >Estado de Ganancias y Pérdidas • >Estado Flujo de Efectivo
- BALANCE GENERAL O ESTADO DE SITUACIÓN: Muestra la naturaleza y cantidad de todos los activos poseídos, naturaleza y cantidad del pasivo, tipo y cantidad de inversión residual de los propietarios de un negocio. En sus muestras más complejas, revela la fuente de los fondos utilizados en el negocio y define área a donde fueron aplicados estos fondos.
- CLASIFICACIÓN DE RUBROS DEL BALANCE
- >Activos: suma de bienes, recursos y derechos que posee la empresa. >Pasivos: obligaciones o compromisos que ha adquirido la empresa hacia terceros. >Capital o patrimonio: diferencia del activo y el pasivo, representa la inversión o el aporte de socios y empresarios sobre los cuales puedan tener derecho.
- CLASIFICACIÓN DE RUBROS DEL BALANCE
- ESTADO DE GANANCIAS O PERDIDAS: Este se realiza con el fin de saber cuales fueron las utilidades en un período determinado. Si el resultado es utilidad neta el capital contable de la empresa aumenta, si es una pérdida disminuye.
- CLASIFICACIÓN DE DATOS
- a) Fuentes del ingreso de las operaciones. b) Principales gastos comerciales de operaciones. c) Pérdidas y ganancias operativas durante el período. d) Impuestos sobre ingresos. e) Utilidades o pérdidas netas que causan efectos a todas las demás partidas de ingresos y gastos del período.
- CLASIFICACIÓN DE DATOS
- ESTADO DE FLUJO DE EFECTIVO: El propósito del Estado de Flujo de Efectivo es mostrar la información pertinente sobre los cobros y pagos de efectivo de una empresa durante un período.La finalidad de este Estado es: evaluar la habilidad de la empresa para generar futuros flujos de efectivo; evaluar la habilidad de la empresa para cumplir con sus necesidades de financiamiento; evaluar las razones de la diferencia entre las utilidades netas y los cobros y pagos de efectivo asociado.
- >Actividades operativas. 1) Efectivo recibido de clientes. 2) Efectivo pagado a proveedores. 3) Efectivo pagado por intereses, etc.
- >Actividades de inversión. 1) Ventas de activos fijos. 2) Adquisición de activos fijos.
- >Actividades de financiamiento. 1) Préstamos públicos. 2) Emisión de acciones. 3) Pago de dividendos.
- BALANCE GENERAL O ESTADO DE SITUACIÓN: Muestra la naturaleza y cantidad de todos los activos poseídos, naturaleza y cantidad del pasivo, tipo y cantidad de inversión residual de los propietarios de un negocio. En sus muestras más complejas, revela la fuente de los fondos utilizados en el negocio y define área a donde fueron aplicados estos fondos.
- ESTADOS FINANCIEROS: Los Estados Financieros son documentos esencialmente númericos que a una fecha o por un período determinado presentan la situación financiera de una empresa, los resultados obtenidos en un período determinado y el comportamiento del efectivo.
- FUNDAMENTOS DEL CICLO CONTABLE
BIBLIOGRAFÍA • Diccionario de Contabilidad. Francisco Cholvis. Librería y Editorial El Ateneo. Buenos Aires, Argentina. 1977. • Biblioteca Básica del Contador. Arthur Holmes. Cía. Editorial Continental. México. 1987.
Información
- Descripción
- Contabilidad Mapa Mental sobre CICLO CONTABLE, creado por Nathaly Carvajal el 20/10/2018.
- Creado por
- Nathaly Carvajal
- Visitas
- 4
- Valoración