
Mapa mental
AUXILIAR CONTABLE
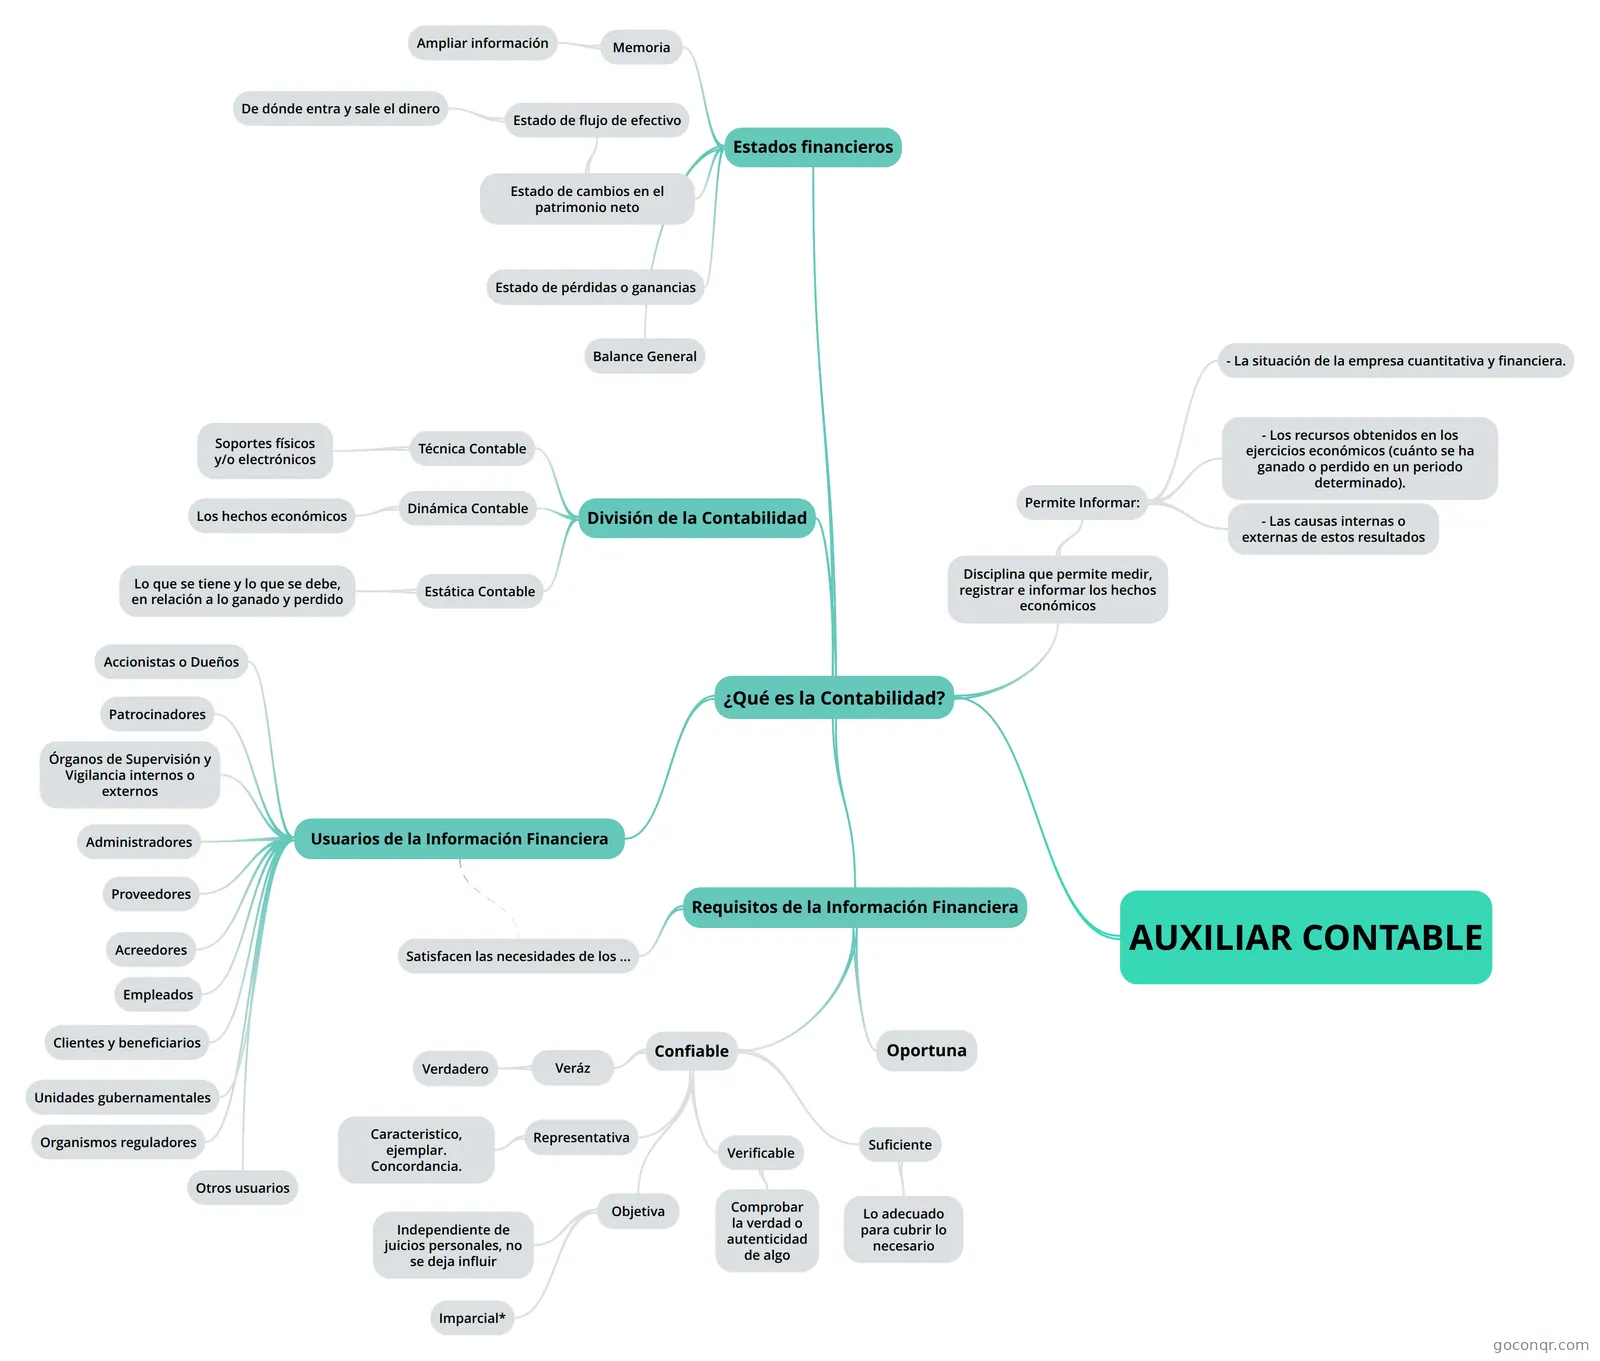
Mapa mental: auxiliar contable
Contenido del mapa
AUXILIAR CONTABLE
¿Qué es la Contabilidad?
- Disciplina que permite medir, registrar e informar los hechos económicos
- Permite Informar:
- - La situación de la empresa cuantitativa y financiera.
- - Los recursos obtenidos en los ejercicios económicos (cuánto se ha ganado o perdido en un periodo determinado).
- - Las causas internas o externas de estos resultados
- Permite Informar:
- Usuarios de la Información Financiera
- Accionistas o Dueños
- Personas que aportan recursos para que la entidad pueda operar y por ello reciben una compensación
- Patrocinadores
- Aportan recursos, perno no son compensados de manera directa (Donaciones)
- Órganos de Supervisión y Vigilancia internos o externos
- Evalúan la Administración de la empresa
- Administradores
- Cumplen las indicaciones de los accionistas y patrocinadores. Dirigen las actividades operativas de la empresa
- Proveedores
- Proporcionan bienes y servicios necesarios en la operación de la empresa.
- Acreedores
- Instituciones que prestan a la empresa bienes a crédito. Por ejemplo. Bancos
- Empleados
- Son quienes laboran para la entidad
- Clientes y beneficiarios
- Reciben los bienes y servicios producidos por la entidad
- Unidades gubernamentales
- Establecen políticas económicas, monetarias y fiscales que afectan a la empresa
- Organismos reguladores
- Promueven y vigilan los mercados financieros
- Otros usuarios
- Inversionistas, analistas y consultores
- Accionistas o Dueños
- División de la Contabilidad
- Estática Contable
- Redacta de manera periódica estados contables donde se 'resume' LA COMPOSICIÓN DEL PATRIMONIO DE LA EMPRESA Y SU SITUACIÓN ECONÓMICA Y FINANCIERA.
- Lo que se tiene y lo que se debe, en relación a lo ganado y perdido
- Dinámica Contable
- Donde se registran los hechos económicos que modifican el patrimonio, la situación financiera y los resultados de la empresa
- Los hechos económicos
- Técnica Contable
- Utilizar soportes físicos y/o electrónicos que forman parte de los 'libros contables'
- Soportes físicos y/o electrónicos
- Estática Contable
- Estados financieros
- Información generada por la contabilidad en un periodo de tiempo determinado
- Balance General
- Situación económica de la empresa
- Estado de pérdidas o ganancias
- Informa el beneficio o pérdida obtenido por la empresa a lo largo del ejercicio económico, cuyos motivos deberán registrarse en las cuentas de INGRESOS y EGRESOS
- Estado de cambios en el patrimonio neto
- Incluye el beneficio o pérdida derivado de causas diferentes a los costos y gastos de la empresa, los cuales modifican su patrimonio.
- Estado de flujo de efectivo
- Resume de DÓNDE ha llegado el DINERO que ha entrado a la empresa y en QUÉ se ha utilizado
- De dónde entra y sale el dinero
- Memoria
- Tiene como función ampliar la información contenida en los otros estados financieros.
- Ampliar información
- Requisitos de la Información Financiera
- Sirven para satisfacer de forma apropiada las necesidades comunes de los usuarios de la Información Financiera, y de esta manera pueden tomar decisiones oportunas.
- Satisfacen las necesidades de los ...
- Confiable
- Veráz
- Refleja las transformaciones, transacciones internas y demás eventos que REALMENTE sucedieron
- Verdadero
- Representativa
- Existe concordancia entre su contenido y transacciones, transformaciones internas y eventos que han afectado a la entidad.
- Caracteristico, ejemplar. Concordancia.
- Objetiva
- Se presenta de forma imparcial* al no estar manipulado o distorsionada por el beneficio o interés de algún usuario. No recibe influencia de juicios que produzcan un resultado.
- Independiente de juicios personales, no se deja influir
- Imparcial*
- Objetividad, carencia de prejuicios; ecuánime, equidad, equitativo.
- Verificable
- Debe poder comprobarse y validarse por medio de un sistema de control interno.
- Comprobar la verdad o autenticidad de algo
- Suficiente
- Incluye todas las operaciones que afectaron de forma económica a la unidad.
- Se expresa en los estados financieros de forma clara y comprensible
- Lo adecuado para cubrir lo necesario
- Veráz
- Oportuna
- Disciplina que permite medir, registrar e informar los hechos económicos
Información
- Descripción
- Mapa mental donde describe la disciplina y cómo está conformada
- Creado por
- Rodrigo Charnichart
- Visitas
- 136
- Etiquetas
- Valoración