
Mapa mental
CONTABILIDADE GERAL
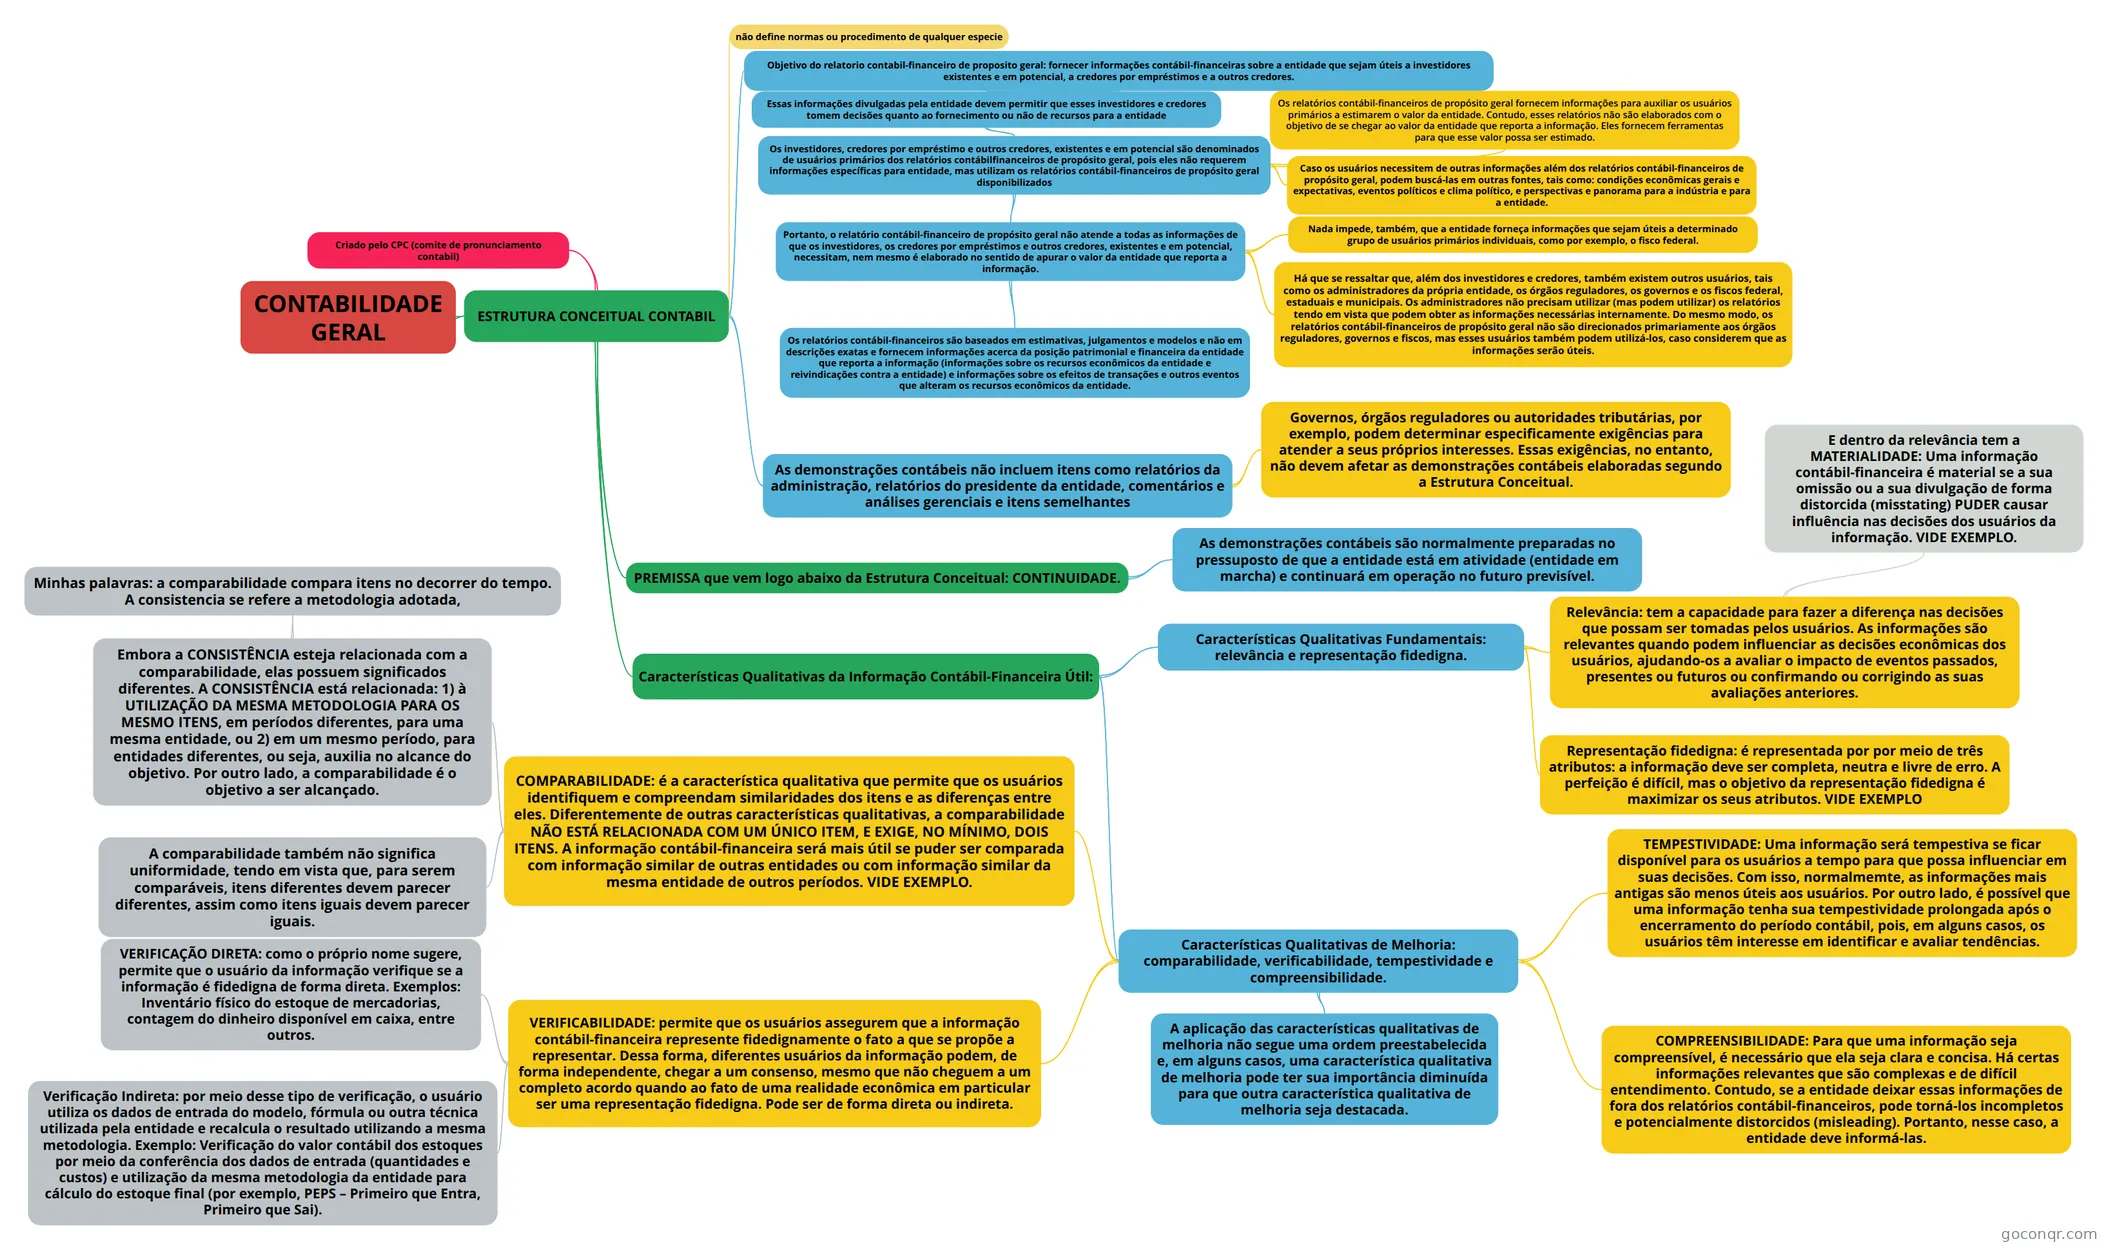
Mapa mental: contabilidade geral
Contenido del mapa
CONTABILIDADE GERAL
ESTRUTURA CONCEITUAL CONTABIL
- Criado pelo CPC (comite de pronunciamento contabil)
- não define normas ou procedimento de qualquer especie
- Objetivo do relatorio contabil-financeiro de proposito geral: fornecer informações contábil-financeiras sobre a entidade que sejam úteis a investidores existentes e em potencial, a credores por empréstimos e a outros credores.
- Essas informações divulgadas pela entidade devem permitir que esses investidores e credores tomem decisões quanto ao fornecimento ou não de recursos para a entidade
- Os investidores, credores por empréstimo e outros credores, existentes e em potencial são denominados de usuários primários dos relatórios contábilfinanceiros de propósito geral, pois eles não requerem informações específicas para entidade, mas utilizam os relatórios contábil-financeiros de propósito geral disponibilizados
- Os relatórios contábil-financeiros de propósito geral fornecem informações para auxiliar os usuários primários a estimarem o valor da entidade. Contudo, esses relatórios não são elaborados com o objetivo de se chegar ao valor da entidade que reporta a informação. Eles fornecem ferramentas para que esse valor possa ser estimado.
- Caso os usuários necessitem de outras informações além dos relatórios contábil-financeiros de propósito geral, podem buscá-las em outras fontes, tais como: condições econômicas gerais e expectativas, eventos políticos e clima político, e perspectivas e panorama para a indústria e para a entidade.
- Portanto, o relatório contábil-financeiro de propósito geral não atende a todas as informações de que os investidores, os credores por empréstimos e outros credores, existentes e em potencial, necessitam, nem mesmo é elaborado no sentido de apurar o valor da entidade que reporta a informação.
- Nada impede, também, que a entidade forneça informações que sejam úteis a determinado grupo de usuários primários individuais, como por exemplo, o fisco federal.
- Há que se ressaltar que, além dos investidores e credores, também existem outros usuários, tais como os administradores da própria entidade, os órgãos reguladores, os governos e os fiscos federal, estaduais e municipais. Os administradores não precisam utilizar (mas podem utilizar) os relatórios tendo em vista que podem obter as informações necessárias internamente. Do mesmo modo, os relatórios contábil-financeiros de propósito geral não são direcionados primariamente aos órgãos reguladores, governos e fiscos, mas esses usuários também podem utilizá-los, caso considerem que as informações serão úteis.
- Os relatórios contábil-financeiros são baseados em estimativas, julgamentos e modelos e não em descrições exatas e fornecem informações acerca da posição patrimonial e financeira da entidade que reporta a informação (informações sobre os recursos econômicos da entidade e reivindicações contra a entidade) e informações sobre os efeitos de transações e outros eventos que alteram os recursos econômicos da entidade.
- Os investidores, credores por empréstimo e outros credores, existentes e em potencial são denominados de usuários primários dos relatórios contábilfinanceiros de propósito geral, pois eles não requerem informações específicas para entidade, mas utilizam os relatórios contábil-financeiros de propósito geral disponibilizados
- Essas informações divulgadas pela entidade devem permitir que esses investidores e credores tomem decisões quanto ao fornecimento ou não de recursos para a entidade
- As demonstrações contábeis não incluem itens como relatórios da administração, relatórios do presidente da entidade, comentários e análises gerenciais e itens semelhantes
- Governos, órgãos reguladores ou autoridades tributárias, por exemplo, podem determinar especificamente exigências para atender a seus próprios interesses. Essas exigências, no entanto, não devem afetar as demonstrações contábeis elaboradas segundo a Estrutura Conceitual.
- PREMISSA que vem logo abaixo da Estrutura Conceitual: CONTINUIDADE.
- As demonstrações contábeis são normalmente preparadas no pressuposto de que a entidade está em atividade (entidade em marcha) e continuará em operação no futuro previsível.
- Características Qualitativas da Informação Contábil-Financeira Útil:
- Características Qualitativas Fundamentais: relevância e representação fidedigna.
- Relevância: tem a capacidade para fazer a diferença nas decisões que possam ser tomadas pelos usuários. As informações são relevantes quando podem influenciar as decisões econômicas dos usuários, ajudando-os a avaliar o impacto de eventos passados, presentes ou futuros ou confirmando ou corrigindo as suas avaliações anteriores.
- E dentro da relevância tem a MATERIALIDADE: Uma informação contábil-financeira é material se a sua omissão ou a sua divulgação de forma distorcida (misstating) PUDER causar influência nas decisões dos usuários da informação. VIDE EXEMPLO.
- Representação fidedigna: é representada por por meio de três atributos: a informação deve ser completa, neutra e livre de erro. A perfeição é difícil, mas o objetivo da representação fidedigna é maximizar os seus atributos. VIDE EXEMPLO
- Relevância: tem a capacidade para fazer a diferença nas decisões que possam ser tomadas pelos usuários. As informações são relevantes quando podem influenciar as decisões econômicas dos usuários, ajudando-os a avaliar o impacto de eventos passados, presentes ou futuros ou confirmando ou corrigindo as suas avaliações anteriores.
- Características Qualitativas de Melhoria: comparabilidade, verificabilidade, tempestividade e compreensibilidade.
- COMPARABILIDADE: é a característica qualitativa que permite que os usuários identifiquem e compreendam similaridades dos itens e as diferenças entre eles. Diferentemente de outras características qualitativas, a comparabilidade NÃO ESTÁ RELACIONADA COM UM ÚNICO ITEM, E EXIGE, NO MÍNIMO, DOIS ITENS. A informação contábil-financeira será mais útil se puder ser comparada com informação similar de outras entidades ou com informação similar da mesma entidade de outros períodos. VIDE EXEMPLO.
- Embora a CONSISTÊNCIA esteja relacionada com a comparabilidade, elas possuem significados diferentes. A CONSISTÊNCIA está relacionada: 1) à UTILIZAÇÃO DA MESMA METODOLOGIA PARA OS MESMO ITENS, em períodos diferentes, para uma mesma entidade, ou 2) em um mesmo período, para entidades diferentes, ou seja, auxilia no alcance do objetivo. Por outro lado, a comparabilidade é o objetivo a ser alcançado.
- Minhas palavras: a comparabilidade compara itens no decorrer do tempo. A consistencia se refere a metodologia adotada,
- A comparabilidade também não significa uniformidade, tendo em vista que, para serem comparáveis, itens diferentes devem parecer diferentes, assim como itens iguais devem parecer iguais.
- Embora a CONSISTÊNCIA esteja relacionada com a comparabilidade, elas possuem significados diferentes. A CONSISTÊNCIA está relacionada: 1) à UTILIZAÇÃO DA MESMA METODOLOGIA PARA OS MESMO ITENS, em períodos diferentes, para uma mesma entidade, ou 2) em um mesmo período, para entidades diferentes, ou seja, auxilia no alcance do objetivo. Por outro lado, a comparabilidade é o objetivo a ser alcançado.
- VERIFICABILIDADE: permite que os usuários assegurem que a informação contábil-financeira represente fidedignamente o fato a que se propõe a representar. Dessa forma, diferentes usuários da informação podem, de forma independente, chegar a um consenso, mesmo que não cheguem a um completo acordo quando ao fato de uma realidade econômica em particular ser uma representação fidedigna. Pode ser de forma direta ou indireta.
- VERIFICAÇÃO DIRETA: como o próprio nome sugere, permite que o usuário da informação verifique se a informação é fidedigna de forma direta. Exemplos: Inventário físico do estoque de mercadorias, contagem do dinheiro disponível em caixa, entre outros.
- Verificação Indireta: por meio desse tipo de verificação, o usuário utiliza os dados de entrada do modelo, fórmula ou outra técnica utilizada pela entidade e recalcula o resultado utilizando a mesma metodologia. Exemplo: Verificação do valor contábil dos estoques por meio da conferência dos dados de entrada (quantidades e custos) e utilização da mesma metodologia da entidade para cálculo do estoque final (por exemplo, PEPS – Primeiro que Entra, Primeiro que Sai).
- TEMPESTIVIDADE: Uma informação será tempestiva se ficar disponível para os usuários a tempo para que possa influenciar em suas decisões. Com isso, normalmemte, as informações mais antigas são menos úteis aos usuários. Por outro lado, é possível que uma informação tenha sua tempestividade prolongada após o encerramento do período contábil, pois, em alguns casos, os usuários têm interesse em identificar e avaliar tendências.
- COMPREENSIBILIDADE: Para que uma informação seja compreensível, é necessário que ela seja clara e concisa. Há certas informações relevantes que são complexas e de difícil entendimento. Contudo, se a entidade deixar essas informações de fora dos relatórios contábil-financeiros, pode torná-los incompletos e potencialmente distorcidos (misleading). Portanto, nesse caso, a entidade deve informá-las.
- A aplicação das características qualitativas de melhoria não segue uma ordem preestabelecida e, em alguns casos, uma característica qualitativa de melhoria pode ter sua importância diminuída para que outra característica qualitativa de melhoria seja destacada.
- COMPARABILIDADE: é a característica qualitativa que permite que os usuários identifiquem e compreendam similaridades dos itens e as diferenças entre eles. Diferentemente de outras características qualitativas, a comparabilidade NÃO ESTÁ RELACIONADA COM UM ÚNICO ITEM, E EXIGE, NO MÍNIMO, DOIS ITENS. A informação contábil-financeira será mais útil se puder ser comparada com informação similar de outras entidades ou com informação similar da mesma entidade de outros períodos. VIDE EXEMPLO.
- Características Qualitativas Fundamentais: relevância e representação fidedigna.
Información
- Descripción
- Mapa Mental sobre CONTABILIDADE GERAL, creado por Walter Nkemjika el 30/04/2015.
- Creado por
- Walter Nkemjika
- Visitas
- 2
- Valoración
Más sobre Estrutura conceitual da contabilidade (CPC 00)