
Mapa mental
INVENTARIOS
Contenido del mapa
INVENTARIOS
SEGUN SU FORMA
- INICIAL
- El inventario inicial, es el que representa el valor de la existencia de mercancías aproximadamente en la fecha donde empezó el período contable. Se trata de una cuenta que se abre una vez que el control de los inventarios se lleva a cabo en base a los procedimientos especulativos y no tienen de nuevo movimientos hasta que se finalice el período contable cuando se cierre con cargo a costo de ventas o como ganancias y pérdidas de forma directa.Este inventario se refiere a uno de los activos con los costos más elevados que puede llegar a tener un negocio, en caso de que no sea manejado con el mayor de los cuidados y que se ajuste a un determinado comportamiento de ventas. En ese caso, puede que sea de mucha importancia para que se haga un favorable criterio que determine la diversidad de su amplitud, su profundidad y el tipo de negocio que realicen los productores y proveedores, entre otros.
- EJEMPLO
- El inventario inicial, es el que representa el valor de la existencia de mercancías aproximadamente en la fecha donde empezó el período contable. Se trata de una cuenta que se abre una vez que el control de los inventarios se lleva a cabo en base a los procedimientos especulativos y no tienen de nuevo movimientos hasta que se finalice el período contable cuando se cierre con cargo a costo de ventas o como ganancias y pérdidas de forma directa.Este inventario se refiere a uno de los activos con los costos más elevados que puede llegar a tener un negocio, en caso de que no sea manejado con el mayor de los cuidados y que se ajuste a un determinado comportamiento de ventas. En ese caso, puede que sea de mucha importancia para que se haga un favorable criterio que determine la diversidad de su amplitud, su profundidad y el tipo de negocio que realicen los productores y proveedores, entre otros.
- EJEMPLOS
- Por lo general corresponde al inventario final del periodo anterior. Por ejemplo, si queremos conocer el costo de venta del mes de noviembre, el inventario inicial será el que haya el primer día del mes de noviembre, que corresponde al inventario final determinado el 31 de octubre
- FINAL
- El inventario final es la cantidad de inventario que una compañía tiene en stock al final de su año fiscal. Está estrechamente relacionado con el costo final del inventario, que es la cantidad de dinero que se gastó para obtener estos productos en stockLa tendencia a que se incremente con el tiempo el saldo de un inventario final puede indicar que el inventario se está volviendo obsoleto, ya que esta cantidad debería permanecer aproximadamente igual a su proporción con respecto a las ventas. El inventario final se registra a su costo de adquisición. Sin embargo, si se descubre que el valor de mercado de los artículos del inventario ha disminuido, se debe registrar al menor valor, entre su costo de adquisición y el valor de mercado.
- EJEMPLO
- EJEMPLO
- El inventario final es la cantidad de inventario que una compañía tiene en stock al final de su año fiscal. Está estrechamente relacionado con el costo final del inventario, que es la cantidad de dinero que se gastó para obtener estos productos en stockLa tendencia a que se incremente con el tiempo el saldo de un inventario final puede indicar que el inventario se está volviendo obsoleto, ya que esta cantidad debería permanecer aproximadamente igual a su proporción con respecto a las ventas. El inventario final se registra a su costo de adquisición. Sin embargo, si se descubre que el valor de mercado de los artículos del inventario ha disminuido, se debe registrar al menor valor, entre su costo de adquisición y el valor de mercado.
- MATERIAS PRIMAS
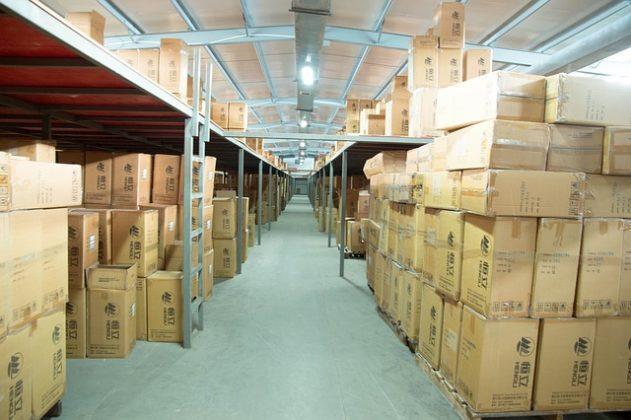
- En las empresas de manufactura se cuenta con un almacén de materia prima donde se encuentran todos los materiales necesarios para la fabricación de los productos. Es de vital importancia tener bien estructurado y organizado este almacén para garantizar a producción y otras áreas que los materiales llegaran en la cantidad y calidad que se requieren. Muchas veces se comienza con procesos sencillos de recibo y salida del material los cuales se llevan en papel o archivos Excel para su registro, pero conforme pasa el tiempo, la producción aumenta y el almacén crece, puede comenzar a ser complicado tener un buen control si no se implementa un sistema que aporte las funcionalidades necesarias para tener un inventario correcto.
- EJEMPLOS
- Empresas que suelen contar con este tipo de inventarios: empresas del sector alimentos como cárnicos, pescados y mariscos, lácteos, pastelerías; empresas del sector salud, tal como técnicos en prótesis dentales.
- EJEMPLOS
- En las empresas de manufactura se cuenta con un almacén de materia prima donde se encuentran todos los materiales necesarios para la fabricación de los productos. Es de vital importancia tener bien estructurado y organizado este almacén para garantizar a producción y otras áreas que los materiales llegaran en la cantidad y calidad que se requieren. Muchas veces se comienza con procesos sencillos de recibo y salida del material los cuales se llevan en papel o archivos Excel para su registro, pero conforme pasa el tiempo, la producción aumenta y el almacén crece, puede comenzar a ser complicado tener un buen control si no se implementa un sistema que aporte las funcionalidades necesarias para tener un inventario correcto.
- PRODUCTOS EN PROCESOS DE FABRICACION
- Un inventario en proceso es el trabajo que se ha iniciado la producción en una empresa de fabricación, pero que aún no se ha completado. Es un concepto importante para los departamentos de contabilidad, ya que tienen que tener en cuenta el valor del inventario en proceso de la misma manera que lo hacen con las materias primas y productos terminados.En general, los procesos de fabricación implican tres fases básicas. Las materias primas se compran a proveedores y se reciben en el inventario del almacén de la empresa o equipo de logística. Dado que la producción se lleva a cabo, los materiales se mueven fuera de ese inventario y son utilizados en la producción. Finalmente, los productos acabados se completan y están listos para la logística de salida y procesos de comercialización. En entre las materias primas y productos acabados, el inventario en proceso está en diversas etapas de desarrollo.
- EJEMPLOS
- Bienes fabricados por la empresa y destinados a la venta. EJEMPLO DE PRODUCTOS TERMINADOS: En una fábrica de calzado los zapatos, en una fábrica de muebles las mesas, armarios, etc. Productos terminados son las existencias que venden las industrias.
- EJEMPLOS
- Un inventario en proceso es el trabajo que se ha iniciado la producción en una empresa de fabricación, pero que aún no se ha completado. Es un concepto importante para los departamentos de contabilidad, ya que tienen que tener en cuenta el valor del inventario en proceso de la misma manera que lo hacen con las materias primas y productos terminados.En general, los procesos de fabricación implican tres fases básicas. Las materias primas se compran a proveedores y se reciben en el inventario del almacén de la empresa o equipo de logística. Dado que la producción se lleva a cabo, los materiales se mueven fuera de ese inventario y son utilizados en la producción. Finalmente, los productos acabados se completan y están listos para la logística de salida y procesos de comercialización. En entre las materias primas y productos acabados, el inventario en proceso está en diversas etapas de desarrollo.
- PRODUCTOS TERMINADOS
- Un producto terminado es cualquier bien que ha completado su proceso de fabricación, pero que aún no ha sido vendido o distribuido al cliente final.
- PRODUCTOS TERMINADOS
- odas las mercancías que un fabricante ha producido para vender a sus clientes. Lo constituye todos los artículos fabricados que están aptos y disponibles para su venta. Son todos aquellos bienes adquiridos por las empresas manufactureras o industriales, los cuales son transformados para ser vendidos como productos elaborados. Son productos totalmente acabados disponibles para la venta.
- Por ejemplo, un molino de harina produce harina. Para ello, compra granos como materia prima que se muelen y envasan, y luego se venden a panaderías como productos terminados. Para las panaderías, la harina es una materia prima utilizada para crear sus bienes terminados, pan y pasteles.
- odas las mercancías que un fabricante ha producido para vender a sus clientes. Lo constituye todos los artículos fabricados que están aptos y disponibles para su venta. Son todos aquellos bienes adquiridos por las empresas manufactureras o industriales, los cuales son transformados para ser vendidos como productos elaborados. Son productos totalmente acabados disponibles para la venta.
- SUMINISTRO DE FABRICA
- Son los materiales con los que se elaboran los productos, pero que no pueden ser cuantificados de una manera exacta (Pintura, lija, clavos, lubricantes, etc.).
- Empresas que podrían realizar este tipo de inventarios: empresas distribuidoras o comercializadoras de alimentos; así como empresas del sector salud como laboratorios, farmacias, hospitales, de venta de equipo médico, dentistas y ópticas.
- Son los materiales con los que se elaboran los productos, pero que no pueden ser cuantificados de una manera exacta (Pintura, lija, clavos, lubricantes, etc.).
- inventario de mercancias
- El inventario es el conjunto de mercancías o artículos que tiene la empresa para comerciar con aquellos, permitiendo la compra y venta o la fabricación primero antes de venderlos, en un periodo económico determinados. Deben aparecer en el grupo de activos circulantes.
- SEGURIDAD O DE RESERVA
- Cuando una empresa cuenta con un inventario de reserva o de seguridad brinda cierta tranquilidad o garantía ante algunos riesgos como, por ejemplo, la falta de productos a causa de alguna falla en el sector de producción o algún incremento inesperado en la demanda de los clientes. Una solución es contar con un buen stock de reserva para cubrir los riesgos de todo un año o dos, pero el costo de mantenimiento podría ser muy elevado. En caso contrario, si no se cuenta con la cantidad de productos necesarios se tendrá que asumir los costos por falta de stock. La clave del éxito está en encontrar el balance entre los costos y beneficios de cantidades y productos que se incluirán en dicho inventario de seguridad para cubrir la variabilidad de la demanda y el tiempo de reabastecimiento.
- DESACOPLAMIENTO
- nventario de desacoplamiento, es el que se requiere entre dos procesos u operaciones adyacentes cuyas tasas de producción no pueden sincronizarse; esto permite que cada proceso funcione como se planea.
- EN TRANSITO
- El inventario en tránsito es aquel que se encuentra entre los puntos de producción o almacenamiento cuando el transporte no es instantáneo. Si bien estas mercancías no se encuentran en algún almacén, ya han sido pagadas.
- CICLO
- Inventario de ciclo: es el inventario que se resulta cuando se producen más productos de los necesarios debido a que se han adquirido una mayor cantidad de materias primas con el objetivo de reducir costes de producción y que es mayor que la demanda actual.
- DE PREVICION O ESTACIONAL
- Inventario de previsión o estacional se acumula cuando una empresa produce más de los requerimientos inmediatos durante los periodos de demanda baja para satisfacer las de demanda alta. Con frecuencia, este se acumula cuando la demanda es estacional.
- DE PREVICION O ESTACIONAL
- Inventario de ciclo: es el inventario que se resulta cuando se producen más productos de los necesarios debido a que se han adquirido una mayor cantidad de materias primas con el objetivo de reducir costes de producción y que es mayor que la demanda actual.
- INICIAL
ANGIE SAMANTHA MONTENEGRO SAENZ
- SEGUN SU FUNCION
- Inventarios, ellos hacen parte fundamental en el desarrollo interno de una organización cualquiera (sin importar su actividad económica, dimensión, etc.), puesto que gracias a su buen manejo podemos implementar una flexibilidad en las operaciones que realizamos en cuanto al control en la fabricación y comercialización de muestras mercancías; por lo tanto, son tomados como una necesidad absoluta en la organización de nuestras existencias. Para muchas firmas, la cifra del inventario es el mayor de los activos circulantes. Los problemas de inventario pueden contribuir, y de hecho lo hacen, a las quiebras de los negocios. Cuando una firma solo falla en que involuntariamente se queda sin inventario, los resultados no son agradables. Si la firma es una tienda de menudeo, el comerciante pierde la utilidad bruta de este artículo. Si la firma es un fabricante, la falta de inventario (incapacidad de abastecer un artículo del inventario) podría en casos extremos, hacer que se detenga la producci
- SEGUN SU FUNCION
Imágenes y archivos del mapa
Información
- Descripción
- Mapa Mental sobre INVENTARIOS, creado por anguie samantha montenegro saenz el 19/05/2021.
- Creado por
- anguie samantha montenegro saenz · may 2021
- Actualizado
- 19 may 2021
- Visitas
- 0
- Valoración