
Mapa mental
control interno
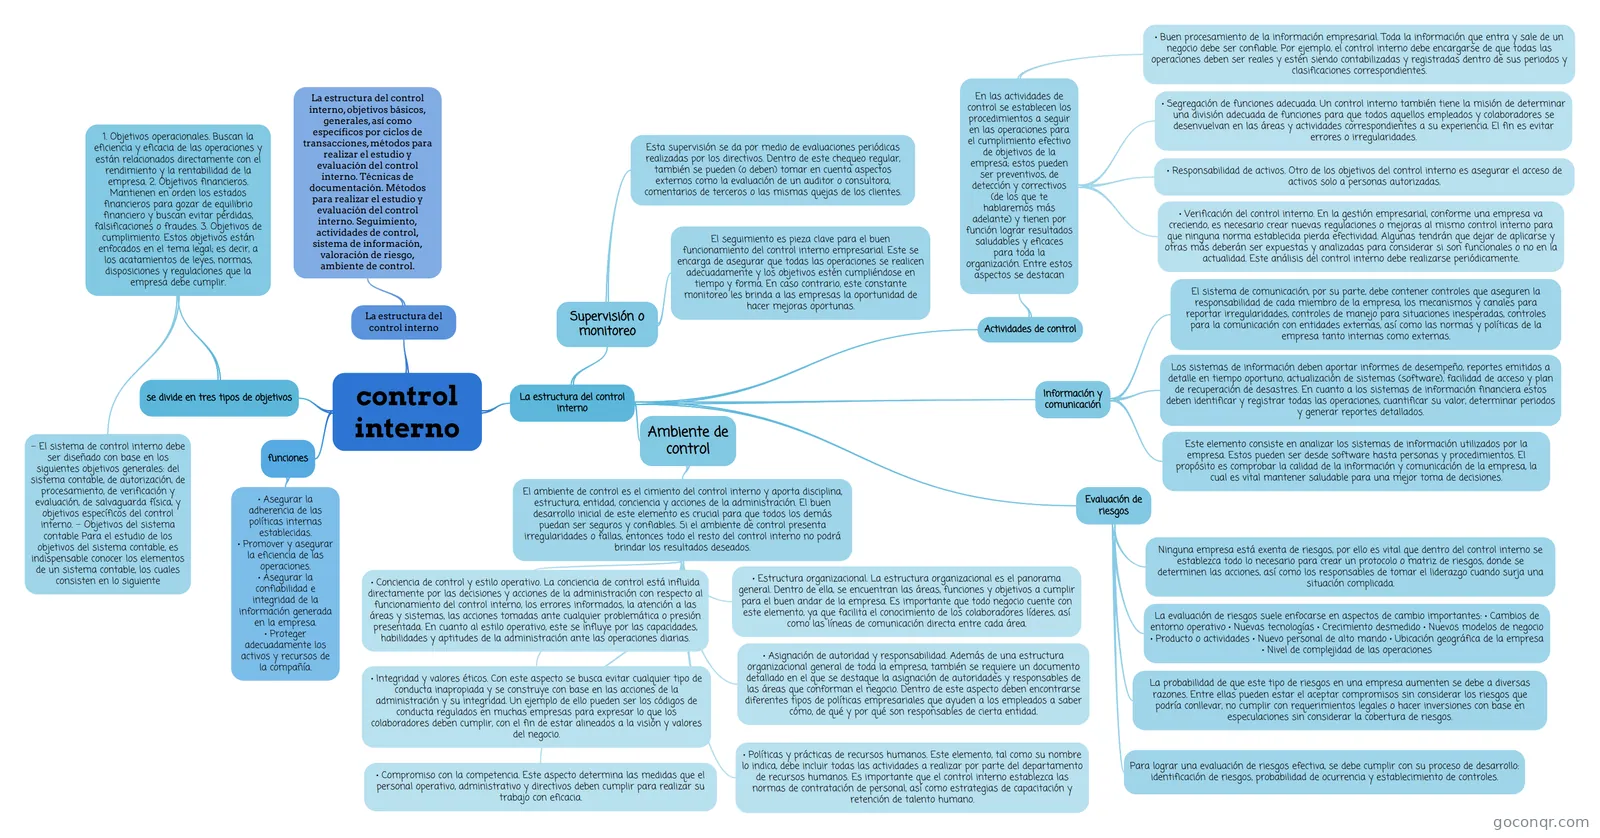
Mapa mental: control interno
Contenido del mapa
control interno
se divide en tres tipos de objetivos
- 1. Objetivos operacionales. Buscan la eficiencia y eficacia de las operaciones y están relacionados directamente con el rendimiento y la rentabilidad de la empresa. 2. Objetivos financieros. Mantienen en orden los estados financieros para gozar de equilibrio financiero y buscan evitar pérdidas, falsificaciones o fraudes. 3. Objetivos de cumplimiento. Estos objetivos están enfocados en el tema legal; es decir, a los acatamientos de leyes, normas, disposiciones y regulaciones que la empresa debe cumplir.
- − El sistema de control interno debe ser diseñado con base en los siguientes objetivos generales: del sistema contable, de autorización, de procesamiento, de verificación y evaluación, de salvaguarda física, y objetivos específicos del control interno. − Objetivos del sistema contable Para el estudio de los objetivos del sistema contable, es indispensable conocer los elementos de un sistema contable, los cuales consisten en lo siguiente
- 1. Objetivos operacionales. Buscan la eficiencia y eficacia de las operaciones y están relacionados directamente con el rendimiento y la rentabilidad de la empresa. 2. Objetivos financieros. Mantienen en orden los estados financieros para gozar de equilibrio financiero y buscan evitar pérdidas, falsificaciones o fraudes. 3. Objetivos de cumplimiento. Estos objetivos están enfocados en el tema legal; es decir, a los acatamientos de leyes, normas, disposiciones y regulaciones que la empresa debe cumplir.
funciones
- • Asegurar la adherencia de las políticas internas establecidas. • Promover y asegurar la eficiencia de las operaciones. • Asegurar la confiabilidad e integridad de la información generada en la empresa. • Proteger adecuadamente los activos y recursos de la compañía.
La estructura del control interno
- Ambiente de control
- El ambiente de control es el cimiento del control interno y aporta disciplina, estructura, entidad, conciencia y acciones de la administración. El buen desarrollo inicial de este elemento es crucial para que todos los demás puedan ser seguros y confiables. Si el ambiente de control presenta irregularidades o fallas, entonces todo el resto del control interno no podrá brindar los resultados deseados.
- • Conciencia de control y estilo operativo. La conciencia de control está influida directamente por las decisiones y acciones de la administración con respecto al funcionamiento del control interno, los errores informados, la atención a las áreas y sistemas, las acciones tomadas ante cualquier problemática o presión presentada. En cuanto al estilo operativo, este se influye por las capacidades, habilidades y aptitudes de la administración ante las operaciones diarias.
- • Integridad y valores éticos. Con este aspecto se busca evitar cualquier tipo de conducta inapropiada y se construye con base en las acciones de la administración y su integridad. Un ejemplo de ello pueden ser los códigos de conducta regulados en muchas empresas para expresar lo que los colaboradores deben cumplir, con el fin de estar alineados a la visión y valores del negocio.
- • Compromiso con la competencia. Este aspecto determina las medidas que el personal operativo, administrativo y directivos deben cumplir para realizar su trabajo con eficacia.
- • Estructura organizacional. La estructura organizacional es el panorama general. Dentro de ella, se encuentran las áreas, funciones y objetivos a cumplir para el buen andar de la empresa. Es importante que todo negocio cuente con este elemento, ya que facilita el conocimiento de los colaboradores líderes, así como las líneas de comunicación directa entre cada área.
- • Asignación de autoridad y responsabilidad. Además de una estructura organizacional general de toda la empresa, también se requiere un documento detallado en el que se destaque la asignación de autoridades y responsables de las áreas que conforman el negocio. Dentro de este aspecto deben encontrarse diferentes tipos de políticas empresariales que ayuden a los empleados a saber cómo, de qué y por qué son responsables de cierta entidad.
- • Políticas y prácticas de recursos humanos. Este elemento, tal como su nombre lo indica, debe incluir todas las actividades a realizar por parte del departamento de recursos humanos. Es importante que el control interno establezca las normas de contratación de personal, así como estrategias de capacitación y retención de talento humano.
- El ambiente de control es el cimiento del control interno y aporta disciplina, estructura, entidad, conciencia y acciones de la administración. El buen desarrollo inicial de este elemento es crucial para que todos los demás puedan ser seguros y confiables. Si el ambiente de control presenta irregularidades o fallas, entonces todo el resto del control interno no podrá brindar los resultados deseados.
- Evaluación de riesgos
- Ninguna empresa está exenta de riesgos, por ello es vital que dentro del control interno se establezca todo lo necesario para crear un protocolo o matriz de riesgos, donde se determinen las acciones, así como los responsables de tomar el liderazgo cuando surja una situación complicada.
- La evaluación de riesgos suele enfocarse en aspectos de cambio importantes: • Cambios de entorno operativo • Nuevas tecnologías • Crecimiento desmedido • Nuevos modelos de negocio • Producto o actividades • Nuevo personal de alto mando • Ubicación geográfica de la empresa • Nivel de complejidad de las operaciones
- Para lograr una evaluación de riesgos efectiva, se debe cumplir con su proceso de desarrollo: identificación de riesgos, probabilidad de ocurrencia y establecimiento de controles.
- La probabilidad de que este tipo de riesgos en una empresa aumenten se debe a diversas razones. Entre ellas pueden estar el aceptar compromisos sin considerar los riesgos que podría conllevar, no cumplir con requerimientos legales o hacer inversiones con base en especulaciones sin considerar la cobertura de riesgos.
- Información y comunicación
- Este elemento consiste en analizar los sistemas de información utilizados por la empresa. Estos pueden ser desde software hasta personas y procedimientos. El propósito es comprobar la calidad de la información y comunicación de la empresa, la cual es vital mantener saludable para una mejor toma de decisiones.
- El sistema de comunicación, por su parte, debe contener controles que aseguren la responsabilidad de cada miembro de la empresa, los mecanismos y canales para reportar irregularidades, controles de manejo para situaciones inesperadas, controles para la comunicación con entidades externas, así como las normas y políticas de la empresa tanto internas como externas.
- Los sistemas de información deben aportar informes de desempeño, reportes emitidos a detalle en tiempo oportuno, actualización de sistemas (software), facilidad de acceso y plan de recuperación de desastres. En cuanto a los sistemas de información financiera estos deben identificar y registrar todas las operaciones, cuantificar su valor, determinar periodos y generar reportes detallados.
- Actividades de control
- En las actividades de control se establecen los procedimientos a seguir en las operaciones para el cumplimiento efectivo de objetivos de la empresa; estos pueden ser preventivos, de detección y correctivos (de los que te hablaremos más adelante) y tienen por función lograr resultados saludables y eficaces para toda la organización. Entre estos aspectos se destacan
- • Buen procesamiento de la información empresarial. Toda la información que entra y sale de un negocio debe ser confiable. Por ejemplo, el control interno debe encargarse de que todas las operaciones deben ser reales y estén siendo contabilizadas y registradas dentro de sus periodos y clasificaciones correspondientes.
- • Segregación de funciones adecuada. Un control interno también tiene la misión de determinar una división adecuada de funciones para que todos aquellos empleados y colaboradores se desenvuelvan en las áreas y actividades correspondientes a su experiencia. El fin es evitar errores o irregularidades.
- • Responsabilidad de activos. Otro de los objetivos del control interno es asegurar el acceso de activos solo a personas autorizadas.
- • Verificación del control interno. En la gestión empresarial, conforme una empresa va creciendo, es necesario crear nuevas regulaciones o mejoras al mismo control interno para que ninguna norma establecida pierda efectividad. Algunas tendrán que dejar de aplicarse y otras más deberán ser expuestas y analizadas para considerar si son funcionales o no en la actualidad. Este análisis del control interno debe realizarse periódicamente.
- En las actividades de control se establecen los procedimientos a seguir en las operaciones para el cumplimiento efectivo de objetivos de la empresa; estos pueden ser preventivos, de detección y correctivos (de los que te hablaremos más adelante) y tienen por función lograr resultados saludables y eficaces para toda la organización. Entre estos aspectos se destacan
- Supervisión o monitoreo
- El seguimiento es pieza clave para el buen funcionamiento del control interno empresarial. Este se encarga de asegurar que todas las operaciones se realicen adecuadamente y los objetivos estén cumpliéndose en tiempo y forma. En caso contrario, este constante monitoreo les brinda a las empresas la oportunidad de hacer mejoras oportunas.
- Esta supervisión se da por medio de evaluaciones periódicas realizadas por los directivos. Dentro de este chequeo regular, también se pueden (o deben) tomar en cuenta aspectos externos como la evaluación de un auditor o consultora, comentarios de terceros o las mismas quejas de los clientes.
- Ambiente de control
La estructura del control interno
- La estructura del control interno, objetivos básicos, generales, así como específicos por ciclos de transacciones, métodos para realizar el estudio y evaluación del control interno. Técnicas de documentación. Métodos para realizar el estudio y evaluación del control interno. Seguimiento, actividades de control, sistema de información, valoración de riesgo, ambiente de control.
Información
- Descripción
- Mapa Mental sobre control interno, creado por Leididy Maite Graterol el 14/11/2022.
- Creado por
- Leididy Maite Graterol
- Visitas
- 0
- Valoración