
Mapa mental
NBR 14653 - 3
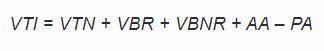
Contenido del mapa
NBR 14653 - 3
5. CLASSIFICAÇÃO DOS BENS, SEUS FRUTOS E DIREITOS
- Classificação dos imóveis rurais
- Dimensão
- Pequeno
- Até 4 módulos fiscais
- Médio
- Acima de 4 até 15 módulos fiscais
- Grande
- Acima de 15 módulos fiscais
- Pequeno
- Exploração
- Não explorado
- Agricultura
- Lazer e turismo
- Extrativismo
- Interesse ambiental
- Pecuária
- Silvicultura
- Agroindustrial
- Misto
- Dimensão
- Classificação dos componentes dos imóveis rurais
- Terras
- Benfeitorias
- Culturas
- Construções
- Obras e trabalhos de melhoria das terras
- Máquinas e equipamentos
- Fixos
- Removíveis
- Veículos
- Semoventes
- Animais de rebanhos que constituem patrimônio
- Recursos naturais
- Florestais
- Híbricos
- Minerais
- Frutos
- Rendas de exploração direta
- Aluguel
- Arrendamento
- Parcerias
- Direitos
- Servidões
- Usufrutos
- Concessões
- comodatos
- Direitos hereditários
- Direitos possessórios
- Classificação dos imóveis rurais
7. Atividades Básicas
- O avaliador deve esclarecer aspectos essenciais na contratação para definir o método e grau de fundamentação
- Finalidade
- Objetivo
- Prazo limite
- Condições a serem observadas (laudo de uso restrito)
- Etapas das atividades básicas
- Requisição e conhecimento da documentação
- Vistoria
- Coleta de dados
- Diagnóstico do mercado
- Escolha e justificativa dos métodos e critérios
- Tratamento dos dados
- Identificação do valor do bem
- Vistoria
- Caracterização da região
- Aspectos físicos
- Aspectos ligados à infraestrutura
- Sistema de transporte coletivo, escolas, facilidades de comercialização dos produtos, cooperativas, agroindústrias, assistência técnica agrícola, sistemas de armazenagem de produtos e insumos, comércio de insumo e máquinas agrícolas e rede bancária
- Estrutura fundiária, vocação econômica, disponibilidade de mão de obra
- Aspectos ligados às possibilidades e desenvolvimento local, posturas legais para utilização do solo, restrições físicas e ambientais condicionantes do aproveitamento
- Caracterização do imóvel
- Características gerais
- Denominação
- Dimensões
- Limites e confrontações
- Situação
- Destinação
- Recursos naturais
- Sistema viário interno
- Telefonia, rede de energia elétrica interna e externa
- Utilização econômica atual e condicionantes legais
- Ancianidade das posses
- Caracterização das terras
- Aspectos físicos
- Identificação pedológica
- Classificação das terras
- Condições legais
- Caracterização das construções e instalações
- Dimensões
- Aspectos construtivos
- Estado de conservação, idade estimada, vida útil
- Aspectos funcionais
- Condicionantes legais
- Caracterização das produções vegetais
- Estado vegetativo
- Estádio atual de desenvolvimento, estado fitossanitário, nível tecnológico
- Produtividades esperadas e riscos de comercialização
- Adaptação à região, considerando o risco de ocorrência de intempéries
- Condicionantes legais
- Plantios florestais comerciais podem ser caracterizados por meio de inventários florestais, com produto final fornecendo o volume de madeira por classes de sortimento, número de árvores e indicadores de qualidade da população amostrada
- Caracterização das obras e trabalhos de melhorias das terras
- Dimensões e quantidade
- Aspectos qualitativos e tecnológicos
- Estado de conservação, idade estimada e vida útil
- Aspectos funcionais
- Condicionantes legais
- Caracterização das máquinas e equipamentos
- Fabricante e tipo
- Características técnicas
- Estado de conservação e funcionalidade
- Caracterização das atividades pecuárias
- Espécie, raça e categoria dos animais
- Índices zootécnicos e aspectos sanitários
- Manejo, alimentação
- Caracterização de outras atividades
- Agroindústria
- Turismo rural
- Hotelaria
- Mineração
- Caracterização de ativos e passivos ambientais (parte 6 da NBR 14653)
- Recomenda-se a apresentação de serviços cartográficos ou topográficos, desenhos, fotografias, imagens satélites
- Características gerais
- Caracterização da região
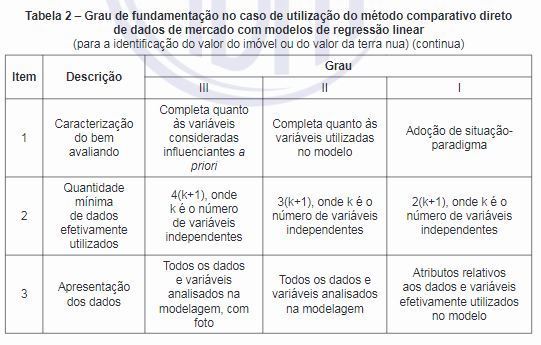
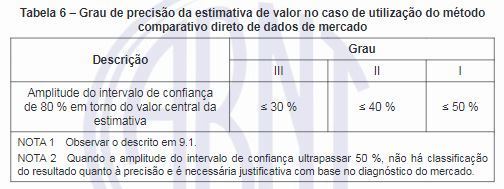
- Pesquisa para a utilização do método comp direto de dados de mercado
- Planejamento de pesquisa. (idem a parte 2)
- Identificação das variáveis do modelo (idem a parte 2)
- Levantamento de dados (idem a parte 2)
- Diagnóstico do mercado
- Escolha da metodologia
- Tratamento dos dados
- Fator
- Científico
- Identificação do valor de mercado
- Identificação de outras referência de valor
- O avaliador deve esclarecer aspectos essenciais na contratação para definir o método e grau de fundamentação
8. Metodologia Aplicável
- MCDDM (igual a parte 2)
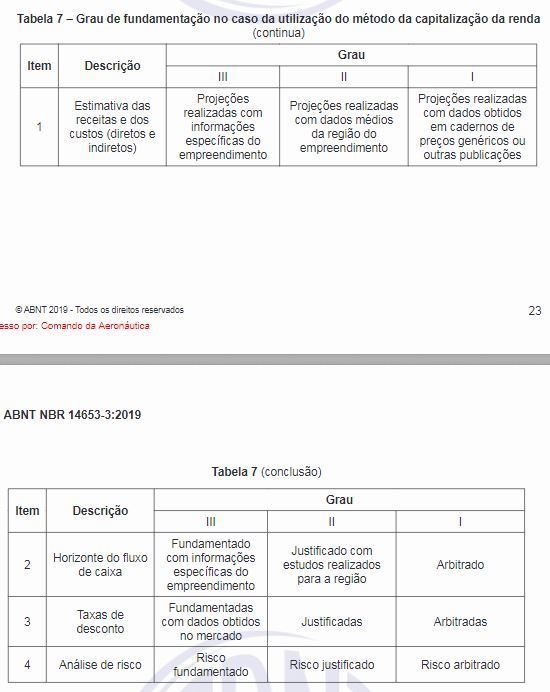
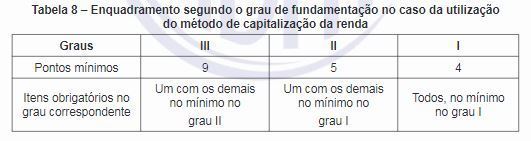
- Método da capitalização da renda (igual a parte 2)
- Método involutivo (igual a parte 2)
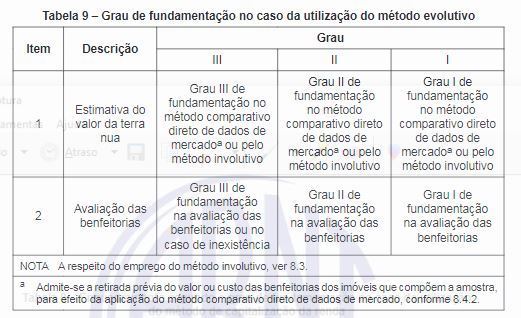
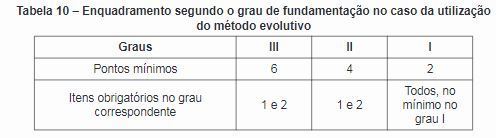
- Método evolutivo
- A composição do valor será a partir dos valores da terra nua, das benfeitorias reprodutivas e não reprodutivas, e das obras e trabalhos de melhorias das terras, bem como o passivo e o ativo ambiental
- Valor da terra nua = MCDDM
- Valor da benfeitoria = comp direto de custo, quantificação de custo ou capitalização da renda
- Avaliação da cultura e floresta plantada = Método da capitalização da renda
9.Especificação das avaliações
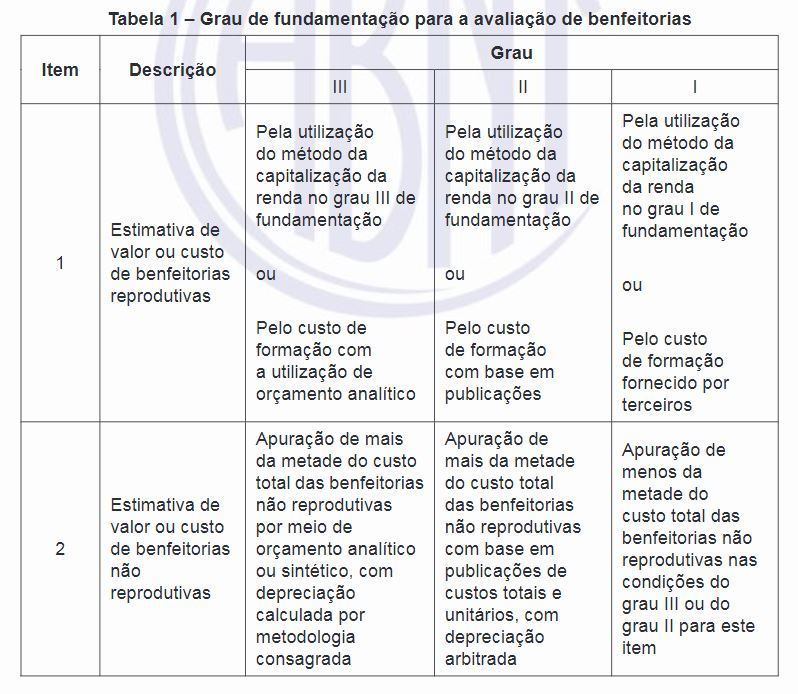
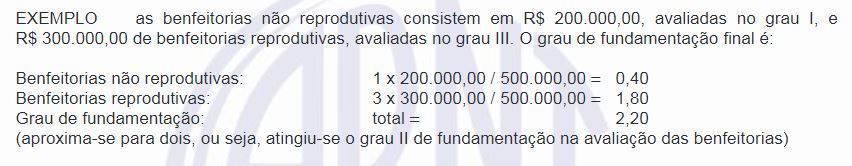
- Avaliação de benfeitorias
- MCDDM
- Capitalização da Renda
- Evolutivo
10. Procedimentos específicos
- Terra Nua
- Preferencialmente MCDDM
- Deve se informado se foi considerado ou não a existência de ativos ou passivos ambientais
- Fatores de homogeneização
- Para área, percentual de área aberta, escalas de fatores de classes de capacidade de uso, fatores de situação, localização, topografia, limitação de uso e recursos hídricos
- Construções e instalações
- Quando não usar o MCDde custo deverá utilizar o orçamento qualitativo e quantitativo
- Quando usado o método da quantificação de custo, podem ser utilizados orçamentos analíticos, caderno de preços ou planilhas de custo, compatíveis com mercados rurais
- Depreciação
- aspectos físicos
- Idade estimada, vida útil e estado de conservação
- aspectos funcionais
- Aproveitamento da benfeitoria no contexto socioeconômico do imóvel e da região em conjunto, a obsolescência e a funcionalidade
- aspectos físicos
- Pastagens
- Na avaliação em separado das pastagens plantadas, recomenda-se o emprego do custo de formação, com a aplicação de um fator de depreciação decorrente da diminuição da capacidade de suporte da pastagem
- Nos casos do pastoreio intensivo e das pastagens nativas, pode ser utilizado o método de capitalização da renda
- Pode ser utilizado o valor presente líquido dos valores médios regionais de arredamento de pastagens das mesmas condições, pelo período restante de sua vida útil, deduzidos os custos diretos e indiretos, inclusive o custo da terra
- Culturas
- Na avaliação em separado das culturas, recomenda-se o emprego do método da capitalização da renda para a identificação do valor econômico
- Recomenda-se que o valor econômico corresponda ao valor presente líquido de um fluxo de caixa, resultante de receitas e despesas inerentes ao bem, descontada a uma taxa de atratividade de igual risco, considerado o prazo do ciclo da cultura
- No caso de culturas de ciclo longo em sua fase inicial ou nas de ciclo curto, admite-se utilizar, alternativamente ao método da capitalização da renda, o custo de formação, efetivado até a data da avaliação, deduzidas eventuais receitas intermediárias
- Florestas nativas
- MCDDM
- Quando existir utilização econômica autorizada pelo órgão competente, pode ser utilizado o método de capitalização da renda
- Terras avaliadas em conjunto com benfeitorias
- MCDDM ou capitalização da renda
- Equipamentos e máquinas agrícolas
- MCDDM
- Obras e trabalhos de melhoria das terras
- Custo de reedição
- Desapropriações
- Frutos e direitos
- MCDDM ou pela aplicação de taxa de rentabilidade sobre o valor do capital envolvido
- Servidões rurais
- Classificação
- Finalidade
- Passagem de estradas
- Passagem de linha de energia ou telefonia
- Passagem de tubulação
- Intervenção física
- Aparente
- Não aparente
- Posição em relação ao solo
- Subterrânea
- Superficial
- Aérea
- Duração
- Cíclica
- Temporária
- Perpétua
- Finalidade
- Valor da indenização
- Corresponde ao valor presente líquido, da perda da renda causada ao imóvel, considerada a sua destinação ou a sua vocação econômica. Pode ser usado uma porcentagem do valor da terra nua, desde que justificado
- Prejuízos relativos às construções, instalações, obras e trabalhos de melhoria das terras atingidas pela faixa de servidão devem ser avaliadas
- Classificação
- Recursos hídricos
- Método da capitação de renda, quando houver exploração econômica, ou como uma variável no modelo de regressão linear
- Laudo Técnico de constatação
- Para fins cadastrais e tributário, no caso de identificação de valor
- Terra Nua
11. Apresentação de laudos de avaliação
- Deve conter no mínimo
- Estabelecido na parte 1
- Roteiro de acesso ao imóvel
- Planta esquemática de localização
- Descrição da região
- Classificação dos bens avaliando
- Pode ser incluído: documentação dominial ou possessória, fotografias do avaliando, imagens satélite, plantas das benfeitorias, levantamentos topográficos e relatórios dos aplicativos utilizados nos cálculos
- Deve conter no mínimo
Imágenes y archivos del mapa
Información
- Descripción
- Avaliação de imóveis rurais
- Creado por
- marina gomes
- Visitas
- 44
- Etiquetas
- Valoración