
Test
DBG Art. 18, selbständige Erwerbstätigkeit
Este test tiene tipos de pregunta que se abren en el reproductor de siempre.
Preguntas del test (29)
1Welche Rechtsformen gelten als selbstständige Erwerbstätigkeit und sind steuerlich keine eigenen Steuersubjekte.
- AAktiengesellschaft, GmbH
- BEinzelunternehmung, Kollektivgesellschaft, Kommanditgesellschaft
- CVereine, Stiftungen
- DWohneigentümergemeinschaften
2DBG Art. 18 Grundsatz
1 Steuerbar sind alle Einkünfte aus einem Handels-, Industrie-, Gewerbe-, Land- und Forstwirtschaftsbetrieb, aus [blank_start]einem freien Beruf[blank_end] sowie aus jeder anderen selbständigen Erwerbstätigkeit.- Aeinem freien Beruf
- BLiegenschaftsetrag
- CDividenden
3DBG Art. 18 Grundsatz
2 Zu den Einkünften aus selbstständiger Erwerbstätigkeit zählen auch [blank_start]alle Kapitalgewinne[blank_end] aus Veräusserung,- Aalle Kapitalgewinne
- Bprivaten Kapitalgewinne
4Der Begriff der selbständigen Erwerbstätigkeit ist nicht im DBG umschrieben. Die Unterscheidung zu der unselbständigen Erwerbstätigkeit (Arbeitnehmer), der Ausübung eines Hobbys oder der Verwaltung des Privatvermögens wird damit der Rechtsprechung und der Lehre überlassen. Welche Kriterien fehlen auf dem Bild?
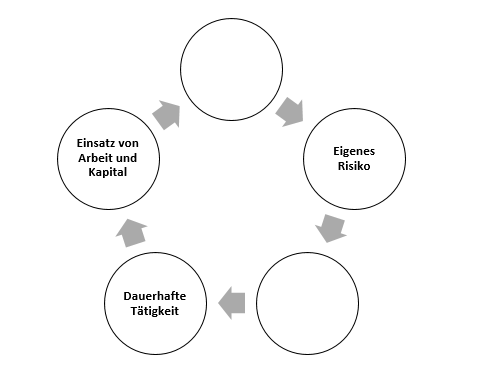
- AMarktauftritt und Gewinnabsicht
- BQualität der Leistung und Dauer der Arbeitszeit
- CFerien- und Ueberzeitregelung
5Grundsätzlich ergibt sich nach bundesgerichtlicher Auffassung bereits aus der [blank_start]Häufigkeit der Veräusserungshandlungen[blank_end]
sowie aufgrund der Planmässigkeit des Vorgehens deren Gewerbsmässigkeit. Diese kann allerdings ausnahmsweise schon dann bejaht werden, wenn es sich um einen einmaligen Liegenschaftsverkauf handelt, sofern die getätigte Grundstücksveräusserung über die schlichte Verwaltung von Privatvermögen hinausgeht (vgl. BGE 104 Ib 168 ff.).- AHäufigkeit der Veräusserungshandlungen
- BAnzahl vermieteten Objekte
6Die realisierten Gewinne aus gewerbsmässigem Liegenschaftenhandel unterliegen für Privatpersonen zusätzlich auf Bundesebene der ordentlichen [blank_start]Einkommenssteuer[blank_end] (neben der kantonalen Besteuerung) sowie den Sozialversicherungsabgaben.
- AEinkommenssteuer
- BGrundstückgewinnsteuer
- CGewinnsteuer
- DKapitalsteuer
7Die steuerpflichtige Privatperson erzielt steuerbares Einkommen aus [blank_start]selbstständiger Erwerbstätigkeit[blank_end], wenn sie Grundstücke nicht bloss im Rahmen der Verwaltung des Vermögens oder unter Ausnützung einer sich zufällig bietenden Gelegenheit veräussert, sondern dies systematisch betreibt mit der Absicht, einen Gewinn zu erzielen.
- Aselbstständiger Erwerbstätigkeit
- Bprivaten Kapitalgewinnen
- Ceinem Angestelltenverhälltnis
8Grundsatz
Weder Gewinne auf [blank_start]privaten Immobilien[blank_end] noch solche auf beweglichem Privatvermögen werden gestützt auf das Bundesgesetz über die direkte Bundessteuer (DBG) besteuert (Art. 16 Abs. 3 DBG). Kantonale Bestimmungen bleiben vorbehalten.- Aprivaten Immobilien
- BGeschäftsliegenschaften
9Ebenso wie im Recht der direkten Bundessteuer unterliegen Kapitalgewinne, die bei der Veräusserung von Grundstücken
des Geschäftsvermögens erzielt werden oder aus gewerbsmässigem Liegenschaften Handel stammen, in den Kantonen mit [blank_start]dualistischem System[blank_end] der ordentlichen Einkommenssteuer und werden zum übrigen Einkommen hinzugerechnet- Adualistischem System
- Bmonistischem System
10In den Kantonen mit [blank_start]monistischem[blank_end] System werden die Gewinne aus der Veräusserung von Grundstücken des Geschäftsvermögens oder aus gewerbsmässigem Liegenschaften Handel grundsätzlich mit der Grundstückgewinnsteuer erfasst.
- Amonistischem
- Bdualistischen
11Die Steuerbehörden gehen in jedem Fall von einer privaten Vermögensverwaltung bzw. von steuerfreien privaten Kapitalgewinnen aus, wenn die realisierten Kapitalgewinne weniger als [blank_start]50%[blank_end] des Reineinkommens in der Steuerperiode betragen
- A50%
- B15%
- C80%
12OR Art. 957 Pflicht zur Buchführung und Rechnungslegung:
1. Einzelunternehmen und Personengesellschaften, die einen Umsatzerlös von mindestens [blank_start]500 000[blank_end] Franken im letzten Geschäftsjahr erzielt haben;
2.juristische Personen.- A500 000
- B100'000
- C20'000
13DBG Art. 125 Beilagen zur Steuererklärung
2 Natürliche Personen mit Einkommen aus selbständiger Erwerbstätigkeit müssen der Steuererklärung wenn eine kaufmännische Buchhaltung fehlt, Aufstellungen über Aktiven und Passiven, [blank_start]Einnahmen und Ausgaben[blank_end] sowie Privatentnahmen und Privateinlagen beilegen.- AEinnahmen und Ausgaben
- BSämtliche Kontenblätter
- CDebitorenbuchhaltung
14Bei einer Bilanzänderung werden Werte einer [blank_start]handelsrechtskonformen[blank_end] Bilanz durch andere, ebenfalls handelsrechtlich korrekte Werte ersetzt. Die Verbindlichkeit der handelsrechtskonformen Jahresrechnung verbietet es der Steuerverwaltung, nach Einreichen der Steuererklärung auf eine geänderte Bilanz einzugehen. Der Steuerpflichtige ist an die korrekt verbuchten und der Steuerverwaltung zur Veranlagung vorgelegten Tatsachen gebunden.
- Ahandelsrechtskonformen
- Bhandelsrechtswidrigen
15Durch die Bilanzberichtigung wird ein [blank_start]handelsrechtswidriger[blank_end] Bilanzansatz beseitigt, die Bilanz mithin korrigiert und berichtigt. In diesem Falle ist die Bilanz handelsrechtswidrig, weshalb sie für die Veranlagung nicht massgeblich sein kann. Eine steuerliche Berücksichtigung der Bilanzberichtigung ist deshalb nötig.
- Ahandelsrechtswidriger
- Bhandelsrechtskonformer
16Verluste aus der Veräusserung von Vermögenswerten werden nur im [blank_start]Geschäftsbereich[blank_end] einkommensteuerrechtlich beachtet.
- AGeschäftsbereich
- BPrivatbereich
17Im interkantonalen und internationalen Steuerrecht wird bewegliches Geschäftsvermögen am [blank_start]Geschäftsort[blank_end] steuerbar.
- AGeschäftsort
- BWohnort
18DBG Art. 27 Allgemeines
1 Bei selbständiger Erwerbstätigkeit werden die geschäfts- oder berufsmässig begründeten
Kosten abgezogen.
b. die eingetretenen und verbuchten Verluste auf [blank_start]Geschäftsvermögen[blank_end];- AGeschäftsvermögen
- BPrivatvermögen
19Nicht abziehbar sind Zahlungen von [blank_start]Bestechungsgeldern[blank_end].
- ABestechungsgeldern
- BRaumkosten
- CKapitalzinsen
- DWerbekosten
20DBG Art. 28 Abschreibungen
1 Geschäftsmässig begründete Abschreibungen von Aktiven sind zulässig, soweit sie [blank_start]buchmässig[blank_end] oder, wenn eine kaufmännische Buchhaltung fehlt, in besonderen Abschreibungstabellen ausgewiesen sind.- Abuchmässig
- Bin der Steuererklärung
21DBG Art. 28 Abschreibungen
3 Abschreibungen auf Aktiven, die zum Ausgleich von Verlusten aufgewertet wurden, können nur vorgenommen werden, wenn die [blank_start]Aufwertungen[blank_end] handelsrechtlich zulässig waren und die Verluste im Zeitpunkt der Abschreibung nach Artikel 31 Absatz 1 verrechenbar gewesen wären.- AAufwertungen
- BAbschreibungen
- CVerluste
22Sofortabschreibungen können nur
- Aim Anschaffungsjahr geltend gemacht werden.
- Bin den ersten drei Jahren nach der Anschaffung geltend gemacht werden
- Ckönnen steuerlich nicht geltend gemacht werden.
23Sofortabschreibungen können nur
- AAuf dem Anlagevermögen geltend gemacht werden.
- BAuf dem Umlaufvermögen geltend gemacht werden.
- CAuf dem mobilen Anlagevermögen geltend gemacht werden.
- DAuf den Warenvorräten geltend gemacht werden.
24Die Delkredere auf Auslandguthaben in Schweizerfranken beträgt
- A5%
- B10%
- C15%
25Die Rückstellung für Garantiearbeiten beträgt höchstens
- A2% auf dem Gesamtumsatz.
- B2% vom garantiepflichtigen Umsatz.
- C2% vom geschätzten Aufwand.
26Bei der Ersatzbeschaffung können die stillen Reserven auf die Erworbenen Anlagegüter übertragen werden, wenn
- Aes sich um betriebsnotwendiges Anlagevermögen handelt.
- Bdas Verkaufte Gut und das Ersatzgut identisch sind.
- Cwenn die Ersatzbeschaffung innert fünf Jahren durchgeführt wird.
27Eine Maschine mit einem Buchwert von CHF 100'000 wird für 250'000 verkauft. Es wird eine neue Maschine für CHF 300'000 gekauft. Wie viel beträgt beträgt der Buchwert der neuen Maschine nach Ersatzbeschaffung.
- A300'000
- B150'000
- C250'000
- D100'000
28Eine Maschine mit einem Buchwert von CHF 100'000 wird für 250'000 verkauft. Es wird eine neue Maschine für CHF 160'000 gekauft. Wie viel beträgt beträgt der Buchwert der neuen Maschine nach Ersatzbeschaffung.
- A160'000
- B150'000
- C100'000
- D250'000
29DBG Art. 31 Verluste
1 Verluste aus den [blank_start]sieben[blank_end] der Steuerperiode (Art. 40) vorangegangenen Geschäftsjahren können abgezogen werden, soweit sie bei der Berechnung des steuerbaren Einkommens dieser Jahre nicht berücksichtigt werden konnten.- Asieben
- Bdrei
- Czehn
Información
- Descripción
- Die Teilnehmen können eine selbständige Erwerbstätigkeit von einem Hobby unterscheiden.
- Autor
- Daniel Kojan
- Idioma
- Deutsch
- Visitas
- 73
- Etiquetas
- Valoración
- Aún sin valoraciones Valora este test