
Flashcards
MAPA MODULOS DEFINITIVO
Cards in this deck (20)
- 1PYMES: Es un termino que se usa regularmente para referirse a diferentes empresas pequeñas.La IASB definió las Pymes como entidades sin obligación publica de rendir cuentas, pero debido a diferentes interpretaciones decidió optarse por llamarlas pequeñas y medianas empresas
- 2Entidades que no tienen obligación publica de rendir cuentas, publican estados financieros con propósito de información general para usuarios externos.
- 3Rinde cuentas :Sus instrumentos de deuda o de patrimonio, se negocien o este prontos a negociarse en un mercado de valoresTienen activos en calidad de fiducia para terceros, bancos fondos de inversion o intermediarios de bolsa,
- 4BASE CONTABLE DE ACUMULACION O DEVENGODescribelos efectos de las transacciones y demas sucesos y circunstancias en los recursos economicos y las reclamaciones en una entidad que informa en dichos periodos.
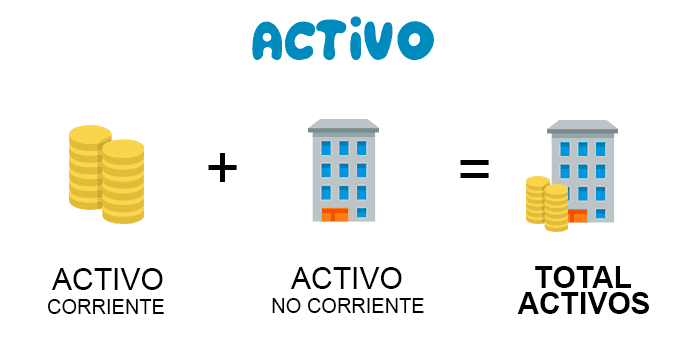
- 5RECONOCIMIENTO DE ACTIVOSUna entidad reconocera un activo cuando sea probable que de el mismo se obtengan beneficios futuroa para la entidad, dicho activo debe tener un valor que se pueda medir de manera fiable
- 6RECONOCIMIENTO DE PASIVOSLa entidad recocnocera un pasivo cuando este tiene la obligacion de informar que tiene como resultado como suceso pasado,que el importe de la liquidacion pueda medirse de forma fiable.
- 7RECONOCIMIENTO DE INGRESOSEl reconocimiento de los ingresos es cuando hay un incremento en un activo o un decremento en el pasivo.
- 8RECONOCIMIENTO DE LOS GASTOSLos gastos sera reconocidos cuando haya ocurrido un decremento en los activos y un incremento en un pasivo
- 9MEDICION EN EL RECONOCIMIENTO INICIALUna entidad medira los activos y pasivos al costo historico, amenos de que las niff indiquen que esta medida se realizaran sobre otra base tal como el valor razonable
- 10MEDICION POSTERIORUna entidad reconocera los activos y pasivos financieros segun los instrumentos financieros basicos,se mediran sobre el valor razonable a menos de que las niff indiquen otra base la cual seria el costo o costo amortizado
- 11Proporcionan información sobre situación financiera es decir el desempeño que esta tiene , el rendimiento es decir el resultado de la operación y la variación de entrada y salida de dinero en cierto periodo.COMPRESIBILIDAD
Debe ser entendible por personas que tengan un nivel razonable de conocimientos de la actividad de la empresa, aunque hubiese información difícil esta también es necesaria así no sea totalmente comprensible. - 12—RELEVANCIA
La información debe ser importante y destacarse, para poder tomar decisiones sobre ella, en especial sobre la Utilidad que se obtuvo ya que con ella se toman decisiones para el siguiente periodo
- 13MATERIALIDAD o IMPORTANCIA RELATIVA Estas dependen de el tipo de error y de el monto de la cuenta, esta determina si la información se va a revelar en las notas o no dependiendo de su importancia.
- 14FIABILIDAD Cuando no existen errores grandes en la información que se presenta puede llegar a ser fiable.Lo que se pretende es mostrar una foto de la situación de una empresa, por lo tanto, si se tiene un objetivo al presentar las cosas de una forma debe tenerse cuidado de que siga siendo fiable aunque el objetivo sea la toma de ciertas decisiones.
- 15ESENCIA SOBRE FORMA Los hechos económicos deben presentarse según su significado por encima de lo que la ley establece, dependiendo si existiera alguna diferenciaPor ejemplo si se tienen libranzas en una compañía no de debería causar una cuenta por pagar del pasivo a la empresa debido a que la libranza es del trabajador 1365 debería usarse, debido a que en realidad la compañía solo permite el aval para que se realice el descuento pero no debe nada a el banco.
- 16PRUDENCIA Debe tenerse en cuenta primero si realmente el hecho económico ocurrió para que no se exprese bajo cierta incertidumbre, esta no permite errores.INTEGRIDAD
No debe omitirse ninguna información referente a la actividad económica, si ese fuese el caso haría que la información fuese falsa o equivocada. - 17COMPARABILIDAD Debe ser posible identificar las tendencias que tiene la compañía al cierre de cierto periodo, o con alguna otra entidad, es importante que la forma de transmitir la información no cambie.OPORTUNIDAD
Esta cualidad lo que indica es que toda la información contable debe ir en el tiempo determinado para su presentación como impuestos o el cierre contable - 18Por ejemplo, si gerencia necesita tomar decisiones sobre los mismos y la información no esta lista podría ocurrir una falta de relevancia de la misma.EQUILIBRIO COSTO BENEFICIO
Por estas razones, es difícil aplicar una prueba de costo-beneficio en cada caso particular. No obstante, los elaboradores de normas contables en particular, así como los que preparan los estados financieros y los usuarios en general, deben ser conscientes de esta restricción.
- 19ACTIVO Es un elemento que tiene una entidad debido a suceso pasados de el cual se espera obtener beneficios económicosPASIVO
Es una obligación implicita que tiene la entidad, que para cancelarla, debe desprenderse de recursos.
PATRIMONIO
Es la parte que queda de todos los activos al restarle lo que de debe pagar. - 20—
Information
- Description
- Flashcards on MAPA MODULOS DEFINITIVO, created by Laura Camila Castro Salas on 02/05/2020.
- Created by
- Laura Camila Castro Salas
- Views
- 0
- Rating