Mind map
Costos por ordenes de trabajo y costos por procesos
Map content
Costos por ordenes de trabajo y costos por procesos
Costos por ordenes de trabajo
- 1. ¿Qué es?
- Es un sistema que acumula los costos para cada orden, lote o pedido que sea físicamente identificable a medida que avanza su producción
- 2. ¿Cómo se hace?
- 1. Previo a la iniciación de la producción se debe haber expedido una orden que se identifica con un número interno.
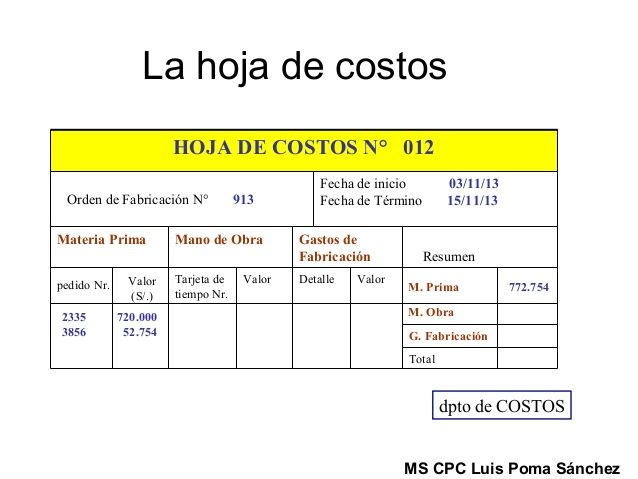
- 2. Posteriormente cuando se agregan los elementos del costo, se lleva una relación estadística de los insumos consumidos en cada orden y se acumulan en un formato conocido como hoja de costos
- 3. Los costos se registran a medida que la orden transita por los diferentes departamentos de producción
- 3. ¿Cuando se hace?
- Se utiliza cuando se pueden fabricar diversas clases de productos y sus costos se acumulan de acuerdo con las especificaciones del cliente
- 4. ¿Donde se hace?
- Empresas que fabrican diversas clases de productos y entre si son diferentes
- 1. ¿Qué es?
Costos por procesos
- 1. ¿Qué es?
- Es un sistema de costeo utilizado para medir los costos de manufactura durante un periodo controlable y luego distribuirlos entre el número de unidades manufacturadas durante ese periodo
- 2. ¿Cómo se hace?
- En este sistema cada orden dispone de un tiempo determinado de iniciación y terminación.
- 3. ¿cuando se hace?
- Se utiliza para calcular los costos unitarios de productos manufacturados a través de un proceso continuo de producción
- 4. ¿Dónde se hace
- En empresas que fabrican un solo producto o cuando la diferencia entre los tipos de producto no es sustancial
- 1. ¿Qué es?
Similitudes entre ambos sistemas
- 1. Los dos sistemas de costos utilizan las mismas cuentas: productos terminados, productos en proceso, materias primas, costo de ventas, nómina de fábrica, costos indirectos
- 2. Los flujos de costos y los flujos de producción operan de la mima manera en ambos sistemas
- 3. Los objetivos de ambos sistemas de costos son los mismos: proveer un mecanismo para determinar el costo unitario del producto fabricado; proporcionar información para la planeación y el control de los costos y la toma de decisiones; y asignar los costos de materias primas, mano de obra
- 4. En ambos sistemas de costos se utilizan básicamente los mismos documentos y formatos para el control y manejo de los elementos de coto: orden de compra, requisición de materias primas, tarjeta de reloj, planilla de pago de salarios, tarjeta de tiempo, planilla de distribución de la mano de obra