Mind map
REGIMENES ADUANEROS
Map content
REGIMENES ADUANEROS
TEMPORALES DE IMPORTACION Y DE EXPORTACION
- FRACCION II HASTA POR 6 MESES
- a) siempre que sean utilizados directa mente por personal b) las de envases de mercancias que hubieran introduccion al pais
- c) las de vehiculos de las misiones diplomaticas y consulares extranjeras y de oficinas
- los seis meses se conputaran entrada y salida multiple afectadas dentro del periodo
- d) las de muestra a conocer mercancias siempre que cumplan requisitos
- FRACCION I HASTA POR 1 MES
- los remolques y semirremolques plataformas adaptadas al medio de trasporte siempre que trasporte en territorio nacional
- FRACCION III HASTA POR 1 AÑO
- a) las destinadas a convenciones congresos internacionales
- b) las destinadas a eventos culturales o deportivos patrocinadas por entidades publicas
- c) las de enseres ,utileria y demas publico de equipo necesario para la filmacionsiempre que se usen en la industria cinematografica
- d) las de vehiculos de de prueba , siempre que la importacion se efectue por un fabricante autorizado
- e) las de mercancia prevista por los convenios internacionales de los que mexico sea parte asi como las que sean para uso oficial de las misiones diplomaticas
- FRACCION IV POR EL PLAZO QUE DURE LA CONDICION
- FRACCION II HASTA POR 6 MESES
DEPOSITO FISCAL
- el regimen de deposito fiscal consiste en el almacenamiento de mercancias de procedencia extranjera o nacional en el almacenes generales de deposito que puedan prestar este servicio en los terminos de la ley general de organizaciones y actividades auxiliares del credito y ademas sea autorizados para ello , por las autoridades aduaneras
- I. Deberan destinar dentro al almacen , instalaciones que reunan las especificaciones que señale la secretaria
- II. Deberan contar con equipo de conputo y de transmision de datos que permita su enlace con el de la secretaria asi como llevar un registro permanente y simultaneo
- las mercancias en deposito fiscal podran retirarse del lugar de almacenamiento para:
- I. Importarse definitiva mente si no son de procedencia extranjera
- II. Exportarse definitivamente si son de procedencia extranjera
- III. Retronarse al extranjero las de esa procedencia o reicorporarse sl mercado las de origen nacional , cuando los beneficiarios se destinan de este regimen.
- el regimen de deposito fiscal consiste en el almacenamiento de mercancias de procedencia extranjera o nacional en el almacenes generales de deposito que puedan prestar este servicio en los terminos de la ley general de organizaciones y actividades auxiliares del credito y ademas sea autorizados para ello , por las autoridades aduaneras
TRANSITO DE MERCANCIAS
- El regimen de transito consiste en el traslado de mercancias , bajo control fiscal , de una aduana nacional a otra
- Se considera que el transito de mercancias es interno cuando se realice conforme a alguno de los suguientes supuestos :
- la aduana de entrada envie las mercancias de procedencia extranjeras a la aduana que se encarge del despacho para importacion
- la aduana de despacho envie las mercancias nacionales o nacionalizadas ala aduana de salida . para su exportacion
- El transito interno para la importacion de bienes de de consumo final solo procederan en los terminos y con las condiciones que señale el reglamento
- El transito interno de mercacias debera efectuarse dentro delos plazos maximos de tras lado que establesca el el servicio de administracion tributaria mediante reglas
ELABORACION , TRANSFORMACION O REPARACION EN RECINTO FISCALIZADO
- El regimen de elaboracion , trasformacion o reparacion en recionto fescalizado consiste en la intrioduccion de mercancias extranjeras o nacionales a dichos para su e laboracion , trasfomacion o reparacion , para ser retornables al extranjero o para ser exportadas respectivamente
- las autoridades aduaneras podran autorizar que dentro de los recintos fiscalizados , las mercancias en ellos almacenadas puedan ser objeto de elaboracion , o oreparacion en los terminos de este articulo
- Cuando retornen al extranjero los productos resultantes de los procesos de elaboracion trasformacion o reparacion , en los casos previstos en el articulo 63-A de esta ley , se pagara el impueto general de importacion
- El regimen de elaboracion , trasformacion o reparacion en recionto fescalizado consiste en la intrioduccion de mercancias extranjeras o nacionales a dichos para su e laboracion , trasfomacion o reparacion , para ser retornables al extranjero o para ser exportadas respectivamente
RECINTO FISCALIZADO ESTRATEGICO
- Las personas que tengan el uso o goce de inmuebles ubicados dentro del recionto fiscalizado estrategico habilitado en los terminos del articulo 14-D de esta ley podra solisitar la autorizacion para destinar mercancias al regimen de recinto fiscalizados estrategico
- El regimen de recinto fiscalizado estrategico consiste en la itrduccion , por tiempo limitado , de mercancias extranjeras , nacionales o nacionalizadas , a los recintos fiscalizados estrategicos para ser objeto de manejo , almacenaje ,custodia ,exhibicion , evnta , distribucion elaboracion trasformacion o reparacion y se sujetara a los siguiente:
- I. No se pagaran los impuestos al comercio exterior ni las cuotas compensatorias , salvo tratandose de mercancias extranjeras , en los casos previstos en el articulo 63-A de esta ley
- II. No estan sujetadas al cumplimiento de las regulaciones no arancelarias y normas oficiales mexicanas excepto las expedidas en materia de sanidad y vegetal , salud publica medio ambiente y seguridad nacional
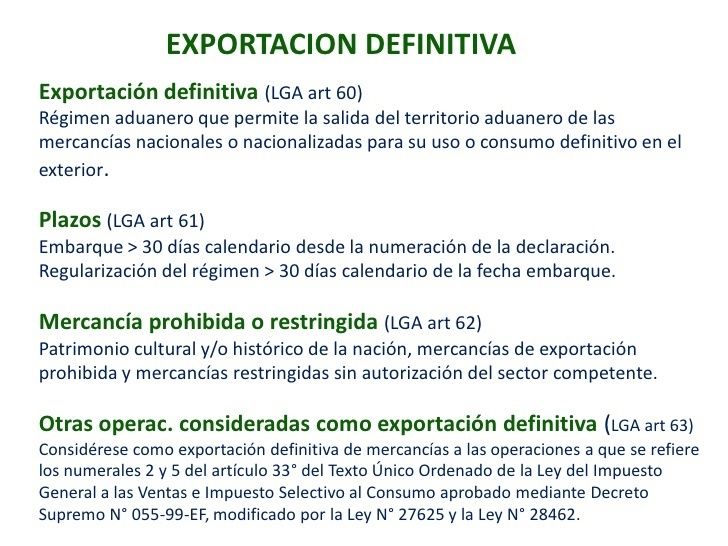
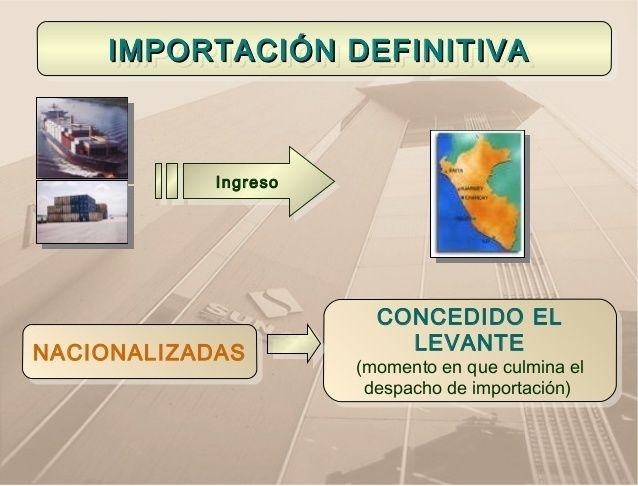
exportaciones y importaciones definitivas