
Mind map
PROPIEDAD PLANTA Y EQUIPO
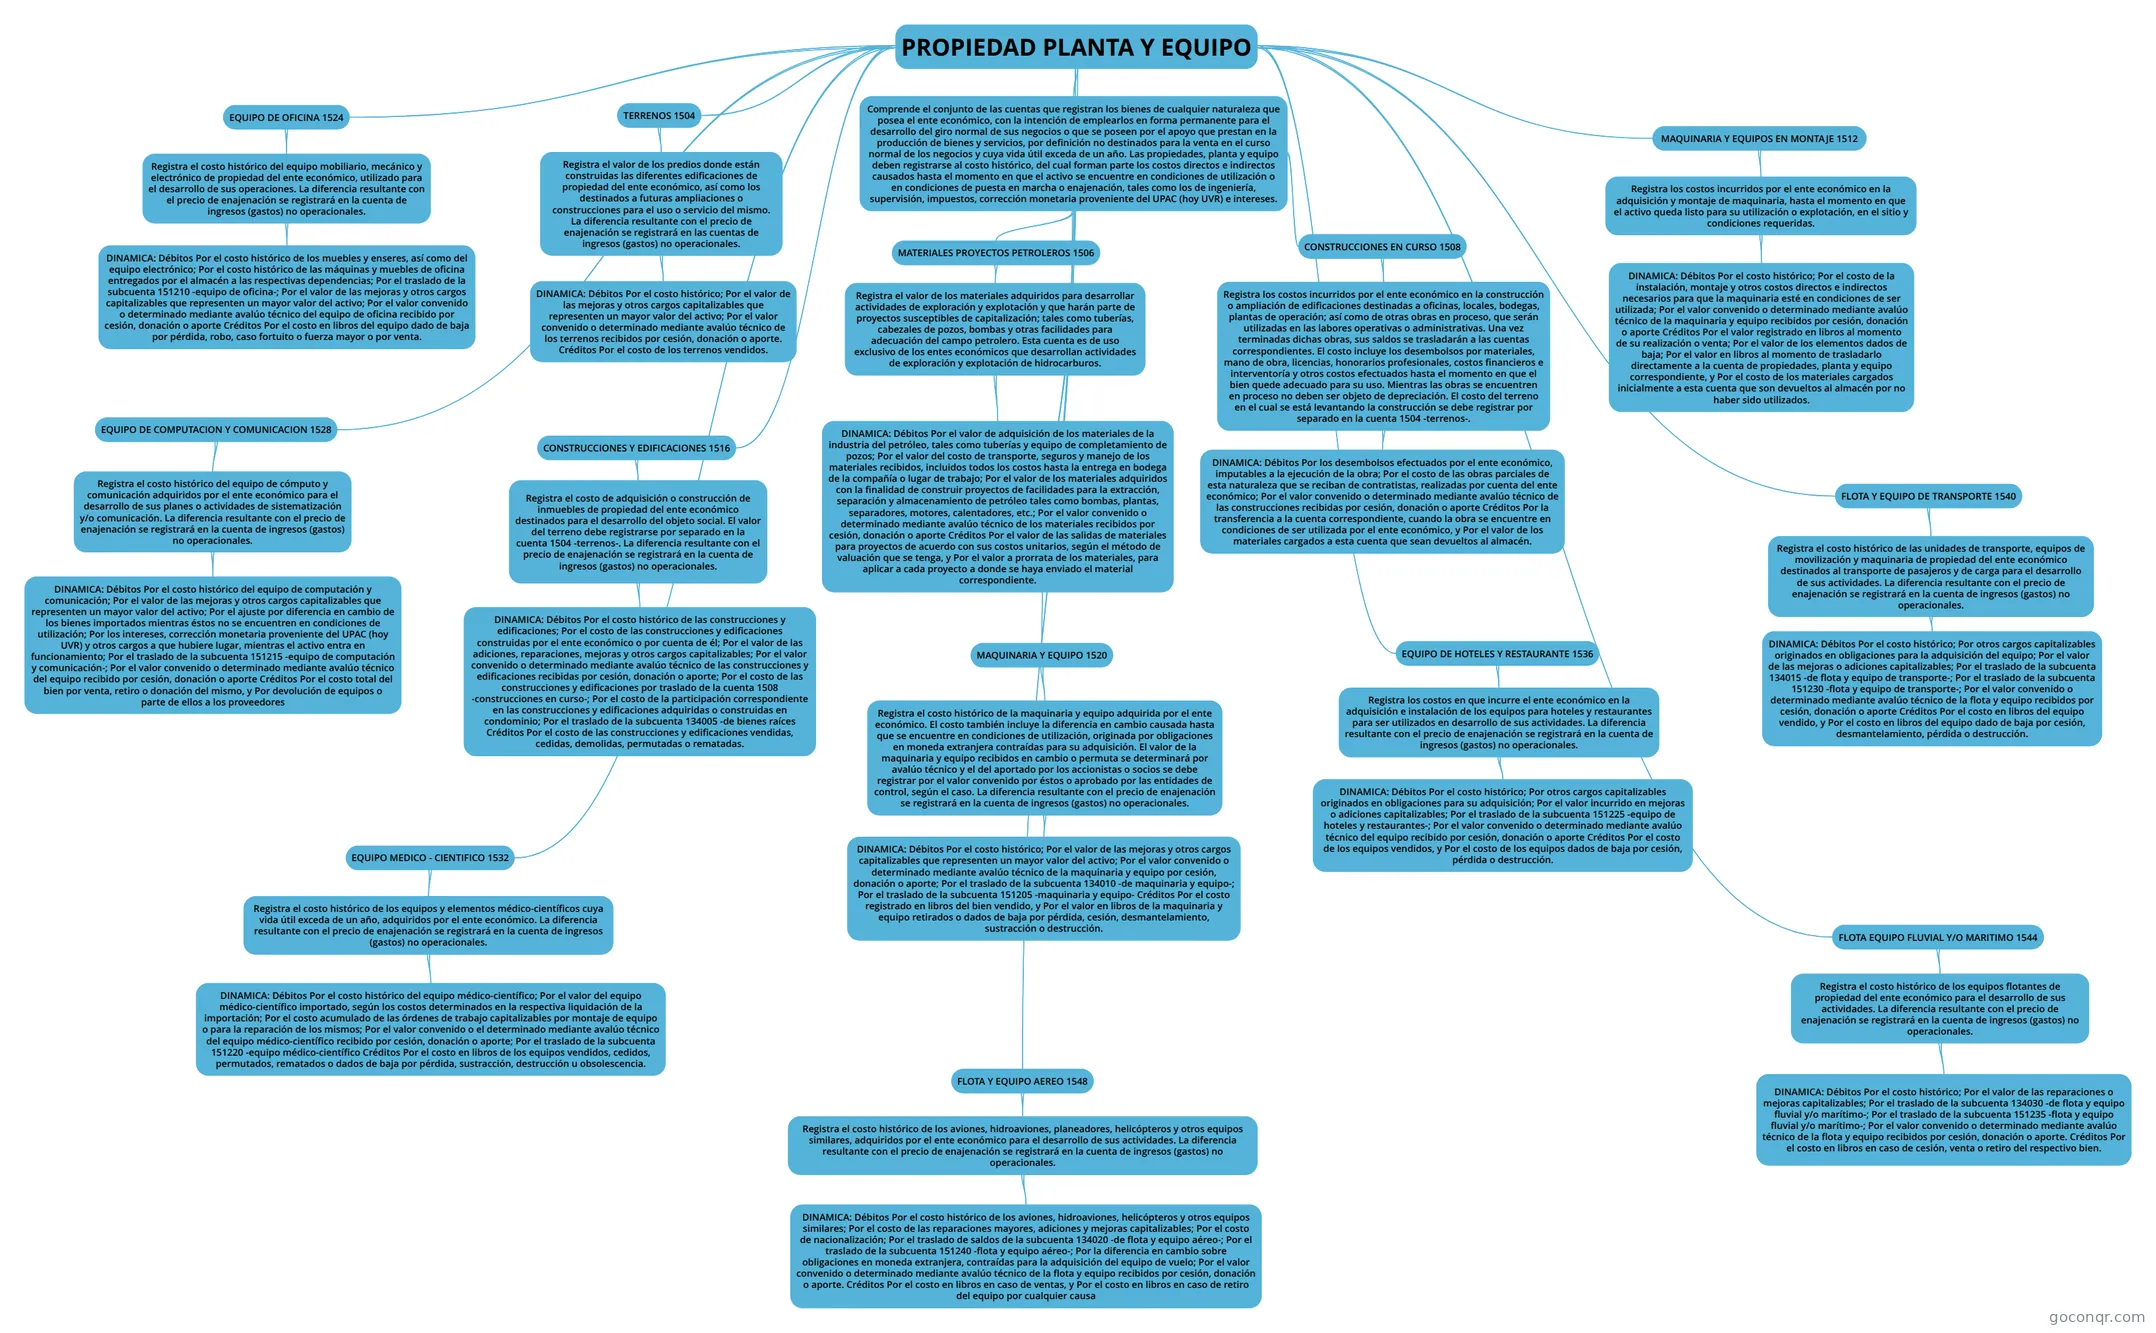
Mapa mental: Propiedad planta y equipo
Map content
PROPIEDAD PLANTA Y EQUIPO
Comprende el conjunto de las cuentas que registran los bienes de cualquier naturaleza que posea el ente económico, con la intención de emplearlos en forma permanente para el desarrollo del giro normal de sus negocios o que se poseen por el apoyo que prestan en la producción de bienes y servicios, por definición no destinados para la venta en el curso normal de los negocios y cuya vida útil exceda de un año. Las propiedades, planta y equipo deben registrarse al costo histórico, del cual forman parte los costos directos e indirectos causados hasta el momento en que el activo se encuentre en condiciones de utilización o en condiciones de puesta en marcha o enajenación, tales como los de ingeniería, supervisión, impuestos, corrección monetaria proveniente del UPAC (hoy UVR) e intereses.
- MATERIALES PROYECTOS PETROLEROS 1506
- Registra el valor de los materiales adquiridos para desarrollar actividades de exploración y explotación y que harán parte de proyectos susceptibles de capitalización; tales como tuberías, cabezales de pozos, bombas y otras facilidades para adecuación del campo petrolero. Esta cuenta es de uso exclusivo de los entes económicos que desarrollan actividades de exploración y explotación de hidrocarburos.
- DINAMICA: Débitos Por el valor de adquisición de los materiales de la industria del petróleo, tales como tuberías y equipo de completamiento de pozos; Por el valor del costo de transporte, seguros y manejo de los materiales recibidos, incluidos todos los costos hasta la entrega en bodega de la compañía o lugar de trabajo; Por el valor de los materiales adquiridos con la finalidad de construir proyectos de facilidades para la extracción, separación y almacenamiento de petróleo tales como bombas, plantas, separadores, motores, calentadores, etc.; Por el valor convenido o determinado mediante avalúo técnico de los materiales recibidos por cesión, donación o aporte Créditos Por el valor de las salidas de materiales para proyectos de acuerdo con sus costos unitarios, según el método de valuación que se tenga, y Por el valor a prorrata de los materiales, para aplicar a cada proyecto a donde se haya enviado el material correspondiente.
- Registra el valor de los materiales adquiridos para desarrollar actividades de exploración y explotación y que harán parte de proyectos susceptibles de capitalización; tales como tuberías, cabezales de pozos, bombas y otras facilidades para adecuación del campo petrolero. Esta cuenta es de uso exclusivo de los entes económicos que desarrollan actividades de exploración y explotación de hidrocarburos.
- CONSTRUCCIONES EN CURSO 1508
- Registra los costos incurridos por el ente económico en la construcción o ampliación de edificaciones destinadas a oficinas, locales, bodegas, plantas de operación; así como de otras obras en proceso, que serán utilizadas en las labores operativas o administrativas. Una vez terminadas dichas obras, sus saldos se trasladarán a las cuentas correspondientes. El costo incluye los desembolsos por materiales, mano de obra, licencias, honorarios profesionales, costos financieros e interventoría y otros costos efectuados hasta el momento en que el bien quede adecuado para su uso. Mientras las obras se encuentren en proceso no deben ser objeto de depreciación. El costo del terreno en el cual se está levantando la construcción se debe registrar por separado en la cuenta 1504 -terrenos-.
- DINAMICA: Débitos Por los desembolsos efectuados por el ente económico, imputables a la ejecución de la obra; Por el costo de las obras parciales de esta naturaleza que se reciban de contratistas, realizadas por cuenta del ente económico; Por el valor convenido o determinado mediante avalúo técnico de las construcciones recibidas por cesión, donación o aporte Créditos Por la transferencia a la cuenta correspondiente, cuando la obra se encuentre en condiciones de ser utilizada por el ente económico, y Por el valor de los materiales cargados a esta cuenta que sean devueltos al almacén.
- Registra los costos incurridos por el ente económico en la construcción o ampliación de edificaciones destinadas a oficinas, locales, bodegas, plantas de operación; así como de otras obras en proceso, que serán utilizadas en las labores operativas o administrativas. Una vez terminadas dichas obras, sus saldos se trasladarán a las cuentas correspondientes. El costo incluye los desembolsos por materiales, mano de obra, licencias, honorarios profesionales, costos financieros e interventoría y otros costos efectuados hasta el momento en que el bien quede adecuado para su uso. Mientras las obras se encuentren en proceso no deben ser objeto de depreciación. El costo del terreno en el cual se está levantando la construcción se debe registrar por separado en la cuenta 1504 -terrenos-.
- MAQUINARIA Y EQUIPO 1520
- Registra el costo histórico de la maquinaria y equipo adquirida por el ente económico. El costo también incluye la diferencia en cambio causada hasta que se encuentre en condiciones de utilización, originada por obligaciones en moneda extranjera contraídas para su adquisición. El valor de la maquinaria y equipo recibidos en cambio o permuta se determinará por avalúo técnico y el del aportado por los accionistas o socios se debe registrar por el valor convenido por éstos o aprobado por las entidades de control, según el caso. La diferencia resultante con el precio de enajenación se registrará en la cuenta de ingresos (gastos) no operacionales.
- DINAMICA: Débitos Por el costo histórico; Por el valor de las mejoras y otros cargos capitalizables que representen un mayor valor del activo; Por el valor convenido o determinado mediante avalúo técnico de la maquinaria y equipo por cesión, donación o aporte; Por el traslado de la subcuenta 134010 -de maquinaria y equipo-; Por el traslado de la subcuenta 151205 -maquinaria y equipo- Créditos Por el costo registrado en libros del bien vendido, y Por el valor en libros de la maquinaria y equipo retirados o dados de baja por pérdida, cesión, desmantelamiento, sustracción o destrucción.
- Registra el costo histórico de la maquinaria y equipo adquirida por el ente económico. El costo también incluye la diferencia en cambio causada hasta que se encuentre en condiciones de utilización, originada por obligaciones en moneda extranjera contraídas para su adquisición. El valor de la maquinaria y equipo recibidos en cambio o permuta se determinará por avalúo técnico y el del aportado por los accionistas o socios se debe registrar por el valor convenido por éstos o aprobado por las entidades de control, según el caso. La diferencia resultante con el precio de enajenación se registrará en la cuenta de ingresos (gastos) no operacionales.
- MATERIALES PROYECTOS PETROLEROS 1506
TERRENOS 1504
- Registra el valor de los predios donde están construidas las diferentes edificaciones de propiedad del ente económico, así como los destinados a futuras ampliaciones o construcciones para el uso o servicio del mismo. La diferencia resultante con el precio de enajenación se registrará en las cuentas de ingresos (gastos) no operacionales.
- DINAMICA: Débitos Por el costo histórico; Por el valor de las mejoras y otros cargos capitalizables que representen un mayor valor del activo; Por el valor convenido o determinado mediante avalúo técnico de los terrenos recibidos por cesión, donación o aporte. Créditos Por el costo de los terrenos vendidos.
- Registra el valor de los predios donde están construidas las diferentes edificaciones de propiedad del ente económico, así como los destinados a futuras ampliaciones o construcciones para el uso o servicio del mismo. La diferencia resultante con el precio de enajenación se registrará en las cuentas de ingresos (gastos) no operacionales.
MAQUINARIA Y EQUIPOS EN MONTAJE 1512
- Registra los costos incurridos por el ente económico en la adquisición y montaje de maquinaria, hasta el momento en que el activo queda listo para su utilización o explotación, en el sitio y condiciones requeridas.
- DINAMICA: Débitos Por el costo histórico; Por el costo de la instalación, montaje y otros costos directos e indirectos necesarios para que la maquinaria esté en condiciones de ser utilizada; Por el valor convenido o determinado mediante avalúo técnico de la maquinaria y equipo recibidos por cesión, donación o aporte Créditos Por el valor registrado en libros al momento de su realización o venta; Por el valor de los elementos dados de baja; Por el valor en libros al momento de trasladarlo directamente a la cuenta de propiedades, planta y equipo correspondiente, y Por el costo de los materiales cargados inicialmente a esta cuenta que son devueltos al almacén por no haber sido utilizados.
- Registra los costos incurridos por el ente económico en la adquisición y montaje de maquinaria, hasta el momento en que el activo queda listo para su utilización o explotación, en el sitio y condiciones requeridas.
CONSTRUCCIONES Y EDIFICACIONES 1516
- Registra el costo de adquisición o construcción de inmuebles de propiedad del ente económico destinados para el desarrollo del objeto social. El valor del terreno debe registrarse por separado en la cuenta 1504 -terrenos-. La diferencia resultante con el precio de enajenación se registrará en la cuenta de ingresos (gastos) no operacionales.
- DINAMICA: Débitos Por el costo histórico de las construcciones y edificaciones; Por el costo de las construcciones y edificaciones construidas por el ente económico o por cuenta de él; Por el valor de las adiciones, reparaciones, mejoras y otros cargos capitalizables; Por el valor convenido o determinado mediante avalúo técnico de las construcciones y edificaciones recibidas por cesión, donación o aporte; Por el costo de las construcciones y edificaciones por traslado de la cuenta 1508 -construcciones en curso-; Por el costo de la participación correspondiente en las construcciones y edificaciones adquiridas o construidas en condominio; Por el traslado de la subcuenta 134005 -de bienes raíces Créditos Por el costo de las construcciones y edificaciones vendidas, cedidas, demolidas, permutadas o rematadas.
- Registra el costo de adquisición o construcción de inmuebles de propiedad del ente económico destinados para el desarrollo del objeto social. El valor del terreno debe registrarse por separado en la cuenta 1504 -terrenos-. La diferencia resultante con el precio de enajenación se registrará en la cuenta de ingresos (gastos) no operacionales.
EQUIPO DE OFICINA 1524
- Registra el costo histórico del equipo mobiliario, mecánico y electrónico de propiedad del ente económico, utilizado para el desarrollo de sus operaciones. La diferencia resultante con el precio de enajenación se registrará en la cuenta de ingresos (gastos) no operacionales.
- DINAMICA: Débitos Por el costo histórico de los muebles y enseres, así como del equipo electrónico; Por el costo histórico de las máquinas y muebles de oficina entregados por el almacén a las respectivas dependencias; Por el traslado de la subcuenta 151210 -equipo de oficina-; Por el valor de las mejoras y otros cargos capitalizables que representen un mayor valor del activo; Por el valor convenido o determinado mediante avalúo técnico del equipo de oficina recibido por cesión, donación o aporte Créditos Por el costo en libros del equipo dado de baja por pérdida, robo, caso fortuito o fuerza mayor o por venta.
- Registra el costo histórico del equipo mobiliario, mecánico y electrónico de propiedad del ente económico, utilizado para el desarrollo de sus operaciones. La diferencia resultante con el precio de enajenación se registrará en la cuenta de ingresos (gastos) no operacionales.
EQUIPO DE COMPUTACION Y COMUNICACION 1528
- Registra el costo histórico del equipo de cómputo y comunicación adquiridos por el ente económico para el desarrollo de sus planes o actividades de sistematización y/o comunicación. La diferencia resultante con el precio de enajenación se registrará en la cuenta de ingresos (gastos) no operacionales.
- DINAMICA: Débitos Por el costo histórico del equipo de computación y comunicación; Por el valor de las mejoras y otros cargos capitalizables que representen un mayor valor del activo; Por el ajuste por diferencia en cambio de los bienes importados mientras éstos no se encuentren en condiciones de utilización; Por los intereses, corrección monetaria proveniente del UPAC (hoy UVR) y otros cargos a que hubiere lugar, mientras el activo entra en funcionamiento; Por el traslado de la subcuenta 151215 -equipo de computación y comunicación-; Por el valor convenido o determinado mediante avalúo técnico del equipo recibido por cesión, donación o aporte Créditos Por el costo total del bien por venta, retiro o donación del mismo, y Por devolución de equipos o parte de ellos a los proveedores
- Registra el costo histórico del equipo de cómputo y comunicación adquiridos por el ente económico para el desarrollo de sus planes o actividades de sistematización y/o comunicación. La diferencia resultante con el precio de enajenación se registrará en la cuenta de ingresos (gastos) no operacionales.
EQUIPO MEDICO - CIENTIFICO 1532
- Registra el costo histórico de los equipos y elementos médico-científicos cuya vida útil exceda de un año, adquiridos por el ente económico. La diferencia resultante con el precio de enajenación se registrará en la cuenta de ingresos (gastos) no operacionales.
- DINAMICA: Débitos Por el costo histórico del equipo médico-científico; Por el valor del equipo médico-científico importado, según los costos determinados en la respectiva liquidación de la importación; Por el costo acumulado de las órdenes de trabajo capitalizables por montaje de equipo o para la reparación de los mismos; Por el valor convenido o el determinado mediante avalúo técnico del equipo médico-científico recibido por cesión, donación o aporte; Por el traslado de la subcuenta 151220 -equipo médico-científico Créditos Por el costo en libros de los equipos vendidos, cedidos, permutados, rematados o dados de baja por pérdida, sustracción, destrucción u obsolescencia.
- Registra el costo histórico de los equipos y elementos médico-científicos cuya vida útil exceda de un año, adquiridos por el ente económico. La diferencia resultante con el precio de enajenación se registrará en la cuenta de ingresos (gastos) no operacionales.
EQUIPO DE HOTELES Y RESTAURANTE 1536
- Registra los costos en que incurre el ente económico en la adquisición e instalación de los equipos para hoteles y restaurantes para ser utilizados en desarrollo de sus actividades. La diferencia resultante con el precio de enajenación se registrará en la cuenta de ingresos (gastos) no operacionales.
- DINAMICA: Débitos Por el costo histórico; Por otros cargos capitalizables originados en obligaciones para su adquisición; Por el valor incurrido en mejoras o adiciones capitalizables; Por el traslado de la subcuenta 151225 -equipo de hoteles y restaurantes-; Por el valor convenido o determinado mediante avalúo técnico del equipo recibido por cesión, donación o aporte Créditos Por el costo de los equipos vendidos, y Por el costo de los equipos dados de baja por cesión, pérdida o destrucción.
- Registra los costos en que incurre el ente económico en la adquisición e instalación de los equipos para hoteles y restaurantes para ser utilizados en desarrollo de sus actividades. La diferencia resultante con el precio de enajenación se registrará en la cuenta de ingresos (gastos) no operacionales.
FLOTA Y EQUIPO DE TRANSPORTE 1540
- Registra el costo histórico de las unidades de transporte, equipos de movilización y maquinaria de propiedad del ente económico destinados al transporte de pasajeros y de carga para el desarrollo de sus actividades. La diferencia resultante con el precio de enajenación se registrará en la cuenta de ingresos (gastos) no operacionales.
- DINAMICA: Débitos Por el costo histórico; Por otros cargos capitalizables originados en obligaciones para la adquisición del equipo; Por el valor de las mejoras o adiciones capitalizables; Por el traslado de la subcuenta 134015 -de flota y equipo de transporte-; Por el traslado de la subcuenta 151230 -flota y equipo de transporte-; Por el valor convenido o determinado mediante avalúo técnico de la flota y equipo recibidos por cesión, donación o aporte Créditos Por el costo en libros del equipo vendido, y Por el costo en libros del equipo dado de baja por cesión, desmantelamiento, pérdida o destrucción.
- Registra el costo histórico de las unidades de transporte, equipos de movilización y maquinaria de propiedad del ente económico destinados al transporte de pasajeros y de carga para el desarrollo de sus actividades. La diferencia resultante con el precio de enajenación se registrará en la cuenta de ingresos (gastos) no operacionales.
FLOTA EQUIPO FLUVIAL Y/O MARITIMO 1544
- Registra el costo histórico de los equipos flotantes de propiedad del ente económico para el desarrollo de sus actividades. La diferencia resultante con el precio de enajenación se registrará en la cuenta de ingresos (gastos) no operacionales.
- DINAMICA: Débitos Por el costo histórico; Por el valor de las reparaciones o mejoras capitalizables; Por el traslado de la subcuenta 134030 -de flota y equipo fluvial y/o marítimo-; Por el traslado de la subcuenta 151235 -flota y equipo fluvial y/o marítimo-; Por el valor convenido o determinado mediante avalúo técnico de la flota y equipo recibidos por cesión, donación o aporte. Créditos Por el costo en libros en caso de cesión, venta o retiro del respectivo bien.
- Registra el costo histórico de los equipos flotantes de propiedad del ente económico para el desarrollo de sus actividades. La diferencia resultante con el precio de enajenación se registrará en la cuenta de ingresos (gastos) no operacionales.
FLOTA Y EQUIPO AEREO 1548
- Registra el costo histórico de los aviones, hidroaviones, planeadores, helicópteros y otros equipos similares, adquiridos por el ente económico para el desarrollo de sus actividades. La diferencia resultante con el precio de enajenación se registrará en la cuenta de ingresos (gastos) no operacionales.
- DINAMICA: Débitos Por el costo histórico de los aviones, hidroaviones, helicópteros y otros equipos similares; Por el costo de las reparaciones mayores, adiciones y mejoras capitalizables; Por el costo de nacionalización; Por el traslado de saldos de la subcuenta 134020 -de flota y equipo aéreo-; Por el traslado de la subcuenta 151240 -flota y equipo aéreo-; Por la diferencia en cambio sobre obligaciones en moneda extranjera, contraídas para la adquisición del equipo de vuelo; Por el valor convenido o determinado mediante avalúo técnico de la flota y equipo recibidos por cesión, donación o aporte. Créditos Por el costo en libros en caso de ventas, y Por el costo en libros en caso de retiro del equipo por cualquier causa
- Registra el costo histórico de los aviones, hidroaviones, planeadores, helicópteros y otros equipos similares, adquiridos por el ente económico para el desarrollo de sus actividades. La diferencia resultante con el precio de enajenación se registrará en la cuenta de ingresos (gastos) no operacionales.
Information
- Description
- Mind Map on PROPIEDAD PLANTA Y EQUIPO, created by Loren Dayana Chavarro Tafur on 15/05/2018.
- Created by
- Loren Dayana Chavarro Tafur
- Views
- 0
- Rating
More on Propiedad, planta y equipo