
Mind map
CONSTRUCCIONES EN CURSO (1508)
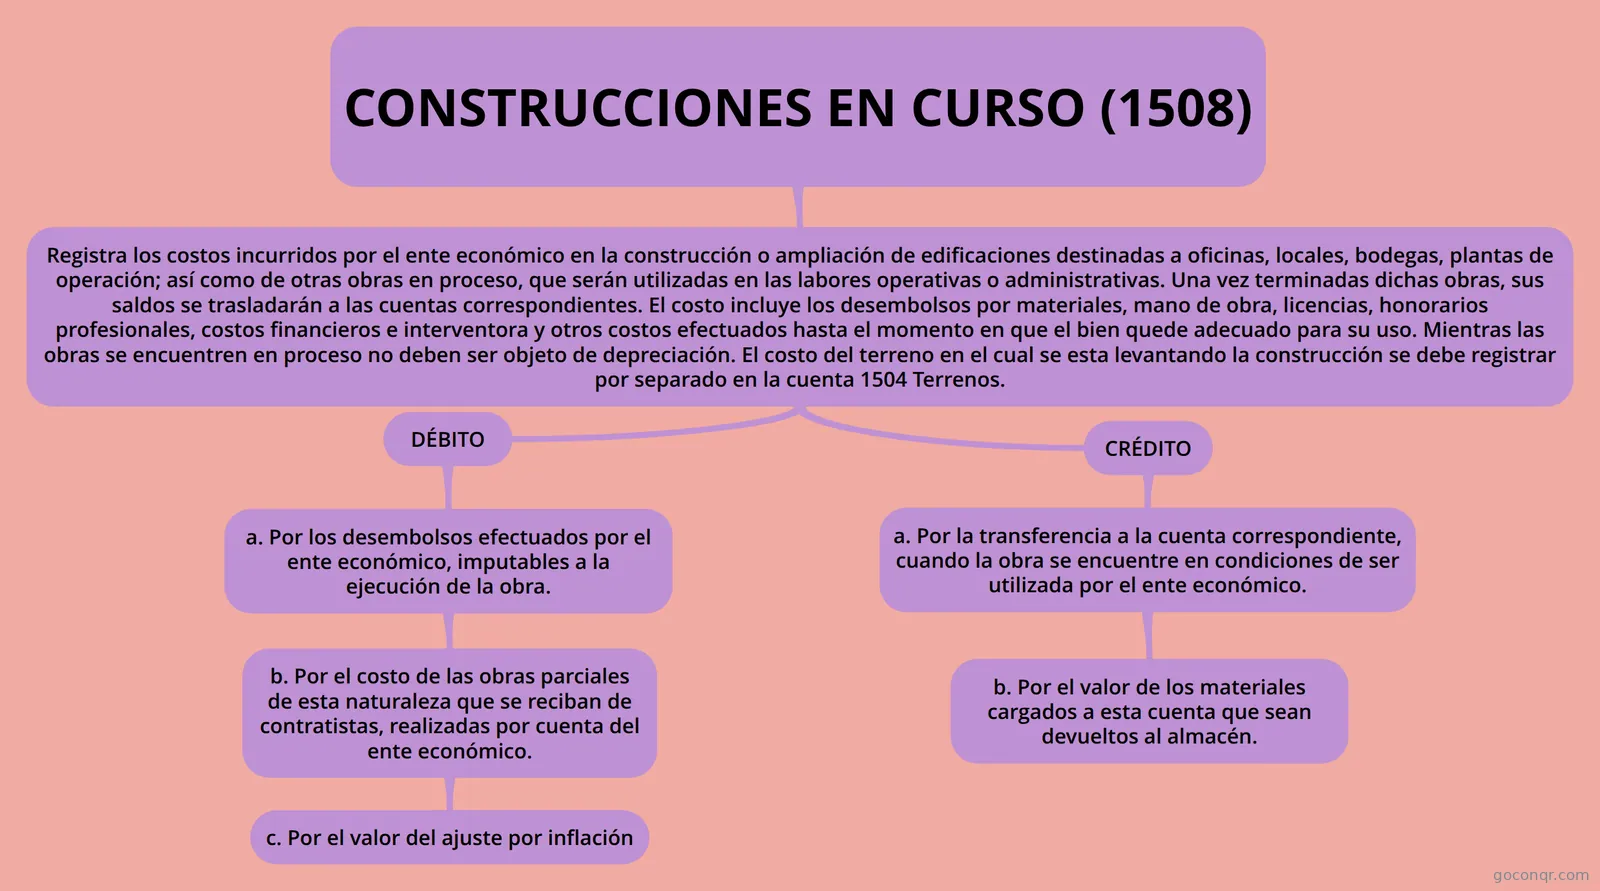
Mapa mental: Construcciones en curso (1508)
Map content
CONSTRUCCIONES EN CURSO (1508)
Registra los costos incurridos por el ente económico en la construcción o ampliación de edificaciones destinadas a oficinas, locales, bodegas, plantas de operación; así como de otras obras en proceso, que serán utilizadas en las labores operativas o administrativas. Una vez terminadas dichas obras, sus saldos se trasladarán a las cuentas correspondientes. El costo incluye los desembolsos por materiales, mano de obra, licencias, honorarios profesionales, costos financieros e interventora y otros costos efectuados hasta el momento en que el bien quede adecuado para su uso. Mientras las obras se encuentren en proceso no deben ser objeto de depreciación. El costo del terreno en el cual se esta levantando la construcción se debe registrar por separado en la cuenta 1504 Terrenos.
- DÉBITO
- a. Por los desembolsos efectuados por el ente económico, imputables a la ejecución de la obra.
- b. Por el costo de las obras parciales de esta naturaleza que se reciban de contratistas, realizadas por cuenta del ente económico.
- c. Por el valor del ajuste por inflación
- b. Por el costo de las obras parciales de esta naturaleza que se reciban de contratistas, realizadas por cuenta del ente económico.
- a. Por los desembolsos efectuados por el ente económico, imputables a la ejecución de la obra.
- CRÉDITO
- a. Por la transferencia a la cuenta correspondiente, cuando la obra se encuentre en condiciones de ser utilizada por el ente económico.
- b. Por el valor de los materiales cargados a esta cuenta que sean devueltos al almacén.
- a. Por la transferencia a la cuenta correspondiente, cuando la obra se encuentre en condiciones de ser utilizada por el ente económico.
- DÉBITO