
Mind map
PERICIA CONTÁBIL - NBC TP 01
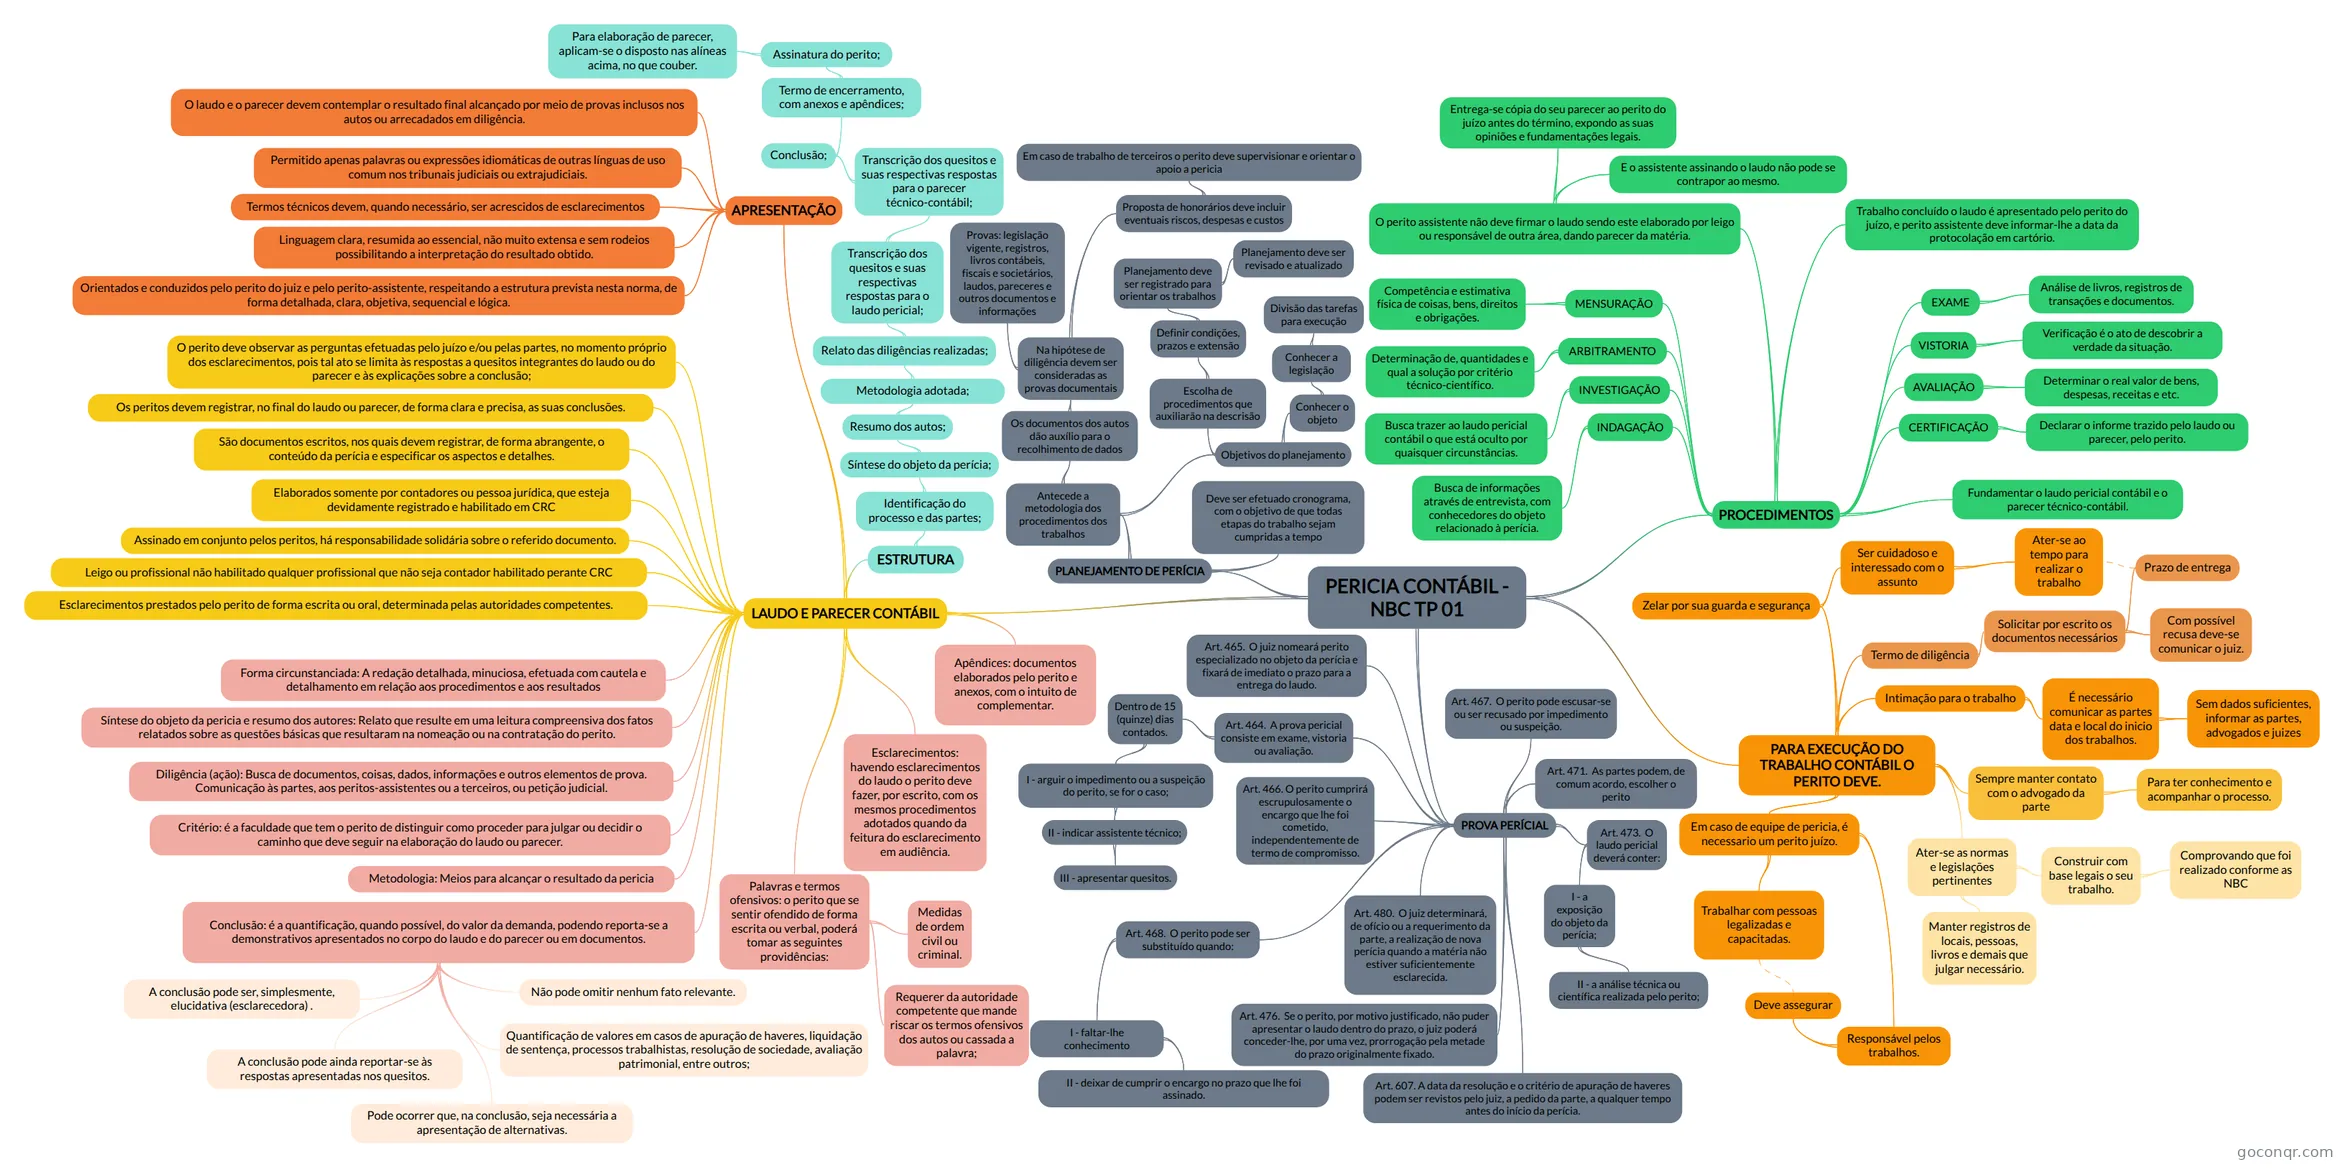
Mapa mental: Perícia contábil NBC TP 01
Map content
PERICIA CONTÁBIL - NBC TP 01
LAUDO E PARECER CONTÁBIL
- Elaborados somente por contadores ou pessoa jurídica, que esteja devidamente registrado e habilitado em CRC
- São documentos escritos, nos quais devem registrar, de forma abrangente, o conteúdo da perícia e especificar os aspectos e detalhes.
- Os peritos devem registrar, no final do laudo ou parecer, de forma clara e precisa, as suas conclusões.
- APRESENTAÇÃO
- Orientados e conduzidos pelo perito do juiz e pelo perito-assistente, respeitando a estrutura prevista nesta norma, de forma detalhada, clara, objetiva, sequencial e lógica.
- Linguagem clara, resumida ao essencial, não muito extensa e sem rodeios possibilitando a interpretação do resultado obtido.
- Termos técnicos devem, quando necessário, ser acrescidos de esclarecimentos
- Permitido apenas palavras ou expressões idiomáticas de outras línguas de uso comum nos tribunais judiciais ou extrajudiciais.
- O laudo e o parecer devem contemplar o resultado final alcançado por meio de provas inclusos nos autos ou arrecadados em diligência.
- Forma circunstanciada: A redação detalhada, minuciosa, efetuada com cautela e detalhamento em relação aos procedimentos e aos resultados
- Síntese do objeto da pericia e resumo dos autores: Relato que resulte em uma leitura compreensiva dos fatos relatados sobre as questões básicas que resultaram na nomeação ou na contratação do perito.
- Diligência (ação): Busca de documentos, coisas, dados, informações e outros elementos de prova. Comunicação às partes, aos peritos-assistentes ou a terceiros, ou petição judicial.
- Critério: é a faculdade que tem o perito de distinguir como proceder para julgar ou decidir o caminho que deve seguir na elaboração do laudo ou parecer.
- Metodologia: Meios para alcançar o resultado da pericia
- Conclusão: é a quantificação, quando possível, do valor da demanda, podendo reporta-se a demonstrativos apresentados no corpo do laudo e do parecer ou em documentos.
- Não pode omitir nenhum fato relevante.
- Quantificação de valores em casos de apuração de haveres, liquidação de sentença, processos trabalhistas, resolução de sociedade, avaliação patrimonial, entre outros;
- Pode ocorrer que, na conclusão, seja necessária a apresentação de alternativas.
- A conclusão pode ainda reportar-se às respostas apresentadas nos quesitos.
- A conclusão pode ser, simplesmente, elucidativa (esclarecedora) .
- Apêndices: documentos elaborados pelo perito e anexos, com o intuito de complementar.
- Esclarecimentos: havendo esclarecimentos do laudo o perito deve fazer, por escrito, com os mesmos procedimentos adotados quando da feitura do esclarecimento em audiência.
- Palavras e termos ofensivos: o perito que se sentir ofendido de forma escrita ou verbal, poderá tomar as seguintes providências:
- Requerer da autoridade competente que mande riscar os termos ofensivos dos autos ou cassada a palavra;
- Medidas de ordem civil ou criminal.
- ESTRUTURA
- Identificação do processo e das partes;
- Síntese do objeto da perícia;
- Resumo dos autos;
- Metodologia adotada;
- Relato das diligências realizadas;
- Transcrição dos quesitos e suas respectivas respostas para o laudo pericial;
- Transcrição dos quesitos e suas respectivas respostas para o parecer técnico-contábil;
- Conclusão;
- Termo de encerramento, com anexos e apêndices;
- Assinatura do perito;
- Para elaboração de parecer, aplicam-se o disposto nas alíneas acima, no que couber.
- Assinatura do perito;
- Termo de encerramento, com anexos e apêndices;
- Conclusão;
- Transcrição dos quesitos e suas respectivas respostas para o parecer técnico-contábil;
- Transcrição dos quesitos e suas respectivas respostas para o laudo pericial;
- Relato das diligências realizadas;
- Metodologia adotada;
- Resumo dos autos;
- Síntese do objeto da perícia;
- Identificação do processo e das partes;
- Assinado em conjunto pelos peritos, há responsabilidade solidária sobre o referido documento.
- Leigo ou profissional não habilitado qualquer profissional que não seja contador habilitado perante CRC
- Esclarecimentos prestados pelo perito de forma escrita ou oral, determinada pelas autoridades competentes.
- O perito deve observar as perguntas efetuadas pelo juízo e/ou pelas partes, no momento próprio dos esclarecimentos, pois tal ato se limita às respostas a quesitos integrantes do laudo ou do parecer e às explicações sobre a conclusão;
PROCEDIMENTOS
- INDAGAÇÃO
- Busca de informações através de entrevista, com conhecedores do objeto relacionado à perícia.
- INVESTIGAÇÃO
- Busca trazer ao laudo pericial contábil o que está oculto por quaisquer circunstâncias.
- ARBITRAMENTO
- Determinação de, quantidades e qual a solução por critério técnico-científico.
- MENSURAÇÃO
- Competência e estimativa física de coisas, bens, direitos e obrigações.
- O perito assistente não deve firmar o laudo sendo este elaborado por leigo ou responsável de outra área, dando parecer da matéria.
- Entrega-se cópia do seu parecer ao perito do juízo antes do término, expondo as suas opiniões e fundamentações legais.
- E o assistente assinando o laudo não pode se contrapor ao mesmo.
- Trabalho concluído o laudo é apresentado pelo perito do juízo, e perito assistente deve informar-lhe a data da protocolação em cartório.
- EXAME
- Análise de livros, registros de transações e documentos.
- VISTORIA
- Verificação é o ato de descobrir a verdade da situação.
- AVALIAÇÃO
- Determinar o real valor de bens, despesas, receitas e etc.
- CERTIFICAÇÃO
- Declarar o informe trazido pelo laudo ou parecer, pelo perito.
- Fundamentar o laudo pericial contábil e o parecer técnico-contábil.
- INDAGAÇÃO
PARA EXECUÇÃO DO TRABALHO CONTÁBIL O PERITO DEVE.
- Em caso de equipe de pericia, é necessario um perito juízo.
- Responsável pelos trabalhos.
- Deve assegurar
- Trabalhar com pessoas legalizadas e capacitadas.
- Responsável pelos trabalhos.
- Ater-se as normas e legislações pertinentes
- Construir com base legais o seu trabalho.
- Comprovando que foi realizado conforme as NBC
- Manter registros de locais, pessoas, livros e demais que julgar necessário.
- Construir com base legais o seu trabalho.
- Sempre manter contato com o advogado da parte
- Para ter conhecimento e acompanhar o processo.
- Intimação para o trabalho
- É necessário comunicar as partes data e local do inicio dos trabalhos.
- Sem dados suficientes, informar as partes, advogados e juizes
- É necessário comunicar as partes data e local do inicio dos trabalhos.
- Termo de diligência
- Solicitar por escrito os documentos necessários
- Prazo de entrega
- Com possível recusa deve-se comunicar o juiz.
- Solicitar por escrito os documentos necessários
- Zelar por sua guarda e segurança
- Ser cuidadoso e interessado com o assunto
- Ater-se ao tempo para realizar o trabalho
- Ser cuidadoso e interessado com o assunto
- Em caso de equipe de pericia, é necessario um perito juízo.
PLANEJAMENTO DE PERÍCIA
- Deve ser efetuado cronograma, com o objetivo de que todas etapas do trabalho sejam cumpridas a tempo
- Antecede a metodologia dos procedimentos dos trabalhos
- Objetivos do planejamento
- Conhecer o objeto
- Conhecer a legislação
- Divisão das tarefas para execução
- Conhecer a legislação
- Escolha de procedimentos que auxiliarão na descrisão
- Definir condições, prazos e extensão
- Planejamento deve ser registrado para orientar os trabalhos
- Planejamento deve ser revisado e atualizado
- Planejamento deve ser registrado para orientar os trabalhos
- Definir condições, prazos e extensão
- Conhecer o objeto
- Os documentos dos autos dão auxílio para o recolhimento de dados
- Na hipótese de diligência devem ser consideradas as provas documentais
- Provas: legislação vigente, registros, livros contábeis, fiscais e societários, laudos, pareceres e outros documentos e informações
- Proposta de honorários deve incluir eventuais riscos, despesas e custos
- Em caso de trabalho de terceiros o perito deve supervisionar e orientar o apoio a pericia
- Na hipótese de diligência devem ser consideradas as provas documentais
- Objetivos do planejamento
PROVA PERÍCIAL
- Art. 464. A prova pericial consiste em exame, vistoria ou avaliação.
- Dentro de 15 (quinze) dias contados.
- I - arguir o impedimento ou a suspeição do perito, se for o caso;
- II - indicar assistente técnico;
- III - apresentar quesitos.
- II - indicar assistente técnico;
- I - arguir o impedimento ou a suspeição do perito, se for o caso;
- Dentro de 15 (quinze) dias contados.
- Art. 465. O juiz nomeará perito especializado no objeto da perícia e fixará de imediato o prazo para a entrega do laudo.
- Art. 466. O perito cumprirá escrupulosamente o encargo que lhe foi cometido, independentemente de termo de compromisso.
- Art. 468. O perito pode ser substituído quando:
- I - faltar-lhe conhecimento
- II - deixar de cumprir o encargo no prazo que lhe foi assinado.
- I - faltar-lhe conhecimento
- Art. 467. O perito pode escusar-se ou ser recusado por impedimento ou suspeição.
- Art. 471. As partes podem, de comum acordo, escolher o perito
- Art. 473. O laudo pericial deverá conter:
- I - a exposição do objeto da perícia;
- II - a análise técnica ou científica realizada pelo perito;
- I - a exposição do objeto da perícia;
- Art. 476. Se o perito, por motivo justificado, não puder apresentar o laudo dentro do prazo, o juiz poderá conceder-lhe, por uma vez, prorrogação pela metade do prazo originalmente fixado.
- Art. 480. O juiz determinará, de ofício ou a requerimento da parte, a realização de nova perícia quando a matéria não estiver suficientemente esclarecida.
- Art. 607. A data da resolução e o critério de apuração de haveres podem ser revistos pelo juiz, a pedido da parte, a qualquer tempo antes do início da perícia.
- Art. 464. A prova pericial consiste em exame, vistoria ou avaliação.
Information
- Description
- Mind Map on PERICIA CONTÁBIL - NBC TP 01, created by Samille Neumann on 27/08/2018.
- Created by
- Samille Neumann
- Views
- 15
- Rating
More on Prova, laudo e parecer pericial contábil