
Mind map
ESCOLA ITALIANA
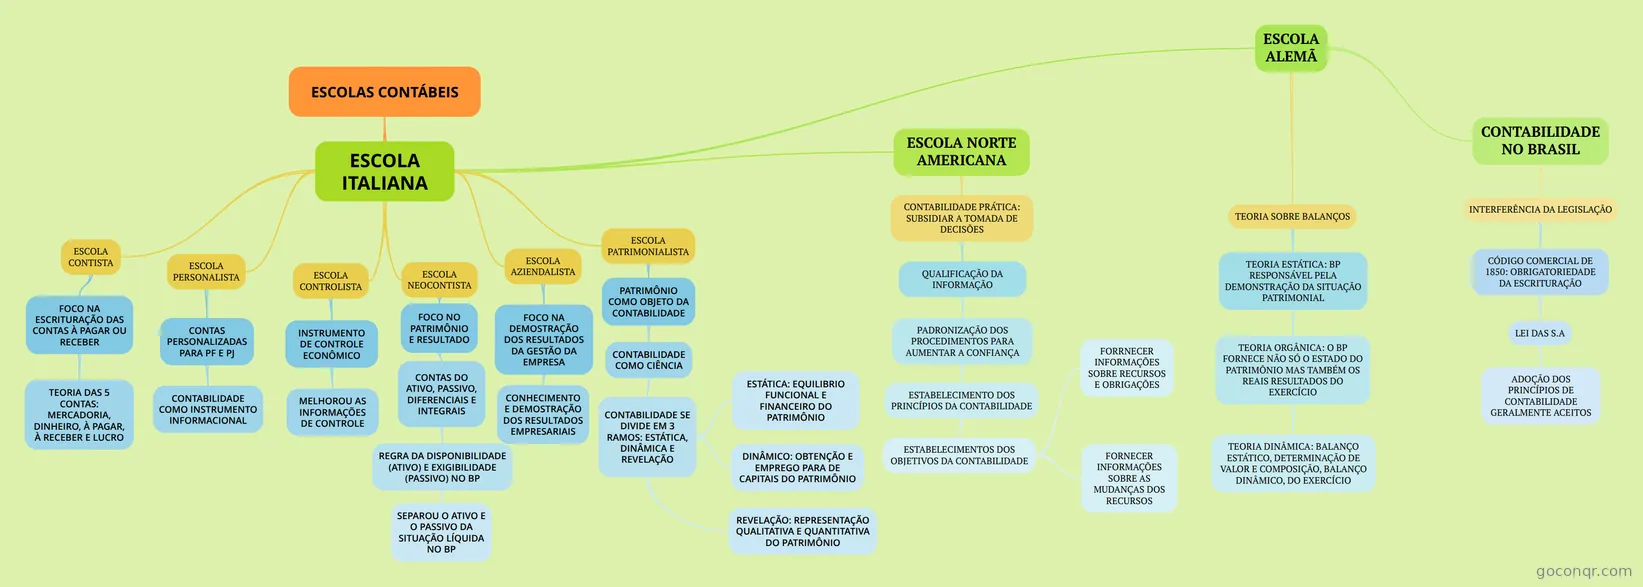
Mapa mental: Escola Italiana da contabilidade
Map content
ESCOLA ITALIANA
ESCOLA CONTISTA
- FOCO NA ESCRITURAÇÃO DAS CONTAS À PAGAR OU RECEBER
- TEORIA DAS 5 CONTAS: MERCADORIA, DINHEIRO, À PAGAR, À RECEBER E LUCRO
- FOCO NA ESCRITURAÇÃO DAS CONTAS À PAGAR OU RECEBER
ESCOLA PERSONALISTA
- CONTAS PERSONALIZADAS PARA PF E PJ
- CONTABILIDADE COMO INSTRUMENTO INFORMACIONAL
- CONTAS PERSONALIZADAS PARA PF E PJ
ESCOLA CONTROLISTA
- INSTRUMENTO DE CONTROLE ECONÔMICO
- MELHOROU AS INFORMAÇÕES DE CONTROLE
- INSTRUMENTO DE CONTROLE ECONÔMICO
ESCOLA NEOCONTISTA
- FOCO NO PATRIMÔNIO E RESULTADO
- CONTAS DO ATIVO, PASSIVO, DIFERENCIAIS E INTEGRAIS
- REGRA DA DISPONIBILIDADE (ATIVO) E EXIGIBILIDADE (PASSIVO) NO BP
- SEPAROU O ATIVO E O PASSIVO DA SITUAÇÃO LÍQUIDA NO BP
- REGRA DA DISPONIBILIDADE (ATIVO) E EXIGIBILIDADE (PASSIVO) NO BP
- CONTAS DO ATIVO, PASSIVO, DIFERENCIAIS E INTEGRAIS
- FOCO NO PATRIMÔNIO E RESULTADO
ESCOLA AZIENDALISTA
- FOCO NA DEMOSTRAÇÃO DOS RESULTADOS DA GESTÃO DA EMPRESA
- CONHECIMENTO E DEMOSTRAÇÃO DOS RESULTADOS EMPRESARIAIS
- FOCO NA DEMOSTRAÇÃO DOS RESULTADOS DA GESTÃO DA EMPRESA
ESCOLA PATRIMONIALISTA
- PATRIMÔNIO COMO OBJETO DA CONTABILIDADE
- CONTABILIDADE COMO CIÊNCIA
- CONTABILIDADE SE DIVIDE EM 3 RAMOS: ESTÁTICA, DINÂMICA E REVELAÇÃO
- ESTÁTICA: EQUILIBRIO FUNCIONAL E FINANCEIRO DO PATRIMÔNIO
- DINÂMICO: OBTENÇÃO E EMPREGO PARA DE CAPITAIS DO PATRIMÔNIO
- REVELAÇÃO: REPRESENTAÇÃO QUALITATIVA E QUANTITATIVA DO PATRIMÔNIO
- CONTABILIDADE SE DIVIDE EM 3 RAMOS: ESTÁTICA, DINÂMICA E REVELAÇÃO
- CONTABILIDADE COMO CIÊNCIA
- PATRIMÔNIO COMO OBJETO DA CONTABILIDADE
ESCOLA NORTE AMERICANA
- CONTABILIDADE PRÁTICA: SUBSIDIAR A TOMADA DE DECISÕES
- QUALIFICAÇÃO DA INFORMAÇÃO
- PADRONIZAÇÃO DOS PROCEDIMENTOS PARA AUMENTAR A CONFIANÇA
- ESTABELECIMENTO DOS PRINCÍPIOS DA CONTABILIDADE
- ESTABELECIMENTOS DOS OBJETIVOS DA CONTABILIDADE
- FORRNECER INFORMAÇÕES SOBRE RECURSOS E OBRIGAÇÕES
- FORNECER INFORMAÇÕES SOBRE AS MUDANÇAS DOS RECURSOS
- ESTABELECIMENTOS DOS OBJETIVOS DA CONTABILIDADE
- ESTABELECIMENTO DOS PRINCÍPIOS DA CONTABILIDADE
- PADRONIZAÇÃO DOS PROCEDIMENTOS PARA AUMENTAR A CONFIANÇA
- QUALIFICAÇÃO DA INFORMAÇÃO
- CONTABILIDADE PRÁTICA: SUBSIDIAR A TOMADA DE DECISÕES
ESCOLA ALEMÃ
- TEORIA SOBRE BALANÇOS
- TEORIA ESTÁTICA: BP RESPONSÁVEL PELA DEMONSTRAÇÃO DA SITUAÇÃO PATRIMONIAL
- TEORIA ORGÂNICA: O BP FORNECE NÃO SÓ O ESTADO DO PATRIMÔNIO MAS TAMBÉM OS REAIS RESULTADOS DO EXERCÍCIO
- TEORIA DINÂMICA: BALANÇO ESTÁTICO, DETERMINAÇÃO DE VALOR E COMPOSIÇÃO, BALANÇO DINÂMICO, DO EXERCÍCIO
- TEORIA ORGÂNICA: O BP FORNECE NÃO SÓ O ESTADO DO PATRIMÔNIO MAS TAMBÉM OS REAIS RESULTADOS DO EXERCÍCIO
- TEORIA ESTÁTICA: BP RESPONSÁVEL PELA DEMONSTRAÇÃO DA SITUAÇÃO PATRIMONIAL
- CONTABILIDADE NO BRASIL
- INTERFERÊNCIA DA LEGISLAÇÃO
- CÓDIGO COMERCIAL DE 1850: OBRIGATORIEDADE DA ESCRITURAÇÃO
- LEI DAS S.A
- ADOÇÃO DOS PRINCÍPIOS DE CONTABILIDADE GERALMENTE ACEITOS
- LEI DAS S.A
- CÓDIGO COMERCIAL DE 1850: OBRIGATORIEDADE DA ESCRITURAÇÃO
- INTERFERÊNCIA DA LEGISLAÇÃO
- TEORIA SOBRE BALANÇOS
ESCOLAS CONTÁBEIS
Information
- Description
- Escolas contábeis - Teoria da contabilidade
- Created by
- Elaine Guedes
- Views
- 54
- Rating