
Mind map
LISR-Capítulo II: De las Deducciones
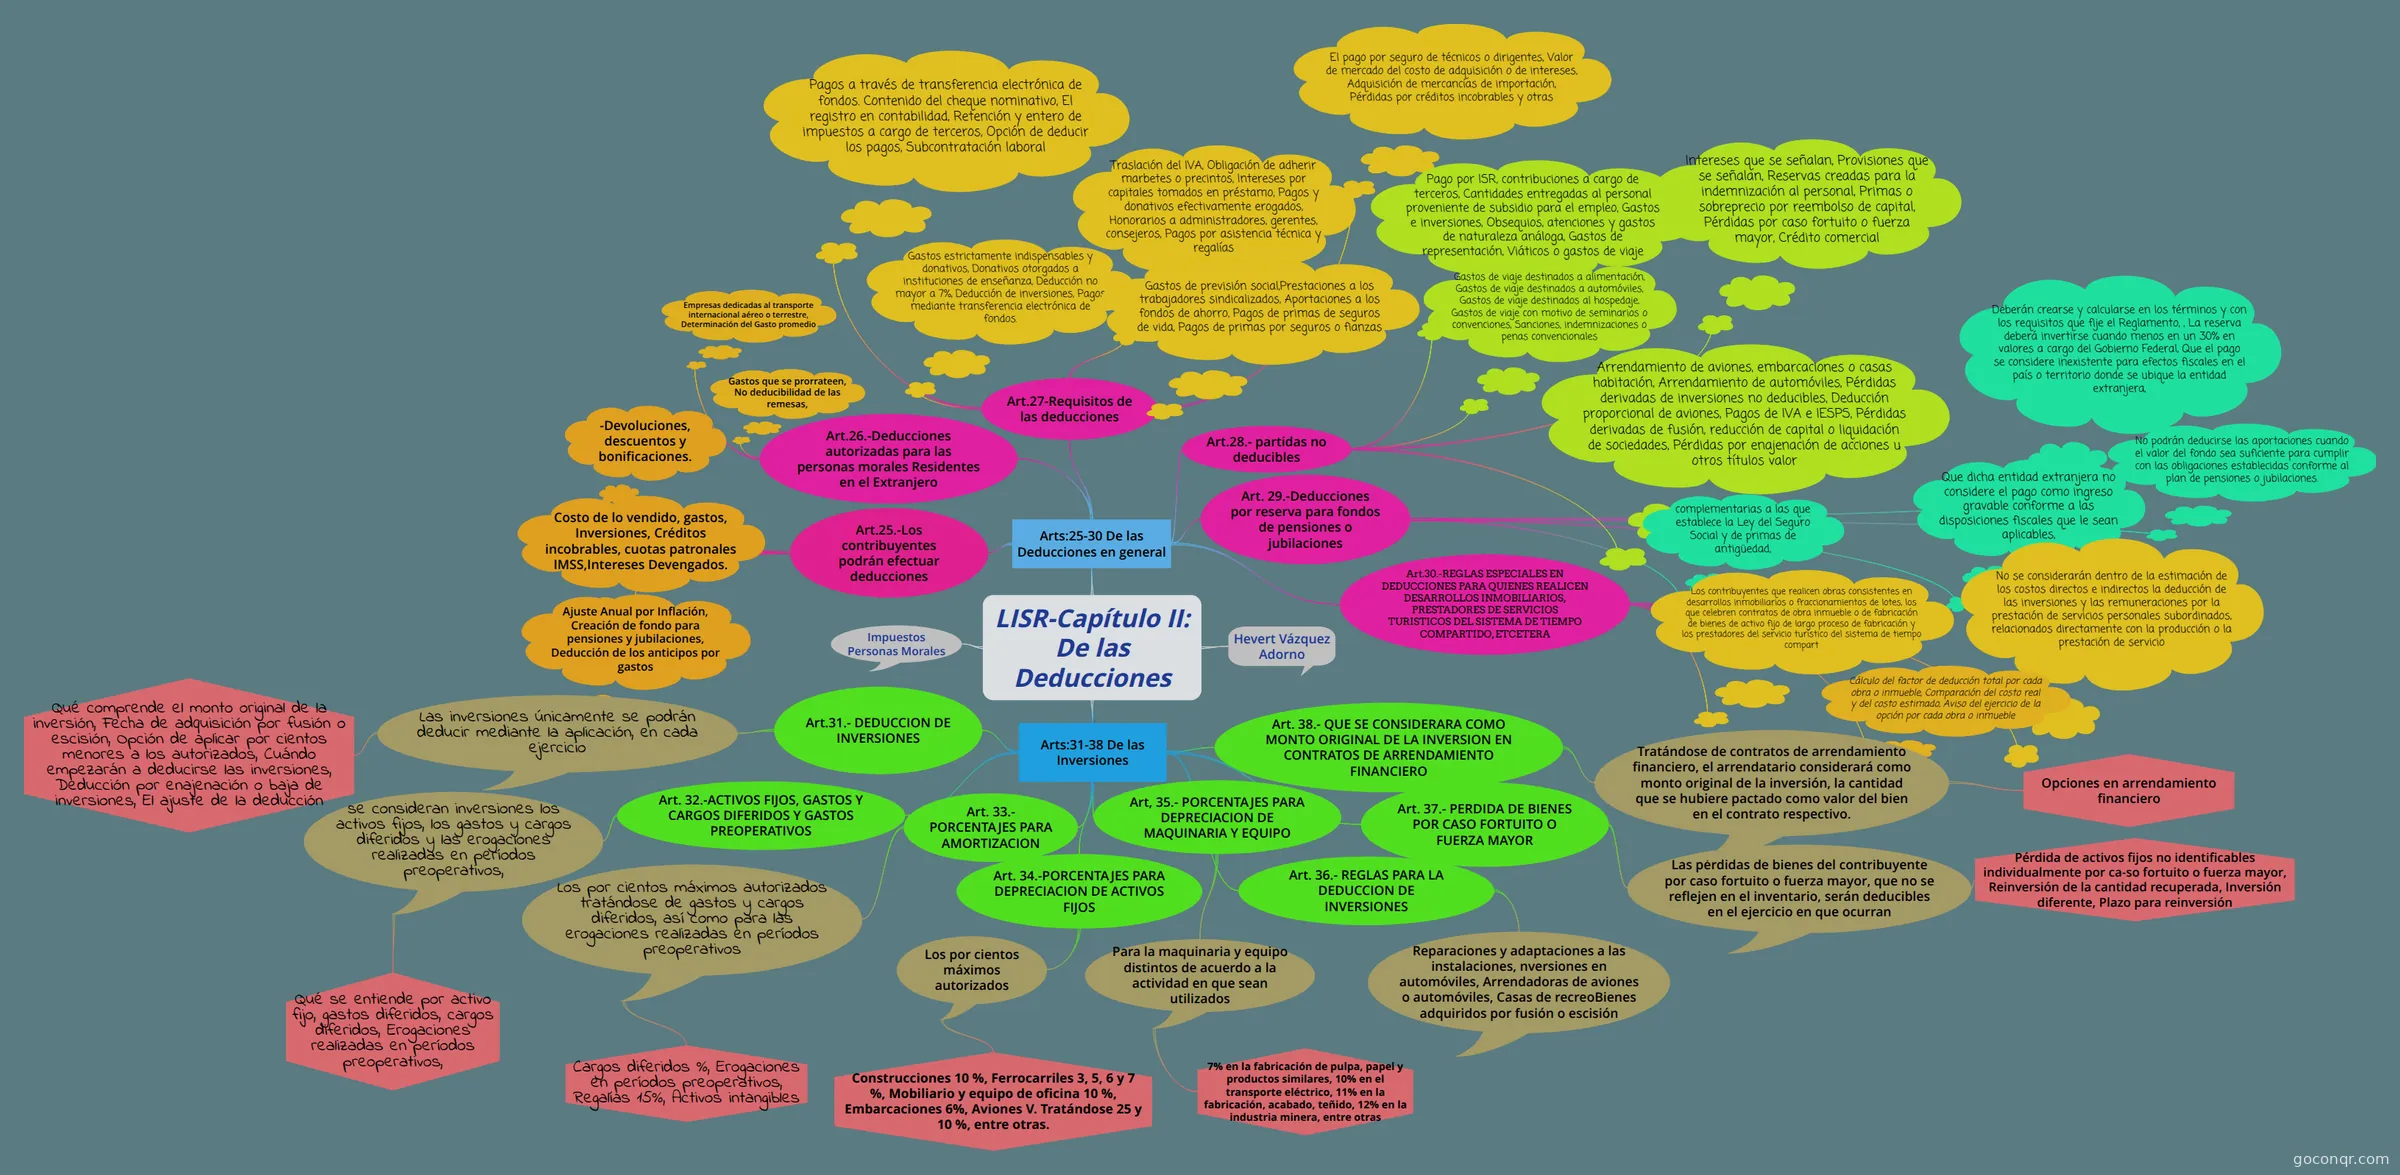
Mapa mental: LISR capítulo II de las deducciones
Map content
LISR-Capítulo II: De las Deducciones
Arts:25-30 De las Deducciones en general
- Art.25.-Los contribuyentes podrán efectuar deducciones
- -Devoluciones, descuentos y bonificaciones.
- Costo de lo vendido, gastos, Inversiones, Créditos incobrables, cuotas patronales IMSS,Intereses Devengados.
- Ajuste Anual por Inflación, Creación de fondo para pensiones y jubilaciones, Deducción de los anticipos por gastos
- Art.26.-Deducciones autorizadas para las personas morales Residentes en el Extranjero
- Gastos que se prorrateen, No deducibilidad de las remesas,
- Empresas dedicadas al transporte internacional aéreo o terrestre, Determinación del Gasto promedio
- Art.27-Requisitos de las deducciones
- Gastos estrictamente indispensables y donativos, Donativos otorgados a instituciones de enseñanza, Deducción no mayor a 7%, Deducción de inversiones, Pagos mediante transferencia electrónica de fondos.
- Pagos a través de transferencia electrónica de fondos. Contenido del cheque nominativo, El registro en contabilidad, Retención y entero de impuestos a cargo de terceros, Opción de deducir los pagos, Subcontratación laboral
- Traslación del IVA, Obligación de adherir marbetes o precintos, Intereses por capitales tomados en préstamo, Pagos y donativos efectivamente erogados, Honorarios a administradores, gerentes, consejeros, Pagos por asistencia técnica y regalías
- Gastos de previsión social,Prestaciones a los trabajadores sindicalizados, Aportaciones a los fondos de ahorro, Pagos de primas de seguros de vida, Pagos de primas por seguros o fianzas
- El pago por seguro de técnicos o dirigentes, Valor de mercado del costo de adquisición o de intereses, Adquisición de mercancías de importación, Pérdidas por créditos incobrables y otras
- Art.28.- partidas no deducibles
- Pago por ISR, contribuciones a cargo de terceros, Cantidades entregadas al personal proveniente de subsidio para el empleo, Gastos e inversiones, Obsequios, atenciones y gastos de naturaleza análoga, Gastos de representación, Viáticos o gastos de viaje
- Gastos de viaje destinados a alimentación, Gastos de viaje destinados a automóviles, Gastos de viaje destinados al hospedaje, Gastos de viaje con motivo de seminarios o convenciones, Sanciones, indemnizaciones o penas convencionales
- Intereses que se señalan, Provisiones que se señalan, Reservas creadas para la indemnización al personal, Primas o sobreprecio por reembolso de capital, Pérdidas por caso fortuito o fuerza mayor, Crédito comercial
- Arrendamiento de aviones, embarcaciones o casas habitación, Arrendamiento de automóviles, Pérdidas derivadas de inversiones no deducibles, Deducción proporcional de aviones, Pagos de IVA e IESPS, Pérdidas derivadas de fusión, reducción de capital o liquidación de sociedades, Pérdidas por enajenación de acciones u otros títulos valor
- Art. 29.-Deducciones por reserva para fondos de pensiones o jubilaciones
- complementarias a las que establece la Ley del Seguro Social y de primas de antigüedad,
- Deberán crearse y calcularse en los términos y con los requisitos que fije el Reglamento, , La reserva deberá invertirse cuando menos en un 30% en valores a cargo del Gobierno Federal, Que el pago se considere inexistente para efectos fiscales en el país o territorio donde se ubique la entidad extranjera,
- Que dicha entidad extranjera no considere el pago como ingreso gravable conforme a las disposiciones fiscales que le sean aplicables,
- No podrán deducirse las aportaciones cuando el valor del fondo sea suficiente para cumplir con las obligaciones establecidas conforme al plan de pensiones o jubilaciones.
- Art.30.-REGLAS ESPECIALES EN DEDUCCIONES PARA QUIENES REALICEN DESARROLLOS INMOBILIARIOS, PRESTADORES DE SERVICIOS TURISTICOS DEL SISTEMA DE TIEMPO COMPARTIDO, ETCETERA
- Los contribuyentes que realicen obras consistentes en desarrollos inmobiliarios o fraccionamientos de lotes, los que celebren contratos de obra inmueble o de fabricación de bienes de activo fijo de largo proceso de fabricación y los prestadores del servicio turístico del sistema de tiempo compart
- No se considerarán dentro de la estimación de los costos directos e indirectos la deducción de las inversiones y las remuneraciones por la prestación de servicios personales subordinados, relacionados directamente con la producción o la prestación de servicio
- Cálculo del factor de deducción total por cada obra o inmueble, Comparación del costo real y del costo estimado, Aviso del ejercicio de la opción por cada obra o inmueble
- Art.25.-Los contribuyentes podrán efectuar deducciones
Hevert Vázquez Adorno
Arts:31-38 De las Inversiones
- Art.31.- DEDUCCION DE INVERSIONES
- Las inversiones únicamente se podrán deducir mediante la aplicación, en cada ejercicio
- Qué comprende el monto original de la inversión, Fecha de adquisición por fusión o escisión, Opción de aplicar por cientos menores a los autorizados, Cuándo empezarán a deducirse las inversiones, Deducción por enajenación o baja de inversiones, El ajuste de la deducción
- Las inversiones únicamente se podrán deducir mediante la aplicación, en cada ejercicio
- Art. 32.-ACTIVOS FIJOS, GASTOS Y CARGOS DIFERIDOS Y GASTOS PREOPERATIVOS
- se consideran inversiones los activos fijos, los gastos y cargos diferidos y las erogaciones realizadas en períodos preoperativos,
- Qué se entiende por activo fijo, gastos diferidos, cargos diferidos, Erogaciones realizadas en períodos preoperativos,
- se consideran inversiones los activos fijos, los gastos y cargos diferidos y las erogaciones realizadas en períodos preoperativos,
- Art. 33.- PORCENTAJES PARA AMORTIZACION
- Los por cientos máximos autorizados tratándose de gastos y cargos diferidos, así como para las erogaciones realizadas en períodos preoperativos
- Cargos diferidos %, Erogaciones en períodos preoperativos, Regalías 15%, Activos intangibles
- Los por cientos máximos autorizados tratándose de gastos y cargos diferidos, así como para las erogaciones realizadas en períodos preoperativos
- Art. 34.-PORCENTAJES PARA DEPRECIACION DE ACTIVOS FIJOS
- Los por cientos máximos autorizados
- Construcciones 10 %, Ferrocarriles 3, 5, 6 y 7 %, Mobiliario y equipo de oficina 10 %, Embarcaciones 6%, Aviones V. Tratándose 25 y 10 %, entre otras.
- Los por cientos máximos autorizados
- Art, 35.- PORCENTAJES PARA DEPRECIACION DE MAQUINARIA Y EQUIPO
- Para la maquinaria y equipo distintos de acuerdo a la actividad en que sean utilizados
- 7% en la fabricación de pulpa, papel y productos similares, 10% en el transporte eléctrico, 11% en la fabricación, acabado, teñido, 12% en la industria minera, entre otras
- Para la maquinaria y equipo distintos de acuerdo a la actividad en que sean utilizados
- Art. 36.- REGLAS PARA LA DEDUCCION DE INVERSIONES
- Reparaciones y adaptaciones a las instalaciones, nversiones en automóviles, Arrendadoras de aviones o automóviles, Casas de recreoBienes adquiridos por fusión o escisión
- Art. 37.- PERDIDA DE BIENES POR CASO FORTUITO O FUERZA MAYOR
- Las pérdidas de bienes del contribuyente por caso fortuito o fuerza mayor, que no se reflejen en el inventario, serán deducibles en el ejercicio en que ocurran
- Pérdida de activos fijos no identificables individualmente por ca-so fortuito o fuerza mayor, Reinversión de la cantidad recuperada, Inversión diferente, Plazo para reinversión
- Las pérdidas de bienes del contribuyente por caso fortuito o fuerza mayor, que no se reflejen en el inventario, serán deducibles en el ejercicio en que ocurran
- Art. 38.- QUE SE CONSIDERARA COMO MONTO ORIGINAL DE LA INVERSION EN CONTRATOS DE ARRENDAMIENTO FINANCIERO
- Tratándose de contratos de arrendamiento financiero, el arrendatario considerará como monto original de la inversión, la cantidad que se hubiere pactado como valor del bien en el contrato respectivo.
- Opciones en arrendamiento financiero
- Tratándose de contratos de arrendamiento financiero, el arrendatario considerará como monto original de la inversión, la cantidad que se hubiere pactado como valor del bien en el contrato respectivo.
- Art.31.- DEDUCCION DE INVERSIONES
Impuestos Personas Morales