
Mind map
REGIMÉNES TRIBUTARIOS
Map content
REGIMÉNES TRIBUTARIOS
REGIMEN ESPECIAL
- CONCEPTO:El Régimen Especial del Impuesto a la Renta (RER) es un régimen tributario dirigido a personas naturales y jurídicas, sucesiones indivisas y sociedades conyugales domiciliadas en el país que obtengan rentas de tercera categoría, es decir rentas de naturaleza empresarial o de negocio:
- ACTIVIDADES ACOGIDAS POR EL REGIMEN
- a. Actividades de comercio y/o industria, como la venta de bienes que se adquieren, produzcan o manufacturen , así como la de aquellos recursos naturales que extraigan, incluidos la cría y el cultivo.
- b. Actividades de servicio, es decir, cualquier actividad no señalada anteriormente o que sólo se lleve a cabo con mano de obra.
- ¿Quiénes pueden acogerse al RER?
- Personas Naturales. Sociedades Conyugales. Sucesiones Indivisas. Personas Jurídicas.
- Requisitos para acogerse al RER
- El monto de sus ingresos netos no debe superar los S/. 525,000 en el transcurso de cada año. El valor de los activos fijos afectados a la actividad con excepción de los predios y vehículos, no debe superar los S/. 126,000 Se deben desarrollar las actividades generadoras de rentas de tercera categoría con personal afectado a la actividad que no supere las 10 personas por turno de trabajo. El monto acumulado de sus adquisiciones afectadas a la actividad, no debe superar los S/. 525,000 en el transcurso de cada año. No realizar ninguna de las actividades que están prohibidas en el RER.
- Tributos Afectos al RER
- I.G.V.: 18 % del valor de venta, con deducción del crédito fiscal. Impuesto a la Renta: 1.5% de sus ingresos netos mensuales. El pago de esta cuota mensual es de carácter cancelatorio.
- Libros y Registros Contables
- Registro de Compras. Registro de Ventas.
- Tipo de Comprobantes que pueden emitir
- Facturas Boletas de venta Tickets emitidos por máquinas registradoras que dan derecho al crédito fiscal. Factura Electrónica a través de SUNAT Virtual.
- CODIGO DE TRIBUTO PARA EL PAGO
- RENTA :3111 IGV:1011
- ACTIVIDADES ACOGIDAS POR EL REGIMEN
- CONCEPTO:El Régimen Especial del Impuesto a la Renta (RER) es un régimen tributario dirigido a personas naturales y jurídicas, sucesiones indivisas y sociedades conyugales domiciliadas en el país que obtengan rentas de tercera categoría, es decir rentas de naturaleza empresarial o de negocio:
R.U.S
- CONCEPTO :En este régimen tributario se encuentran las personas que tienen un pequeño negocio cuyos principales clientes son consumidores finales.
- Categoría 1: tiene un tope de ingresos o compras hasta los S/ 5.000. Se pagan S/ 20 en la medida que no se supere dicho monto.
- Categoría 2: se paga una cuota mensual de S/ 50 en tanto los ingresos o compras de la persona no superen los S/ 8.000.
- Tipo de Comprobantes a emitir: Boletas de Venta. Tickets Máquinas registradora sin derecho al crédito fiscal.
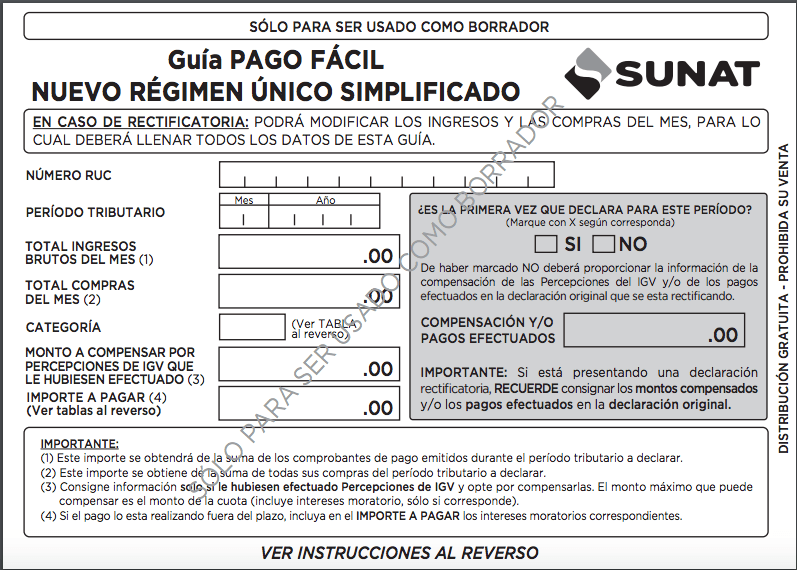
- FORMULARIO OPARA REALIZAR EL PAGOP
- Tipo de Comprobantes a emitir: Boletas de Venta. Tickets Máquinas registradora sin derecho al crédito fiscal.
- Categoría 2: se paga una cuota mensual de S/ 50 en tanto los ingresos o compras de la persona no superen los S/ 8.000.
- Categoría 1: tiene un tope de ingresos o compras hasta los S/ 5.000. Se pagan S/ 20 en la medida que no se supere dicho monto.
- CONCEPTO :En este régimen tributario se encuentran las personas que tienen un pequeño negocio cuyos principales clientes son consumidores finales.
REGIMEN MYPE
- CONCEPTO: Este régimen comprende a personas naturales y jurídicas, sucesiones indivisas y sociedades conyugales, las asociaciones de hecho de profesionales y similares que obtengan rentas de tercera categoría, domiciliadas en el país cuyos ingresos netos no superen las 1 700 UIT en el ejercicio gravable.
- ¿Cómo realizo los pagos a cuenta en el Régimen MYPE Tributario?
- Los pagos a cuenta del Impuesto a la Renta se pagarán de la siguiente manera: Contribuyentes cuyos ingresos netos anuales del ejercicio no superen las 300 UIT: uno por ciento (1,0%) a los ingresos netos obtenidos en el mes. Contribuyentes del RMT que en cualquier mes del ejercicio superen las 300 UIT: conforme a las reglas del Régimen General establecidas en la Ley del Impuesto a la Renta y normas reglamentarias.
- ¿Cómo pago el Impuesto a la renta en el Régimen MYPE Tributario?
- El impuesto a la renta se determinará aplicando la escala progresiva acumulativa de acuerdo al siguiente detalle: Hasta 15 UIT = 10 % Más de 15 UIT = 29.5 %
- ¿Cómo pago el Impuesto a la renta en el Régimen MYPE Tributario?
- EL IMPUESTO GENERAL A LAS VENTAS (IGV)
- SE RESTA EL IGV DE LAS VENTAS CON EL IGV DE LAS COMPRAS Y LA DIFERENCIA ES EL IMPUESTO RESULTANTE A PAGAR
- Código de tributo (pago mensual)
- RENTA : 3121 IGV : 1011
- Los pagos a cuenta del Impuesto a la Renta se pagarán de la siguiente manera: Contribuyentes cuyos ingresos netos anuales del ejercicio no superen las 300 UIT: uno por ciento (1,0%) a los ingresos netos obtenidos en el mes. Contribuyentes del RMT que en cualquier mes del ejercicio superen las 300 UIT: conforme a las reglas del Régimen General establecidas en la Ley del Impuesto a la Renta y normas reglamentarias.
- QUIENES ESTAN AFECTOS AL Régimen MYPE
- La SUNAT incorporará de oficio a los contribuyentes que al 31.12.2016 hubieren estado tributando en el Régimen General y cuyos ingresos netos del ejercicio 2016 no superaron las 1700 UIT, salvo que se hayan acogido al Nuevo RUS o Régimen Especial, con la declaración correspondiente al mes de enero del año 2017.
- También serán incorporados de oficio aquellos contribuyentes que al 31.12.2016 hubieran estado acogidos al Nuevo RUS en las categorías 3, 4 y 5 o tengan la condición de EIRL acogidas a dicho régimen, siempre que no hayan optado por acogerse en enero del 2017 al NRUS (categorías 1 y 2), Régimen Especial o Régimen General.
- Asimismo, de acuerdo a la norma también pueden acogerse de manera voluntaria los contribuyentes que se encuentren en cualquiera de los regímenes ya existentes.
- También serán incorporados de oficio aquellos contribuyentes que al 31.12.2016 hubieran estado acogidos al Nuevo RUS en las categorías 3, 4 y 5 o tengan la condición de EIRL acogidas a dicho régimen, siempre que no hayan optado por acogerse en enero del 2017 al NRUS (categorías 1 y 2), Régimen Especial o Régimen General.
- SE PUEDEN ACOGER TANTO PERSONA NATURAL COMO PERSONA JURÍDICA
- La SUNAT incorporará de oficio a los contribuyentes que al 31.12.2016 hubieren estado tributando en el Régimen General y cuyos ingresos netos del ejercicio 2016 no superaron las 1700 UIT, salvo que se hayan acogido al Nuevo RUS o Régimen Especial, con la declaración correspondiente al mes de enero del año 2017.
- ¿Qué libros contables se está obligado a llevar en el Régimen MYPE Tributario?
- Con ingresos netos anuales hasta 300 UIT: Registro de Ventas, Registro de Compras y Libro Diario de Formato Simplificado.
- REALIZA UNA DRCLARACIÓN RENTA ANUAL
- NRO DE TRABAJADORES
- NO TIENE LIIMITE DE TRABAJADORES
- ¿Cómo realizo los pagos a cuenta en el Régimen MYPE Tributario?
- CONCEPTO: Este régimen comprende a personas naturales y jurídicas, sucesiones indivisas y sociedades conyugales, las asociaciones de hecho de profesionales y similares que obtengan rentas de tercera categoría, domiciliadas en el país cuyos ingresos netos no superen las 1 700 UIT en el ejercicio gravable.
REGIMÉN TRIBUTARIO GENERAL
- CONCEPTO:El Régimen General al Impuesto a la Renta, es un régimen tributario que comprende las personas naturales y jurídicas que generan rentas de tercera categoría (aquellas provenientes del capital, trabajo o de la aplicación conjunta de ambos factores).
- ¿Quiénes pueden acogerse?
- Personas Naturales. Sucesiones Indivisas. Asociaciones de Hecho de Profesionales. Personas Jurídicas. Sociedades irregulares. Contratos asociativos que lleven contabilidad independiente.
- Actividades comprendidas
- Cualquier tipo de actividad económica y/o explotación comercial. Prestación de servicios. Contratos de construcción. Notarios. Agentes mediadores de comercio, rematadores y martilleros.
- Comprobantes de Pago y otros Documentos que pueden emitir
- Facturas Boletas de venta Tickets Liquidación de compra Notas de crédito Notas de débito Guías de remisión remitente Guías de remisión transportista
- Tributos Afectos
- I.G.V.: 18 % del valor de venta, con deducción del crédito fiscal. Impuesto a la Renta: 30% sobre la renta neta.
- Libros y Registros Contables
- Hasta 150 UIT de ingresos brutos anuales: Registro de Compras Registro de Ventas Libro Diario de Formato Simplificado Ingresos brutos anuales mayores a 150 UIT: Contabilidad Completa
- DJ anual - Renta
- Pago de tributos mensuales
- Renta: Pago a cuenta mensual. El que resulte como coeficiente o el 1.5% según la Ley del Impuesto a la Renta.
- IGV: 18% (incluye el impuesto de promoción municipal).
- Pago del Impuesto Anual en función a la utilidad
- NRO DE TRABAJADORES
- NO TIENE LIMITE
- ¿Quiénes pueden acogerse?
- CONCEPTO:El Régimen General al Impuesto a la Renta, es un régimen tributario que comprende las personas naturales y jurídicas que generan rentas de tercera categoría (aquellas provenientes del capital, trabajo o de la aplicación conjunta de ambos factores).
Images and files in the map
Information
- Description
- Mind Map on REGIMÉNES TRIBUTARIOS, created by JESSICA MAMANI ZAPANA on 04/05/2019.
- Created by
- JESSICA MAMANI ZAPANA
- Views
- 2
- Rating