
Mind map
Capitulo 1: Introducción a los Procesos de Negocio
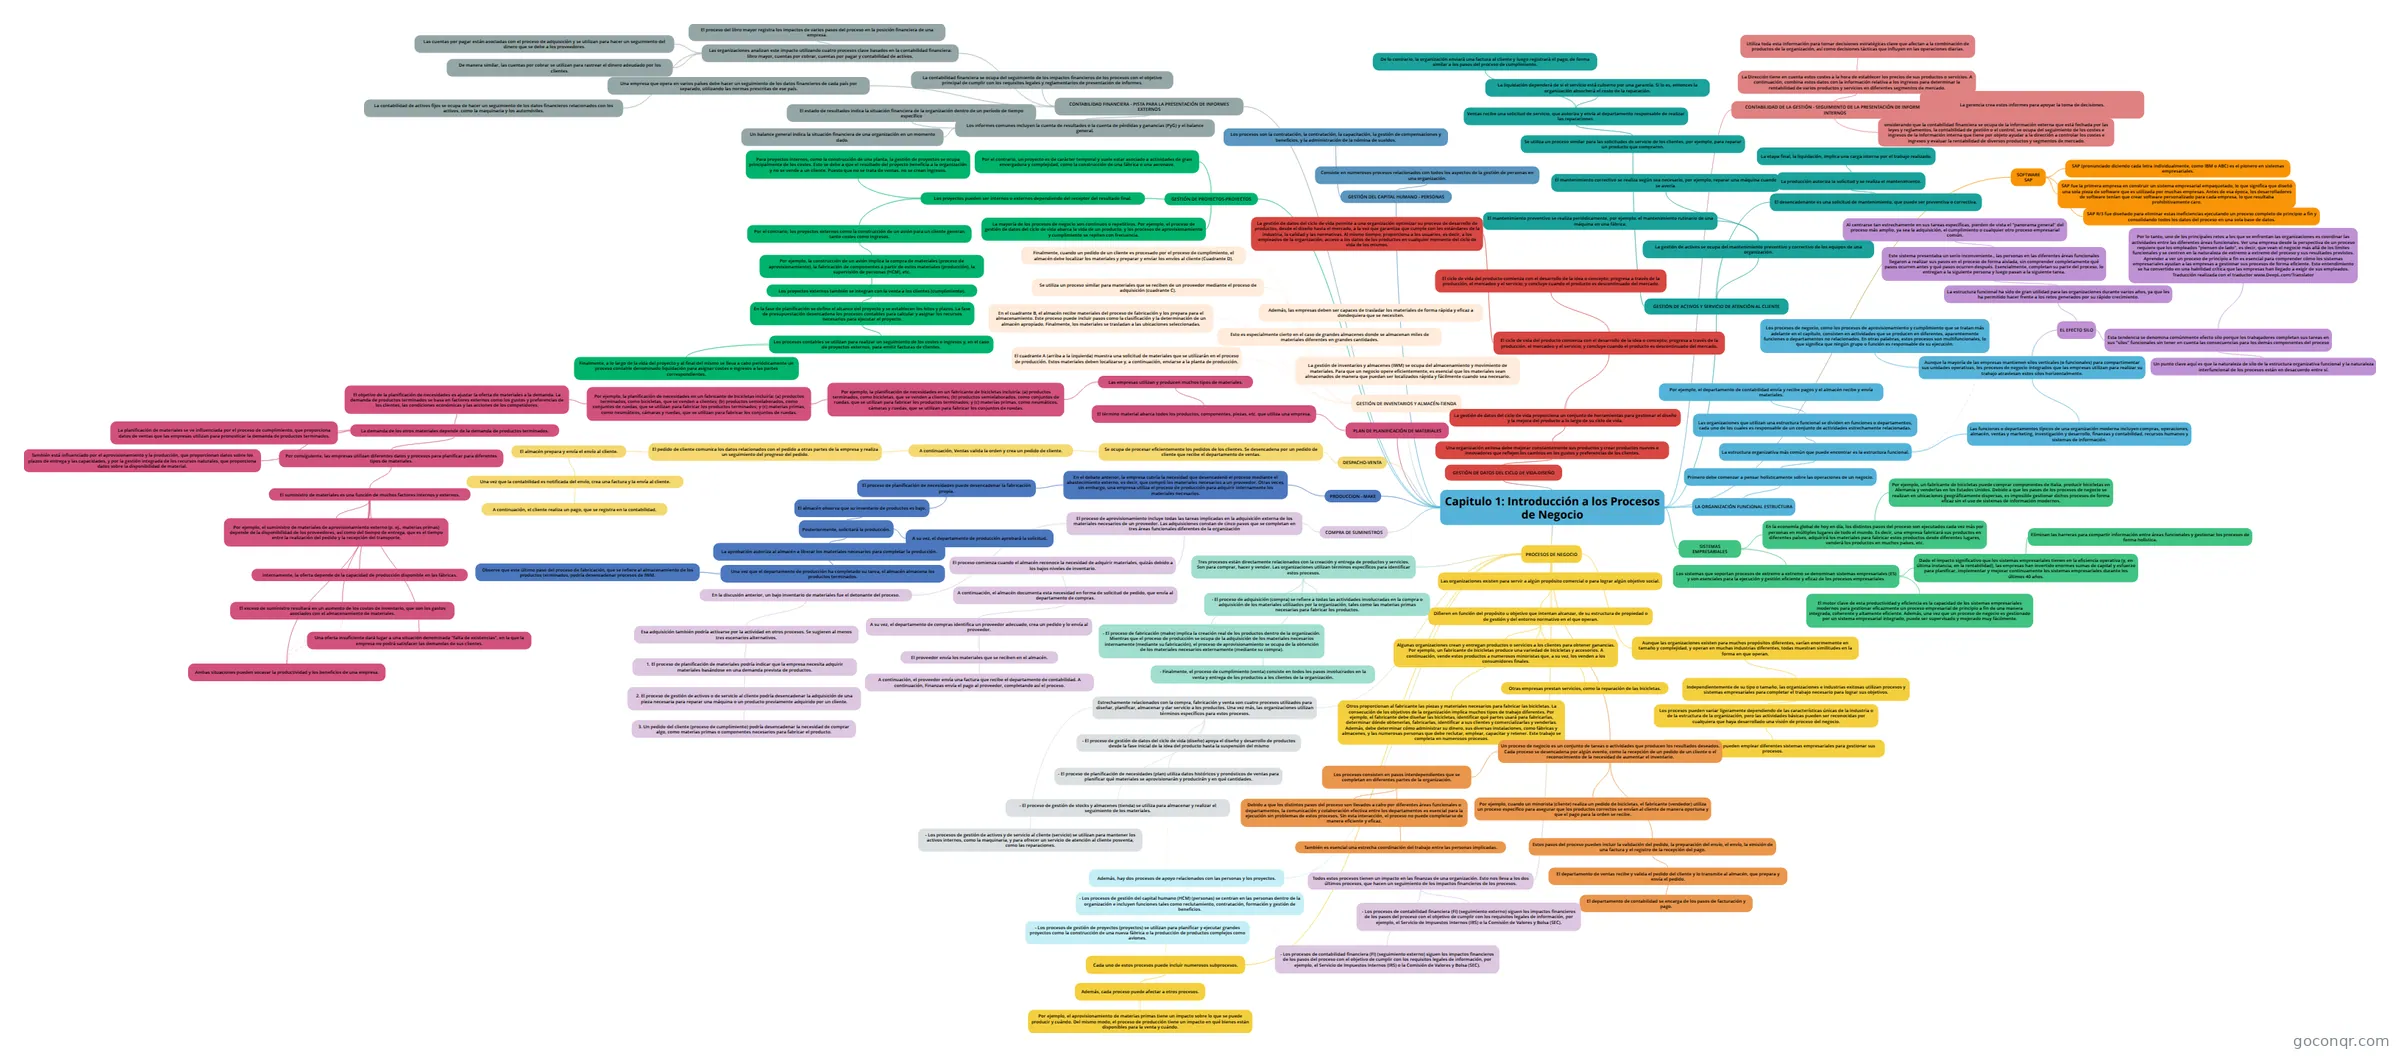
Mapa mental: Introducción a los procesos de negocio
Map content
Capitulo 1: Introducción a los Procesos de Negocio
LA ORGANIZACIÓN FUNCIONAL ESTRUCTURA
- Primero debe comenzar a pensar holísticamente sobre las operaciones de un negocio.
- La estructura organizativa más común que puede encontrar es la estructura funcional.
- Las organizaciones que utilizan una estructura funcional se dividen en funciones o departamentos, cada uno de los cuales es responsable de un conjunto de actividades estrechamente relacionadas.
- Por ejemplo, el departamento de contabilidad envía y recibe pagos y el almacén recibe y envía materiales.
- Las funciones o departamentos típicos de una organización moderna incluyen compras, operaciones, almacén, ventas y marketing, investigación y desarrollo, finanzas y contabilidad, recursos humanos y sistemas de información.
- Aunque la mayoría de las empresas mantienen silos verticales (o funcionales) para compartimentar sus unidades operativas, los procesos de negocio integrados que las empresas utilizan para realizar su trabajo atraviesan estos silos horizontalmente.
- Los procesos de negocio, como los procesos de aprovisionamiento y cumplimiento que se tratan más adelante en el capítulo, consisten en actividades que se producen en diferentes, aparentemente funciones o departamentos no relacionados. En otras palabras, estos procesos son multifuncionales, lo que significa que ningún grupo o función es responsable de su ejecución.
- EL EFECTO SILO
- La estructura funcional ha sido de gran utilidad para las organizaciones durante varios años, ya que les ha permitido hacer frente a los retos generados por su rápido crecimiento.
- Este sistema presentaba un serio inconveniente., las personas en las diferentes áreas funcionales llegaron a realizar sus pasos en el proceso de forma aislada, sin comprender completamente qué pasos ocurren antes y qué pasos ocurren después. Esencialmente, completan su parte del proceso, lo entregan a la siguiente persona y luego pasan a la siguiente tarea.
- Al centrarse tan estrechamente en sus tareas específicas, pierden de vista el "panorama general" del proceso más amplio, ya sea la adquisición, el cumplimiento o cualquier otro proceso empresarial común.
- Este sistema presentaba un serio inconveniente., las personas en las diferentes áreas funcionales llegaron a realizar sus pasos en el proceso de forma aislada, sin comprender completamente qué pasos ocurren antes y qué pasos ocurren después. Esencialmente, completan su parte del proceso, lo entregan a la siguiente persona y luego pasan a la siguiente tarea.
- Esta tendencia se denomina comúnmente efecto silo porque los trabajadores completan sus tareas en sus "silos" funcionales sin tener en cuenta las consecuencias para los demás componentes del proceso
- Un punto clave aquí es que la naturaleza de silo de la estructura organizativa funcional y la naturaleza interfuncional de los procesos están en desacuerdo entre sí.
- Por lo tanto, uno de los principales retos a los que se enfrentan las organizaciones es coordinar las actividades entre las diferentes áreas funcionales. Ver una empresa desde la perspectiva de un proceso requiere que los empleados "piensen de lado", es decir, que vean el negocio más allá de los límites funcionales y se centren en la naturaleza de extremo a extremo del proceso y sus resultados previstos. Aprender a ver un proceso de principio a fin es esencial para comprender cómo los sistemas empresariales ayudan a las empresas a gestionar sus procesos de forma eficiente. Este entendimiento se ha convertido en una habilidad crítica que las empresas han llegado a exigir de sus empleados. Traducción realizada con el traductor www.DeepL.com/Translator
- La estructura funcional ha sido de gran utilidad para las organizaciones durante varios años, ya que les ha permitido hacer frente a los retos generados por su rápido crecimiento.
- Aunque la mayoría de las empresas mantienen silos verticales (o funcionales) para compartimentar sus unidades operativas, los procesos de negocio integrados que las empresas utilizan para realizar su trabajo atraviesan estos silos horizontalmente.
- Las organizaciones que utilizan una estructura funcional se dividen en funciones o departamentos, cada uno de los cuales es responsable de un conjunto de actividades estrechamente relacionadas.
- La estructura organizativa más común que puede encontrar es la estructura funcional.
- Primero debe comenzar a pensar holísticamente sobre las operaciones de un negocio.
SISTEMAS EMPRESARIALES
- En la economía global de hoy en día, los distintos pasos del proceso son ejecutados cada vez más por personas en múltiples lugares de todo el mundo. Es decir, una empresa fabricará sus productos en diferentes países, adquirirá los materiales para fabricar estos productos desde diferentes lugares, venderá los productos en muchos países, etc.
- Por ejemplo, un fabricante de bicicletas puede comprar componentes de Italia, producir bicicletas en Alemania y venderlas en los Estados Unidos. Debido a que los pasos de los procesos de negocio se realizan en ubicaciones geográficamente dispersas, es imposible gestionar dichos procesos de forma eficaz sin el uso de sistemas de información modernos.
- Los sistemas que soportan procesos de extremo a extremo se denominan sistemas empresariales (ES) y son esenciales para la ejecución y gestión eficiente y eficaz de los procesos empresariales.
- Dado el impacto significativo que los sistemas empresariales tienen en la eficiencia operativa (y, en última instancia, en la rentabilidad), las empresas han invertido enormes sumas de capital y esfuerzo para planificar, implementar y mejorar continuamente los sistemas empresariales durante los últimos 40 años.
- Eliminan las barreras para compartir información entre áreas funcionales y gestionar los procesos de forma holística.
- El motor clave de esta productividad y eficiencia es la capacidad de los sistemas empresariales modernos para gestionar eficazmente un proceso empresarial de principio a fin de una manera integrada, coherente y altamente eficiente. Además, una vez que un proceso de negocio es gestionado por un sistema empresarial integrado, puede ser supervisado y mejorado muy fácilmente.
- Dado el impacto significativo que los sistemas empresariales tienen en la eficiencia operativa (y, en última instancia, en la rentabilidad), las empresas han invertido enormes sumas de capital y esfuerzo para planificar, implementar y mejorar continuamente los sistemas empresariales durante los últimos 40 años.
- En la economía global de hoy en día, los distintos pasos del proceso son ejecutados cada vez más por personas en múltiples lugares de todo el mundo. Es decir, una empresa fabricará sus productos en diferentes países, adquirirá los materiales para fabricar estos productos desde diferentes lugares, venderá los productos en muchos países, etc.
PROCESOS DE NEGOCIO
- Las organizaciones existen para servir a algún propósito comercial o para lograr algún objetivo social.
- Difieren en función del propósito u objetivo que intentan alcanzar, de su estructura de propiedad o de gestión y del entorno normativo en el que operan.
- Algunas organizaciones crean y entregan productos o servicios a los clientes para obtener ganancias. Por ejemplo, un fabricante de bicicletas produce una variedad de bicicletas y accesorios. A continuación, vende estos productos a numerosos minoristas que, a su vez, los venden a los consumidores finales.
- Otras empresas prestan servicios, como la reparación de las bicicletas.
- Otros proporcionan al fabricante las piezas y materiales necesarios para fabricar las bicicletas. La consecución de los objetivos de la organización implica muchos tipos de trabajo diferentes. Por ejemplo, el fabricante debe diseñar las bicicletas, identificar qué partes usará para fabricarlas, determinar dónde obtenerlas, fabricarlas, identificar a sus clientes y comercializarlas y venderlas. Además, debe determinar cómo administrar su dinero, sus diversas instalaciones, como fábricas y almacenes, y las numerosas personas que debe reclutar, emplear, capacitar y retener. Este trabajo se completa en numerosos procesos.
- Difieren en función del propósito u objetivo que intentan alcanzar, de su estructura de propiedad o de gestión y del entorno normativo en el que operan.
- Aunque las organizaciones existen para muchos propósitos diferentes, varían enormemente en tamaño y complejidad, y operan en muchas industrias diferentes, todas muestran similitudes en la forma en que operan.
- Independientemente de su tipo o tamaño, las organizaciones e industrias exitosas utilizan procesos y sistemas empresariales para completar el trabajo necesario para lograr sus objetivos.
- Los procesos pueden variar ligeramente dependiendo de las características únicas de la industria o de la estructura de la organización, pero las actividades básicas pueden ser reconocidas por cualquiera que haya desarrollado una visión de proceso del negocio.
- Asimismo, las empresas pueden emplear diferentes sistemas empresariales para gestionar sus procesos.
- Los procesos pueden variar ligeramente dependiendo de las características únicas de la industria o de la estructura de la organización, pero las actividades básicas pueden ser reconocidas por cualquiera que haya desarrollado una visión de proceso del negocio.
- Independientemente de su tipo o tamaño, las organizaciones e industrias exitosas utilizan procesos y sistemas empresariales para completar el trabajo necesario para lograr sus objetivos.
- Un proceso de negocio es un conjunto de tareas o actividades que producen los resultados deseados. Cada proceso se desencadena por algún evento, como la recepción de un pedido de un cliente o el reconocimiento de la necesidad de aumentar el inventario.
- Por ejemplo, cuando un minorista (cliente) realiza un pedido de bicicletas, el fabricante (vendedor) utiliza un proceso específico para asegurar que los productos correctos se envían al cliente de manera oportuna y que el pago para la orden se recibe.
- Estos pasos del proceso pueden incluir la validación del pedido, la preparación del envío, el envío, la emisión de una factura y el registro de la recepción del pago.
- El departamento de ventas recibe y valida el pedido del cliente y lo transmite al almacén, que prepara y envía el pedido.
- El departamento de contabilidad se encarga de los pasos de facturación y pago.
- El departamento de ventas recibe y valida el pedido del cliente y lo transmite al almacén, que prepara y envía el pedido.
- Los procesos consisten en pasos interdependientes que se completan en diferentes partes de la organización.
- Debido a que los distintos pasos del proceso son llevados a cabo por diferentes áreas funcionales o departamentos, la comunicación y colaboración efectiva entre los departamentos es esencial para la ejecución sin problemas de estos procesos. Sin esta interacción, el proceso no puede completarse de manera eficiente y eficaz.
- También es esencial una estrecha coordinación del trabajo entre las personas implicadas.
- Tres procesos están directamente relacionados con la creación y entrega de productos y servicios. Son para comprar, hacer y vender. Las organizaciones utilizan términos específicos para identificar estos procesos.
- - El proceso de adquisición (compra) se refiere a todas las actividades involucradas en la compra o adquisición de los materiales utilizados por la organización, tales como las materias primas necesarias para fabricar los productos.
- - El proceso de fabricación (make) implica la creación real de los productos dentro de la organización. Mientras que el proceso de producción se ocupa de la adquisición de los materiales necesarios internamente (mediante su fabricación), el proceso de aprovisionamiento se ocupa de la obtención de los materiales necesarios externamente (mediante su compra).
- - Finalmente, el proceso de cumplimiento (venta) consiste en todos los pasos involucrados en la venta y entrega de los productos a los clientes de la organización.
- Estrechamente relacionados con la compra, fabricación y venta son cuatro procesos utilizados para diseñar, planificar, almacenar y dar servicio a los productos. Una vez más, las organizaciones utilizan términos específicos para estos procesos.
- - El proceso de gestión de datos del ciclo de vida (diseño) apoya el diseño y desarrollo de productos desde la fase inicial de la idea del producto hasta la suspensión del mismo
- - El proceso de planificación de necesidades (plan) utiliza datos históricos y pronósticos de ventas para planificar qué materiales se aprovisionarán y producirán y en qué cantidades.
- - El proceso de gestión de stocks y almacenes (tienda) se utiliza para almacenar y realizar el seguimiento de los materiales.
- - Los procesos de gestión de activos y de servicio al cliente (servicio) se utilizan para mantener los activos internos, como la maquinaria, y para ofrecer un servicio de atención al cliente posventa, como las reparaciones.
- Además, hay dos procesos de apoyo relacionados con las personas y los proyectos.
- - Los procesos de gestión del capital humano (HCM) (personas) se centran en las personas dentro de la organización e incluyen funciones tales como reclutamiento, contratación, formación y gestión de beneficios.
- - Los procesos de gestión de proyectos (proyectos) se utilizan para planificar y ejecutar grandes proyectos como la construcción de una nueva fábrica o la producción de productos complejos como aviones.
- Todos estos procesos tienen un impacto en las finanzas de una organización. Esto nos lleva a los dos últimos procesos, que hacen un seguimiento de los impactos financieros de los procesos.
- - Los procesos de contabilidad financiera (FI) (seguimiento externo) siguen los impactos financieros de los pasos del proceso con el objetivo de cumplir con los requisitos legales de información, por ejemplo, el Servicio de Impuestos Internos (IRS) o la Comisión de Valores y Bolsa (SEC).
- - Los procesos de contabilidad financiera (FI) (seguimiento externo) siguen los impactos financieros de los pasos del proceso con el objetivo de cumplir con los requisitos legales de información, por ejemplo, el Servicio de Impuestos Internos (IRS) o la Comisión de Valores y Bolsa (SEC).
- Cada uno de estos procesos puede incluir numerosos subprocesos.
- Además, cada proceso puede afectar a otros procesos.
- Por ejemplo, el aprovisionamiento de materias primas tiene un impacto sobre lo que se puede producir y cuándo. Del mismo modo, el proceso de producción tiene un impacto en qué bienes están disponibles para la venta y cuándo.
- Además, cada proceso puede afectar a otros procesos.
- Las organizaciones existen para servir a algún propósito comercial o para lograr algún objetivo social.
COMPRA DE SUMINISTROS
- El proceso de aprovisionamiento incluye todas las tareas implicadas en la adquisición externa de los materiales necesarios de un proveedor. Las adquisiciones constan de cinco pasos que se completan en tres áreas funcionales diferentes de la organización
- El proceso comienza cuando el almacén reconoce la necesidad de adquirir materiales, quizás debido a los bajos niveles de inventario.
- A continuación, el almacén documenta esta necesidad en forma de solicitud de pedido, que envía al departamento de compras.
- A su vez, el departamento de compras identifica un proveedor adecuado, crea un pedido y lo envía al proveedor.
- El proveedor envía los materiales que se reciben en el almacén.
- A continuación, el proveedor envía una factura que recibe el departamento de contabilidad. A continuación, Finanzas envía el pago al proveedor, completando así el proceso.
- El proveedor envía los materiales que se reciben en el almacén.
- A su vez, el departamento de compras identifica un proveedor adecuado, crea un pedido y lo envía al proveedor.
- A continuación, el almacén documenta esta necesidad en forma de solicitud de pedido, que envía al departamento de compras.
- En la discusión anterior, un bajo inventario de materiales fue el detonante del proceso.
- Esa adquisición también podría activarse por la actividad en otros procesos. Se sugieren al menos tres escenarios alternativos.
- 1. El proceso de planificación de materiales podría indicar que la empresa necesita adquirir materiales basándose en una demanda prevista de productos.
- 2. El proceso de gestión de activos o de servicio al cliente podría desencadenar la adquisición de una pieza necesaria para reparar una máquina o un producto previamente adquirido por un cliente.
- 3. Un pedido del cliente (proceso de cumplimiento) podría desencadenar la necesidad de comprar algo, como materias primas o componentes necesarios para fabricar el producto.
- 2. El proceso de gestión de activos o de servicio al cliente podría desencadenar la adquisición de una pieza necesaria para reparar una máquina o un producto previamente adquirido por un cliente.
- 1. El proceso de planificación de materiales podría indicar que la empresa necesita adquirir materiales basándose en una demanda prevista de productos.
- Esa adquisición también podría activarse por la actividad en otros procesos. Se sugieren al menos tres escenarios alternativos.
- El proceso comienza cuando el almacén reconoce la necesidad de adquirir materiales, quizás debido a los bajos niveles de inventario.
- El proceso de aprovisionamiento incluye todas las tareas implicadas en la adquisición externa de los materiales necesarios de un proveedor. Las adquisiciones constan de cinco pasos que se completan en tres áreas funcionales diferentes de la organización
PRODUCCION - MAKE
- En el debate anterior, la empresa cubría la necesidad que desencadenó el proceso mediante el abastecimiento externo, es decir, que compró los materiales necesarios a un proveedor. Otras veces, sin embargo, una empresa utiliza el proceso de producción para adquirir internamente los materiales necesarios.
- El proceso de planificación de necesidades puede desencadenar la fabricación propia.
- El almacén observa que su inventario de productos es bajo.
- Posteriormente, solicitará la producción.
- A su vez, el departamento de producción aprobará la solicitud.
- La aprobación autoriza al almacén a liberar los materiales necesarios para completar la producción.
- Una vez que el departamento de producción ha completado su tarea, el almacén almacena los productos terminados.
- Observe que este último paso del proceso de fabricación, que se refiere al almacenamiento de los productos terminados, podría desencadenar procesos de IWM.
- Una vez que el departamento de producción ha completado su tarea, el almacén almacena los productos terminados.
- Posteriormente, solicitará la producción.
- El almacén observa que su inventario de productos es bajo.
- El proceso de planificación de necesidades puede desencadenar la fabricación propia.
- En el debate anterior, la empresa cubría la necesidad que desencadenó el proceso mediante el abastecimiento externo, es decir, que compró los materiales necesarios a un proveedor. Otras veces, sin embargo, una empresa utiliza el proceso de producción para adquirir internamente los materiales necesarios.
DESPACHO-VENTA
- Se ocupa de procesar eficientemente los pedidos de los clientes. Se desencadena por un pedido de cliente que recibe el departamento de ventas.
- A continuación, Ventas valida la orden y crea un pedido de cliente.
- El pedido de cliente comunica los datos relacionados con el pedido a otras partes de la empresa y realiza un seguimiento del progreso del pedido.
- El almacén prepara y envía el envío al cliente.
- Una vez que la contabilidad es notificada del envío, crea una factura y la envía al cliente.
- A continuación, el cliente realiza un pago, que se registra en la contabilidad.
- Una vez que la contabilidad es notificada del envío, crea una factura y la envía al cliente.
- El almacén prepara y envía el envío al cliente.
- El pedido de cliente comunica los datos relacionados con el pedido a otras partes de la empresa y realiza un seguimiento del progreso del pedido.
- A continuación, Ventas valida la orden y crea un pedido de cliente.
- Se ocupa de procesar eficientemente los pedidos de los clientes. Se desencadena por un pedido de cliente que recibe el departamento de ventas.
PLAN DE PLANIFICACIÓN DE MATERIALES
- El término material abarca todos los productos, componentes, piezas, etc. que utiliza una empresa.
- Las empresas utilizan y producen muchos tipos de materiales.
- Por ejemplo, la planificación de necesidades en un fabricante de bicicletas incluiría: (a) productos terminados, como bicicletas, que se venden a clientes; (b) productos semielaborados, como conjuntos de ruedas, que se utilizan para fabricar los productos terminados; y (c) materias primas, como neumáticos, cámaras y ruedas, que se utilizan para fabricar los conjuntos de ruedas.
- Por ejemplo, la planificación de necesidades en un fabricante de bicicletas incluiría: (a) productos terminados, como bicicletas, que se venden a clientes; (b) productos semielaborados, como conjuntos de ruedas, que se utilizan para fabricar los productos terminados; y (c) materias primas, como neumáticos, cámaras y ruedas, que se utilizan para fabricar los conjuntos de ruedas.
- El objetivo de la planificación de necesidades es ajustar la oferta de materiales a la demanda. La demanda de productos terminados se basa en factores externos como los gustos y preferencias de los clientes, las condiciones económicas y las acciones de los competidores.
- La demanda de los otros materiales depende de la demanda de productos terminados.
- Por consiguiente, las empresas utilizan diferentes datos y procesos para planificar para diferentes tipos de materiales.
- El suministro de materiales es una función de muchos factores internos y externos.
- Por ejemplo, el suministro de materiales de aprovisionamiento externo (p. ej., materias primas) depende de la disponibilidad de los proveedores, así como del tiempo de entrega, que es el tiempo entre la realización del pedido y la recepción del transporte.
- Internamente, la oferta depende de la capacidad de producción disponible en las fábricas.
- El exceso de suministro resultará en un aumento de los costos de inventario, que son los gastos asociados con el almacenamiento de materiales.
- Una oferta insuficiente dará lugar a una situación denominada "falta de existencias", en la que la empresa no podrá satisfacer las demandas de sus clientes.
- Ambas situaciones pueden socavar la productividad y los beneficios de una empresa.
- El suministro de materiales es una función de muchos factores internos y externos.
- La planificación de materiales se ve influenciada por el proceso de cumplimiento, que proporciona datos de ventas que las empresas utilizan para pronosticar la demanda de productos terminados.
- También está influenciado por el aprovisionamiento y la producción, que proporcionan datos sobre los plazos de entrega y las capacidades, y por la gestión integrada de los recursos naturales, que proporciona datos sobre la disponibilidad de material.
- Por consiguiente, las empresas utilizan diferentes datos y procesos para planificar para diferentes tipos de materiales.
- La demanda de los otros materiales depende de la demanda de productos terminados.
- El objetivo de la planificación de necesidades es ajustar la oferta de materiales a la demanda. La demanda de productos terminados se basa en factores externos como los gustos y preferencias de los clientes, las condiciones económicas y las acciones de los competidores.
- Por ejemplo, la planificación de necesidades en un fabricante de bicicletas incluiría: (a) productos terminados, como bicicletas, que se venden a clientes; (b) productos semielaborados, como conjuntos de ruedas, que se utilizan para fabricar los productos terminados; y (c) materias primas, como neumáticos, cámaras y ruedas, que se utilizan para fabricar los conjuntos de ruedas.
- Por ejemplo, la planificación de necesidades en un fabricante de bicicletas incluiría: (a) productos terminados, como bicicletas, que se venden a clientes; (b) productos semielaborados, como conjuntos de ruedas, que se utilizan para fabricar los productos terminados; y (c) materias primas, como neumáticos, cámaras y ruedas, que se utilizan para fabricar los conjuntos de ruedas.
- Las empresas utilizan y producen muchos tipos de materiales.
- El término material abarca todos los productos, componentes, piezas, etc. que utiliza una empresa.
GESTIÓN DE INVENTARIOS Y ALMACÉN-TIENDA
- La gestión de inventarios y almacenes (IWM) se ocupa del almacenamiento y movimiento de materiales. Para que un negocio opere eficientemente, es esencial que los materiales sean almacenados de manera que puedan ser localizados rápida y fácilmente cuando sea necesario.
- Esto es especialmente cierto en el caso de grandes almacenes donde se almacenan miles de materiales diferentes en grandes cantidades.
- Además, las empresas deben ser capaces de trasladar los materiales de forma rápida y eficaz a dondequiera que se necesiten.
- El cuadrante A (arriba a la izquierda) muestra una solicitud de materiales que se utilizarán en el proceso de producción. Estos materiales deben localizarse y, a continuación, enviarse a la planta de producción.
- En el cuadrante B, el almacén recibe materiales del proceso de fabricación y los prepara para el almacenamiento. Este proceso puede incluir pasos como la clasificación y la determinación de un almacén apropiado. Finalmente, los materiales se trasladan a las ubicaciones seleccionadas.
- Se utiliza un proceso similar para materiales que se reciben de un proveedor mediante el proceso de adquisición (cuadrante C).
- Finalmente, cuando un pedido de un cliente es procesado por el proceso de cumplimiento, el almacén debe localizar los materiales y preparar y enviar los envíos al cliente (Cuadrante D).
- La gestión de inventarios y almacenes (IWM) se ocupa del almacenamiento y movimiento de materiales. Para que un negocio opere eficientemente, es esencial que los materiales sean almacenados de manera que puedan ser localizados rápida y fácilmente cuando sea necesario.
GESTIÓN DE DATOS DEL CICLO DE VIDA-DISEÑO
- Una organización exitosa debe mejorar constantemente sus productos y crear productos nuevos e innovadores que reflejen los cambios en los gustos y preferencias de los clientes.
- La gestión de datos del ciclo de vida proporciona un conjunto de herramientas para gestionar el diseño y la mejora del producto a lo largo de su ciclo de vida.
- El ciclo de vida del producto comienza con el desarrollo de la idea o concepto; progresa a través de la producción, el mercadeo y el servicio; y concluye cuando el producto es descontinuado del mercado.
- El ciclo de vida del producto comienza con el desarrollo de la idea o concepto; progresa a través de la producción, el mercadeo y el servicio; y concluye cuando el producto es descontinuado del mercado.
- La gestión de datos del ciclo de vida permite a una organización optimizar su proceso de desarrollo de productos, desde el diseño hasta el mercado, a la vez que garantiza que cumple con los estándares de la industria, la calidad y las normativas. Al mismo tiempo, proporciona a los usuarios, es decir, a los empleados de la organización, acceso a los datos de los productos en cualquier momento del ciclo de vida de los mismos.
- El ciclo de vida del producto comienza con el desarrollo de la idea o concepto; progresa a través de la producción, el mercadeo y el servicio; y concluye cuando el producto es descontinuado del mercado.
- La gestión de datos del ciclo de vida proporciona un conjunto de herramientas para gestionar el diseño y la mejora del producto a lo largo de su ciclo de vida.
- Una organización exitosa debe mejorar constantemente sus productos y crear productos nuevos e innovadores que reflejen los cambios en los gustos y preferencias de los clientes.
GESTIÓN DE ACTIVOS Y SERVICIO DE ATENCIÓN AL CLIENTE
- La gestión de activos se ocupa del mantenimiento preventivo y correctivo de los equipos de una organización.
- El mantenimiento preventivo se realiza periódicamente, por ejemplo, el mantenimiento rutinario de una máquina en una fábrica.
- El mantenimiento correctivo se realiza según sea necesario, por ejemplo, reparar una máquina cuando se avería.
- El desencadenante es una solicitud de mantenimiento, que puede ser preventiva o correctiva.
- La producción autoriza la solicitud y se realiza el mantenimiento.
- La etapa final, la liquidación, implica una carga interna por el trabajo realizado.
- La producción autoriza la solicitud y se realiza el mantenimiento.
- Se utiliza un proceso similar para las solicitudes de servicio de los clientes, por ejemplo, para reparar un producto que compraron.
- Ventas recibe una solicitud de servicio, que autoriza y envía al departamento responsable de realizar las reparaciones.
- La liquidación dependerá de si el servicio está cubierto por una garantía. Si lo es, entonces la organización absorberá el costo de la reparación.
- De lo contrario, la organización enviará una factura al cliente y luego registrará el pago, de forma similar a los pasos del proceso de cumplimiento.
- Ventas recibe una solicitud de servicio, que autoriza y envía al departamento responsable de realizar las reparaciones.
- La gestión de activos se ocupa del mantenimiento preventivo y correctivo de los equipos de una organización.
GESTIÓN DEL CAPITAL HUMANO - PERSONAS
- Consiste en numerosos procesos relacionados con todos los aspectos de la gestión de personas en una organización.
- Los procesos son la contratación, la contratación, la capacitación, la gestión de compensaciones y beneficios, y la administración de la nómina de sueldos.
GESTIÓN DE PROYECTOS-PROYECTOS
- La mayoría de los procesos de negocio son continuos o repetitivos. Por ejemplo, el proceso de gestión de datos del ciclo de vida abarca la vida de un producto, y los procesos de aprovisionamiento y cumplimiento se repiten con frecuencia.
- Por el contrario, un proyecto es de carácter temporal y suele estar asociado a actividades de gran envergadura y complejidad, como la construcción de una fábrica o una aeronave.
- Los proyectos pueden ser internos o externos dependiendo del receptor del resultado final.
- Para proyectos internos, como la construcción de una planta, la gestión de proyectos se ocupa principalmente de los costes. Esto se debe a que el resultado del proyecto beneficia a la organización y no se vende a un cliente. Puesto que no se trata de ventas, no se crean ingresos.
- Por el contrario, los proyectos externos como la construcción de un avión para un cliente generan tanto costes como ingresos.
- Por ejemplo, la construcción de un avión implica la compra de materiales (proceso de aprovisionamiento), la fabricación de componentes a partir de estos materiales (producción), la supervisión de personas (HCM), etc.
- Los proyectos externos también se integran con la venta a los clientes (cumplimiento).
- En la fase de planificación se define el alcance del proyecto y se establecen los hitos y plazos. La fase de presupuestación desencadena los procesos contables para calcular y asignar los recursos necesarios para ejecutar el proyecto.
- Los procesos contables se utilizan para realizar un seguimiento de los costes e ingresos y, en el caso de proyectos externos, para emitir facturas de clientes.
- Finalmente, a lo largo de la vida del proyecto y al final del mismo se lleva a cabo periódicamente un proceso contable denominado liquidación para asignar costes e ingresos a las partes correspondientes.
- Los procesos contables se utilizan para realizar un seguimiento de los costes e ingresos y, en el caso de proyectos externos, para emitir facturas de clientes.
- En la fase de planificación se define el alcance del proyecto y se establecen los hitos y plazos. La fase de presupuestación desencadena los procesos contables para calcular y asignar los recursos necesarios para ejecutar el proyecto.
- Los proyectos externos también se integran con la venta a los clientes (cumplimiento).
- Por ejemplo, la construcción de un avión implica la compra de materiales (proceso de aprovisionamiento), la fabricación de componentes a partir de estos materiales (producción), la supervisión de personas (HCM), etc.
CONTABILIDAD FINANCIERA - PISTA PARA LA PRESENTACIÓN DE INFORMES EXTERNOS
- La contabilidad financiera se ocupa del seguimiento de los impactos financieros de los procesos con el objetivo principal de cumplir con los requisitos legales y reglamentarios de presentación de informes.
- Los informes comunes incluyen la cuenta de resultados o la cuenta de pérdidas y ganancias (PyG) y el balance general.
- El estado de resultados indica la situación financiera de la organización dentro de un período de tiempo específico
- Un balance general indica la situación financiera de una organización en un momento dado.
- Una empresa que opera en varios países debe hacer un seguimiento de los datos financieros de cada país por separado, utilizando las normas prescritas de ese país.
- Las organizaciones analizan este impacto utilizando cuatro procesos clave basados en la contabilidad financiera: libro mayor, cuentas por cobrar, cuentas por pagar y contabilidad de activos.
- El proceso del libro mayor registra los impactos de varios pasos del proceso en la posición financiera de una empresa.
- Las cuentas por pagar están asociadas con el proceso de adquisición y se utilizan para hacer un seguimiento del dinero que se debe a los proveedores.
- De manera similar, las cuentas por cobrar se utilizan para rastrear el dinero adeudado por los clientes.
- La contabilidad de activos fijos se ocupa de hacer un seguimiento de los datos financieros relacionados con los activos, como la maquinaria y los automóviles.
CONTABILIDAD DE LA GESTIÓN - SEGUIMIENTO DE LA PRESENTACIÓN DE INFORMES INTERNOS
- onsiderando que la contabilidad financiera se ocupa de la información externa que está fechada por las leyes y reglamentos, la contabilidad de gestión o el control, se ocupa del seguimiento de los costes e ingresos de la información interna que tiene por objeto ayudar a la dirección a controlar los costes e ingresos y evaluar la rentabilidad de diversos productos y segmentos de mercado.
- La gerencia crea estos informes para apoyar la toma de decisiones.
- La Dirección tiene en cuenta estos costes a la hora de establecer los precios de sus productos o servicios. A continuación, combina estos datos con la información relativa a los ingresos para determinar la rentabilidad de varios productos y servicios en diferentes segmentos de mercado.
- Utiliza toda esta información para tomar decisiones estratégicas clave que afectan a la combinación de productos de la organización, así como decisiones tácticas que influyen en las operaciones diarias.
SOFTWARE SAP
- SAP (pronunciado diciendo cada letra individualmente, como IBM o ABC) es el pionero en sistemas empresariales.
- SAP fue la primera empresa en construir un sistema empresarial empaquetado, lo que significa que diseñó una sola pieza de software que es utilizada por muchas empresas. Antes de esa época, los desarrolladores de software tenían que crear software personalizado para cada empresa, lo que resultaba prohibitivamente caro.
- SAP R/3 fue diseñado para eliminar estas ineficiencias ejecutando un proceso completo de principio a fin y consolidando todos los datos del proceso en una sola base de datos.
Information
- Description
- Sistemas Empresariales Mind Map on Capitulo 1: Introducción a los Procesos de Negocio, created by Ma. Fernanda Viveros Ramirez on 22/08/2019.
- Created by
- Ma. Fernanda Viveros Ramirez
- Views
- 2
- Rating