
Mind map
Aula 2: Natureza e classificações dos custos
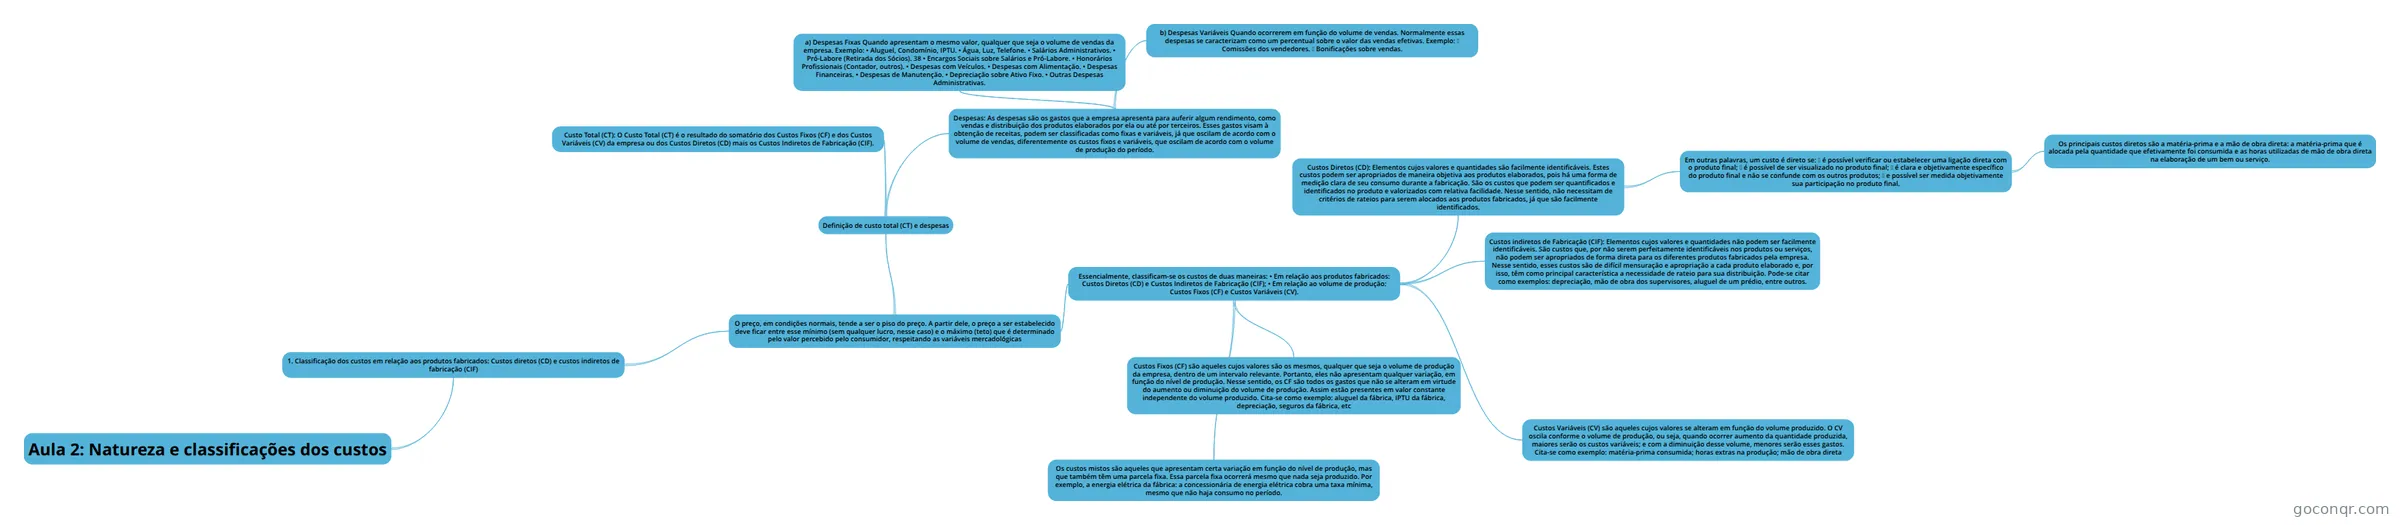
Mapa mental: Natureza e classificações dos custos
Map content
Aula 2: Natureza e classificações dos custos
1. Classificação dos custos em relação aos produtos fabricados: Custos diretos (CD) e custos indiretos de fabricação (CIF)
- O preço, em condições normais, tende a ser o piso do preço. A partir dele, o preço a ser estabelecido deve ficar entre esse mínimo (sem qualquer lucro, nesse caso) e o máximo (teto) que é determinado pelo valor percebido pelo consumidor, respeitando as variáveis mercadológicas
- Essencialmente, classificam-se os custos de duas maneiras: • Em relação aos produtos fabricados: Custos Diretos (CD) e Custos Indiretos de Fabricação (CIF); • Em relação ao volume de produção: Custos Fixos (CF) e Custos Variáveis (CV).
- Custos Diretos (CD): Elementos cujos valores e quantidades são facilmente identificáveis. Estes custos podem ser apropriados de maneira objetiva aos produtos elaborados, pois há uma forma de medição clara de seu consumo durante a fabricação. São os custos que podem ser quantificados e identificados no produto e valorizados com relativa facilidade. Nesse sentido, não necessitam de critérios de rateios para serem alocados aos produtos fabricados, já que são facilmente identificados.
- Em outras palavras, um custo é direto se: é possível verificar ou estabelecer uma ligação direta com o produto final; é possível de ser visualizado no produto final; é clara e objetivamente específico do produto final e não se confunde com os outros produtos; e possível ser medida objetivamente sua participação no produto final.
- Os principais custos diretos são a matéria-prima e a mão de obra direta: a matéria-prima que é alocada pela quantidade que efetivamente foi consumida e as horas utilizadas de mão de obra direta na elaboração de um bem ou serviço.
- Em outras palavras, um custo é direto se: é possível verificar ou estabelecer uma ligação direta com o produto final; é possível de ser visualizado no produto final; é clara e objetivamente específico do produto final e não se confunde com os outros produtos; e possível ser medida objetivamente sua participação no produto final.
- Custos indiretos de Fabricação (CIF): Elementos cujos valores e quantidades não podem ser facilmente identificáveis. São custos que, por não serem perfeitamente identificáveis nos produtos ou serviços, não podem ser apropriados de forma direta para os diferentes produtos fabricados pela empresa. Nesse sentido, esses custos são de difícil mensuração e apropriação a cada produto elaborado e, por isso, têm como principal característica a necessidade de rateio para sua distribuição. Pode-se citar como exemplos: depreciação, mão de obra dos supervisores, aluguel de um prédio, entre outros.
- Custos Fixos (CF) são aqueles cujos valores são os mesmos, qualquer que seja o volume de produção da empresa, dentro de um intervalo relevante. Portanto, eles não apresentam qualquer variação, em função do nível de produção. Nesse sentido, os CF são todos os gastos que não se alteram em virtude do aumento ou diminuição do volume de produção. Assim estão presentes em valor constante independente do volume produzido. Cita-se como exemplo: aluguel da fábrica, IPTU da fábrica, depreciação, seguros da fábrica, etc
- Custos Variáveis (CV) são aqueles cujos valores se alteram em função do volume produzido. O CV oscila conforme o volume de produção, ou seja, quando ocorrer aumento da quantidade produzida, maiores serão os custos variáveis; e com a diminuição desse volume, menores serão esses gastos. Cita-se como exemplo: matéria-prima consumida; horas extras na produção; mão de obra direta
- Os custos mistos são aqueles que apresentam certa variação em função do nível de produção, mas que também têm uma parcela fixa. Essa parcela fixa ocorrerá mesmo que nada seja produzido. Por exemplo, a energia elétrica da fábrica: a concessionária de energia elétrica cobra uma taxa mínima, mesmo que não haja consumo no período.
- Custos Diretos (CD): Elementos cujos valores e quantidades são facilmente identificáveis. Estes custos podem ser apropriados de maneira objetiva aos produtos elaborados, pois há uma forma de medição clara de seu consumo durante a fabricação. São os custos que podem ser quantificados e identificados no produto e valorizados com relativa facilidade. Nesse sentido, não necessitam de critérios de rateios para serem alocados aos produtos fabricados, já que são facilmente identificados.
- Definição de custo total (CT) e despesas
- Custo Total (CT): O Custo Total (CT) é o resultado do somatório dos Custos Fixos (CF) e dos Custos Variáveis (CV) da empresa ou dos Custos Diretos (CD) mais os Custos Indiretos de Fabricação (CIF).
- Despesas: As despesas são os gastos que a empresa apresenta para auferir algum rendimento, como vendas e distribuição dos produtos elaborados por ela ou até por terceiros. Esses gastos visam à obtenção de receitas, podem ser classificadas como fixas e variáveis, já que oscilam de acordo com o volume de vendas, diferentemente os custos fixos e variáveis, que oscilam de acordo com o volume de produção do período.
- a) Despesas Fixas Quando apresentam o mesmo valor, qualquer que seja o volume de vendas da empresa. Exemplo: • Aluguel, Condomínio, IPTU. • Água, Luz, Telefone. • Salários Administrativos. • Pró-Labore (Retirada dos Sócios). 38 • Encargos Sociais sobre Salários e Pró-Labore. • Honorários Profissionais (Contador, outros). • Despesas com Veículos. • Despesas com Alimentação. • Despesas Financeiras. • Despesas de Manutenção. • Depreciação sobre Ativo Fixo. • Outras Despesas Administrativas.
- b) Despesas Variáveis Quando ocorrerem em função do volume de vendas. Normalmente essas despesas se caracterizam como um percentual sobre o valor das vendas efetivas. Exemplo: Comissões dos vendedores. Bonificações sobre vendas.
- Essencialmente, classificam-se os custos de duas maneiras: • Em relação aos produtos fabricados: Custos Diretos (CD) e Custos Indiretos de Fabricação (CIF); • Em relação ao volume de produção: Custos Fixos (CF) e Custos Variáveis (CV).
- O preço, em condições normais, tende a ser o piso do preço. A partir dele, o preço a ser estabelecido deve ficar entre esse mínimo (sem qualquer lucro, nesse caso) e o máximo (teto) que é determinado pelo valor percebido pelo consumidor, respeitando as variáveis mercadológicas
Information
- Description
- FORMAÇÃO DE PREÇOS Mind Map on Aula 2: Natureza e classificações dos custos, created by Thiago Henrique on 28/08/2019.
- Created by
- Thiago Henrique
- Views
- 0
- Rating