
Mind map
MANDADO DE SEGURANÇA
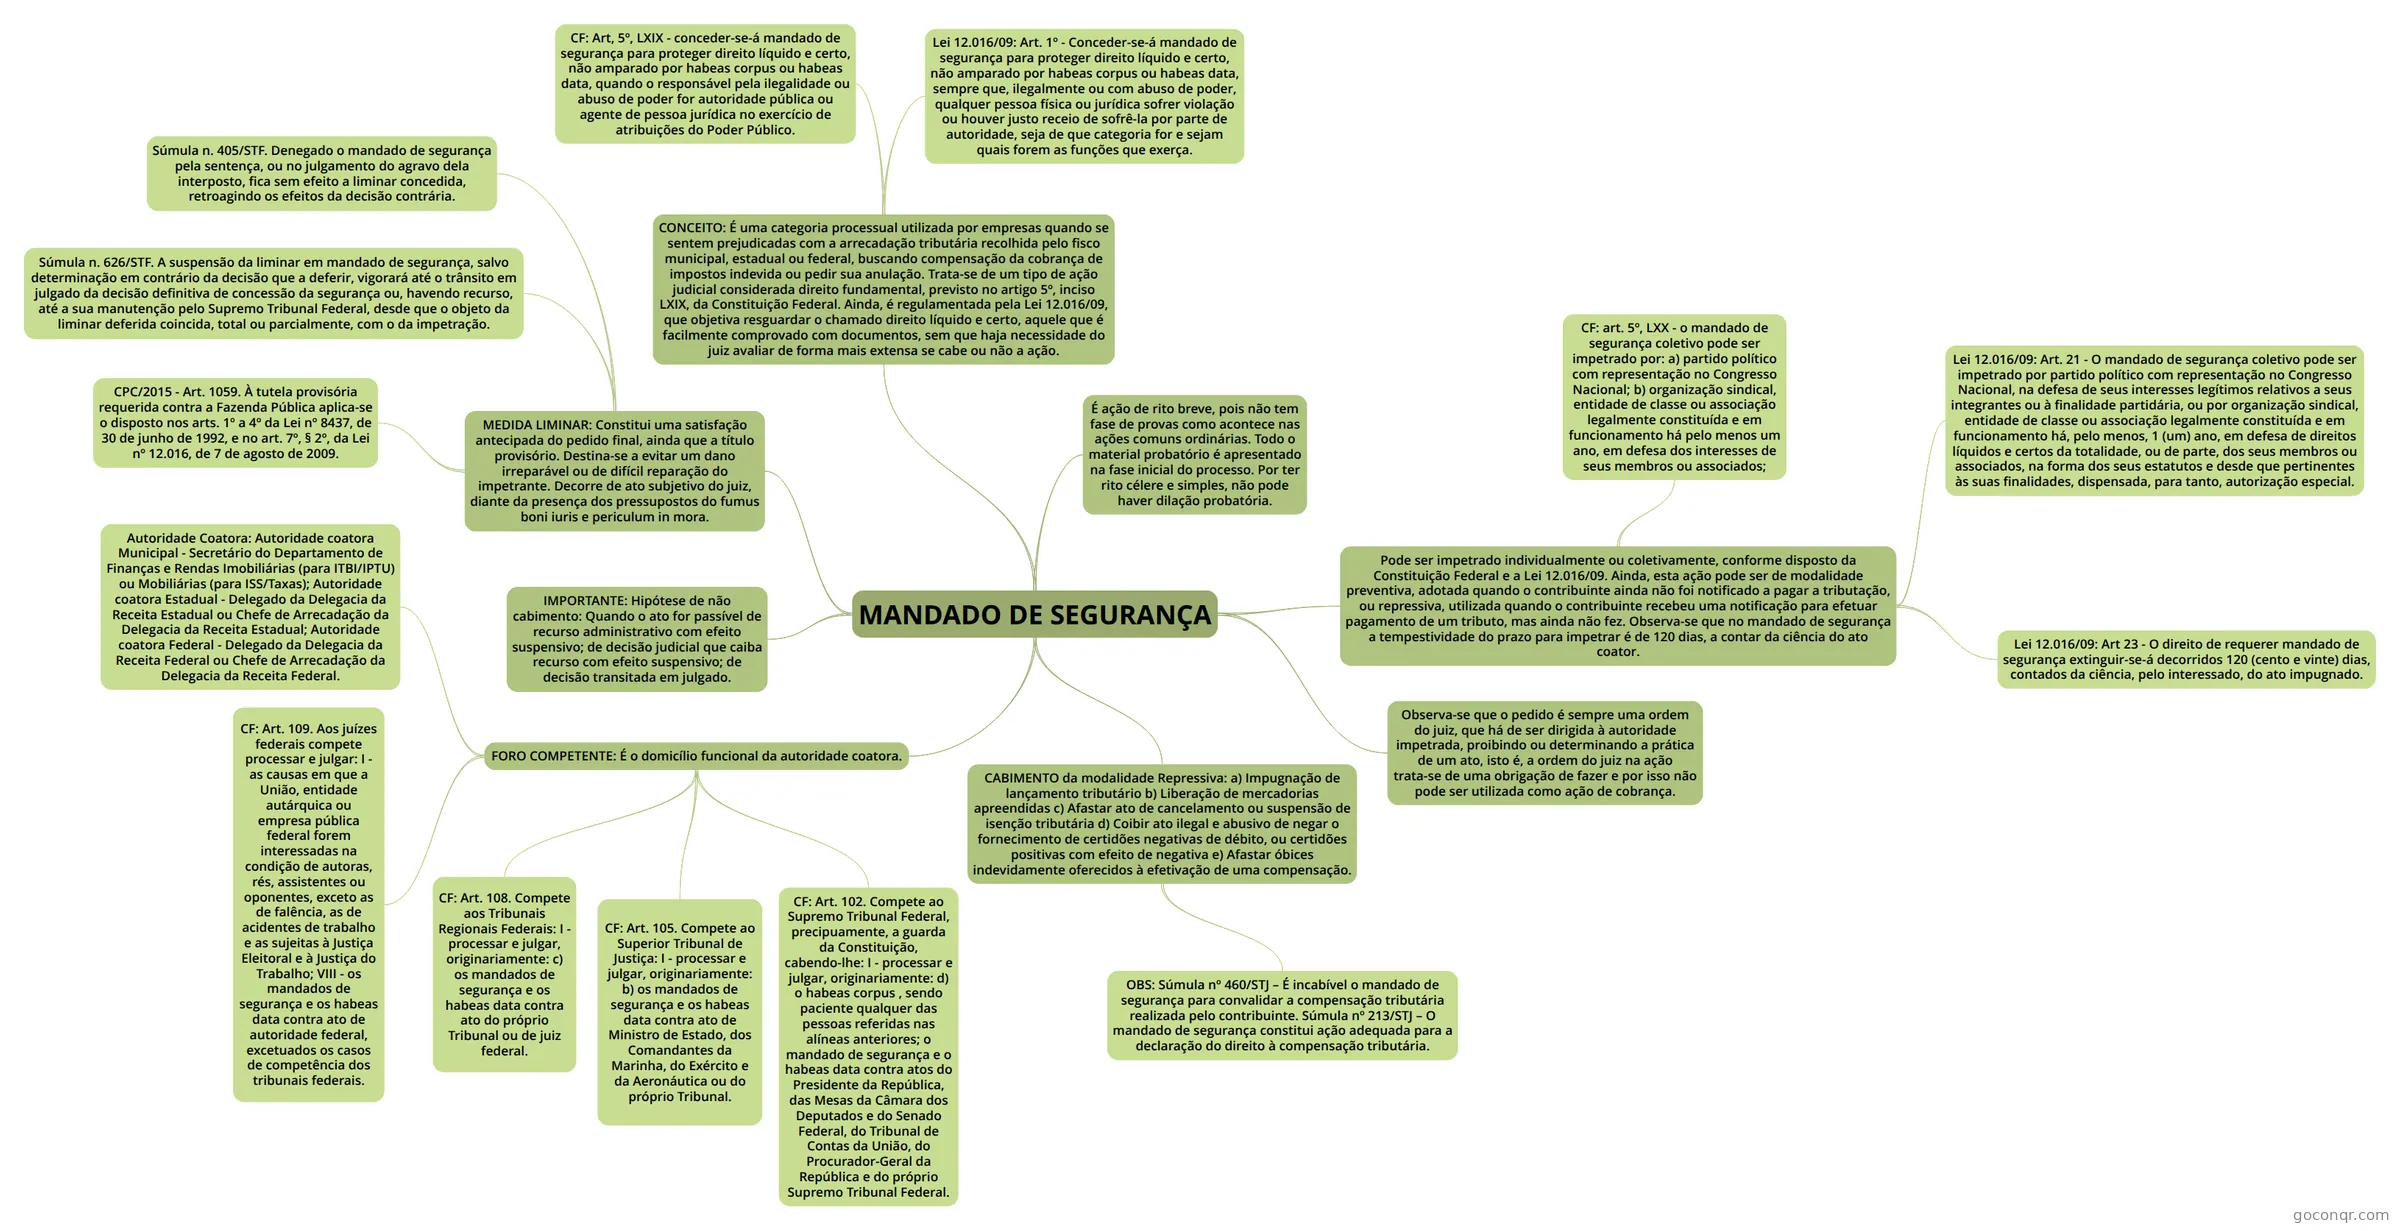
Mapa mental: Mandado de segurança
Map content
MANDADO DE SEGURANÇA
CONCEITO: É uma categoria processual utilizada por empresas quando se sentem prejudicadas com a arrecadação tributária recolhida pelo fisco municipal, estadual ou federal, buscando compensação da cobrança de impostos indevida ou pedir sua anulação. Trata-se de um tipo de ação judicial considerada direito fundamental, previsto no artigo 5º, inciso LXIX, da Constituição Federal. Ainda, é regulamentada pela Lei 12.016/09, que objetiva resguardar o chamado direito líquido e certo, aquele que é facilmente comprovado com documentos, sem que haja necessidade do juiz avaliar de forma mais extensa se cabe ou não a ação.
- CF: Art, 5º, LXIX - conceder-se-á mandado de segurança para proteger direito líquido e certo, não amparado por habeas corpus ou habeas data, quando o responsável pela ilegalidade ou abuso de poder for autoridade pública ou agente de pessoa jurídica no exercício de atribuições do Poder Público.
- Lei 12.016/09: Art. 1º - Conceder-se-á mandado de segurança para proteger direito líquido e certo, não amparado por habeas corpus ou habeas data, sempre que, ilegalmente ou com abuso de poder, qualquer pessoa física ou jurídica sofrer violação ou houver justo receio de sofrê-la por parte de autoridade, seja de que categoria for e sejam quais forem as funções que exerça.
É ação de rito breve, pois não tem fase de provas como acontece nas ações comuns ordinárias. Todo o material probatório é apresentado na fase inicial do processo. Por ter rito célere e simples, não pode haver dilação probatória.
Pode ser impetrado individualmente ou coletivamente, conforme disposto da Constituição Federal e a Lei 12.016/09. Ainda, esta ação pode ser de modalidade preventiva, adotada quando o contribuinte ainda não foi notificado a pagar a tributação, ou repressiva, utilizada quando o contribuinte recebeu uma notificação para efetuar pagamento de um tributo, mas ainda não fez. Observa-se que no mandado de segurança a tempestividade do prazo para impetrar é de 120 dias, a contar da ciência do ato coator.
- CF: art. 5º, LXX - o mandado de segurança coletivo pode ser impetrado por: a) partido político com representação no Congresso Nacional; b) organização sindical, entidade de classe ou associação legalmente constituída e em funcionamento há pelo menos um ano, em defesa dos interesses de seus membros ou associados;
- Lei 12.016/09: Art. 21 - O mandado de segurança coletivo pode ser impetrado por partido político com representação no Congresso Nacional, na defesa de seus interesses legítimos relativos a seus integrantes ou à finalidade partidária, ou por organização sindical, entidade de classe ou associação legalmente constituída e em funcionamento há, pelo menos, 1 (um) ano, em defesa de direitos líquidos e certos da totalidade, ou de parte, dos seus membros ou associados, na forma dos seus estatutos e desde que pertinentes às suas finalidades, dispensada, para tanto, autorização especial.
- Lei 12.016/09: Art 23 - O direito de requerer mandado de segurança extinguir-se-á decorridos 120 (cento e vinte) dias, contados da ciência, pelo interessado, do ato impugnado.
Observa-se que o pedido é sempre uma ordem do juiz, que há de ser dirigida à autoridade impetrada, proibindo ou determinando a prática de um ato, isto é, a ordem do juiz na ação trata-se de uma obrigação de fazer e por isso não pode ser utilizada como ação de cobrança.
CABIMENTO da modalidade Repressiva: a) Impugnação de lançamento tributário b) Liberação de mercadorias apreendidas c) Afastar ato de cancelamento ou suspensão de isenção tributária d) Coibir ato ilegal e abusivo de negar o fornecimento de certidões negativas de débito, ou certidões positivas com efeito de negativa e) Afastar óbices indevidamente oferecidos à efetivação de uma compensação.
- OBS: Súmula nº 460/STJ – É incabível o mandado de segurança para convalidar a compensação tributária realizada pelo contribuinte. Súmula nº 213/STJ – O mandado de segurança constitui ação adequada para a declaração do direito à compensação tributária.
FORO COMPETENTE: É o domicílio funcional da autoridade coatora.
- CF: Art. 102. Compete ao Supremo Tribunal Federal, precipuamente, a guarda da Constituição, cabendo-lhe: I - processar e julgar, originariamente: d) o habeas corpus , sendo paciente qualquer das pessoas referidas nas alíneas anteriores; o mandado de segurança e o habeas data contra atos do Presidente da República, das Mesas da Câmara dos Deputados e do Senado Federal, do Tribunal de Contas da União, do Procurador-Geral da República e do próprio Supremo Tribunal Federal.
- CF: Art. 105. Compete ao Superior Tribunal de Justiça: I - processar e julgar, originariamente: b) os mandados de segurança e os habeas data contra ato de Ministro de Estado, dos Comandantes da Marinha, do Exército e da Aeronáutica ou do próprio Tribunal.
- CF: Art. 108. Compete aos Tribunais Regionais Federais: I - processar e julgar, originariamente: c) os mandados de segurança e os habeas data contra ato do próprio Tribunal ou de juiz federal.
- CF: Art. 109. Aos juízes federais compete processar e julgar: I - as causas em que a União, entidade autárquica ou empresa pública federal forem interessadas na condição de autoras, rés, assistentes ou oponentes, exceto as de falência, as de acidentes de trabalho e as sujeitas à Justiça Eleitoral e à Justiça do Trabalho; VIII - os mandados de segurança e os habeas data contra ato de autoridade federal, excetuados os casos de competência dos tribunais federais.
- Autoridade Coatora: Autoridade coatora Municipal - Secretário do Departamento de Finanças e Rendas Imobiliárias (para ITBI/IPTU) ou Mobiliárias (para ISS/Taxas); Autoridade coatora Estadual - Delegado da Delegacia da Receita Estadual ou Chefe de Arrecadação da Delegacia da Receita Estadual; Autoridade coatora Federal - Delegado da Delegacia da Receita Federal ou Chefe de Arrecadação da Delegacia da Receita Federal.
MEDIDA LIMINAR: Constitui uma satisfação antecipada do pedido final, ainda que a título provisório. Destina-se a evitar um dano irreparável ou de difícil reparação do impetrante. Decorre de ato subjetivo do juiz, diante da presença dos pressupostos do fumus boni iuris e periculum in mora.
- CPC/2015 - Art. 1059. À tutela provisória requerida contra a Fazenda Pública aplica-se o disposto nos arts. 1º a 4º da Lei nº 8437, de 30 de junho de 1992, e no art. 7º, § 2º, da Lei nº 12.016, de 7 de agosto de 2009.
- Súmula n. 405/STF. Denegado o mandado de segurança pela sentença, ou no julgamento do agravo dela interposto, fica sem efeito a liminar concedida, retroagindo os efeitos da decisão contrária.
- Súmula n. 626/STF. A suspensão da liminar em mandado de segurança, salvo determinação em contrário da decisão que a deferir, vigorará até o trânsito em julgado da decisão definitiva de concessão da segurança ou, havendo recurso, até a sua manutenção pelo Supremo Tribunal Federal, desde que o objeto da liminar deferida coincida, total ou parcialmente, com o da impetração.
IMPORTANTE: Hipótese de não cabimento: Quando o ato for passível de recurso administrativo com efeito suspensivo; de decisão judicial que caiba recurso com efeito suspensivo; de decisão transitada em julgado.
Information
- Description
- Mind Map on MANDADO DE SEGURANÇA, created by Michele Llamosas on 26/05/2020.
- Created by
- Michele Llamosas
- Views
- 0
- Rating