
Mind map
Tipos De Auditoria
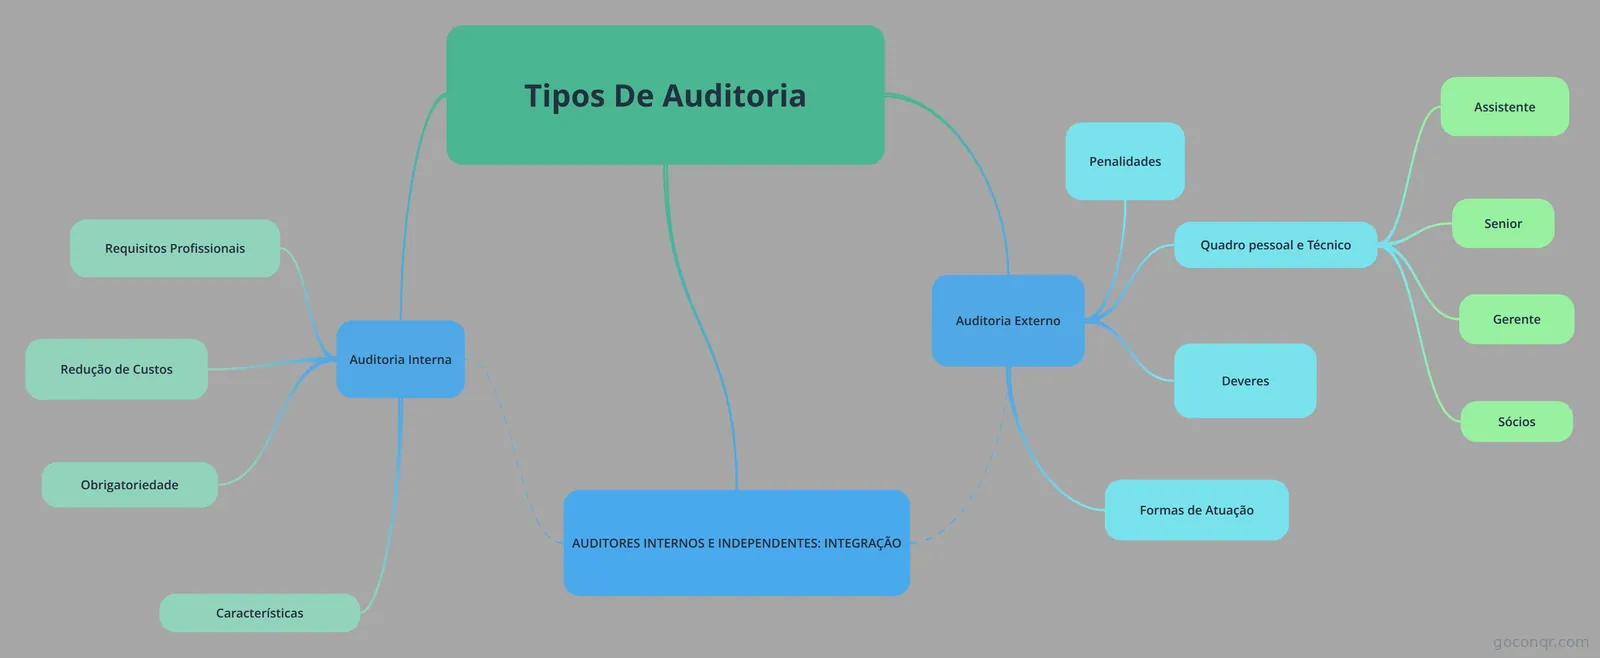
Mapa mental: tipos de auditoria
Map content
Tipos De Auditoria
Auditoria Interna
- A Auditoria Interna compreende os exames, análises, avaliações, levantamentos e comprovações, metodologicamente estruturados para a avaliação da integridade, adequação, eficácia, eficiência e economicidade dos processos, dos sistemas de informações e de controles internos integrados ao ambiente, e de gerenciamento de riscos, com vistas a assistir à administração da entidade no cumprimento de seus objetivos
- Obrigatoriedade
- A auditoria Interna é facultativa, em função de previsão estatutária, funcionando como instrumento de apoio à gestão e objetivando verificar se o controle interno está em efetivo funcionamento, proferindo o auditor, quando cabível, sugestão para melhora de tais controles internos ou implantação de controles, caso não existam. Sendo Obrigatório para empresas públicas e de economia mista e para os Bancos
- Características
- É uma atividade de avaliação independente dentro da empresa, que se destina a revisar as operações, como um serviço prestado à administração. - Constitui um controle gerencial que funciona por meio da análise e avaliação da eficiência de outros controles. - É executada por um profissional ligado à empresa, ou por uma seção própria para tal fim, sempre em linha de dependência da direção empresarial. - O auditor interno é pessoa de confiança dos dirigentes; - Está vinculado à empresa por contrato trabalhista continuado e sua intervenção é permanente. - Sua área de atuação envolve todas as atividades da empresa; predominam a verificação constante dos controles internos, a manipulação de valores e a execução de rotinas administrativas.
- Redução de Custos
- REDUÇÃO DE CUSTOS Nas auditorias internas, além da efetividade dos números avaliados, sua preocupação também é com a economicidade, com a racionalização e com a produtividade, ou seja, com a gestão empresarial. Dessa forma, as empresas têm que ter em cada auditor um gerente capaz e comprometido com as diretrizes e metas da organização
- Requisitos Profissionais
- • flexibilidade, que significa estar aberto para novas ideias sem preconceitos; • versatilidade: o futuro terá lugar para profissionais versáteis, compreendendo os ambientes endógeno e exógeno empresarial; • liderança: frequente para atender às mudanças que virão; • princípios morais: sensíveis aos padrões éticos e morais; • orientação global: conhecendo os avanços em todas as áreas de atividade das empresas; • poder de decisão: para propiciar o trabalho em clima de incertezas e de mudanças rápidas; • comunicação: deverá expressar-se com clareza; • habilidade para discernir assuntos que causam impacto direto e exigem respostas imediatas; • equilíbrio físico e emocional, eliminando o estresse; e • busca do crescimento permanente: o auditor requisitado hoje deve ter pós-graduação ou mestrado em alguma especialidade, domínio de inglês e/ou espanhol, noções e habilidades de informática; deve ainda estar atualizado e/ou praticando trabalhos de auditoria com uso de tecnologia de informação, administração da auditoria através de indicadores, executar auditoria tributária, com vistas à elisão fiscal, de controles internos, administrativa, de gestão, prevenção a fraudes, avaliação de desempenho empresarial, além de estar familiarizado com os temas do mundo globalizado como reengenharia, qualidade total, novas tecnologias, impacto da informática nos controles internos.
Auditoria Externo
- é o processo pelo qual o auditor se certifica de que as demonstrações financeiras representam adequadamente, em todos os aspectos relevantes, a posição patrimonial e financeira da empresa.
- Formas de Atuação
- Quanto às formas de exercício da atividade do auditor independente, distinguem-se as seguintes: • individualmente; • em participação com outros profissionais; • por meio de organização que congregue vários profissionais, operando sob denominação social ou firma em nome coletivo.
- Deveres
- DEVERES E RESPONSABILIDADES DOS AUDITORES INDEPENDENTES Conforme Art. 25 da Instrução CVM 308: No exercício de suas atividades no âmbito do mercado de valores mobiliários, o auditor independente deverá, adicionalmente: I. verificar: a) se as demonstrações contábeis e o parecer de auditoria foram divulgados nos jornais em que seja obrigatória a sua publicação e se correspondem às demonstrações contábeis auditadas e ao relatório ou parecer originalmente emitido; b) se as informações e análises contábeis e financeiras apresentadas no relatório da administração da entidade estão em consonância com as demonstrações contábeis auditadas; c) se as destinações do resultado da entidade estão de acordo com as disposições da lei societária, com o seu estatuto social e com as normas emanadas da CVM; e d) o eventual descumprimento das disposições legais e regulamentares aplicáveis às atividades da entidade auditada e/ou relativas à sua condição de entidade integrante do mercado de valores mobiliários, que tenham ou possam vir a ter reflexos relevantes nas demonstrações contábeis ou nas operações da entidade auditada; II. elaborar e encaminhar à administração e, quando solicitado, ao Conselho Fiscal, relatório circunstanciado que contenha suas observações a respeito de deficiências ou ineficácia dos controles internos e dos procedimentos contábeis da entidade auditada; III. conservar em boa guarda pelo prazo mínimo de cinco anos, ou por prazo superior por determinação expressa desta Comissão em caso de inquérito administrativo, toda a documentação, correspondência, papéis de trabalho, relatórios e pareceres relacionados com o exercício de suas funções; IV. indicar com clareza as contas ou subgrupos de contas do ativo, passivo, resultado e patrimônio líquido que estão afetados pela adoção de procedimentos contábeis conflitantes com os princípios de contabilidade, bem como os efeitos no dividendo obrigatório e no lucro ou prejuízo por ação, conforme o caso, sempre que emitir relatório de revisão especial de demonstrações trimestrais ou parecer adverso ou com ressalva; V. dar acesso à fiscalização da CVM e fornecer ou permitir a reprodução dos documentos referidos no item III, que tenham servido de base à emissão do relatório de revisão especial de demonstrações trimestrais ou do parecer de auditoria; e VI. possibilitar, no caso de substituição por outro auditor, resguardados os aspectos de sigilo e mediante prévia concordância da entidade auditada, o acesso do novo auditor contratado aos documentos e informações que serviram de base para a emissão dos relatórios de revisões especiais de demonstrações trimestrais e pareceres de auditoria dos exercícios anteriores.
- Penalidades
- PENALIDADES Conforme art. 35 da Instrução CVM nº 308 O auditor independente pessoa física, o auditor independente pessoa jurídica e seus responsáveis técnicos poderão ser advertidos, multados, ou ter seu registro na Comissão de Valores Mobiliários suspenso ou cancelado, sem prejuízo de outras sanções legais cabíveis, quando: • atuarem em desacordo com as normas legais e regulamentares que disciplinam o mercado de valores mobiliários; • realizarem auditoria inepta ou fraudulenta, falsearem dados ou informações que sejam de seu dever revelar; • utilizarem, em benefício próprio ou de terceiros, informações a que tenham tido acesso em decorrência do exercício da atividade de auditoria. Penalidade civil do auditor independente Nos termos do § 2o do art. 26 da Lei no 6.385/76, as empresas de auditoria contábil e os auditores contábeis independentes responderão, civilmente, pelos prejuízos que causarem a terceiros em virtude de culpa ou dolo no exercício de suas funções.
- Quadro pessoal e Técnico
- Assistente
- Assistente Durante um ou dois anos iniciais, na auditoria, o assistente tem de seguir cuidadosamente as instruções de seu superior imediato, que lhe examina o trabalho, fazendo críticas construtivas. Entre as tarefas confiadas ao assistente de auditoria, temos a análise de várias contas, a verificação da documentação suporte, as contagens de caixas e de itens de estoque, a verificação de preços, de prazos e a confirmação de contas a receber. Logo, porém, essas tarefas cedem lugar a outras, de maior responsabilidade, cuja boa execução, aliada a certas características pessoais do profissional, constitui requisito para se progredir na carreira.
- Senior
- Auditor sênior Quando já possui experiência suficiente para fazer pequenas auditorias e encarregar-se de segmentos importantes de trabalhos maiores, necessitando pouca ou nenhuma supervisão, o auditor é promovido a sênior, recebendo, mesmo como principiante na categoria, a incumbência de orientar o trabalho de assistentes, em muitos casos. Normalmente, o indivíduo que é promovido à categoria de sênior já foi aprovado em alguns ou em todos os exames e demonstra capacidade técnica e de liderança, para progredir dentro da firma. Em muitas firmas não existe este estágio preliminar, na categoria de sênior; em vez disso, os assistentes distinguem-se naqueles que possuem pouca experiência e naqueles que possuem muita experiência.
- Gerente
- Supervisor ou gerente Os auditores que demonstram qualidades de liderança e de análise, além de terem muitos anos de experiência em auditoria independente, normalmente são promovidos a supervisores ou gerentes. Depois de se desenvolverem e se especializarem em algum campo, recebem a incumbência de dirigir vários trabalhos ao mesmo tempo, no departamento de auditoria, no setor fiscal ou no de serviços a pequenas empresas.
- Sócios
- Os auditores que assumem responsabilidade total pelo exercício da auditoria independente são os sócios. Eles dedicam boa parte de seu tempo às relações públicas e aos contatos profissionais, pois é mediante esses contatos que se obtêm novos limites. Nas grandes firmas de auditoria independente, alguns sócios pouco ou nenhum contato mantêm com os aspectos rotineiros de auditoria.
- Assistente
AUDITORES INTERNOS E INDEPENDENTES: INTEGRAÇÃO
- • Situação organizacional: o auditor interno é parte da entidade e, consequentemente, não pode ser totalmente independente dela. Especificamente, o auditor interno deve ser livre para se comunicar irrestritamente com o auditor independente. • Alcance da função: o auditor independente deve verificar a natureza e profundidade da cobertura das tarefas que o auditor interno executa para a administração. Ele deve também certificar-se de que a administração leva em consideração as recomendações de auditoria interna, se age de acordo com elas, e como esse fato é evidenciado. • Competência técnica: o auditor independente deve certificar-se de que o trabalho de auditoria interna é executado por pessoas que tenham adequado treinamento técnico e proficiência como auditores. • Devido cuidado profissional: o auditor independente deve certificar-se de que o trabalho da auditoria interna parece ser devidamente planejado, supervisionado, revisado e documentado.
Information
- Description
- Mind Map on Tipos De Auditoria, created by ernesto schio on 01/08/2020.
- Created by
- ernesto schio
- Views
- 7
- Rating
More on Classificação e modalidades de auditoria