
Mind map
Demonstração de Resultado do Exercício - DRE
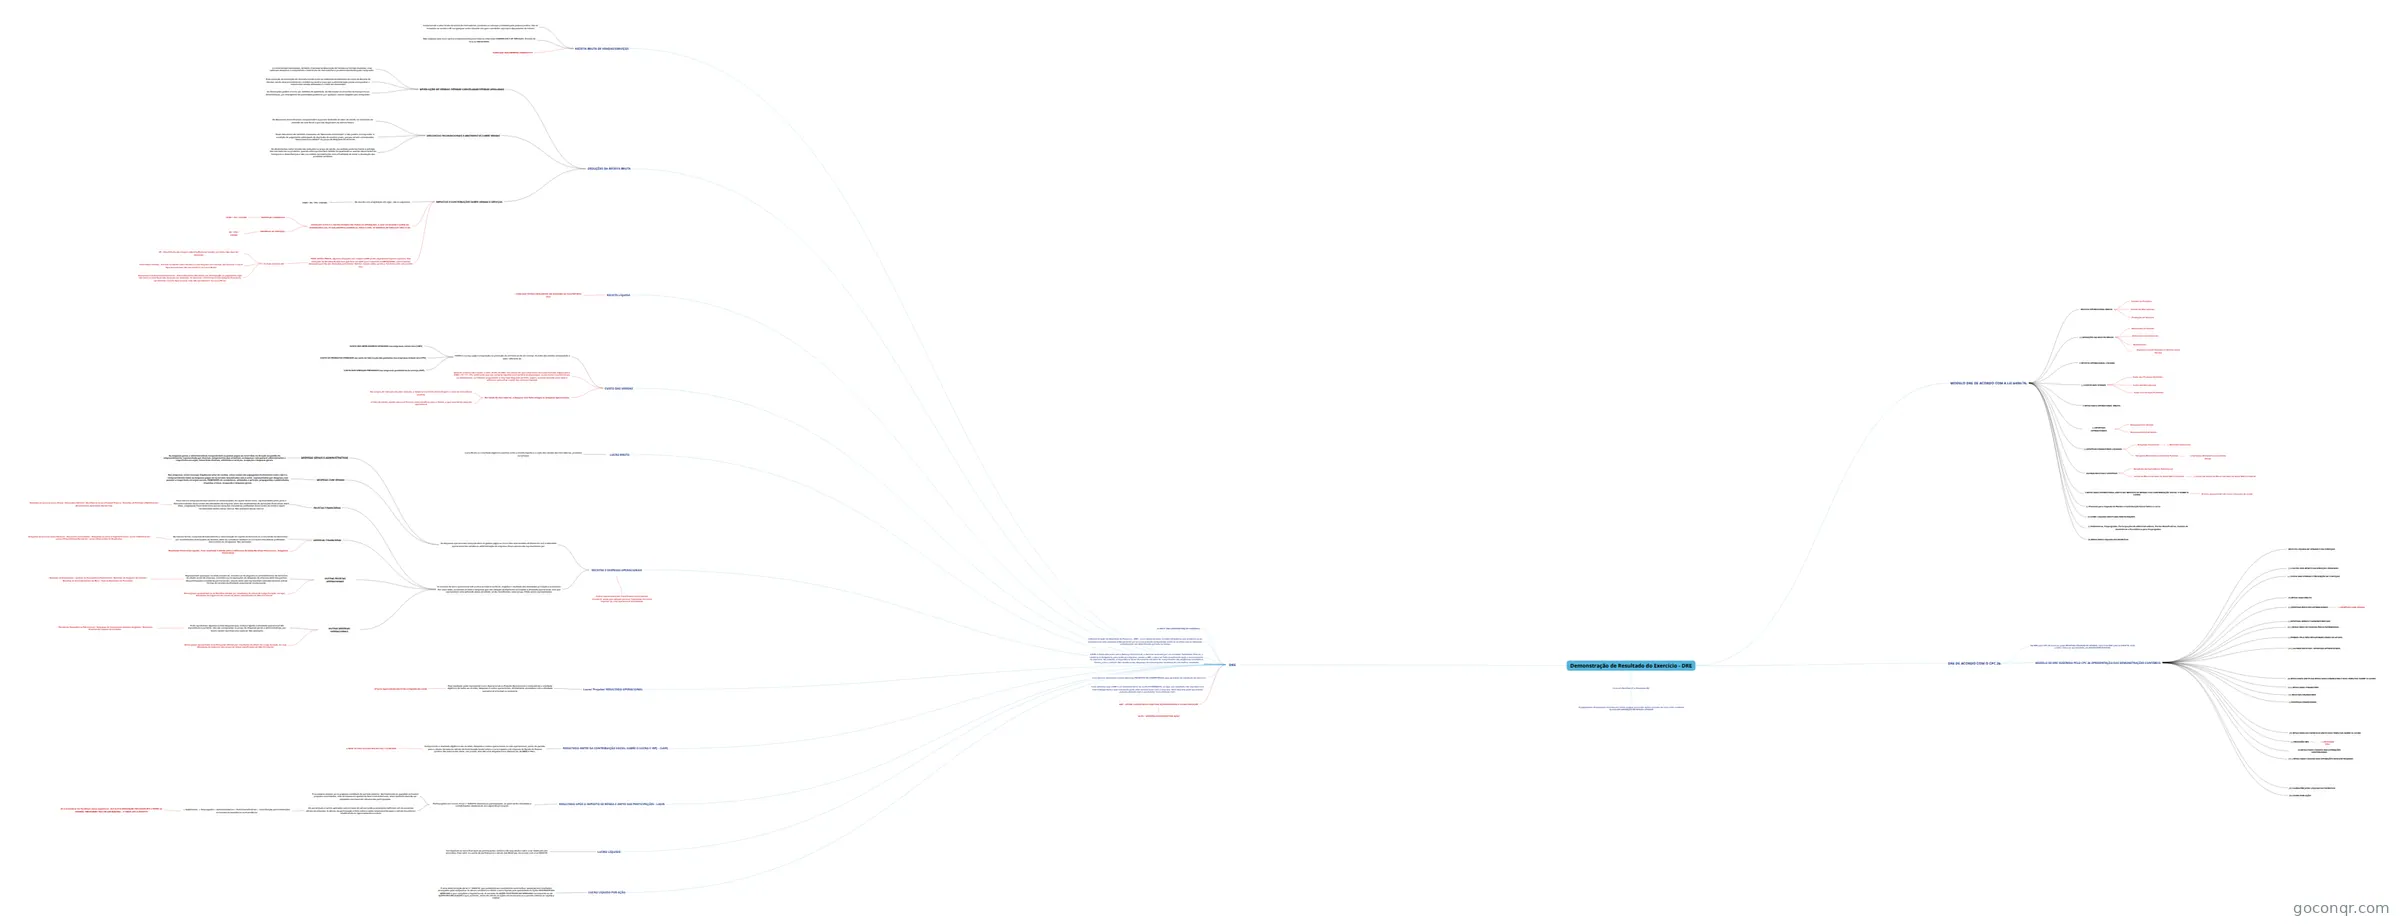
Mapa mental: demonstração do resultado do exercício
Map content
Demonstração de Resultado do Exercício - DRE
DRE
- A Demonstração do Resultado do Exercício – DRE – é um demonstrativo contábil obrigatório que evidencia se as operações de uma empresa estão gerando um lucro ou prejuízo comparando assim as receitas com as despesas, considerando um determinado período de tempo
- A DRE é elaborada junto com o Balanço Patrimonial, e deve ser assinada por um contador habilitado. Pela lei, o relatório é obrigatório para todas as empresas, exceto o MEI, e deve ser feito anualmente após o encerramento do exercício. No entanto, a importância desse documento vai além do cumprimento das exigências contábeis e fiscais, pois o controle das receitas e das despesas de uma empresa resultará em um melhor resultado
- a Lei das S.A. determina a observância ao PRINCÍPIO DA COMPETÊNCIA para apuração do resultado do exercício.
- Insta salientar que a DRE é um demonstrativo de cunho ECONÔMICO, ou seja, seu resultado não expressa com total fidedignidade o que realmente pode estar acontecendo com a empresa. Uma empresa pode apresentar prejuízo estando bem e apresentar lucro estando ruim.
- RECEITA BRUTA DE VENDAS/SERVIÇOS
- Compreende o valor bruto da venda de mercadorias, produtos ou serviços prestados pela pessoa jurídica, não se incluindo na receita o IPI ou qualquer outro imposto em que o vendedor seja mero depositante do tributo
- Não esqueça esse inicio aplica-se basicamente para todas as empresas COMERCIAIS E DE SERVIÇOS, ficando de fora as INDUSTRIAS.
- TUDO QUE SUA EMPRESA VENDEU!!!!!!!!
- DEDUÇÕES DA RECEITA BRUTA
- DEVOLUÇÃO DE VENDAS /VENDAS CANCELADAS/VENDAS ANULADAS
- A conta Vendas Canceladas, também chamada de Devolução de Vendas ou Vendas Anuladas, é de natureza devedora e compreende o total bruto de mercadorias e produtos devolvidos pelo comprador.
- Essa operação de devolução de mercadoria não pode ser deduzida diretamente da conta de Receita de Vendas, sendo esse procedimento contábil necessário para que a administração possa acompanhar o volume das vendas efetuadas e o total das devolvidas
- As devoluções podem ocorrer por defeitos de qualidade, de fabricação ou oriundos de transporte ou desembarque, por divergência da quantidade pedida ou por qualquer motivo alegado pelo comprador.
- DESCONTOS INCONDICIONAIS E ABATIMENTOS SOBRE VENDAS
- Os Descontos Incondicionais compreendem a parcela deduzida do valor da venda, no momento da emissão da nota fiscal e que não dependem de evento futuro
- Esses descontos são também chamados de “Descontos Comerciais” e não podem corresponder à condição de pagamento antecipado de duplicata de venda à prazo, porque seriam considerados “Descontos Concedidos” do grupo de Despesas Financeiras
- Os Abatimentos sobre Vendas são reduções no preço de venda, concedidas posteriormente à entrega das mercadorias ou produtos, quando estas apresentam defeito de qualidade ou avarias decorrentes do transporte e desembarque e são concedidos normalmente com a finalidade de evitar a devolução dos produtos vendidos.
- IMPOSTOS E CONTRIBUIÇÕES SOBRE VENDAS E SERVIÇOS
- De acordo com a legislação em vigor, são os seguintes:
- ICMS • ISS • PIS • COFINS
- ATENÇÃO!!! O PIS E A COFINS ESTARÃO EM TODAS AS OPERAÇÕES, O QUE VAI MUDAR E QUEM VAI ACOMPANHA-LOS, SE FOR EMPRESA COMERCIAL SERÁ O ICMS, SE EMPRESA DE SERVIÇOS SERÁ O ISS.
- EMPRESAS COMERCIAIS
- ICMS + PIS + COFINS
- EMPRESAS DE SERVIÇOS
- ISS + PIS + COFINS
- EMPRESAS COMERCIAIS
- PARA NOSSA PROVA, algumas situações em relação à DRE já são esperadas!! Fiquem espertos. Nas deduções da Receitas Brutas tem que ficar em QAP, pois nossa banca ABENÇOADA, coloca muitas despesas que não são deduções para tentar destruir nossas vidas, porem o Tio Gilson não vai permitir isso.
- As mais comuns são:
- IPI - Esse tributo não integra a Receita Bruta de Vendas, portanto não deve ser deduzido.
- Frete Sobre Vendas – O Frete incidente sobre Vendas é uma despesa com vendas, vai diminuir o Lucro Operacional mas não vai interferir no Lucro Bruto
- Descontos Condicionais/Financeiros – Esses descontos são dados por antecipação no pagamento logo não esta na nota fiscal não devendo ser deduzido. O desconto condicional é uma despesa financeira, vai diminuir o Lucro Operacional, mas não vai interferir no Lucro Bruto
- As mais comuns são:
- De acordo com a legislação em vigor, são os seguintes:
- DEVOLUÇÃO DE VENDAS /VENDAS CANCELADAS/VENDAS ANULADAS
- RECEITA LÍQUIDA
- TUDO QUE ENTROU REALMENTE EM DINHEIRO NA SUA EMPRESA !!!!!!!!
- CUSTO DAS VENDAS
- CUSTO é o preço pago na aquisição ou produção de um bem ou de um serviço. O custo das vendas compreende o valor referente ao:
- CUSTO DAS MERCADORIAS VENDIDAS nas empresas comerciais (CMV);
- CUSTO DE PRODUTOS VENDIDOS ou custo de fabricação dos produtos nas empresas industriais (CPV);
- CUSTO DOS SERVIÇOS PRESTADOS nas empresas prestadoras de serviço (CSP).
- Quando a banca não trouxer o valor direto do CMV, nós vamos ter que rememorar da nossa formula mágica que é (CMV = Ei + Cl – EF), lembrando que nas compras líquidas você excluirá as devoluções, os descontos incondicionais, os abatimentos, os tributos recuperáveis e caso haja despesas de frete, seguro, armazenamento você deverá adicionar para achar o valor das compras líquidas
- Na venda de mercadorias, a despesa com frete integra as despesas operacionais.
- Na compra de mercadorias para revenda, a despesa com fretes deve integrar o custo da mercadoria vendida
- o frete de venda, aquele que você fornece como benefício para o cliente, o que caracteriza despesa operacional
- CUSTO é o preço pago na aquisição ou produção de um bem ou de um serviço. O custo das vendas compreende o valor referente ao:
- LUCRO BRUTO
- Lucro Bruto é o resultado algébrico positivo entre a receita líquida e o custo das vendas das mercadorias, produtos ou serviços
- RECEITAS E DESPESAS OPERACIONAIS
- As despesas operacionais compreendem os gastos pagos ou incorridos relacionados diretamente com a atividade operacional das vendas ou administração da empresa. Esses valores são representados por:
- DESPESAS GERAIS E ADMINISTRATIVAS
- As despesas gerais e administrativas compreendem os gastos pagos ou incorridos na direção ou gestão do empreendimento, representado por diversos componentes que envolvem as despesas com pessoal administrativo e respectivos encargos, honorários diversos, utilidades e serviços, ocupação e despesas gerais.
- DESPESAS COM VENDAS
- Nas empresas comerciais que dispões de setor de vendas, estes custos são segregados diretamente nesta rubrica, compreendendo todas as despesas pagas ou incorridas relacionadas com o setor, representadas por despesas com pessoal e respectivos encargos sociais, COMISSÕES de vendedores, utilidades e serviços, propagandas e publicidades, impostos e taxas, ocupação e despesas gerais.
- DESPESAS GERAIS E ADMINISTRATIVAS
- O conceito de lucro operacional sob a ótica societária ou fiscal, engloba o resultado das atividades principais e acessórias. Por essa razão, as demais receitas e despesas que não estejam diretamente vinculadas a atividade operacional, mas que representem uma extensão dessa atividade, serão classificados nesse grupo. Estão assim representados:
- RECEITAS FINANCEIRAS
- Essa rubrica compreende basicamente as remunerações de capital de terceiros, representadas pelos juros e descontos obtidos decorrentes das atividades da empresa, além dos rendimentos de aplicações financeiras. Além disso, a legislação fiscal determina que as variações monetárias prefixadas decorrentes de direitos sejam consideradas dentro dessa rubrica. São exemplos dessa rubrica:
- • Receitas de Juros ou Juros Ativos • Descontos Obtidos • Receitas de Juros s/Capital Próprio • Receitas de Prêmios s/Debêntures • Rendimentos Aplicações Renda Fixa
- Essa rubrica compreende basicamente as remunerações de capital de terceiros, representadas pelos juros e descontos obtidos decorrentes das atividades da empresa, além dos rendimentos de aplicações financeiras. Além disso, a legislação fiscal determina que as variações monetárias prefixadas decorrentes de direitos sejam consideradas dentro dessa rubrica. São exemplos dessa rubrica:
- DESPESAS FINANCEIRAS
- Resultado Financeiro Líquido - Esse resultado é obtido entre a diferença de todas Receitas Financeiras – Despesas Financeiras
- Da mesma forma, compreende basicamente a remuneração do capital de terceiros ou a concessão de descontos por recebimentos antecipados de direitos, além de considerar também as correções monetárias prefixadas decorrentes de obrigações. São exemplos:
- • Despesas de Juros ou Juros Passivos • Descontos Concedidos • Despesas de Juros s/ Capital Próprio • Juros s/Debêntures • Juros s/Empréstimos Bancários • Juros s/Descontos de Duplicatas
- OUTRAS RECEITAS OPERACIONAIS
- Representam quaisquer receitas acessórias, inclusive as de aluguéis ou arrendamentos de bens fora do objeto social da empresa, reversões ou recuperações de despesas da empresa além dos ganhos das participações societárias permanentes, valores estes que representam subsidiariamente outras formas de receitas da atividade empresarial. Compreende:
- • Receitas de Dividendos • Ganhos de Equivalência Patrimonial • Receitas de Aluguéis de Imóveis • Receitas de Arrendamentos de Bens • Outras Reversões de Provisões.
- Nesse grupo apresentam-se as Receitas obtidas por resultados de ativos de Longa duração, ou seja, Resultado de negócios não usuais de ativos classificados do Não Circulante.
- Representam quaisquer receitas acessórias, inclusive as de aluguéis ou arrendamentos de bens fora do objeto social da empresa, reversões ou recuperações de despesas da empresa além dos ganhos das participações societárias permanentes, valores estes que representam subsidiariamente outras formas de receitas da atividade empresarial. Compreende:
- OUTRAS DESPESAS OPERACIONAIS
- Pode representar algumas outras despesas que, embora ligadas à atividade operacional são esporádicas e portanto, não são consignadas no grupo de despesas gerais e administrativas, por terem caráter eventual e/ou sazonal. São exemplos:
- • Perdas de Equivalência Patrimonial • Despesas de Condomínio-Imóveis Alugados • Despesas Diversas de Imóveis Arrendados
- Nesse grupo apresentam-se as Despesas obtidas por resultados de ativos de Longa duração, ou seja, Resultado de negócios não usuais de ativos classificados do Não Circulante.
- Pode representar algumas outras despesas que, embora ligadas à atividade operacional são esporádicas e portanto, não são consignadas no grupo de despesas gerais e administrativas, por terem caráter eventual e/ou sazonal. São exemplos:
- RECEITAS FINANCEIRAS
- Custos operacionais são classificados como passivo circulante, ainda que estejam para ser liquidadas em prazo superior ao ciclo operacional da entidade
- As despesas operacionais compreendem os gastos pagos ou incorridos relacionados diretamente com a atividade operacional das vendas ou administração da empresa. Esses valores são representados por:
- Lucro/ Prejuízo/ RESULTADO OPERACIONAL
- Esse resultado pode representar Lucro Operacional ou Prejuízo Operacional e compreende o resultado algébrico de todas as receitas, despesas e custos operacionais, diretamente vinculados com a atividade operacional principal ou acessória.
- O lucro operacional não inclui o imposto de renda
- Esse resultado pode representar Lucro Operacional ou Prejuízo Operacional e compreende o resultado algébrico de todas as receitas, despesas e custos operacionais, diretamente vinculados com a atividade operacional principal ou acessória.
- RESULTADO ANTES DA CONTRIBUIÇÃO SOCIAL SOBRE O LUCRO E IRPJ – (LAIR)
- Compreende o resultado algébrico das receitas, despesas e custos operacionais ou não operacionais, ponto de partida para o cálculo da base de cálculo da Contribuição Social sobre o Lucro Liquido e do Imposto de Renda de Pessoa Jurídica. Na maioria das vezes, nas provas, eles dão uma alíquota única dizendo ser de IRRPJ e CSLL.
- A BASE DE CÁLCULO DO IRPJ DO CSLL É A MESMA.
- Compreende o resultado algébrico das receitas, despesas e custos operacionais ou não operacionais, ponto de partida para o cálculo da base de cálculo da Contribuição Social sobre o Lucro Liquido e do Imposto de Renda de Pessoa Jurídica. Na maioria das vezes, nas provas, eles dão uma alíquota única dizendo ser de IRRPJ e CSLL.
- RESULTADO APÓS O IMPOSTO DE RENDA E ANTES DAS PARTICIPAÇÕES - LADIR
- Participações nos Lucros: A Lei n.º 6404/76 relaciona as participações, as quais serão calculadas e contabilizadas obedecendo aos seguintes princípios:
- É necessário deduzir-se os prejuízos contábeis do período anterior. Normalmente as questões só trazem prejuízos acumulados, mas se trouxerem ajustes de Exercícios Anteriores, esses também deverão ser ajustados nas bases de cálculos das participações.
- Os percentuais a serem aplicados sobre a base de cálculo serão previamente definidos em documentos oficiais da empresa; O cálculo da participação é feito sobre o saldo remanescente após o cálculo da anterior, obedecendo-se rigorosamente a ordem:
- ➢ Debêntures, ➢ Empregados ➢ Administradores ➢ Partes beneficiárias ➢ Contribuição para Instituições ou Fundos de Assistência ou Previdência
- Aí é só lembrar do Tio Gilson nessa sequência - (D-E-A-P-F) DEDICAÇÃO EXCLUSIVA ATÉ a POSSE na FEDERAL TRNSFORME ISSO EM UM MANTRA... E CANTE ATÉ A POSSE!!!!!
- ➢ Debêntures, ➢ Empregados ➢ Administradores ➢ Partes beneficiárias ➢ Contribuição para Instituições ou Fundos de Assistência ou Previdência
- Participações nos Lucros: A Lei n.º 6404/76 relaciona as participações, as quais serão calculadas e contabilizadas obedecendo aos seguintes princípios:
- LUCRO LÍQUIDO
- Corresponde ao lucro final após as participações, embora não seja ainda o valor a ser destinado aos acionistas. Esse valor é o ponto de partida para o cálculo das Reservas, de acordo com a Lei 6404/76.
- LUCRO LÍQUIDO POR AÇÃO
- É uma determinação da lei n.º 6404/76, que possibilita aos investidores uma melhor avaliação dos resultados alcançados pela companhia. O cálculo consiste em dividir o lucro líquido pela quantidade de ações EXISTENTES DO MERCADO e que compõem o Capital Social. O conceito de AÇÕES EXISTENTES NO MERCADO corresponde ao de AÇÕES EM CIRCULAÇÃO e que, portanto, exclui do cálculo as ações em tesouraria ou a parcela relativa ao capital a realizar.
- DRE > APURA LUCROS/RESULTADO POR AÇÃO/EVIDENCIA O LUCRO POR AÇÃO
- DLPA > DISTRIBUI DIVIDENDO POR AÇÃO
- O DRE É UMA DEMONSTRAÇÃO DINÂMICA
MODELO DRE DE ACORDO COM A LEI 6404/76.
- RECEITA OPERACIONAL BRUTA
- Vendas de Produtos
- Vendas de Mercadorias
- Prestação de Serviços
- (-) DEDUÇÕES DA RECEITA BRUTA
- Devoluções de Vendas
- Descontos Incondicionais
- Abatimentos
- Impostos e Contribuições Incidentes sobre Vendas
- = RECEITA OPERACIONAL LÍQUIDA
- (-) CUSTOS DAS VENDAS
- Custo dos Produtos Vendidos
- Custo das Mercadorias
- Custo dos Serviços Prestados
- = RESULTADO OPERACIONAL BRUTO
- (-) DESPESAS OPERACIONAIS
- Despesas Com Vendas
- Despesas Administrativas
- (-) DESPESAS FINANCEIRAS LÍQUIDAS
- Despesas Financeiras
- (-) Receitas Financeiras
- Variações Monetárias e Cambiais Passivas
- (-) Variações Monetárias e Cambiais Ativas
- Despesas Financeiras
- OUTRAS RECEITAS E DESPESAS
- Resultado da Equivalência Patrimonial
- Venda de Bens e Direitos do Ativo Não Circulante
- (-) Custo da Venda de Bens e Direitos do Ativo Não Circulante
- = RESULTADO OPERACIONAL ANTES DO IMPOSTO DE RENDA E DA CONTRIBUIÇÃO SOCIAL E SOBRE O LUCRO
- O lucro operacional não inclui o imposto de renda
- (-) Provisão para Imposto de Renda e Contribuição Social Sobre o Lucro
- = LUCRO LÍQUIDO ANTES DAS PARTICIPAÇÕES
- (-) Debêntures, Empregados, Participações de Administradores, Partes Beneficiárias, Fundos de Assistência e Previdência para Empregados
- (=) RESULTADO LÍQUIDO DO EXERCÍCIO
- RECEITA OPERACIONAL BRUTA
DRE DE ACORDO COM O CPC 26.
- Na DRE pelo CPC 26 inicia-se pelas RECEITAS LÍQUIDAS DE VENDAS, item II da DRE pela lei 6404/76, todo o item I deve ser apresentado em NOTAS EXPLICATIVAS.
- MODELO DE DRE SUGERIDO PELO CPC 26 APRESENTAÇÃO DAS DEMONSTRAÇÕES CONTÁBEIS:
- RECEITA LÍQUIDA DE VENDAS E/OU SERVIÇOS
- (-) CUSTOS DOS BENS E/OU SERVIÇOS VENDIDOS
- (-) CUSTO DAS VENDAS E PRESTAÇÃO DE S ERVIÇOS
- (=) RESULTADO BRUTO
- (-) DESPESAS/RECEITAS OPERACIONAIS
- (-) DESPESAS COM VENDAS
- (-) DESPESAS GERAIS E ADMINISTRATIVAS
- (+/-) RESULTADO DE EQUIVALÊNCIA PATRIMONIAL
- (-) PERDAS PELA NÃO RECUPERABILIDADE DE ATIVOS
- (+/-) OUTRAS RECEITAS / DESPESAS OPERACIONAIS
- (=) RESULTADO ANTES DO RESULTADO FINANCEIRO E DOS TRIBUTOS SOBRE O LUCRO
- (+/-) RESULTADO FINANCEIRO
- (+) RECEITAS FINANCEIRAS
- (-) DESPESAS FINANCEIRAS
- (=) RESULTADO DO EXERCÍCIO ANTES DOS TRIBUTOS SOBRE O LUCRO
- (-) PROVISÃO IRPJ
- (-) PROVISÃO CSLL
- (=) RESULTADO LÍQUIDO DAS OPERAÇÕES CONTINUADAS
- (+/-) RESULTADO LÍQUIDO DAS OPERAÇÕES DESCONTINUADAS
- (=) LUCRO/PREJUÍZO LÍQUIDO DO EXERCÍCIO
- (=) LUCRO POR AÇÃO
Foca em Receitas (C) e Despesas (D)
- O pagamento de despesas inscritas em restos a pagar prescreve após o período de cinco anos contados da data DE INSCRIÇÃO EM RESTOS A PAGAR.
Information
- Description
- Contabilidade (5 Balanço Patrimonial e DRE e outras demonstrações contábeis) Mind Map on Demonstração de Resultado do Exercício - DRE, created by Felipe Marques Barbosa on 06/08/2020.
- Created by
- Felipe Marques Barbosa
- Views
- 11
- Rating
More on Demonstração do resultado do exercício