
Mind map
Estructura COSO 2013
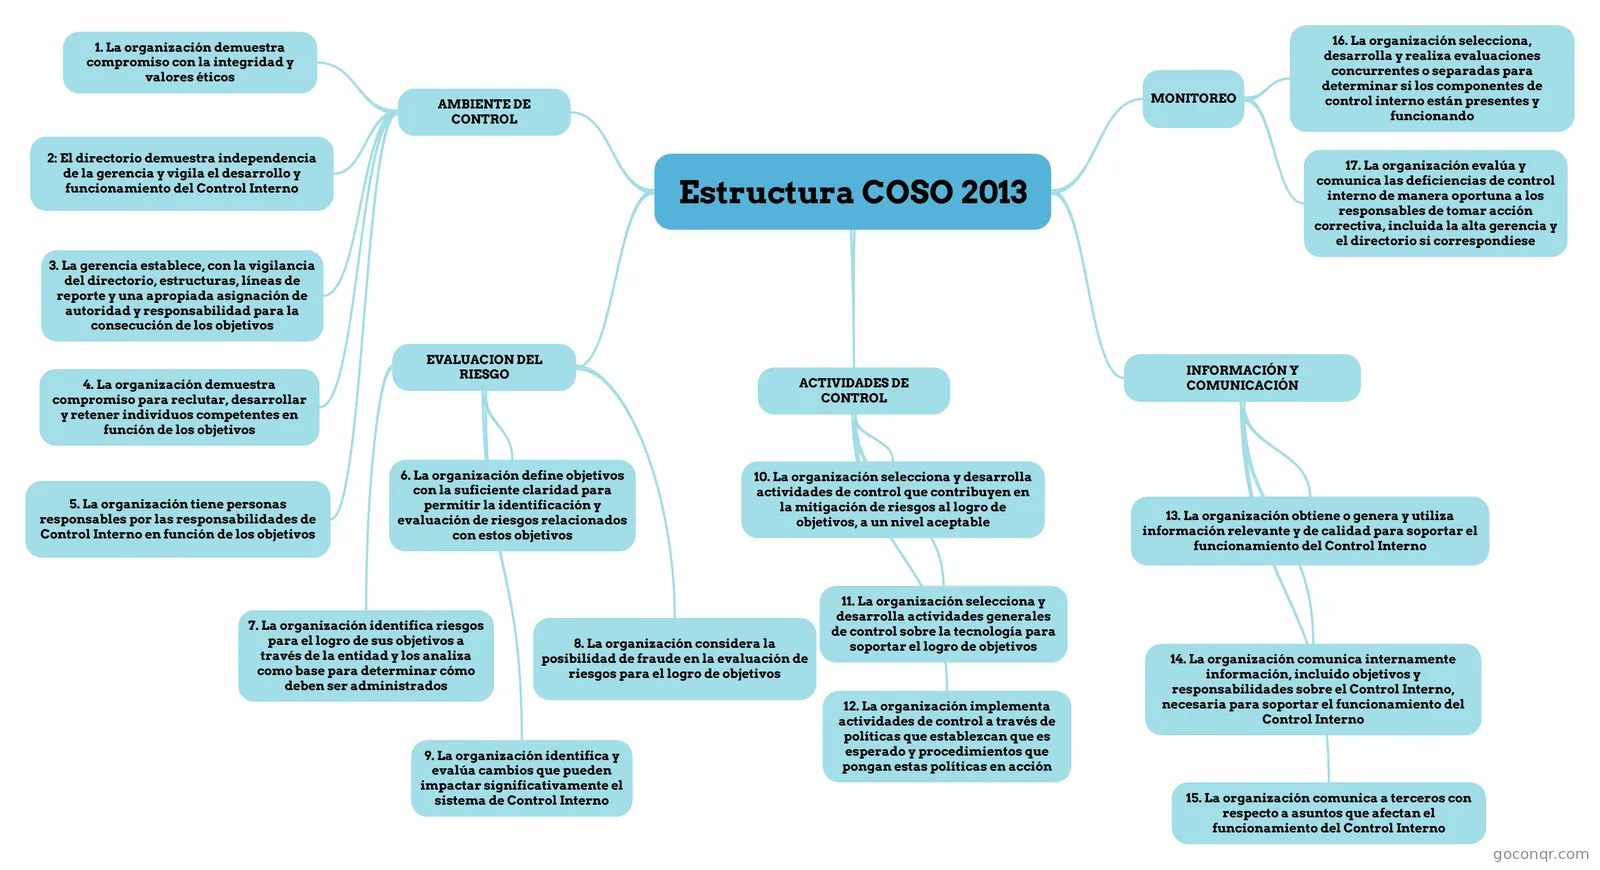
Mapa mental: Estructura COSO 2013
Map content
Estructura COSO 2013
AMBIENTE DE CONTROL
- 1. La organización demuestra compromiso con la integridad y valores éticos
- 2: El directorio demuestra independencia de la gerencia y vigila el desarrollo y funcionamiento del Control Interno
- 3. La gerencia establece, con la vigilancia del directorio, estructuras, líneas de reporte y una apropiada asignación de autoridad y responsabilidad para la consecución de los objetivos
- 4. La organización demuestra compromiso para reclutar, desarrollar y retener individuos competentes en función de los objetivos
- 5. La organización tiene personas responsables por las responsabilidades de Control Interno en función de los objetivos
EVALUACION DEL RIESGO
- 6. La organización define objetivos con la suficiente claridad para permitir la identificación y evaluación de riesgos relacionados con estos objetivos
- 7. La organización identifica riesgos para el logro de sus objetivos a través de la entidad y los analiza como base para determinar cómo deben ser administrados
- 8. La organización considera la posibilidad de fraude en la evaluación de riesgos para el logro de objetivos
- 9. La organización identifica y evalúa cambios que pueden impactar significativamente el sistema de Control Interno
ACTIVIDADES DE CONTROL
- 10. La organización selecciona y desarrolla actividades de control que contribuyen en la mitigación de riesgos al logro de objetivos, a un nivel aceptable
- 11. La organización selecciona y desarrolla actividades generales de control sobre la tecnología para soportar el logro de objetivos
- 12. La organización implementa actividades de control a través de políticas que establezcan que es esperado y procedimientos que pongan estas políticas en acción
INFORMACIÓN Y COMUNICACIÓN
- 13. La organización obtiene o genera y utiliza información relevante y de calidad para soportar el funcionamiento del Control Interno
- 14. La organización comunica internamente información, incluido objetivos y responsabilidades sobre el Control Interno, necesaria para soportar el funcionamiento del Control Interno
- 15. La organización comunica a terceros con respecto a asuntos que afectan el funcionamiento del Control Interno
MONITOREO
- 16. La organización selecciona, desarrolla y realiza evaluaciones concurrentes o separadas para determinar si los componentes de control interno están presentes y funcionando
- 17. La organización evalúa y comunica las deficiencias de control interno de manera oportuna a los responsables de tomar acción correctiva, incluida la alta gerencia y el directorio si correspondiese
Information
- Description
- Modelo de control interno
- Created by
- Sandra Esperanza
- Views
- 59
- Tags
- Rating
More on Modelos de control interno: COSO y COCO