
Mind map
NIF A-8
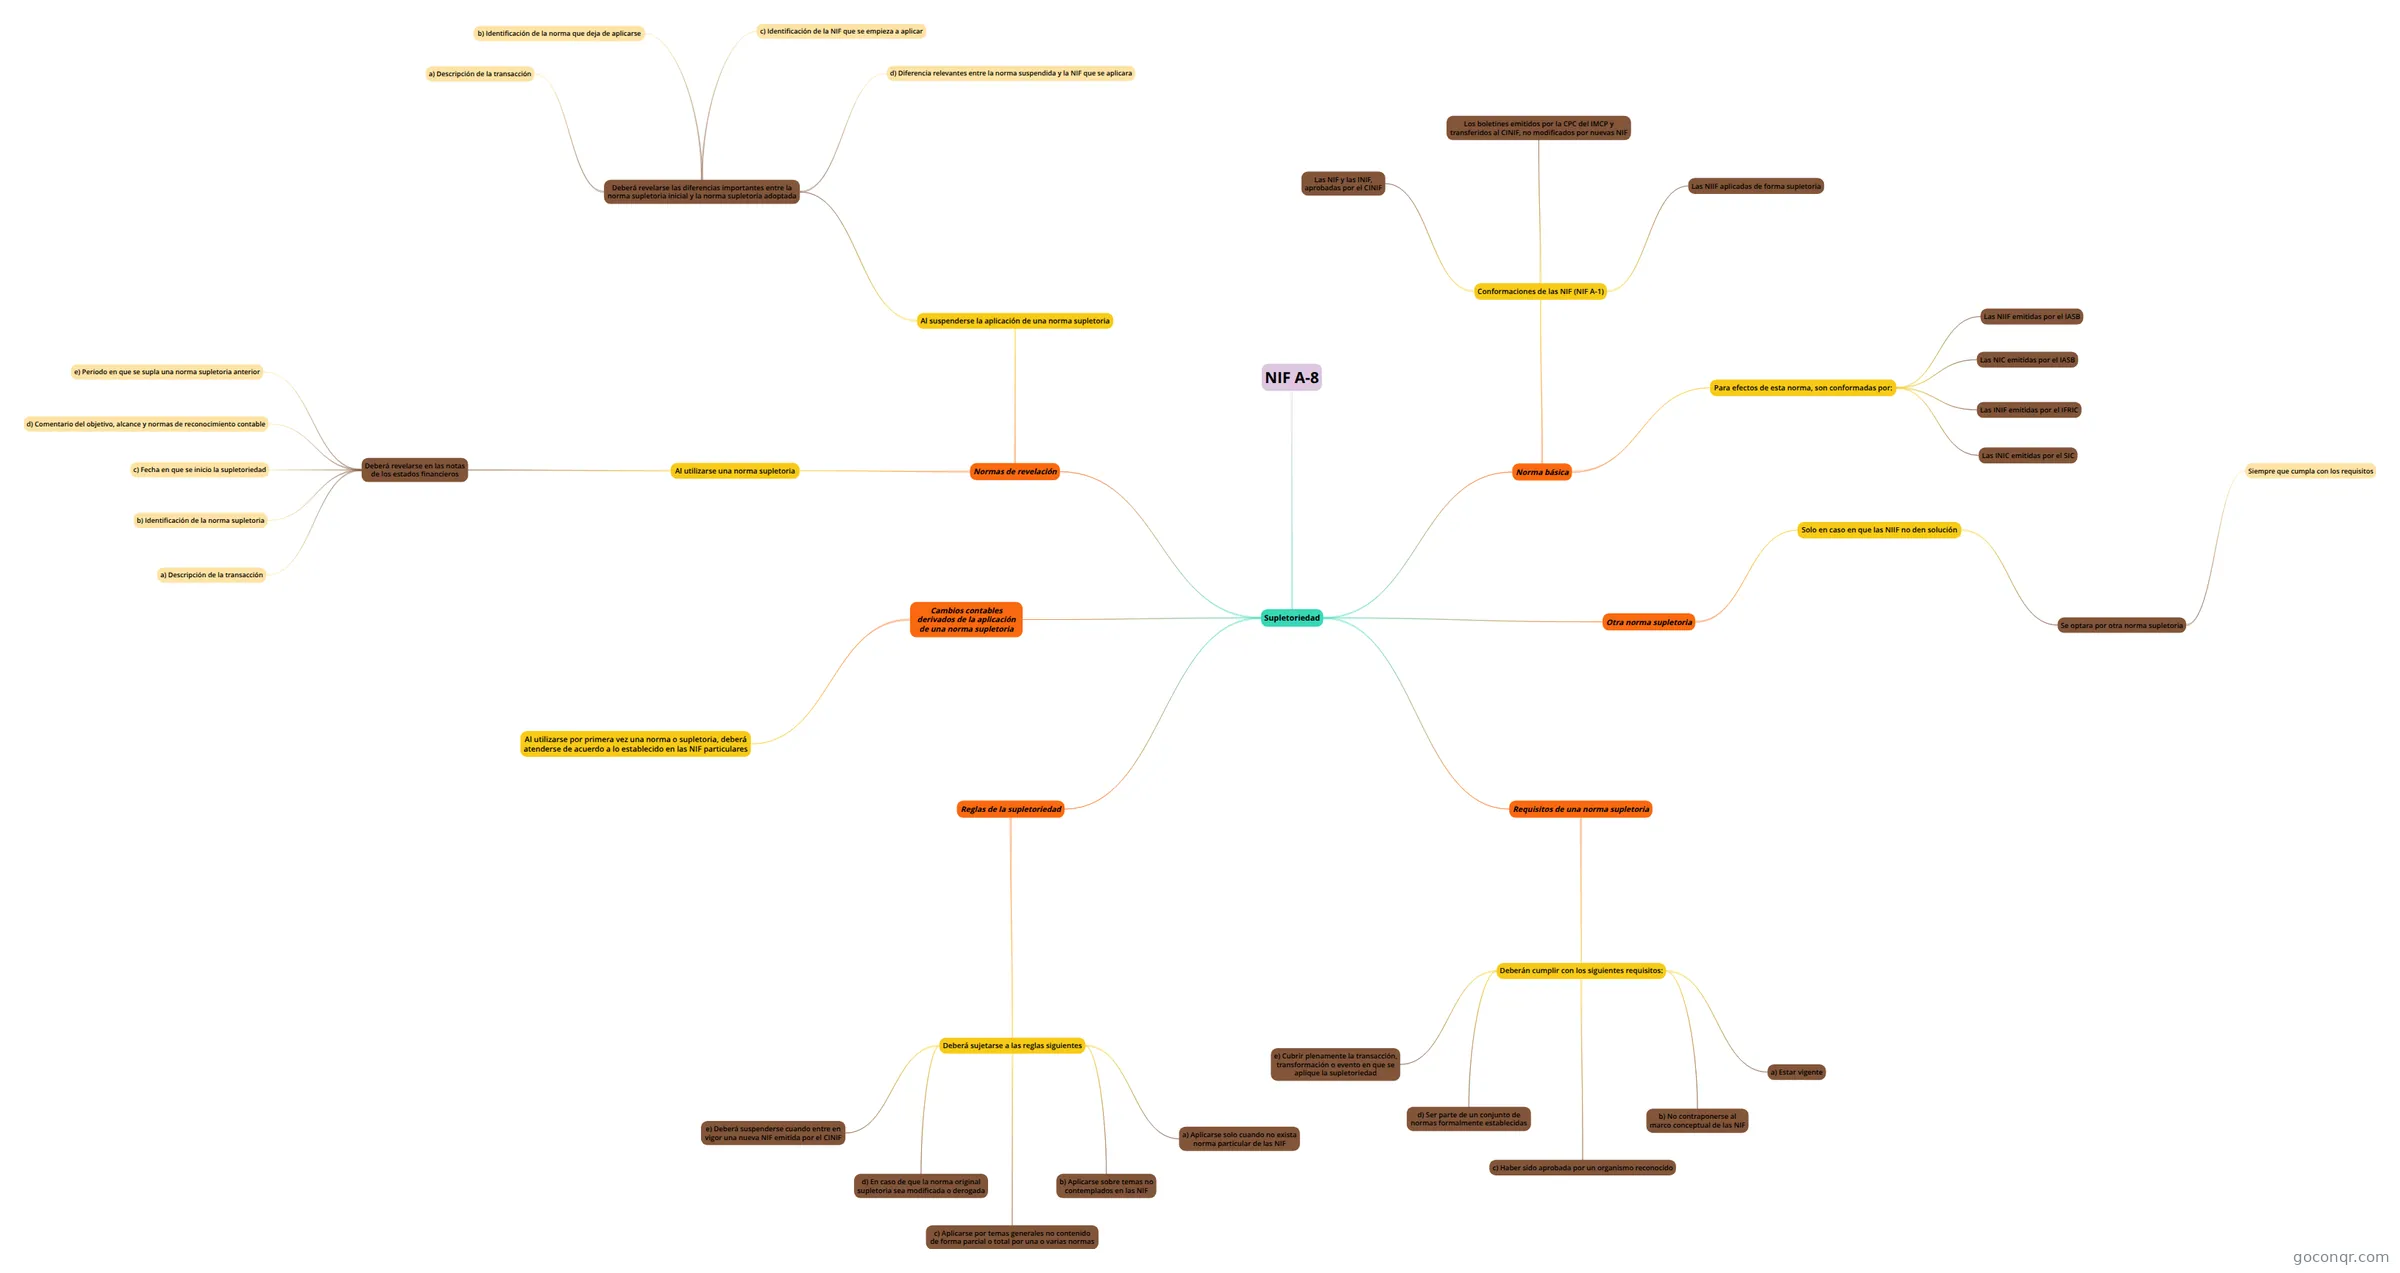
Mapa mental: NIF A-8 supletoriedad
Map content
NIF A-8
Supletoriedad
- Norma básica
- Conformaciones de las NIF (NIF A-1)
- Las NIF y las INIF, aprobadas por el CINIF
- Los boletines emitidos por la CPC del IMCP y transferidos al CINIF, no modificados por nuevas NIF
- Las NIIF aplicadas de forma supletoria
- Para efectos de esta norma, son conformadas por:
- Las NIIF emitidas por el IASB
- Las NIC emitidas por el IASB
- Las INIF emitidas por el IFRIC
- Las INIC emitidas por el SIC
- Conformaciones de las NIF (NIF A-1)
- Otra norma supletoria
- Solo en caso en que las NIIF no den solución
- Se optara por otra norma supletoria
- Siempre que cumpla con los requisitos
- Se optara por otra norma supletoria
- Solo en caso en que las NIIF no den solución
- Requisitos de una norma supletoria
- Deberán cumplir con los siguientes requisitos:
- a) Estar vigente
- b) No contraponerse al marco conceptual de las NIF
- c) Haber sido aprobada por un organismo reconocido
- d) Ser parte de un conjunto de normas formalmente establecidas
- e) Cubrir plenamente la transacción, transformación o evento en que se aplique la supletoriedad
- Deberán cumplir con los siguientes requisitos:
- Reglas de la supletoriedad
- Deberá sujetarse a las reglas siguientes
- a) Aplicarse solo cuando no exista norma particular de las NIF
- b) Aplicarse sobre temas no contemplados en las NIF
- c) Aplicarse por temas generales no contenido de forma parcial o total por una o varias normas
- d) En caso de que la norma original supletoria sea modificada o derogada
- e) Deberá suspenderse cuando entre en vigor una nueva NIF emitida por el CINIF
- Deberá sujetarse a las reglas siguientes
- Cambios contables derivados de la aplicación de una norma supletoria
- Al utilizarse por primera vez una norma o supletoria, deberá atenderse de acuerdo a lo establecido en las NIF particulares
- Normas de revelación
- Al utilizarse una norma supletoria
- Deberá revelarse en las notas de los estados financieros
- a) Descripción de la transacción
- b) Identificación de la norma supletoria
- c) Fecha en que se inicio la supletoriedad
- d) Comentario del objetivo, alcance y normas de reconocimiento contable
- e) Periodo en que se supla una norma supletoria anterior
- Deberá revelarse en las notas de los estados financieros
- Al suspenderse la aplicación de una norma supletoria
- Deberá revelarse las diferencias importantes entre la norma supletoria inicial y la norma supletoria adoptada
- a) Descripción de la transacción
- b) Identificación de la norma que deja de aplicarse
- c) Identificación de la NIF que se empieza a aplicar
- d) Diferencia relevantes entre la norma suspendida y la NIF que se aplicara
- Deberá revelarse las diferencias importantes entre la norma supletoria inicial y la norma supletoria adoptada
- Al utilizarse una norma supletoria
- Norma básica
Information
- Description
- Elaborado por: Gatica Peón Valdez Jonathan Iván; y González Muños Arely Jaqueline 2CM2, ESCA Unidad Tepepan 12/10/2020
- Created by
- Jonathan Gatica
- Views
- 10
- Rating