
Mind map
Direção e Controle - 11/11
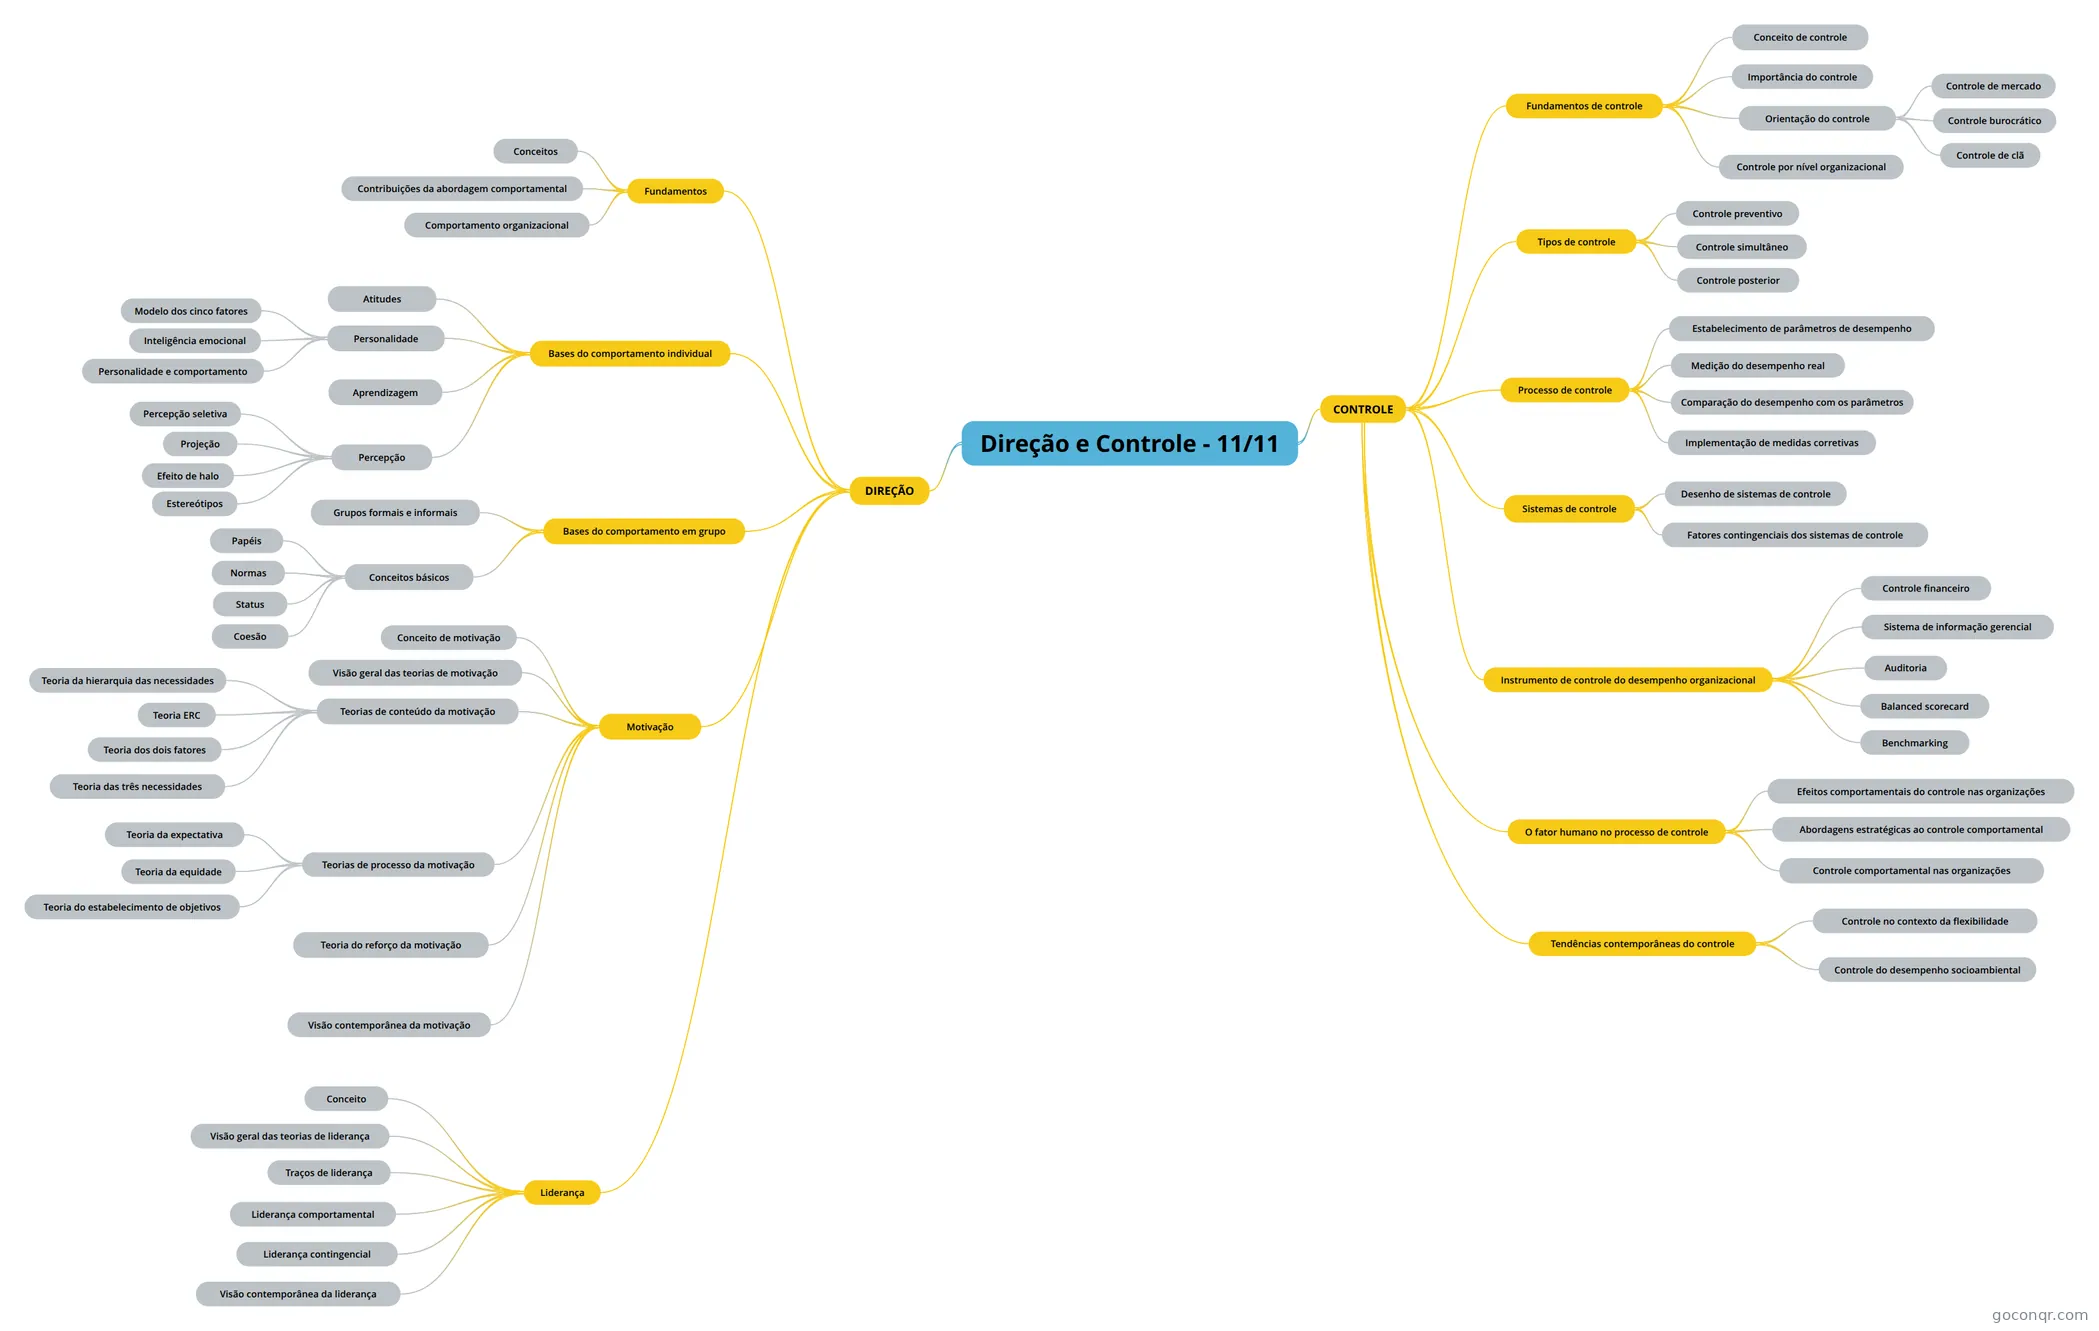
Mapa mental: Direção e controle na administração
Map content
Direção e Controle - 11/11
DIREÇÃO
- A direção é uma das quatro funções da administração e está relacionada com todas as atividades organizacionais que envolvem a interação entre administradores e trabalhadores. Dirigir significa orientar os esforços individuais para um propósito comum.
- Fundamentos
- A direção é a função responsável pela orientação das pessoas para um propósito comum, para isso, é necessário entender suas necessidades, motivá-las e criar as condições de trabalho para que se sintam satisfeitas e comprometidas com a organização.
- Conceitos
- A direção é a função responsável pela articulação da ação dos indivíduos no contexto organizacional, a direção é um processo interpessoal e está relacionada com a administração das relações entre os membros organizacionais e a organização. A função direção envolve a orientação, a motivação, a comunicação e a liderança dos trabalhadores e busca compatibilizar os objetivos destes com o desempenho da organização.
- Contribuições da abordagem comportamental
- A abordagem comportamental definiu uma nova direção e um novo enfoque nas teorias organizacionais, com ênfase nas pessoas, propondo-se a oferecer uma visão mais ampla daquilo que motiva as pessoas a agir ou se comportar de determinada maneira, particularizando as situações específicas do indivíduo no local de trabalho.
- Comportamento organizacional
- Uma área de conhecimentos multidisciplinar cujo principal foco de análise são as organizações e os comportamentos das pessoas nas organizações, é uma área de conhecimentos sustentada, em grande parte, pelas contribuições da psicologia e sociologia, mas também podem advir de disciplinas como antropologia, economia, ética, entre outros. Seus principais focos de análise são o comportamento o comportamento individual e o comportamento em grupo.
- Bases do comportamento individual
- Os administradores precisam entender o comportamento dos trabalhadores para aumentar a produtividade, evitar o absenteísmo e reduzir a rotatividade, para isso, buscam compreender as atitudes, personalidade, percepção e aprendizagem dos funcionários.
- Atitudes
- As atitudes representam predisposições dos indivíduos perante objetos, pessoas, eventos ou situações. Para melhor compreender as atitudes, devem-se considerar seus três componentes: Componente cognitivo: referente às crenças, opiniões e informações; Componente afetivo: referente às emoções e sentimentos; Componente comportamental: relativo à intenção comportamental. Os gerentes buscam cultivar atitudes que estão relacionadas com um bom desempenho do trabalhador e os tipos de atitudes mais analisados são: Satisfação no trabalho, Envolvimento no trabalho e Comprometimento organizacional.
- Personalidade
- A personalidade de um indivíduo refere-se ao conjunto de características psicológicas estáveis que o caracteriza e diferencia de outras pessoas e que se reflete em seu comportamento. A personalidade estabelece um padrão estável e previsível de comportamento.
- Modelo dos cinco fatores
- O modelo dos cinco fatores de personalidade é um construto teórico que descreve a personalidade humana com base em cinco dimensões: extrovertido, agradabilidade, senso de responsabilidade, estabilidade emocional e abertura para experiências.
- Inteligência emocional
- O modelo de inteligência emocional propõe uma arquitetura conceitual da inteligência não cognitiva, definida como a habilidade de uma pessoa para perceber, compreender e regular as emoções próprias e dos outros. Existem duas dimensões da inteligência emocional, uma intrapessoal e outra interpessoal.
- Personalidade e comportamento
- Alguns traços de personalidade parecem ter maior influência no comportamento individual nas organizações. Entre eles se destacam: - Lócus de controle: Percepção que o indivíduos tem sobre o controle dos acontecimentos de sua vida - Maquiavelismo: Tendência para direcionar o comportamento à aquisição de poder e à manipulação dos outros - Automonitoramento: Habilidade de um indivíduo para ajustar seus comportamentos aos fatores externos e situacionais
- Percepção
- A percepção pode ser definida como o processo cognitivo por meio do qual as pessoas organizam e interpretam suas impressões sensoriais. As pessoas diferem nas formas de perceber o mesmo objeto ou fenômeno, a realidade é interpretada de forma diferente e pode gerar comportamentos distintos. Os gerentes não conseguem assimilar tudo o que observam e acabam usando atalhos em seus sistemas de percepção, provocando distorções As quatro principais distorções perceptuais são:
- Percepção seletiva
- Acontece quando a pessoa separa certa informação que apoia ou reforça uma convicção anterior e filtra informações que não confirma sua opinião
- Projeção
- A projeção é a tendência para reconhecer nas outras pessoas seus sentimentos ou suas características. A projeção faz com que as presunções a respeito dos outros sejam mais baseadas nos próprios pressupostos do que no que os outros realmente apresentam.
- Efeito de halo
- O efeito de halo se faz presente quando os gerentes formam uma opinião geral sobre uma pessoa, baseada apenas em uma característica única, como aparência, agressividade ou timidez. O efeito de halo cega o perceptor para outros atributos que deveriam ser utilizados na formação de uma impressão mais consistente.
- Estereótipos
- Os estereótipos também influenciam o processo de percepção e consistem na tendência para julgar os outros com base nas características do grupo ao qual pertencem. Os estereótipos são muito imprecisos e impedem que realmente se conheçam os outros em profundidade.
- Aprendizagem
- A aprendizagem se refere à mudança no comportamento como consequência da experiência. A importância da aprendizagem no comportamento individual baseia-se no pressuposto de que todos os comportamentos são aprendidos. Existem duas teorias que explicam o processo de aprendizagem individual: Teoria do condicionamento operante: segundo a qual o comportamento é uma função de suas consequências, as pessoas aprendem a se comportar para conseguir algo ou para evitar algo que as pune ou não traz satisfação. Teoria de aprendizagem social: defende que os indivíduos aprendem ao observar o que acontece com os outros e pela experiência direta, ou seja, aprendem pelas consequências da interação social.
- Bases do comportamento em grupo
- As organizações são grupos estruturados de pessoas, ou seja, para compreender as organizações é importante também conhecer as bases do comportamento em grupo.
- Grupos formais e informais
- Um grupo se forma quando dois ou mais indivíduos interagem a fim de alcançar objetivos comuns. Os grupos podem ser formais ou informais. O grupo formal se estrutura em torno de tarefas específicas e busca alcançar objetivos específicos, com base em determinada distribuição de autoridades e responsabilidades, o tipo mais comum é chamado de grupo de comando e se constrói em torno das relações determinadas pela autoridade formal. Os grupos informais surgem naturalmente no âmbito das organizações por razões diferentes das instrumentais, tais como convívio social, amizades, afetos ou interesses.
- Conceitos básicos
- Entre as características as que se destacam são os papéis desempenhados por seus membros, as normas que guiam seu comportamento, os sistemas de status e a coesão do grupo.
- Papéis
- Os papéis se definem como padrões esperados de comportamento, os papéis não se limitam apenas ao comportamento do administrador, mas ao de qualquer funcionário. Entretanto, existem ambiguidades e conflitos de papéis. As ambiguidades ocorrem quando o funcionário não tem certeza do comportamento esperado por parte da organização, já os conflitos resultam das expectativas divergentes acerca do comportamento esperado.
- Normas
- As normas são padrões aceitáveis e desejáveis de comportamento. Estão relacionadas aos valores, com o que é aceito ou rejeitado no comportamento coletivo, dizem respeito a expectativas sobre o comportamento dos membros do grupo. As normas podem se referir a aspectos visíveis, como a forma de se vestir, a pontualidade e os níveis de produtividade, mas também podem ser mais enraizadas, representadas por códigos implícitos de comportamento. As normas pressionam os indivíduos para um comportamento de conformidade pois buscam ser aceitos e fazer parte do grupo.
- Status
- O status é uma manifestação do poder no âmbito de grupos e se refere ao nível ou à posição de um membro do grupo. Os status pode ser formal ou informal. De modo geral, os membros do grupo atribuem status a outro membro mediante características como a escolaridade, a experiência, a idade etc.
- Coesão
- A coesão é definida como o grau de união e compartilhamento de objetivos que existe entre os membros de determinado grupo. Os indivíduos buscam entrar em grupos que servem de referências para eles, com os quais podem se identificar, cujos membros admirem. A percepção da atratividade produz a coesão de grupos.
- Motivação
- As organizações são grupos de pessoas estruturados em torno de objetivos comuns, mas às vezes, os objetivos individuais são conflitantes com os objetivos organizacionais. Cabe ao administrador a tarefa de compatibilizar os objetivos de ambos e essa tarefa complexa é conhecida como motivação.
- Conceito de motivação
- No âmbito organizacional, a motivação pode ser definida como a predisposição individual para exercer esforços que busquem o alcance de metas organizacionais, condicionada pela capacidade de esses esforços satisfazerem alguma necessidade individual. Três elementos podem ser destacados nessa definição de motivação: esforço, metas organizacionais e necessidades.
- Visão geral das teorias de motivação
- As teorias organizacionais e administrativas sempre foram responsáveis pela introdução de várias concepções acerca da motivação. Essas diferentes concepções influenciaram a prática administrativa, mas seu conteúdo e relevância devem ser compreendidos a partir de uma análise histórica. A escola clássica de administração é conhecida por introduzir a visão tradicional sobre a motivação, segundo a qual o administrador especifica os objetivos, divide as tarefas e treina os funcionários e busca motivá-los por incentivos. A escola de relações humanas foi responsável por introduzir o lado humano na administração e reconhecer a importância das necessidades sociais na motivação.
- Teorias de conteúdo da motivação
- As teorias de conteúdo enfocam as necessidades internas dos trabalhadores que motivam seu comportamento. Essas teorias partem do pressuposto de que as pessoas agem para satisfazer suas necessidades.
- Teoria da hierarquia das necessidades
- De acordo com essa teoria, o comportamento individual é motivado por estímulos internos, que ele chama de necessidades, que são estados de carência ou privação. Essas necessidades são múltiplas e podem ser classificadas em ordem hierárquica de cinco níveis (necessidades fisiológicas, de segurança, sociais, de estima, e de auto-realização). Uma necessidade só constitui um fator de motivação quando as necessidades de um nível inferior estiverem minimamente satisfeitas.
- Teoria ERC
- Teoria motivacional de Maslow ligeiramente modificada. O autor também concordava que as pessoas se motivavam de acordo com uma hierarquia de necessidades. Com três categorias: necessidades existenciais (relacionadas com o bem-estar físico), necessidades relacionais (correspondem a relações interpessoais satisfatórias) e necessidades de crescimento (referem-se ao desenvolvimento do potencial individual).
- Teoria dos dois fatores
- O autor concluiu que a satisfação e a insatisfação no trabalho decorrem de dois conjuntos substancialmente diferentes e separados de fatores. Os fatores higiênicos (referem-se ao conjunto de fatores que são responsáveis pela insatisfação no trabalho, mas que, quando observados, não levam à satisfação, tipo, salário, segurança e condições de trabalho) e fatores motivacionais (que influenciam a satisfação no trabalho. Realização, reconhecimento, progresso e responsabilidade são alguns dos fatores)
- Teoria das três necessidades
- O autor baseou-se no modelo de John Atkinson, que relaciona o comportamento a três impulsos básicos: necessidade de realização (desejo de alcançar metas difíceis, realizar tarefas desafiadoras), de poder (correspondem ao desejo de influenciar e controlar os outros, ter poder e autoridade), e de afiliação (referem-se ao desejo de associação com os outros, ter relacionamentos íntimos, ter amigos). O autor defende que a configuração dessas necessidades depende do indivíduo, uma vez que elas são apreendidas durante a vida individual, presentes em todas as pessoas com intensidades diferentes.
- Teorias de processo da motivação
- As teorias que fazem parte da perspectiva de processo buscam compreender o 'como' da motivação, enfatizando, além das necessidades, os processos de de pensamento por meio dos quais as pessoas decidem agir.
- Teoria da expectativa
- De acordo com essa teoria, o esforço de trabalho de uma pessoa para alcançar determinado nível de desempenho depende de sua expectativa em relação ao resultado que esse desempenho terá, isto é, de sua avaliação se a recompensa vale o esforço alocado. A relação entre o esforço individual, o desempenho e os resultados associados a um bom desempenho representam os principais componentes dessa teoria: expectativa de esforço-desempenho (esforço leva ao desempenho), expectativa de desempenho-resultado (desempenho leva a resultado) e valência (atratividade do resultado)
- Teoria da equidade
- Defende que um fator a ser considerado na motivação é com relação à percepção do funcionário acerca da justiça da recompensa recebida pelos resultados alcançados, em comparação com seus colegas. Quando as pessoas avaliam como são tratadas no trabalho, elas consideram dois fatores: recompensas (referem-se ao que a pessoa recebe no trabalho, reconhecimento, salários, benefícios etc.) e insumos (correspondem à contribuição que a pessoa oferece à organização, esforço, tempo, talento etc.). A equidade pode ser definida como a relação entre recompensa e o insumo, comparada com os outros do mesmo trabalho, quando essas proporções são avaliadas de forma equivalente, as pessoas acreditam que a relação é equitativa e justa, mas quando não são avaliadas de forma equivalente, as pessoas acreditam que não é justa, causando insatisfação.
- Teoria do estabelecimento de objetivos
- Defende que os funcionários precisam ter metas conscientes que os estimulem e que dirijam seu comportamento. No entanto, não é qualquer objetivo que motiva os indivíduos, os objetivos devem ser aceitáveis, desafiadores e alcançáveis. Os indivíduos devem compreender e aceitar os objetivos e sentir que possuem habilidades necessárias para atingi-los. Nessas condições, os objetivos podem ser utilizados como fatores motivadores.
- Teoria do reforço da motivação
- Busca compreender como as consequências de comportamentos anteriores influenciam as ações futuras. É uma teoria que analisa a relação entre o comportamento e suas consequências. A teoria do reforço apresenta um conjunto de técnicas que procura modificar o comportamento das pessoas. As técnicas baseiam-se na lei do efeito, segundo a qual é de esperar que o comportamento com consequências positivas seja repetido no futuro. Assim, comportamentos reforçados positivamente tendem a repetir e comportamentos não reforçados tendem a não ser repetidos. Existem quatro métodos de reforço ou de modificação do comportamento: reforço positivo (relativo à aplicação de uma consequência positiva e recompensadora quando um comportamento desejado acontece), aprendizado da abstenção (corresponde à eliminação de uma consequência negativa quando um comportamento desejado acontece), punição (refere-se à aplicação de medidas negativas quando ocorre um comportamento indesejável) e extinção (trata-se da remoção das recompensas positivas para evitar um comportamento indesejável).
- Visão contemporânea da motivação
- Algumas técnicas motivacionais contemporâneas podem ser aplicadas ao desenho do trabalho individual, em busca do aumento da produtividade e da satisfação dos trabalhadores. Destacam-se: rotatividade de cargo (refere-se à movimentação sistemática dos funcionários de uma tarefa para outra), expansão de cargo (consiste na expansão horizontal do trabalho por intermédio da adição de tarefas novas e mais abrangentes ao cargo) e enriquecimento de cargo (incide na adição de responsabilidades de planejamento e avaliação à simples execução de um trabalho).
- Liderança
- A liderança é um dos papéis do administrador que está intimamente relacionada com a direção e a motivação dos membros organizacionais.
- Conceito
- Processo social de dirigir e influenciar o comportamento dos membros da organização. Podemos destacar três elementos nesse processo: as pessoas (envolve pessoas com a disposição para seguir as orientações de um líder, implica o reconhecimento de uma relação entre os líderes e seus subordinados), poder (conceito relacionado com uso do poder por parte do líder e uma distribuição desigual) e influência (usa do poder para influenciar o comportamento de seus seguidores). O que diferencia um líder de um administrador está na capacidade de motivar, gerar entusiasmo e comprometimento.
- Visão geral das teorias de liderança
- As primeiras teorias de liderança inicialmente focaram os traços internos dos líderes, características únicas e singulares que pudessem diferenciá-los de não-líderes, essa é a perspectiva de liderança baseada nos traços. O principal pressuposto era que o foco da teoria deveria recair no comportamento do líder, não em suas características individuais, esse comportamento poderia ser aprendido em treinamentos, essa é a teoria constitui a perspectiva comportamental da liderança. As teorias de liderança também buscaram compreender a influência de fatores situacionais na ação do líder, essa abordagem ficou conhecida como perspectiva contingencial da liderança.
- Traços de liderança
- A primeira abordagem vê a liderança como resultado de uma combinação de traços, enfatizando especialmente as qualidades pessoais do líder, onde o mesmo deveria possuir certas características de personalidade especiais que seriam facilitadoras no desempenho da liderança. Nesta teoria são enfatizadas qualidades intrínsecas da pessoa. Essa teoria permite concluir que os líderes já nascem como tal, não havendo a probabilidade de ‘fazê-los’ posteriormente por meio do uso de técnicas de desenvolvimento pessoal.
- Liderança comportamental
- Aqui a ênfase está no comportamento do líder. A liderança pode ser aprendida e o líder apresenta um estilo de liderança. São estudadas duas estruturas: a liderança para execução de tarefas e a liderança para convivência com os colaboradores. A estrutura orientada para a tarefa – autoritária ou de iniciação – visa a direção e a produção. Já a liderança para convivência, que está centrada no empregado – democrático ou participativo – apoia as necessidades do indivíduo e as necessidades de manutenção do grupo.
- Liderança contingencial
- Segundo a perspectiva contingencial, não existem traços ou comportamentos universalmente importantes com relação à liderança. A essência das teorias da liderança contingencial é a ideia de que, para ser eficaz, o estilo tem que ser apropriado à situação, ou seja, depende de cada situação e o líder deve adaptar suas características às demandas grupais ou situacionais, dependendo do ambiente. O líder deve se comportar de acordo com as necessidades do grupo, a maturidade dos funcionários, às necessidades da produção, entre outros. Aqui, parte-se do pressuposto que para cada situação uma teoria seria melhor aplicável do que a outra, pois se considera a existência de milhares de situações possíveis dentro de um grupo liderado com muitos perfis de líderes diferentes, fazendo com que os padrões não se apliquem a todos.
- Visão contemporânea da liderança
- É importante compreender que todas as perspectivas acerca da liderança trouxeram importantes contribuições e devem ser vistas de forma sistêmica e integrada. As teorias clássicas permitiram avançar no entendimento dessa importante dimensão, que é a liderança, no entanto, apresentam uma visão complexa e de difícil aplicação. Isso tem levado ao desenvolvimento de um conjunto de novas abordagens. Teoria da Liderança Transformacional: focaliza não o comportamento dos líderes perante os seguidores, mas sim o tipo de recompensa que o líder oferece, definindo dois tipos: líderes transacionais (é aquele que guia e motiva seus subordinados na direção dos objetivos, esclarece o papel, proporciona recompensas e demonstra preocupação com as necessidades dos subordinados) e líderes transformacionais (é definido por sua habilidade especial para realizar inovações e mudanças no contexto organizacional). Teoria da Liderança carismática: Os líderes carismáticos também são caracterizados pela habilidade de motivar os funcionários a se transcenderem. Os seguidores podem atribuir habilidades heróicas ou extraordinárias ao líder quando observam certos comportamentos.
CONTROLE
- Fundamentos de controle
- Conceito de controle
- O controle é um esforço sistemático de geração de informação sobre a execução das atividades organizacionais, de forma a torná-las consistentes com as expectativas estabelecidas nos planos e objetivos. Trata-se do processo que busca garantir o alcance eficaz e eficiente da missão e dos objetivos organizacionais. Para isso, o controle tem duas atribuições essenciais: o monitoramento das atividades, comparando o real com o planejado, e a correção de qualquer desvio, caso as atividades estejam sendo executadas diferente do que foi definido.
- Importância do controle
- Sua importância reside na capacidade de garantir que o ciclo administrativo se complete. O controle também ajuda os administradores a monitorar as mudanças ambientais que afetam a organização em seu percurso e a sugerir mudanças que permitam alcançar resultados desejados. Um sistema de controle eficaz garante que todas as atividades da organização sejam realizadas conforme o planejado.
- Orientação do controle
- Existem três abordagens com relação à orientação dos sistemas de controle organizacional: o controle de mercado, o controle burocrático e controle de clã. Nessa tipologia, o controle é entendido como o elemento que assegura a cooperação entre indivíduos cujos interesses divergem.
- Controle de mercado
- Esse controle consiste na utilização de critérios e mecanismos de mercado, tais como os preços, a participação de mercado e os lucros, para avaliar e controlar as atividades e os resultados da organização.
- Controle burocrático
- O controle burocrático faz uso de mecanismos administrativos e burocráticos para controlar e avaliar os funcionários, incentivando a se comportar de forma adequada e assim alcançar os padrões desejados de desempenho.
- Controle de clã
- Esse tipo de controle é assegurado pelo compartilhamento de valores, normas, crenças e outros aspectos relevantes da cultura organizacional. Confia na cultura incorporada e nos relacionamentos informais para regular o comportamento do empregado e facilitar o alcance dos objetivos organizacionais. Depende do grupo de trabalho para identificar os padrões de desempenho esperados e adequados
- Controle por nível organizacional
- Pode ser aplicado a diferentes níveis organizacionais. Existem três níveis de controle: Estratégico: responsável por monitorar o desempenho da organização como um todo, acompanhando tendências do ambiente externo e fazendo ajustes necessários na estratégia da organização para alcançar sua missão e visão corporativa. Tático: usa de mecanismos de controle especializados em subsistemas da organização, possibilitando que os gerentes tomem decisões específicas, visando resolver problemas de sua área de atuação. Operacional: mecanismos de controle mais específicos, focalizando atividades operacionais, na maioria das vezes, de produção ou acompanhamento.
- Conceito de controle
- Tipos de controle
- Controle preventivo
- A ideia central consiste na antecipação dos problemas que poderão ocorrer, em vez de resolvê-los depois de acontecerem. Dessa forma, seu foco está em garantir que todos os recursos e condições necessários à execução das atividades cumpram um conjunto de requisitos para evitar problemas durante o desempenho das atividades.
- Controle simultâneo
- O controle simultâneo consiste no monitoramento contínuo das atividades de forma a garantir que estejam sendo executadas de acordo com os padrões de desempenho definidos. Esse tipo de controle enfatiza o processo, corrigindo os problemas à medida que vão ocorrendo.
- Controle posterior
- O controle posterior ou controle por feedback tem como objetivo avaliar o desempenho de uma atividade ou processo após sua realização. Seu foco está na comparação dos resultados obtidos com os parâmetros de desempenho previamente estabelecidos. Não tem como objetivo corrigir o desempenho, e sim identificar as causas do desvio, que irá permitir a correção de problemas futuros na execução da mesma atividade.
- Controle preventivo
- Processo de controle
- A função de controle, vista em sua totalidade, pode ser conceituada como um processo, uma vez que se refere a uma série de etapas que buscam assegurar que a organização alcance seus objetivos.
- Estabelecimento de parâmetros de desempenho
- Define as expectativas, especificando o nível de desempenho esperado para cada tarefa organizacional. É responsável por fornecer os critérios de avaliação que permitem avaliar o desempenho real de maneira eficaz e, assim, tomar decisões corretivas sempre que verificarem desvios. Os parâmetros são definidos no decorrer do processo de planejamento, podendo ser estabelecidos para qualquer tipo de atividade e podem ser utilizados de diversos critérios. É importante que sejam definidos de forma clara, tangível e mensurável.
- Medição do desempenho real
- Consiste no monitoramento da execução das atividades organizacionais. Trata-se de um processo de produção e coleta de informações, essencial para avaliar o progresso em direção aos objetivos. Deve ser definido o foco do controle que determina o que vai ser medido, as fontes de informação que define como deve ser medido e o timing que define o momento de obtenção de informações e a frequência que se quer controlar.
- Comparação do desempenho com os parâmetros
- Avalia o desempenho real e os desvios que acontecem no decorrer da execução das atividades. Quando as variações são inaceitáveis, deve-se tomar ações para corrigi-la. É necessário dedicar atenção especial aos desvios significativos em relação ao resultado esperado, podendo economizar tempo e recursos importantes.
- Implementação de medidas corretivas
- Consiste na tomada de medidas corretivas para garantir o alcance dos objetivos. As medidas são definidas na medida que é constatado desvios. As ações podem ser classificas da seguinte maneira: imediatas, onde seu objetivo é corrigir os desvios no momento de sua ocorrência e básicas onde seu objetivo é identificar a fonte do desvio de modo a corrigir as causas em vez dos efeitos e o terceiro curso de ação reconhece a existência de padrões de desempenho mal definidos, buscando revê-los, em vez de mudar o desempenho.
- Sistemas de controle
- São definidos como conjuntos coordenados de regras, princípios e práticas que interagem de forma regular e previsível, buscando coletar informações essenciais ao processo de controle. São sistemas formais, orientados por objetivos, que monitoram, avaliam e fornecem feedback acerca do desempenho organizacional.
- Desenho de sistemas de controle
- Consiste na definição dos procedimentos e ferramentas para a coleta, processamento e apresentação de informações sobre o andamento das atividades organizacionais. Devem apresentar as seguintes características: precisão, rapidez, economia, flexibilidade, inteligibilidade, aceitação, critérios múltiplos e razoáveis, foco estratégico, ênfase nas exceções e adoção de medidas corretivas.
- Fatores contingenciais dos sistemas de controle
- Para melhorar a adequação dos sistemas de controle às necessidades da organização, os administradores devem compreender os fatores contingenciais que influenciam os sistemas de controle. Entre as principais contingências pode se destacar fatores como a dimensão da organização, o nível hierárquico, a estrutura organizacional, a cultura organizacional, o estilo de lideranças e a importância da atividade controlada.
- Instrumento de controle do desempenho organizacional
- As organizações são sistemas de recursos (humanos, materiais, financeiros etc.) que buscam alcançar objetivos e o desempenho organizacional deve ser avaliado pela eficácia na realização dos objetivos e na utilização desses recursos. No entanto, nenhum sistema consegue abordar todas as atividades e operações de uma organização, então os administradores usam diferentes instrumentos e métodos de controle para lidar com as diversas atividades e elementos da organização
- Controle financeiro
- Tem como objetivo medir os impactos financeiros das atividades econômicas de uma organização. Seus principais instrumentos de controle são: demonstrativo financeiro, análise de índices e orçamentos.
- Sistema de informação gerencial
- São sistemas computadorizados que processam os dados e disponibilizam informações aos gestores, de forma regular e contínua. Sua principal função é transformar os dados em informações disponíveis ao gestor, de forma regular e sempre que necessária. Além de monitorar as informações e selecionar as mais relevantes.
- Auditoria
- Exame pericial sistemático e independente que tem como objetivo avaliar a eficiência e a eficácia dos vários sistemas de uma organização. Podem ser internas (realizado pela própria empresa) ou externas (realizadas por uma equipe externa)
- Balanced scorecard
- Controla o desempenho organizacional abrangente que procura integrar várias dimensões de controle, equilibrando as tradicionais medidas de desempenho financeiro com parâmetros focados nos fatores críticos de sucesso de uma organização. Procura alinhar a estratégia e as atividades operacionais de forma a garantir que os objetivos estratégicos sejam alcançados. Abrange quatro dimensões de negócio: financeira, clientes, processos internos e aprendizado e crescimento.
- Benchmarking
- Processo continuo e sistemático que busca comparar práticas e métodos de trabalho de uma organização com os de outras empresas, identificando fatores que conduzam a um desempenho superior. Existem três modalidades de benchmarking: o organizacional (compara uma organização com outras similares, na busca de melhores práticas gerenciais), o de desempenho (compara o desempenho da organização com outras similares, utilizando parâmetros e indicadores de desempenho) e o de processo (compara processos e atividades organizacionais, interna ou externamente, utilizando indicadores qualitativos ou quantitativos).
- O fator humano no processo de controle
- Um dos requisitos de um sistema eficaz de controle é sua aceitabilidade por parte das pessoas que estão sendo avaliadas, sem que haja tal aceitação, todo o sistema de controle fica comprometido.
- Efeitos comportamentais do controle nas organizações
- Comportamento burocrático: consiste no direcionamento dos esforços individuais apenas na realização das atividades medidas pelo sistema de controle. Comportamento tático: parâmetros de desempenho irrealistas ou excessivos podem causar um comportamento enganoso por parte dos funcionários ou dos gerentes que buscarão manipular as informações e os resultados alcançados. Resistência ao controle: ocorre porque o controle diminui a autonomia dos trabalhadores, provocando um sentimento de perda da liberdade.
- Abordagens estratégicas ao controle comportamental
- De acordo com os pressupostos que os gestores formulam acerca do que motiva seus subordinados, podem optar por duas abordagens estratégicas ao controle comportamental: Imposição externa: essa estratégia pressupõe que os funcionários sejam motivados pelas recompensas e punições externas que receberão como consequência de seu desempenho, e que precisam ser controlados por supervisores. Motivação interna: já essa parte do pressuposto de que os subordinados são motivados por seu comprometimento com os objetivos organizacionais.
- Controle comportamental nas organizações
- Uma das principais funções de um administrador é atingir os objetivos organizacionais por meio do trabalho coordenado de outras pessoas. Vista pela perspectiva de controle, essa função é possibilitada pelo controle comportamental de seus funcionários. Os administradores fazem uso de diversas técnicas de controle comportamental que buscam verificar se os funcionários estão, de fato, realizando aquilo que a organização espera deles. Entre as técnicas mais utilizadas para controlar a atividade humana nas organizações destacam-se a supervisão direta, a avaliação de desempenho e a disciplina.
- Tendências contemporâneas do controle
- Controle no contexto da flexibilidade
- Alguns autores advogam que, além dos sistemas tradicionais de controle, as organizações precisam de outros três: Sistemas de crenças: tem a finalidade de direcionar as atenções dos funcionários para os princípios-chaves do negócio. Sistemas delimitadores: possuem como função esclarecer os limites a que se pode chegar, ou seja, dizer de maneira certa e objetiva o que não se pode fazer. Sistemas interativos de controle: o objetivo desses sistemas é monitorar as constantes mudanças ambientais e as informações que os gestores consideram estratégias para a organização. E os sistemas tradicionais de controle são responsáveis pela detecção de anormalidades nas atividades da empresa e por manter as variáveis críticas de desempenho nos limites estabelecidos.
- Controle do desempenho socioambiental
- O controle de desempenho socioambiental vem-se materializando em um conjunto diversificado de métodos e indicadores não financeiros, que buscam verificar se a empresa está criando valor social. O objetivo principal desses indicadores é o alinhamento da criação do valor social com a criação do valor econômico para os acionistas. Dessa forma, os indicadores tornam possível a avaliação da responsabilidade socioambiental da empresa, por parte dos consumidores, reguladores, futuros empregados e outros stakeholders, ao mesmo tempo em que incentivam os gerentes da empresa a adotar medidas que tornem a empresa social e ambientalmente sustentável.
- Controle no contexto da flexibilidade
- Fundamentos de controle
Information
- Description
- Mind Map on Direção e Controle - 11/11, created by Pedro Aguiar on 11/11/2020.
- Created by
- Pedro Aguiar
- Views
- 4
- Rating