
Mind map
CONTRALORÍA GENERAL DEL ESTADO
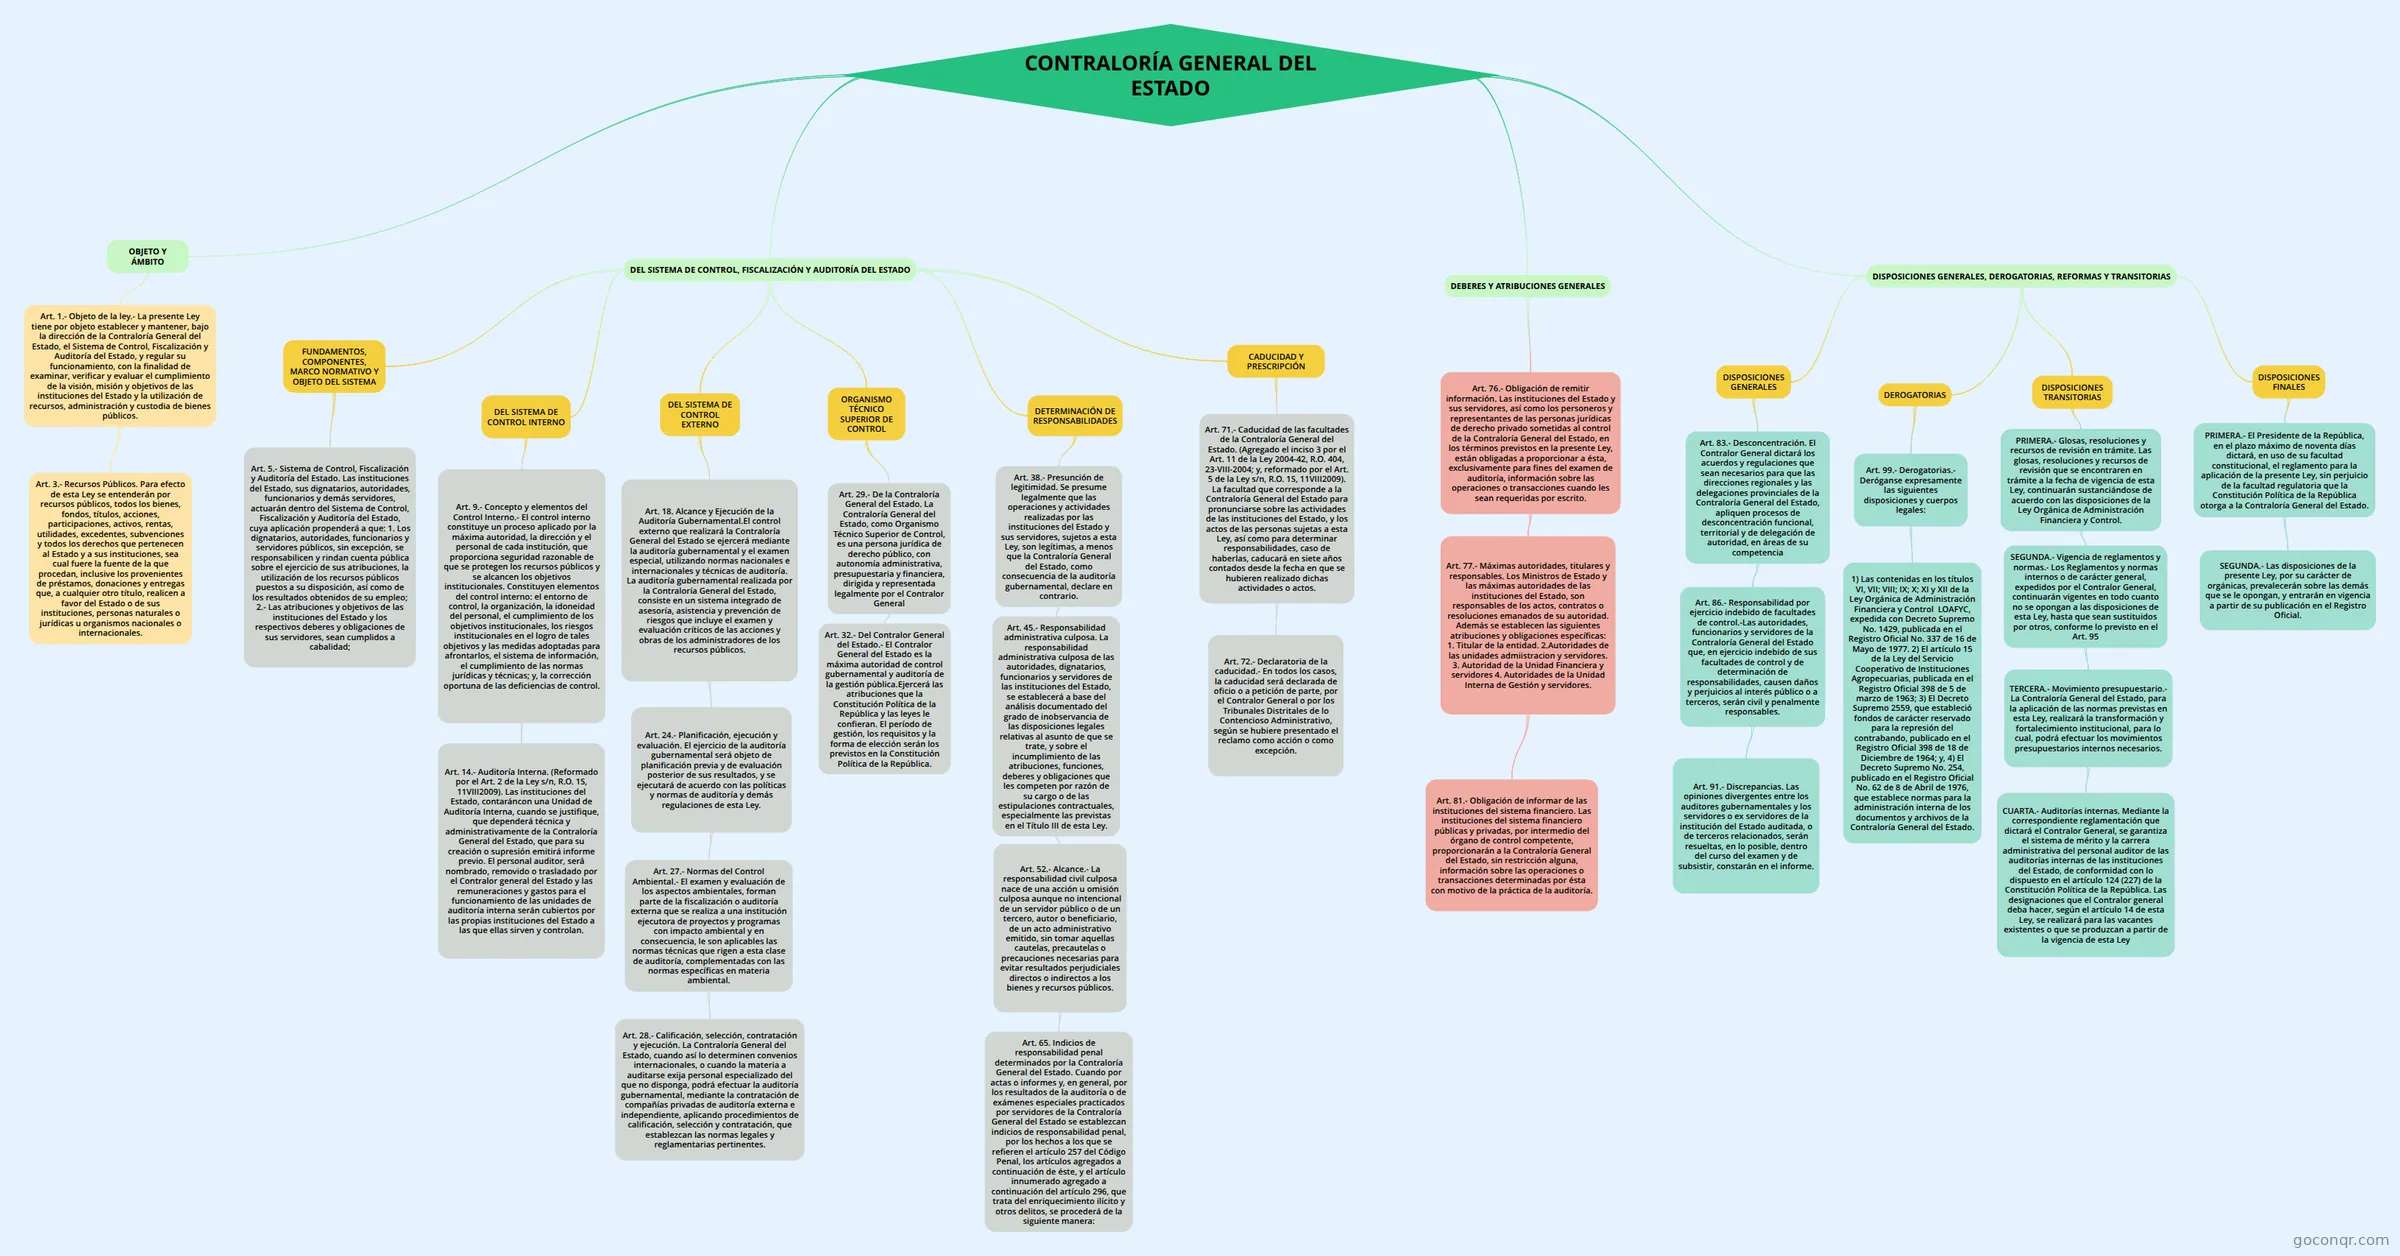
Mapa mental: Contraloría General del Estado
Map content
CONTRALORÍA GENERAL DEL ESTADO
OBJETO Y ÁMBITO
- Art. 1.- Objeto de la ley.- La presente Ley tiene por objeto establecer y mantener, bajo la dirección de la Contraloría General del Estado, el Sistema de Control, Fiscalización y Auditoría del Estado, y regular su funcionamiento, con la finalidad de examinar, verificar y evaluar el cumplimiento de la visión, misión y objetivos de las instituciones del Estado y la utilización de recursos, administración y custodia de bienes públicos.
- Art. 3.- Recursos Públicos. Para efecto de esta Ley se entenderán por recursos públicos, todos los bienes, fondos, títulos, acciones, participaciones, activos, rentas, utilidades, excedentes, subvenciones y todos los derechos que pertenecen al Estado y a sus instituciones, sea cual fuere la fuente de la que procedan, inclusive los provenientes de préstamos, donaciones y entregas que, a cualquier otro título, realicen a favor del Estado o de sus instituciones, personas naturales o jurídicas u organismos nacionales o internacionales.
- Art. 1.- Objeto de la ley.- La presente Ley tiene por objeto establecer y mantener, bajo la dirección de la Contraloría General del Estado, el Sistema de Control, Fiscalización y Auditoría del Estado, y regular su funcionamiento, con la finalidad de examinar, verificar y evaluar el cumplimiento de la visión, misión y objetivos de las instituciones del Estado y la utilización de recursos, administración y custodia de bienes públicos.
DEL SISTEMA DE CONTROL, FISCALIZACIÓN Y AUDITORÍA DEL ESTADO
- DEL SISTEMA DE CONTROL INTERNO
- Art. 9.- Concepto y elementos del Control Interno.- El control interno constituye un proceso aplicado por la máxima autoridad, la dirección y el personal de cada institución, que proporciona seguridad razonable de que se protegen los recursos públicos y se alcancen los objetivos institucionales. Constituyen elementos del control interno: el entorno de control, la organización, la idoneidad del personal, el cumplimiento de los objetivos institucionales, los riesgos institucionales en el logro de tales objetivos y las medidas adoptadas para afrontarlos, el sistema de información, el cumplimiento de las normas jurídicas y técnicas; y, la corrección oportuna de las deficiencias de control.
- Art. 14.- Auditoría Interna. (Reformado por el Art. 2 de la Ley s/n, R.O. 1S, 11VIII2009). Las instituciones del Estado, contaráncon una Unidad de Auditoría Interna, cuando se justifique, que dependerá técnica y administrativamente de la Contraloría General del Estado, que para su creación o supresión emitirá informe previo. El personal auditor, será nombrado, removido o trasladado por el Contralor general del Estado y las remuneraciones y gastos para el funcionamiento de las unidades de auditoría interna serán cubiertos por las propias instituciones del Estado a las que ellas sirven y controlan.
- Art. 9.- Concepto y elementos del Control Interno.- El control interno constituye un proceso aplicado por la máxima autoridad, la dirección y el personal de cada institución, que proporciona seguridad razonable de que se protegen los recursos públicos y se alcancen los objetivos institucionales. Constituyen elementos del control interno: el entorno de control, la organización, la idoneidad del personal, el cumplimiento de los objetivos institucionales, los riesgos institucionales en el logro de tales objetivos y las medidas adoptadas para afrontarlos, el sistema de información, el cumplimiento de las normas jurídicas y técnicas; y, la corrección oportuna de las deficiencias de control.
- FUNDAMENTOS, COMPONENTES, MARCO NORMATIVO Y OBJETO DEL SISTEMA
- Art. 5.- Sistema de Control, Fiscalización y Auditoría del Estado. Las instituciones del Estado, sus dignatarios, autoridades, funcionarios y demás servidores, actuarán dentro del Sistema de Control, Fiscalización y Auditoría del Estado, cuya aplicación propenderá a que: 1. Los dignatarios, autoridades, funcionarios y servidores públicos, sin excepción, se responsabilicen y rindan cuenta pública sobre el ejercicio de sus atribuciones, la utilización de los recursos públicos puestos a su disposición, así como de los resultados obtenidos de su empleo; 2.- Las atribuciones y objetivos de las instituciones del Estado y los respectivos deberes y obligaciones de sus servidores, sean cumplidos a cabalidad;
- DEL SISTEMA DE CONTROL EXTERNO
- Art. 18. Alcance y Ejecución de la Auditoría Gubernamental.El control externo que realizará la Contraloría General del Estado se ejercerá mediante la auditoría gubernamental y el examen especial, utilizando normas nacionales e internacionales y técnicas de auditoría. La auditoría gubernamental realizada por la Contraloría General del Estado, consiste en un sistema integrado de asesoría, asistencia y prevención de riesgos que incluye el examen y evaluación críticos de las acciones y obras de los administradores de los recursos públicos.
- Art. 24.- Planificación, ejecución y evaluación. El ejercicio de la auditoría gubernamental será objeto de planificación previa y de evaluación posterior de sus resultados, y se ejecutará de acuerdo con las políticas y normas de auditoría y demás regulaciones de esta Ley.
- Art. 27.- Normas del Control Ambiental.- El examen y evaluación de los aspectos ambientales, forman parte de la fiscalización o auditoría externa que se realiza a una institución ejecutora de proyectos y programas con impacto ambiental y en consecuencia, le son aplicables las normas técnicas que rigen a esta clase de auditoría, complementadas con las normas específicas en materia ambiental.
- Art. 28.- Calificación, selección, contratación y ejecución. La Contraloría General del Estado, cuando así lo determinen convenios internacionales, o cuando la materia a auditarse exija personal especializado del que no disponga, podrá efectuar la auditoría gubernamental, mediante la contratación de compañías privadas de auditoría externa e independiente, aplicando procedimientos de calificación, selección y contratación, que establezcan las normas legales y reglamentarias pertinentes.
- Art. 27.- Normas del Control Ambiental.- El examen y evaluación de los aspectos ambientales, forman parte de la fiscalización o auditoría externa que se realiza a una institución ejecutora de proyectos y programas con impacto ambiental y en consecuencia, le son aplicables las normas técnicas que rigen a esta clase de auditoría, complementadas con las normas específicas en materia ambiental.
- Art. 24.- Planificación, ejecución y evaluación. El ejercicio de la auditoría gubernamental será objeto de planificación previa y de evaluación posterior de sus resultados, y se ejecutará de acuerdo con las políticas y normas de auditoría y demás regulaciones de esta Ley.
- Art. 18. Alcance y Ejecución de la Auditoría Gubernamental.El control externo que realizará la Contraloría General del Estado se ejercerá mediante la auditoría gubernamental y el examen especial, utilizando normas nacionales e internacionales y técnicas de auditoría. La auditoría gubernamental realizada por la Contraloría General del Estado, consiste en un sistema integrado de asesoría, asistencia y prevención de riesgos que incluye el examen y evaluación críticos de las acciones y obras de los administradores de los recursos públicos.
- ORGANISMO TÉCNICO SUPERIOR DE CONTROL
- Art. 29.- De la Contraloría General del Estado. La Contraloría General del Estado, como Organismo Técnico Superior de Control, es una persona jurídica de derecho público, con autonomía administrativa, presupuestaria y financiera, dirigida y representada legalmente por el Contralor General
- Art. 32.- Del Contralor General del Estado.- El Contralor General del Estado es la máxima autoridad de control gubernamental y auditoría de la gestión pública.Ejercerá las atribuciones que la Constitución Política de la República y las leyes le confieran. El período de gestión, los requisitos y la forma de elección serán los previstos en la Constitución Política de la República.
- Art. 29.- De la Contraloría General del Estado. La Contraloría General del Estado, como Organismo Técnico Superior de Control, es una persona jurídica de derecho público, con autonomía administrativa, presupuestaria y financiera, dirigida y representada legalmente por el Contralor General
- CADUCIDAD Y PRESCRIPCIÓN
- Art. 71.- Caducidad de las facultades de la Contraloría General del Estado. (Agregado el inciso 3 por el Art. 11 de la Ley 2004-42, R.O. 404, 23-VIII-2004; y, reformado por el Art. 5 de la Ley s/n, R.O. 1S, 11VIII2009). La facultad que corresponde a la Contraloría General del Estado para pronunciarse sobre las actividades de las instituciones del Estado, y los actos de las personas sujetas a esta Ley, así como para determinar responsabilidades, caso de haberlas, caducará en siete años contados desde la fecha en que se hubieren realizado dichas actividades o actos.
- Art. 72.- Declaratoria de la caducidad.- En todos los casos, la caducidad será declarada de oficio o a petición de parte, por el Contralor General o por los Tribunales Distritales de lo Contencioso Administrativo, según se hubiere presentado el reclamo como acción o como excepción.
- Art. 71.- Caducidad de las facultades de la Contraloría General del Estado. (Agregado el inciso 3 por el Art. 11 de la Ley 2004-42, R.O. 404, 23-VIII-2004; y, reformado por el Art. 5 de la Ley s/n, R.O. 1S, 11VIII2009). La facultad que corresponde a la Contraloría General del Estado para pronunciarse sobre las actividades de las instituciones del Estado, y los actos de las personas sujetas a esta Ley, así como para determinar responsabilidades, caso de haberlas, caducará en siete años contados desde la fecha en que se hubieren realizado dichas actividades o actos.
- DETERMINACIÓN DE RESPONSABILIDADES
- Art. 38.- Presunción de legitimidad. Se presume legalmente que las operaciones y actividades realizadas por las instituciones del Estado y sus servidores, sujetos a esta Ley, son legítimas, a menos que la Contraloría General del Estado, como consecuencia de la auditoría gubernamental, declare en contrario.
- Art. 45.- Responsabilidad administrativa culposa. La responsabilidad administrativa culposa de las autoridades, dignatarios, funcionarios y servidores de las instituciones del Estado, se establecerá a base del análisis documentado del grado de inobservancia de las disposiciones legales relativas al asunto de que se trate, y sobre el incumplimiento de las atribuciones, funciones, deberes y obligaciones que les competen por razón de su cargo o de las estipulaciones contractuales, especialmente las previstas en el Título III de esta Ley.
- Art. 52.- Alcance.- La responsabilidad civil culposa nace de una acción u omisión culposa aunque no intencional de un servidor público o de un tercero, autor o beneficiario, de un acto administrativo emitido, sin tomar aquellas cautelas, precautelas o precauciones necesarias para evitar resultados perjudiciales directos o indirectos a los bienes y recursos públicos.
- Art. 65. Indicios de responsabilidad penal determinados por la Contraloría General del Estado. Cuando por actas o informes y, en general, por los resultados de la auditoría o de exámenes especiales practicados por servidores de la Contraloría General del Estado se establezcan indicios de responsabilidad penal, por los hechos a los que se refieren el artículo 257 del Código Penal, los artículos agregados a continuación de éste, y el artículo innumerado agregado a continuación del artículo 296, que trata del enriquecimiento ilícito y otros delitos, se procederá de la siguiente manera:
- Art. 52.- Alcance.- La responsabilidad civil culposa nace de una acción u omisión culposa aunque no intencional de un servidor público o de un tercero, autor o beneficiario, de un acto administrativo emitido, sin tomar aquellas cautelas, precautelas o precauciones necesarias para evitar resultados perjudiciales directos o indirectos a los bienes y recursos públicos.
- Art. 45.- Responsabilidad administrativa culposa. La responsabilidad administrativa culposa de las autoridades, dignatarios, funcionarios y servidores de las instituciones del Estado, se establecerá a base del análisis documentado del grado de inobservancia de las disposiciones legales relativas al asunto de que se trate, y sobre el incumplimiento de las atribuciones, funciones, deberes y obligaciones que les competen por razón de su cargo o de las estipulaciones contractuales, especialmente las previstas en el Título III de esta Ley.
- Art. 38.- Presunción de legitimidad. Se presume legalmente que las operaciones y actividades realizadas por las instituciones del Estado y sus servidores, sujetos a esta Ley, son legítimas, a menos que la Contraloría General del Estado, como consecuencia de la auditoría gubernamental, declare en contrario.
- DEL SISTEMA DE CONTROL INTERNO
DISPOSICIONES GENERALES, DEROGATORIAS, REFORMAS Y TRANSITORIAS
- DISPOSICIONES GENERALES
- Art. 83.- Desconcentración. El Contralor General dictará los acuerdos y regulaciones que sean necesarios para que las direcciones regionales y las delegaciones provinciales de la Contraloría General del Estado, apliquen procesos de desconcentración funcional, territorial y de delegación de autoridad, en áreas de su competencia
- Art. 86.- Responsabilidad por ejercicio indebido de facultades de control.-Las autoridades, funcionarios y servidores de la Contraloría General del Estado que, en ejercicio indebido de sus facultades de control y de determinación de responsabilidades, causen daños y perjuicios al interés público o a terceros, serán civil y penalmente responsables.
- Art. 91.- Discrepancias. Las opiniones divergentes entre los auditores gubernamentales y los servidores o ex servidores de la institución del Estado auditada, o de terceros relacionados, serán resueltas, en lo posible, dentro del curso del examen y de subsistir, constarán en el informe.
- Art. 86.- Responsabilidad por ejercicio indebido de facultades de control.-Las autoridades, funcionarios y servidores de la Contraloría General del Estado que, en ejercicio indebido de sus facultades de control y de determinación de responsabilidades, causen daños y perjuicios al interés público o a terceros, serán civil y penalmente responsables.
- Art. 83.- Desconcentración. El Contralor General dictará los acuerdos y regulaciones que sean necesarios para que las direcciones regionales y las delegaciones provinciales de la Contraloría General del Estado, apliquen procesos de desconcentración funcional, territorial y de delegación de autoridad, en áreas de su competencia
- DEROGATORIAS
- Art. 99.- Derogatorias.- Deróganse expresamente las siguientes disposiciones y cuerpos legales:
- 1) Las contenidas en los títulos VI, VII; VIII; IX; X; XI y XII de la Ley Orgánica de Administración Financiera y Control LOAFYC, expedida con Decreto Supremo No. 1429, publicada en el Registro Oficial No. 337 de 16 de Mayo de 1977. 2) El artículo 15 de la Ley del Servicio Cooperativo de Instituciones Agropecuarias, publicada en el Registro Oficial 398 de 5 de marzo de 1963; 3) El Decreto Supremo 2559, que estableció fondos de carácter reservado para la represión del contrabando, publicado en el Registro Oficial 398 de 18 de Diciembre de 1964; y, 4) El Decreto Supremo No. 254, publicado en el Registro Oficial No. 62 de 8 de Abril de 1976, que establece normas para la administración interna de los documentos y archivos de la Contraloría General del Estado.
- Art. 99.- Derogatorias.- Deróganse expresamente las siguientes disposiciones y cuerpos legales:
- DISPOSICIONES TRANSITORIAS
- PRIMERA.- Glosas, resoluciones y recursos de revisión en trámite. Las glosas, resoluciones y recursos de revisión que se encontraren en trámite a la fecha de vigencia de esta Ley, continuarán sustanciándose de acuerdo con las disposiciones de la Ley Orgánica de Administración Financiera y Control.
- SEGUNDA.- Vigencia de reglamentos y normas.- Los Reglamentos y normas internos o de carácter general, expedidos por el Contralor General, continuarán vigentes en todo cuanto no se opongan a las disposiciones de esta Ley, hasta que sean sustituidos por otros, conforme lo previsto en el Art. 95
- TERCERA.- Movimiento presupuestario.- La Contraloría General del Estado, para la aplicación de las normas previstas en esta Ley, realizará la transformación y fortalecimiento institucional, para lo cual, podrá efectuar los movimientos presupuestarios internos necesarios.
- CUARTA.- Auditorías internas. Mediante la correspondiente reglamentación que dictará el Contralor General, se garantiza el sistema de mérito y la carrera administrativa del personal auditor de las auditorías internas de las instituciones del Estado, de conformidad con lo dispuesto en el artículo 124 (227) de la Constitución Política de la República. Las designaciones que el Contralor general deba hacer, según el artículo 14 de esta Ley, se realizará para las vacantes existentes o que se produzcan a partir de la vigencia de esta Ley
- TERCERA.- Movimiento presupuestario.- La Contraloría General del Estado, para la aplicación de las normas previstas en esta Ley, realizará la transformación y fortalecimiento institucional, para lo cual, podrá efectuar los movimientos presupuestarios internos necesarios.
- SEGUNDA.- Vigencia de reglamentos y normas.- Los Reglamentos y normas internos o de carácter general, expedidos por el Contralor General, continuarán vigentes en todo cuanto no se opongan a las disposiciones de esta Ley, hasta que sean sustituidos por otros, conforme lo previsto en el Art. 95
- PRIMERA.- Glosas, resoluciones y recursos de revisión en trámite. Las glosas, resoluciones y recursos de revisión que se encontraren en trámite a la fecha de vigencia de esta Ley, continuarán sustanciándose de acuerdo con las disposiciones de la Ley Orgánica de Administración Financiera y Control.
- DISPOSICIONES FINALES
- PRIMERA.- El Presidente de la República, en el plazo máximo de noventa días dictará, en uso de su facultad constitucional, el reglamento para la aplicación de la presente Ley, sin perjuicio de la facultad regulatoria que la Constitución Política de la República otorga a la Contraloría General del Estado.
- SEGUNDA.- Las disposiciones de la presente Ley, por su carácter de orgánicas, prevalecerán sobre las demás que se le opongan, y entrarán en vigencia a partir de su publicación en el Registro Oficial.
- PRIMERA.- El Presidente de la República, en el plazo máximo de noventa días dictará, en uso de su facultad constitucional, el reglamento para la aplicación de la presente Ley, sin perjuicio de la facultad regulatoria que la Constitución Política de la República otorga a la Contraloría General del Estado.
- DISPOSICIONES GENERALES
DEBERES Y ATRIBUCIONES GENERALES
- Art. 76.- Obligación de remitir información. Las instituciones del Estado y sus servidores, así como los personeros y representantes de las personas jurídicas de derecho privado sometidas al control de la Contraloría General del Estado, en los términos previstos en la presente Ley, están obligadas a proporcionar a ésta, exclusivamente para fines del examen de auditoría, información sobre las operaciones o transacciones cuando les sean requeridas por escrito.
- Art. 77.- Máximas autoridades, titulares y responsables. Los Ministros de Estado y las máximas autoridades de las instituciones del Estado, son responsables de los actos, contratos o resoluciones emanados de su autoridad. Además se establecen las siguientes atribuciones y obligaciones específicas: 1. Titular de la entidad. 2.Autoridades de las unidades admiistracion y servidores. 3. Autoridad de la Unidad Financiera y servidores 4. Autoridades de la Unidad Interna de Gestión y servidores.
- Art. 81.- Obligación de informar de las instituciones del sistema financiero. Las instituciones del sistema financiero públicas y privadas, por intermedio del órgano de control competente, proporcionarán a la Contraloría General del Estado, sin restricción alguna, información sobre las operaciones o transacciones determinadas por ésta con motivo de la práctica de la auditoría.
- Art. 77.- Máximas autoridades, titulares y responsables. Los Ministros de Estado y las máximas autoridades de las instituciones del Estado, son responsables de los actos, contratos o resoluciones emanados de su autoridad. Además se establecen las siguientes atribuciones y obligaciones específicas: 1. Titular de la entidad. 2.Autoridades de las unidades admiistracion y servidores. 3. Autoridad de la Unidad Financiera y servidores 4. Autoridades de la Unidad Interna de Gestión y servidores.
- Art. 76.- Obligación de remitir información. Las instituciones del Estado y sus servidores, así como los personeros y representantes de las personas jurídicas de derecho privado sometidas al control de la Contraloría General del Estado, en los términos previstos en la presente Ley, están obligadas a proporcionar a ésta, exclusivamente para fines del examen de auditoría, información sobre las operaciones o transacciones cuando les sean requeridas por escrito.
Information
- Description
- Mind Map on CONTRALORÍA GENERAL DEL ESTADO, created by Jean Carlos Cedeño Zambrano on 27/02/2021.
- Created by
- Jean Carlos Cedeño Zambrano
- Views
- 0
- Rating
More on Contralorías y tribunales de cuentas