
Mind map
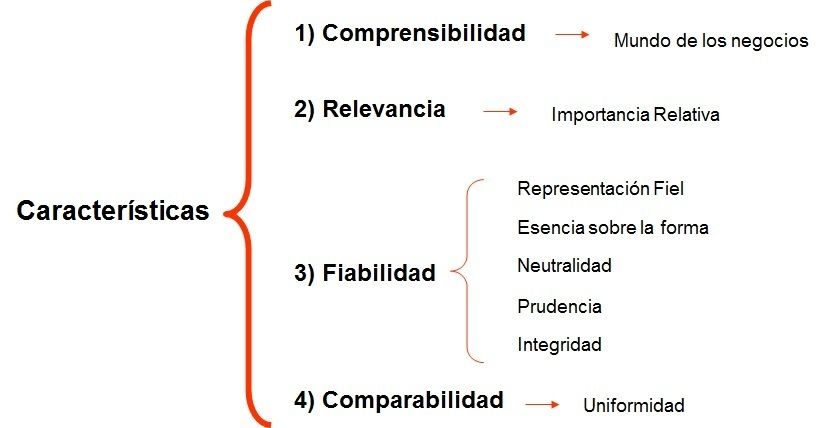
Características de los Estados Financieros
Map content
Características de los Estados Financieros
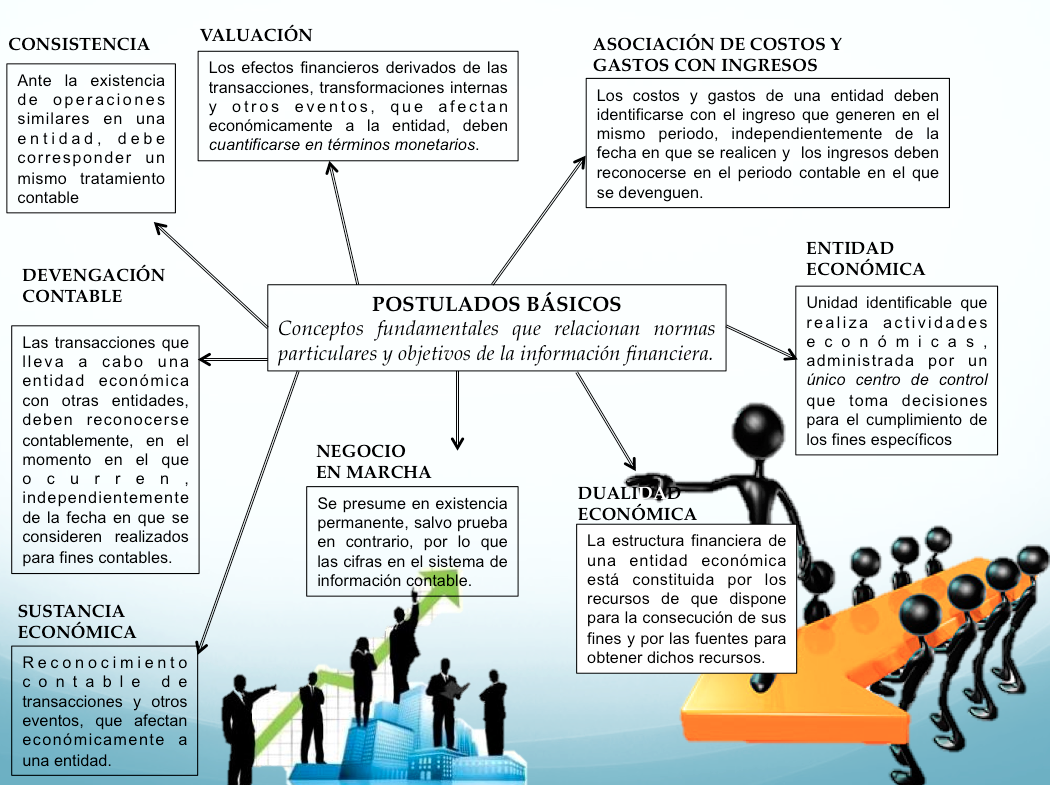
NIF A-2 Postulados Básicos de la Contabilidad
- Objetivo: Definir los postulados básicos sobre los cuales debe operar el sistema de información contable del Banco.
- Los postulados básicos son fundamentos que rigen el ambiente en el que debe operar el sistema de información contable y se aplican en congruencia con los objetivos de la información financiera y sus características cualitativas.
- Objetivo: Definir los postulados básicos sobre los cuales debe operar el sistema de información contable del Banco.
NIF A-3 Necesidades de los Usuarios de la Información
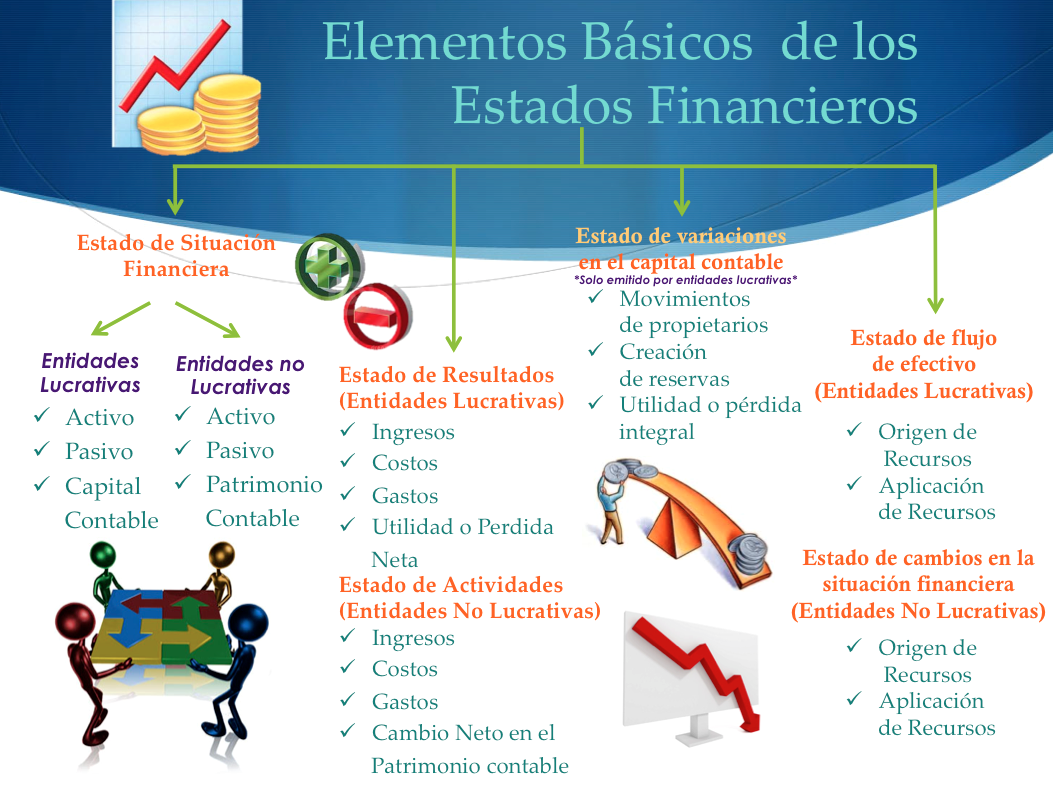
- Objetivo identificar las necesidades de los usuarios y establecer con base a las mismas, los objetivos de los estados financieros de las entidades; así como, las características y limitaciones de los estados financieros
- Si bien la norma pareciera estar dirigida a entidades lucrativas, en su esencia la normatividad también es aplicable a entidades con propósitos no lucrativos
- Al respecto el usuario general de la información financiera puede clasificarse de manera significativa en los siguientes grupos: a) accionistas o dueños, b) patrocinadores, c) órganos de supervisión y vigilancia corporativos, d) administradores, e) proveedores, f) acreedores
- Si bien la norma pareciera estar dirigida a entidades lucrativas, en su esencia la normatividad también es aplicable a entidades con propósitos no lucrativos
- Objetivo identificar las necesidades de los usuarios y establecer con base a las mismas, los objetivos de los estados financieros de las entidades; así como, las características y limitaciones de los estados financieros
NIF A-4 Características Cualitativas de los Estados Financieros
- Esta Norma tiene como finalidad establecer las caracteristicas cualitativas que debe reunir la información financiera contenida en los estados financieros para satisfacer apropiadamente las necesidades comunes de los usuarios generales de la misma y con ello asegurar el cumplimiento de los objetivos de los estados financieros
- La NIF A-4 reconoce, al igual que el MC de las NIIF, la existencia de características cualitativas primarias y secundarias de la información financiera. Ambas definen a la confiabilidad, la relevancia, la comprensibilidad y la comparabilidad como características primarias.
- La NIF A-4, Caracteristicas cualitativas de los estados financieros , está integrada por los párrafos 1-47, los cuales tienen el mismo carácter normativo, y los Apéndices A y B que no son normativos
- La NIF A-4 reconoce, al igual que el MC de las NIIF, la existencia de características cualitativas primarias y secundarias de la información financiera. Ambas definen a la confiabilidad, la relevancia, la comprensibilidad y la comparabilidad como características primarias.
- Esta Norma tiene como finalidad establecer las caracteristicas cualitativas que debe reunir la información financiera contenida en los estados financieros para satisfacer apropiadamente las necesidades comunes de los usuarios generales de la misma y con ello asegurar el cumplimiento de los objetivos de los estados financieros
Images and files in the map
Information
- Description
- NIF A-2 Postulados Básicos de la Contabilidad NIF A-3 Necesidades de los Usuarios de la Información NIF A-4 Características Cualitativas de los Estados Financieros
- Created by
- Ica Ramos
- Views
- 47
- Tags
- Rating