
Mind map
TEORIA DA CONTABILIDADE
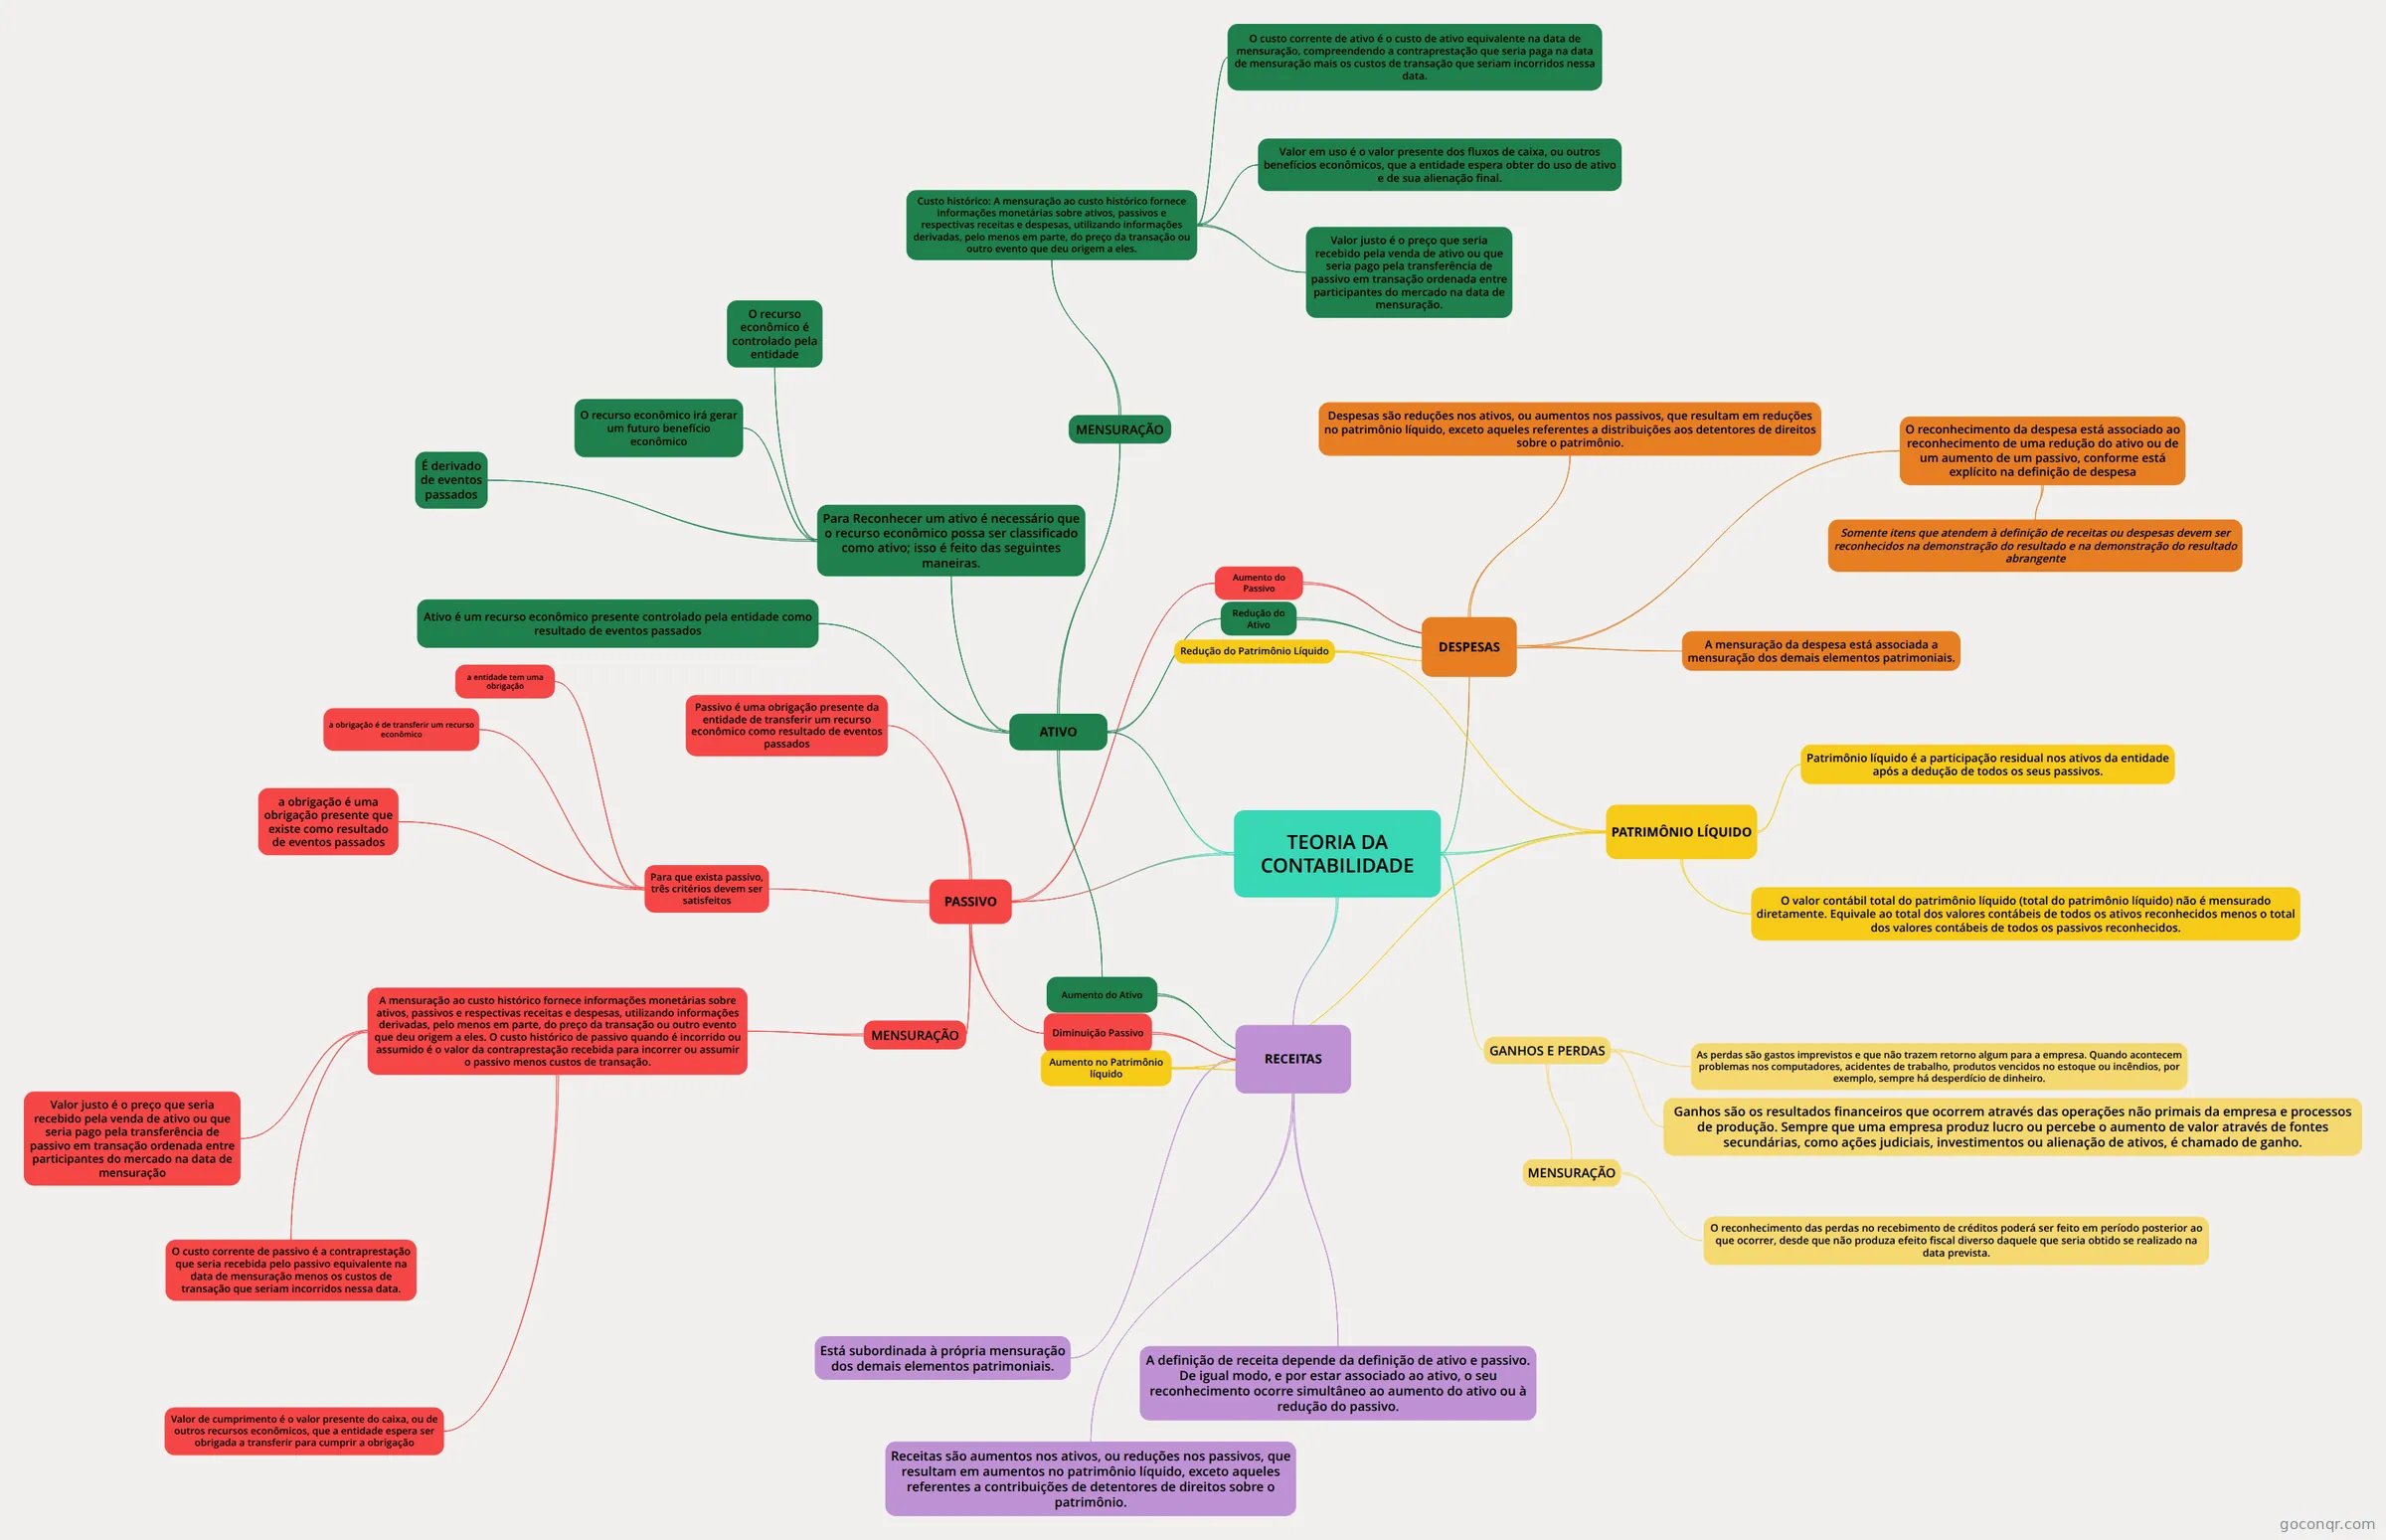
Mapa mental: Teoria da contabilidade
Map content
TEORIA DA CONTABILIDADE
ATIVO
- Ativo é um recurso econômico presente controlado pela entidade como resultado de eventos passados
- Para Reconhecer um ativo é necessário que o recurso econômico possa ser classificado como ativo; isso é feito das seguintes maneiras.
- O recurso econômico irá gerar um futuro benefício econômico
- O recurso econômico é controlado pela entidade
- É derivado de eventos passados
- MENSURAÇÃO
- Custo histórico: A mensuração ao custo histórico fornece informações monetárias sobre ativos, passivos e respectivas receitas e despesas, utilizando informações derivadas, pelo menos em parte, do preço da transação ou outro evento que deu origem a eles.
- Valor justo é o preço que seria recebido pela venda de ativo ou que seria pago pela transferência de passivo em transação ordenada entre participantes do mercado na data de mensuração.
- Valor em uso é o valor presente dos fluxos de caixa, ou outros benefícios econômicos, que a entidade espera obter do uso de ativo e de sua alienação final.
- O custo corrente de ativo é o custo de ativo equivalente na data de mensuração, compreendendo a contraprestação que seria paga na data de mensuração mais os custos de transação que seriam incorridos nessa data.
- Custo histórico: A mensuração ao custo histórico fornece informações monetárias sobre ativos, passivos e respectivas receitas e despesas, utilizando informações derivadas, pelo menos em parte, do preço da transação ou outro evento que deu origem a eles.
- Aumento do Ativo
- Redução do Ativo
PATRIMÔNIO LÍQUIDO
- Aumento no Patrimônio líquido
- Redução do Patrimônio Líquido
- Patrimônio líquido é a participação residual nos ativos da entidade após a dedução de todos os seus passivos.
- O valor contábil total do patrimônio líquido (total do patrimônio líquido) não é mensurado diretamente. Equivale ao total dos valores contábeis de todos os ativos reconhecidos menos o total dos valores contábeis de todos os passivos reconhecidos.
- Aumento no Patrimônio líquido
PASSIVO
- Passivo é uma obrigação presente da entidade de transferir um recurso econômico como resultado de eventos passados
- Para que exista passivo, três critérios devem ser satisfeitos
- a entidade tem uma obrigação
- a obrigação é de transferir um recurso econômico
- a obrigação é uma obrigação presente que existe como resultado de eventos passados
- MENSURAÇÃO
- A mensuração ao custo histórico fornece informações monetárias sobre ativos, passivos e respectivas receitas e despesas, utilizando informações derivadas, pelo menos em parte, do preço da transação ou outro evento que deu origem a eles. O custo histórico de passivo quando é incorrido ou assumido é o valor da contraprestação recebida para incorrer ou assumir o passivo menos custos de transação.
- Valor justo é o preço que seria recebido pela venda de ativo ou que seria pago pela transferência de passivo em transação ordenada entre participantes do mercado na data de mensuração
- Valor de cumprimento é o valor presente do caixa, ou de outros recursos econômicos, que a entidade espera ser obrigada a transferir para cumprir a obrigação
- O custo corrente de passivo é a contraprestação que seria recebida pelo passivo equivalente na data de mensuração menos os custos de transação que seriam incorridos nessa data.
- A mensuração ao custo histórico fornece informações monetárias sobre ativos, passivos e respectivas receitas e despesas, utilizando informações derivadas, pelo menos em parte, do preço da transação ou outro evento que deu origem a eles. O custo histórico de passivo quando é incorrido ou assumido é o valor da contraprestação recebida para incorrer ou assumir o passivo menos custos de transação.
- Diminuição Passivo
- Aumento do Passivo
RECEITAS
- Receitas são aumentos nos ativos, ou reduções nos passivos, que resultam em aumentos no patrimônio líquido, exceto aqueles referentes a contribuições de detentores de direitos sobre o patrimônio.
- A definição de receita depende da definição de ativo e passivo. De igual modo, e por estar associado ao ativo, o seu reconhecimento ocorre simultâneo ao aumento do ativo ou à redução do passivo.
- Está subordinada à própria mensuração dos demais elementos patrimoniais.
DESPESAS
- Despesas são reduções nos ativos, ou aumentos nos passivos, que resultam em reduções no patrimônio líquido, exceto aqueles referentes a distribuições aos detentores de direitos sobre o patrimônio.
- O reconhecimento da despesa está associado ao reconhecimento de uma redução do ativo ou de um aumento de um passivo, conforme está explícito na definição de despesa
- Somente itens que atendem à definição de receitas ou despesas devem ser reconhecidos na demonstração do resultado e na demonstração do resultado abrangente
- A mensuração da despesa está associada a mensuração dos demais elementos patrimoniais.
GANHOS E PERDAS
- As perdas são gastos imprevistos e que não trazem retorno algum para a empresa. Quando acontecem problemas nos computadores, acidentes de trabalho, produtos vencidos no estoque ou incêndios, por exemplo, sempre há desperdício de dinheiro.
- MENSURAÇÃO
- O reconhecimento das perdas no recebimento de créditos poderá ser feito em período posterior ao que ocorrer, desde que não produza efeito fiscal diverso daquele que seria obtido se realizado na data prevista.
- Ganhos são os resultados financeiros que ocorrem através das operações não primais da empresa e processos de produção. Sempre que uma empresa produz lucro ou percebe o aumento de valor através de fontes secundárias, como ações judiciais, investimentos ou alienação de ativos, é chamado de ganho.
Information
- Description
- Mind Map on TEORIA DA CONTABILIDADE, created by Andressa Lazares on 27/07/2021.
- Created by
- Andressa Lazares
- Views
- 3
- Rating
More on Elementos das demonstrações contábeis