
Mind map
Custos no Setor Público
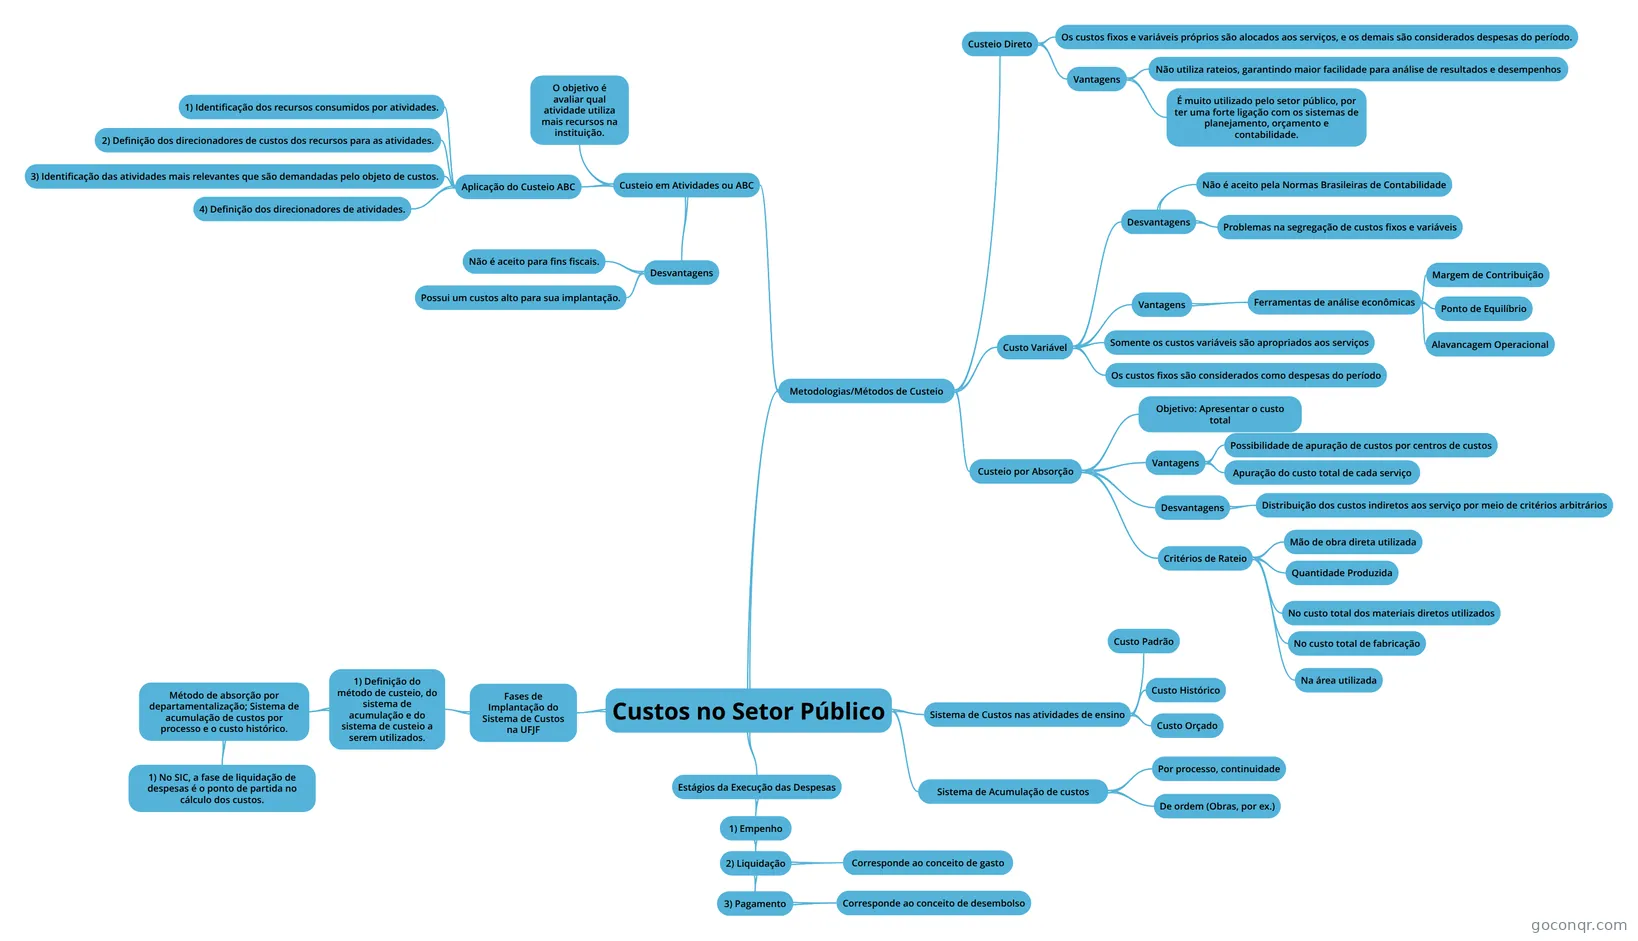
Mapa mental: Custos no setor público
Map content
Custos no Setor Público
Estágios da Execução das Despesas
- 1) Empenho
- 2) Liquidação
- 3) Pagamento
- Corresponde ao conceito de desembolso
- É o pagamento que resulta de uma aquisiçã.
- Corresponde ao conceito de desembolso
- Corresponde ao conceito de gasto
- Gasto ocorre na aquisição de um bem ou serviço com a necessidade de um desembolso, ou seja, um pagamento.
- 3) Pagamento
- 2) Liquidação
- 1) Empenho
Sistema de Custos nas atividades de ensino
- Custo Histórico
- Custo Orçado
- Custo Padrão
Sistema de Acumulação de custos
- Por processo, continuidade
- De ordem (Obras, por ex.)
Metodologias/Métodos de Custeio
- Custeio por Absorção
- Apropria todos os custos de produção (Fixos, Variáveis, Direto e Indireto)
- Objetivo: Apresentar o custo total
- Vantagens
- Possibilidade de apuração de custos por centros de custos
- Apuração do custo total de cada serviço
- Desvantagens
- Distribuição dos custos indiretos aos serviço por meio de critérios arbitrários
- Critérios de Rateio
- Mão de obra direta utilizada
- Quantidade Produzida
- No custo total dos materiais diretos utilizados
- No custo total de fabricação
- Na área utilizada
- Custo Variável
- Somente os custos variáveis são apropriados aos serviços
- Os custos fixos são considerados como despesas do período
- Vantagens
- Ferramentas de análise econômicas
- Margem de Contribuição
- Preço de Venda Unitário - Custos e Despesas Variáveis por serviço = A margem de contribuição de cada serviço para o pagamento dos custos e despesas fixas e também a geração de lucro.
- Ponto de Equilíbrio
- Evidencia o nível mínimo de atividades em que a organização não gera lucros nem prejuízo, ou seja, é o ponto em que consegue pagar todos os custos e despesas fixas e variáveis.
- Alavancagem Operacional
- Significa a possibilidade de aumento do lucro total por meio do acréscimo da quantidade produzida e vendida, dependendo da margem de contribuição.
- Margem de Contribuição
- Ferramentas de análise econômicas
- Desvantagens
- Não é aceito pela Normas Brasileiras de Contabilidade
- Problemas na segregação de custos fixos e variáveis
- Custeio Direto
- Os custos fixos e variáveis próprios são alocados aos serviços, e os demais são considerados despesas do período.
- Vantagens
- Não utiliza rateios, garantindo maior facilidade para análise de resultados e desempenhos
- É muito utilizado pelo setor público, por ter uma forte ligação com os sistemas de planejamento, orçamento e contabilidade.
- Custeio em Atividades ou ABC
- O objetivo é avaliar qual atividade utiliza mais recursos na instituição.
- Aplicação do Custeio ABC
- 1) Identificação dos recursos consumidos por atividades.
- 2) Definição dos direcionadores de custos dos recursos para as atividades.
- 3) Identificação das atividades mais relevantes que são demandadas pelo objeto de custos.
- 4) Definição dos direcionadores de atividades.
- Desvantagens
- Não é aceito para fins fiscais.
- Possui um custos alto para sua implantação.
- Custeio por Absorção
Fases de Implantação do Sistema de Custos na UFJF
- 1) Definição do método de custeio, do sistema de acumulação e do sistema de custeio a serem utilizados.
- Método de absorção por departamentalização; Sistema de acumulação de custos por processo e o custo histórico.
- 1) No SIC, a fase de liquidação de despesas é o ponto de partida no cálculo dos custos.
- Método de absorção por departamentalização; Sistema de acumulação de custos por processo e o custo histórico.
- 1) Definição do método de custeio, do sistema de acumulação e do sistema de custeio a serem utilizados.
Information
- Description
- Mind Map on Custos no Setor Público, created by Gislaine Alves on 31/07/2021.
- Created by
- Gislaine Alves
- Views
- 0
- Rating