
Mind map
Normas sobre Atributos
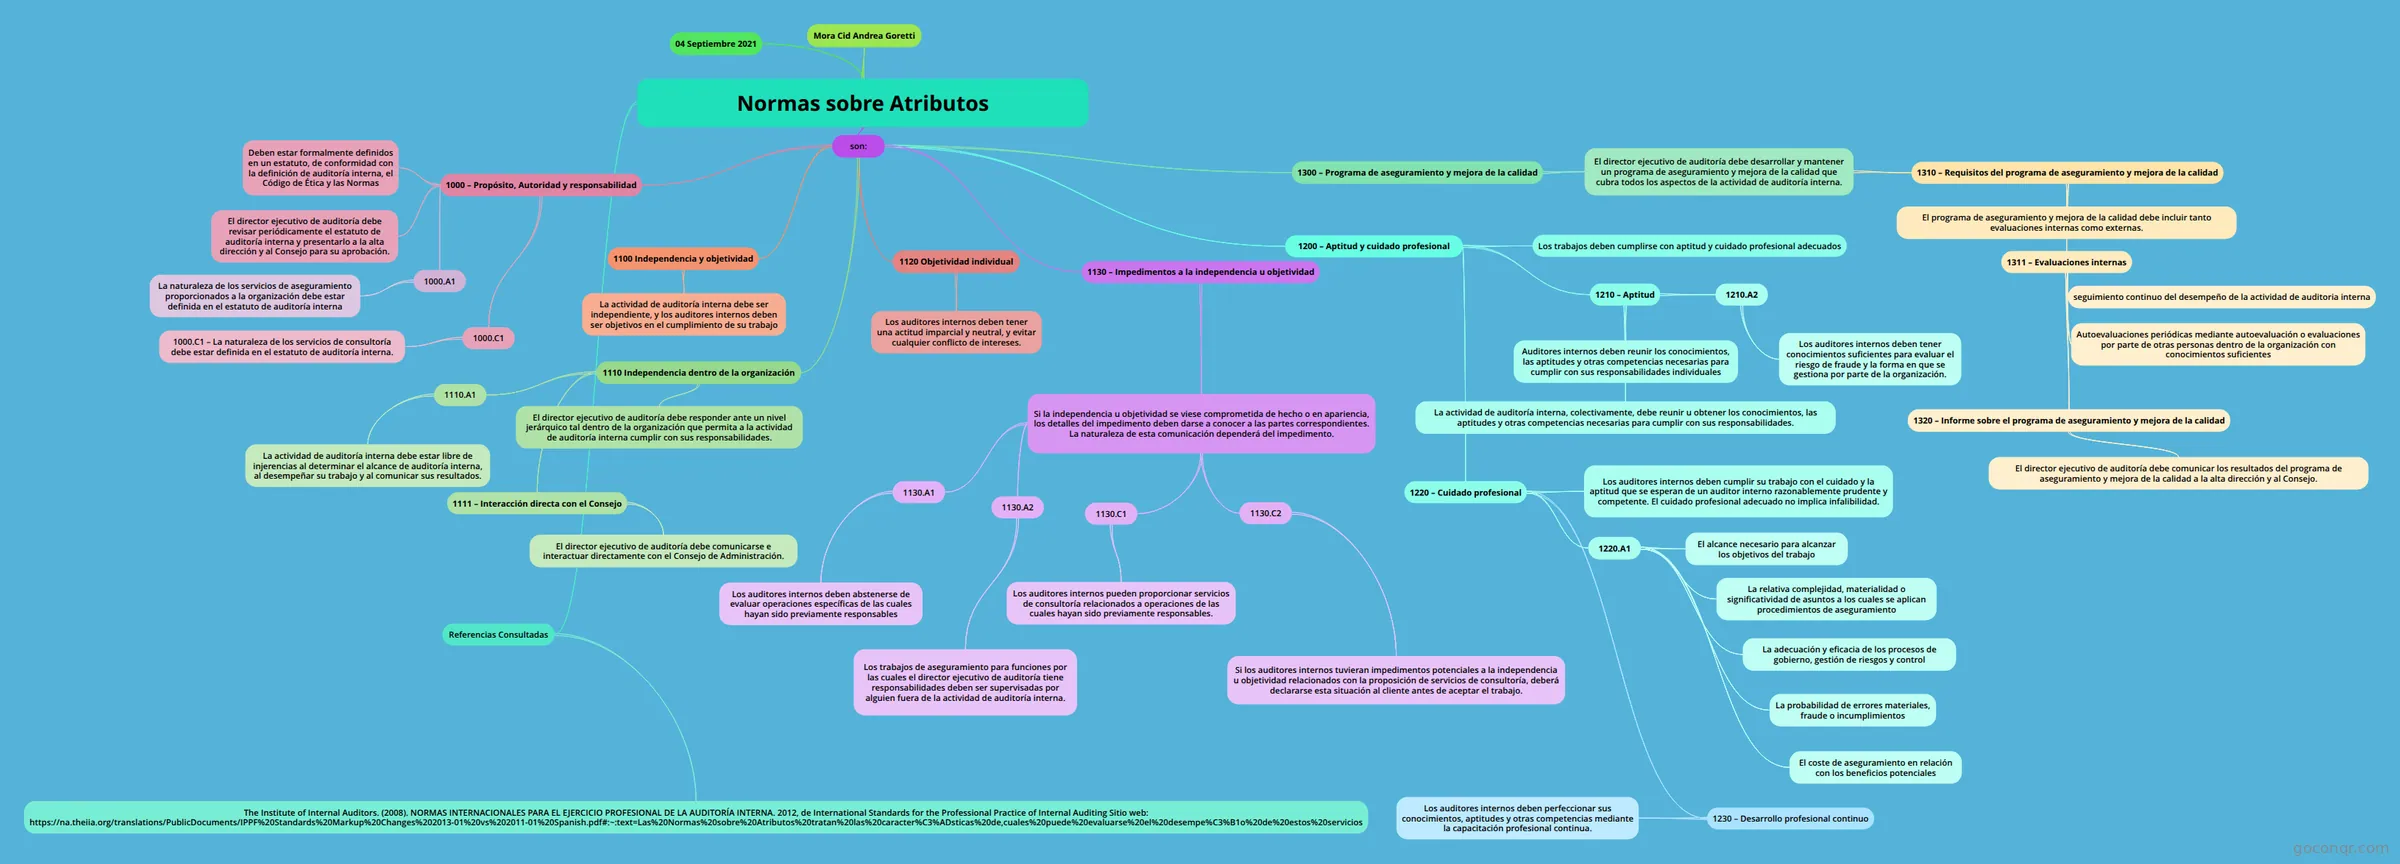
Mapa mental: Normas sobre atributos de auditoría interna
Map content
Normas sobre Atributos
son:
- 1000 – Propósito, Autoridad y responsabilidad
- Deben estar formalmente definidos en un estatuto, de conformidad con la definición de auditoría interna, el Código de Ética y las Normas
- El director ejecutivo de auditoría debe revisar periódicamente el estatuto de auditoría interna y presentarlo a la alta dirección y al Consejo para su aprobación.
- 1000.A1
- La naturaleza de los servicios de aseguramiento proporcionados a la organización debe estar definida en el estatuto de auditoría interna
- 1000.C1
- 1000.C1 – La naturaleza de los servicios de consultoría debe estar definida en el estatuto de auditoría interna.
- 1100 Independencia y objetividad
- La actividad de auditoría interna debe ser independiente, y los auditores internos deben ser objetivos en el cumplimiento de su trabajo
- 1110 Independencia dentro de la organización
- El director ejecutivo de auditoría debe responder ante un nivel jerárquico tal dentro de la organización que permita a la actividad de auditoría interna cumplir con sus responsabilidades.
- 1110.A1
- La actividad de auditoría interna debe estar libre de injerencias al determinar el alcance de auditoría interna, al desempeñar su trabajo y al comunicar sus resultados.
- 1111 – Interacción directa con el Consejo
- El director ejecutivo de auditoría debe comunicarse e interactuar directamente con el Consejo de Administración.
- 1120 Objetividad individual
- Los auditores internos deben tener una actitud imparcial y neutral, y evitar cualquier conflicto de intereses.
- 1130 – Impedimentos a la independencia u objetividad
- Si la independencia u objetividad se viese comprometida de hecho o en apariencia, los detalles del impedimento deben darse a conocer a las partes correspondientes. La naturaleza de esta comunicación dependerá del impedimento.
- 1130.A1
- Los auditores internos deben abstenerse de evaluar operaciones específicas de las cuales hayan sido previamente responsables
- 1130.A2
- Los trabajos de aseguramiento para funciones por las cuales el director ejecutivo de auditoría tiene responsabilidades deben ser supervisadas por alguien fuera de la actividad de auditoría interna.
- 1130.C1
- Los auditores internos pueden proporcionar servicios de consultoría relacionados a operaciones de las cuales hayan sido previamente responsables.
- 1130.C2
- Si los auditores internos tuvieran impedimentos potenciales a la independencia u objetividad relacionados con la proposición de servicios de consultoría, deberá declararse esta situación al cliente antes de aceptar el trabajo.
- 1130.A1
- Si la independencia u objetividad se viese comprometida de hecho o en apariencia, los detalles del impedimento deben darse a conocer a las partes correspondientes. La naturaleza de esta comunicación dependerá del impedimento.
- 1200 – Aptitud y cuidado profesional
- Los trabajos deben cumplirse con aptitud y cuidado profesional adecuados
- 1210 – Aptitud
- Auditores internos deben reunir los conocimientos, las aptitudes y otras competencias necesarias para cumplir con sus responsabilidades individuales
- La actividad de auditoría interna, colectivamente, debe reunir u obtener los conocimientos, las aptitudes y otras competencias necesarias para cumplir con sus responsabilidades.
- 1210.A2
- Los auditores internos deben tener conocimientos suficientes para evaluar el riesgo de fraude y la forma en que se gestiona por parte de la organización.
- 1220 – Cuidado profesional
- Los auditores internos deben cumplir su trabajo con el cuidado y la aptitud que se esperan de un auditor interno razonablemente prudente y competente. El cuidado profesional adecuado no implica infalibilidad.
- 1220.A1
- El alcance necesario para alcanzar los objetivos del trabajo
- La relativa complejidad, materialidad o significatividad de asuntos a los cuales se aplican procedimientos de aseguramiento
- La adecuación y eficacia de los procesos de gobierno, gestión de riesgos y control
- La probabilidad de errores materiales, fraude o incumplimientos
- El coste de aseguramiento en relación con los beneficios potenciales
- 1230 – Desarrollo profesional continuo
- Los auditores internos deben perfeccionar sus conocimientos, aptitudes y otras competencias mediante la capacitación profesional continua.
- 1300 – Programa de aseguramiento y mejora de la calidad
- El director ejecutivo de auditoría debe desarrollar y mantener un programa de aseguramiento y mejora de la calidad que cubra todos los aspectos de la actividad de auditoría interna.
- 1310 – Requisitos del programa de aseguramiento y mejora de la calidad
- El programa de aseguramiento y mejora de la calidad debe incluir tanto evaluaciones internas como externas.
- 1311 – Evaluaciones internas
- seguimiento continuo del desempeño de la actividad de auditoria interna
- Autoevaluaciones periódicas mediante autoevaluación o evaluaciones por parte de otras personas dentro de la organización con conocimientos suficientes
- 1320 – Informe sobre el programa de aseguramiento y mejora de la calidad
- El director ejecutivo de auditoría debe comunicar los resultados del programa de aseguramiento y mejora de la calidad a la alta dirección y al Consejo.
- 1310 – Requisitos del programa de aseguramiento y mejora de la calidad
- El director ejecutivo de auditoría debe desarrollar y mantener un programa de aseguramiento y mejora de la calidad que cubra todos los aspectos de la actividad de auditoría interna.
- 1000 – Propósito, Autoridad y responsabilidad
Mora Cid Andrea Goretti
04 Septiembre 2021
Referencias Consultadas
- The Institute of Internal Auditors. (2008). NORMAS INTERNACIONALES PARA EL EJERCICIO PROFESIONAL DE LA AUDITORÍA INTERNA. 2012, de International Standards for the Professional Practice of Internal Auditing Sitio web: https://na.theiia.org/translations/PublicDocuments/IPPF%20Standards%20Markup%20Changes%202013-01%20vs%202011-01%20Spanish.pdf#:~:text=Las%20Normas%20sobre%20Atributos%20tratan%20las%20caracter%C3%ADsticas%20de,cuales%20puede%20evaluarse%20el%20desempe%C3%B1o%20de%20estos%20servicios