
Mind map
HERRAMIENTAS Y MÉTODOS DE CONTROL
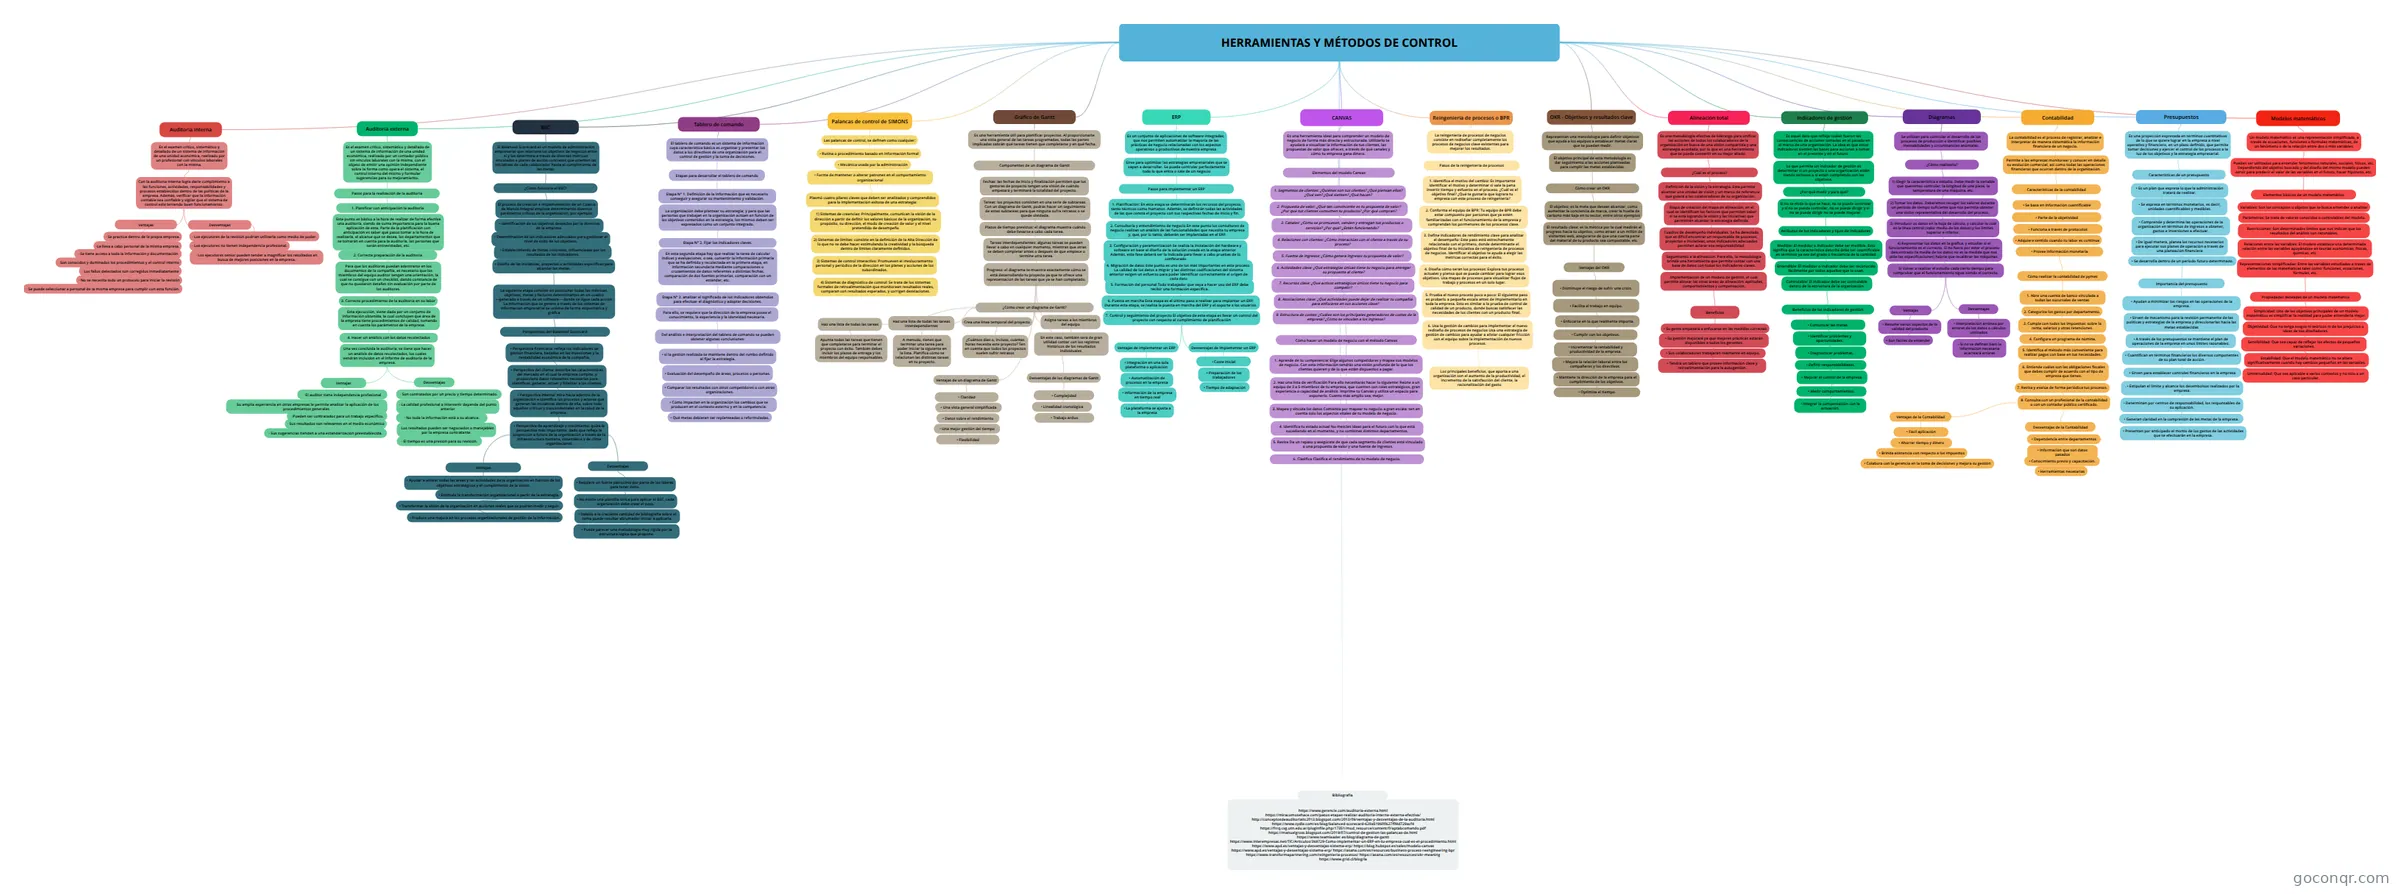
Mapa mental: Herramientas y métodos de control
Map content
HERRAMIENTAS Y MÉTODOS DE CONTROL
Auditoría interna
- Es el examen crítico, sistemático y detallado de un sistema de información de una unidad económica, realizado por un profesional con vínculos laborales con la misma.
- Con la auditoría interna logra darle cumplimiento a las funciones, actividades, responsabilidades y procesos establecidos dentro de las políticas de la empresa. Además, verificar que la información contable sea confiable y vigilar que el sistema de control esté teniendo buen funcionamiento.
- Ventajas
- · Se practica dentro de la propia empresa.
- ·La lleva a cabo personal de la misma empresa.
- · Se tiene acceso a toda la información y documentación
- · Son conocidos y dominados los procedimientos y el control interno
- · Los fallos detectados son corregidos inmediatamente
- · No se necesita todo un protocolo para iniciar la revisión
- · Se puede seleccionar a personal de la misma empresa para cumplir con esta función.
- · No se necesita todo un protocolo para iniciar la revisión
- · Los fallos detectados son corregidos inmediatamente
- · Son conocidos y dominados los procedimientos y el control interno
- · Se tiene acceso a toda la información y documentación
- ·La lleva a cabo personal de la misma empresa.
- · Se practica dentro de la propia empresa.
- Desventajas
- · Los ejecutores de la revisión podrían utilizarla como medio de poder.
- · Los ejecutores no tienen independencia profesional.
- · Los ejecutores senior pueden tender a magnificar los resultados en busca de mejores posiciones en la empresa.
- · Los ejecutores no tienen independencia profesional.
- · Los ejecutores de la revisión podrían utilizarla como medio de poder.
- Ventajas
- Con la auditoría interna logra darle cumplimiento a las funciones, actividades, responsabilidades y procesos establecidos dentro de las políticas de la empresa. Además, verificar que la información contable sea confiable y vigilar que el sistema de control esté teniendo buen funcionamiento.
- Es el examen crítico, sistemático y detallado de un sistema de información de una unidad económica, realizado por un profesional con vínculos laborales con la misma.
Auditoría externa
- Es el examen crítico, sistemático y detallado de un sistema de información de una unidad económica, realizado por un contador público sin vínculos laborales con la misma, con el objeto de emitir una opinión independiente sobre la forma como opera el sistema, el control interno del mismo y formular sugerencias para su mejoramiento.
- Pasos para la realización de la auditoria
- 1. Planificar con anticipación la auditoría
- Este punto es básico a la hora de realizar de forma efectiva una auditoría, siendo de suma importancia para la buena aplicación de esta. Parte de la planificación con anticipación es saber qué pasos tomar a la hora de realizarla, el alcance que se desea, los departamentos que se tomarán en cuenta para la auditoría, las personas que serán entrevistadas, etc.
- 2. Correcta preparación de la auditoría
- Para que los auditores puedan adentrarse en los documentos de la compañía, es necesario que los miembros del equipo auditor tengan una orientación, la cual se consigue con un checklist, dando constancia de que no quedaron detalles sin evaluación por parte de los auditores.
- 3. Correcto procedimiento de la auditoría en su labor
- Esta ejecucción, viene dada por un conjunto de información obtenida, la cual concluyen que área de la empresa tiene procedimientos de calidad, tomando en cuenta los parámetros de la empresa.
- 4. Hacer un análisis con los datos recolectados
- Una vez concluida la auditoría, se tiene que hacer un análisis de datos recolectados, los cuales vendrán incluidos en el informe de auditoría de la empresa.
- Ventajas
- · El auditor tiene independencia profesional
- · Su amplia experiencia en otras empresas le permite analizar la aplicación de los procedimientos generales.
- · Pueden ser contratados para un trabajo específico.
- · Sus resultados son relevantes en el medio económico
- · Sus sugerencias tienden a una estandarización preestablecida.
- · Sus resultados son relevantes en el medio económico
- · Pueden ser contratados para un trabajo específico.
- · Su amplia experiencia en otras empresas le permite analizar la aplicación de los procedimientos generales.
- · El auditor tiene independencia profesional
- Desventajas
- · Son contratados por un precio y tiempo determinado.
- · La calidad profesional a intervenir depende del punto anterior
- · No toda la información está a su alcance.
- · Los resultados pueden ser negociados o manejables por la empresa contratante.
- · El tiempo es una presión para su revisión.
- · Los resultados pueden ser negociados o manejables por la empresa contratante.
- · No toda la información está a su alcance.
- · La calidad profesional a intervenir depende del punto anterior
- · Son contratados por un precio y tiempo determinado.
- Ventajas
- Una vez concluida la auditoría, se tiene que hacer un análisis de datos recolectados, los cuales vendrán incluidos en el informe de auditoría de la empresa.
- 4. Hacer un análisis con los datos recolectados
- Esta ejecucción, viene dada por un conjunto de información obtenida, la cual concluyen que área de la empresa tiene procedimientos de calidad, tomando en cuenta los parámetros de la empresa.
- 3. Correcto procedimiento de la auditoría en su labor
- Para que los auditores puedan adentrarse en los documentos de la compañía, es necesario que los miembros del equipo auditor tengan una orientación, la cual se consigue con un checklist, dando constancia de que no quedaron detalles sin evaluación por parte de los auditores.
- 2. Correcta preparación de la auditoría
- Este punto es básico a la hora de realizar de forma efectiva una auditoría, siendo de suma importancia para la buena aplicación de esta. Parte de la planificación con anticipación es saber qué pasos tomar a la hora de realizarla, el alcance que se desea, los departamentos que se tomarán en cuenta para la auditoría, las personas que serán entrevistadas, etc.
- 1. Planificar con anticipación la auditoría
- Pasos para la realización de la auditoria
- Es el examen crítico, sistemático y detallado de un sistema de información de una unidad económica, realizado por un contador público sin vínculos laborales con la misma, con el objeto de emitir una opinión independiente sobre la forma como opera el sistema, el control interno del mismo y formular sugerencias para su mejoramiento.
BSC
- El Balanced Scorecard es un modelo de administración empresarial que relaciona los objetivos de negocios entre sí y los determina a través de diversas métricas vinculadas a planes de acción concretos que orienten las iniciativas de cada colaborador hasta el cumplimiento de las metas.
- ¿Cómo funciona el BSC?
- El proceso de creación e implementación de un Cuadro de Mando Integral empieza determinando diversos parámetros críticos de la organización, por ejemplo:
- • Identificación de los objetivos deseados por la directiva de la empresa.
- • Determinación de los indicadores adecuados para gestionar el nivel de éxito de los objetivos.
- • Establecimiento de metas concretas, influenciadas por los resultados de los indicadores.
- • Diseño de las iniciativas, proyectos o actividades específicas para alcanzar las metas.
- La siguiente etapa consiste en posicionar todas las métricas, objetivos, metas y factores determinantes en un cuadro —generado a través de un software— donde se sigue cada acción. La información que se genere a través de los sistemas de información empresarial se ordena de forma esquemática y gráfica
- Perspectivas del Balanced Scorecard
- • Perspectiva financiera: refleja los indicadores de gestión financiera, basados en las inversiones y la rentabilidad económica de la compañía.
- • Perspectiva del cliente: describe las características del mercado en el cual la empresa compite, y proporciona datos relevantes necesarios para identificar, generar, atraer y fidelizar a los clientes.
- • Perspectiva interna: mira hacia adentro de la organización e identifica los procesos y actores que generan las iniciativas dentro de ella, sobre todo aquellos críticos y trascendentales en la salud de la empresa.
- • Perspectiva de aprendizaje y crecimiento: quizá la perspectiva más importante, dado que refleja la proyección a futuro de la organización a través de la infraestructura humana, sistemática y de clima organizacional.
- Ventajas
- • Ayudar a alinear todas las áreas y las actividades de la organización en función de los objetivos estratégicos y el cumplimiento de la visión.
- • Estimula la transformación organizacional a partir de la estrategia.
- • Transformar la visión de la organización en acciones reales que se podrán medir y seguir.
- • Produce una mejora en los procesos organizacionales de gestión de la información.
- • Transformar la visión de la organización en acciones reales que se podrán medir y seguir.
- • Estimula la transformación organizacional a partir de la estrategia.
- • Ayudar a alinear todas las áreas y las actividades de la organización en función de los objetivos estratégicos y el cumplimiento de la visión.
- Desventajas
- • Requiere un fuerte patrocinio por parte de los líderes para tener éxito.
- • No existe una plantilla única para aplicar el BSC, cada organización debe crear el suyo.
- • Debido a la creciente cantidad de bibliografía sobre el tema puede resultar abrumador iniciar a aplicarla.
- • Puede parecer una metodología muy rígida por la estructura lógica que propone.
- • Debido a la creciente cantidad de bibliografía sobre el tema puede resultar abrumador iniciar a aplicarla.
- • No existe una plantilla única para aplicar el BSC, cada organización debe crear el suyo.
- • Requiere un fuerte patrocinio por parte de los líderes para tener éxito.
- Ventajas
- • Perspectiva de aprendizaje y crecimiento: quizá la perspectiva más importante, dado que refleja la proyección a futuro de la organización a través de la infraestructura humana, sistemática y de clima organizacional.
- • Perspectiva interna: mira hacia adentro de la organización e identifica los procesos y actores que generan las iniciativas dentro de ella, sobre todo aquellos críticos y trascendentales en la salud de la empresa.
- • Perspectiva del cliente: describe las características del mercado en el cual la empresa compite, y proporciona datos relevantes necesarios para identificar, generar, atraer y fidelizar a los clientes.
- • Perspectiva financiera: refleja los indicadores de gestión financiera, basados en las inversiones y la rentabilidad económica de la compañía.
- Perspectivas del Balanced Scorecard
- La siguiente etapa consiste en posicionar todas las métricas, objetivos, metas y factores determinantes en un cuadro —generado a través de un software— donde se sigue cada acción. La información que se genere a través de los sistemas de información empresarial se ordena de forma esquemática y gráfica
- • Diseño de las iniciativas, proyectos o actividades específicas para alcanzar las metas.
- • Establecimiento de metas concretas, influenciadas por los resultados de los indicadores.
- • Determinación de los indicadores adecuados para gestionar el nivel de éxito de los objetivos.
- • Identificación de los objetivos deseados por la directiva de la empresa.
- El proceso de creación e implementación de un Cuadro de Mando Integral empieza determinando diversos parámetros críticos de la organización, por ejemplo:
- ¿Cómo funciona el BSC?
- El Balanced Scorecard es un modelo de administración empresarial que relaciona los objetivos de negocios entre sí y los determina a través de diversas métricas vinculadas a planes de acción concretos que orienten las iniciativas de cada colaborador hasta el cumplimiento de las metas.
Tablero de comando
- El tablero de comando es un sistema de información cuya característica básica es organizar y presentar los datos a los directivos de una organización para el control de gestión y la toma de decisiones.
- Etapas para desarrollar el tablero de comando
- Etapa N° 1. Definición de la información que es necesario conseguir y asegurar su mantenimiento y validación.
- La organización debe plantear su estrategia; y para que las personas que trabajan en la organización actúen en función de los objetivos contenidos en la estrategia, los mismos deben ser expresados como un conjunto integrado.
- Etapa N° 2. Fijar los indicadores claves.
- En esta segunda etapa hay que realizar la tarea de calcular índices y evaluaciones, o sea, convertir la información primaria que se ha definido y recolectada en la primera etapa, en información secundaria mediante comparaciones o cruzamientos de datos referentes a distintas fechas, comparación de dos fuentes primarias, comparación con un estándar, etc.
- Etapa N° 3. analizar el significado de los indicadores obtenidos para efectuar el diagnóstico y adoptar decisiones.
- Para ello, se requiere que la dirección de la empresa posea el conocimiento, la experiencia y la idoneidad necesaria.
- Del análisis e interpretación del tablero de comando se pueden obtener algunas conclusiones:
- • si la gestión realizada se mantiene dentro del rumbo definido al fijar la estrategia.
- • Evaluación del desempeño de áreas, procesos o personas.
- • Comparar los resultados con otros competidores o con otras organizaciones.
- • Cómo impactan en la organización los cambios que se producen en el contexto externo y en la competencia.
- • Qué metas debieran ser replanteadas o reformuladas.
- • Cómo impactan en la organización los cambios que se producen en el contexto externo y en la competencia.
- • Comparar los resultados con otros competidores o con otras organizaciones.
- • Evaluación del desempeño de áreas, procesos o personas.
- • si la gestión realizada se mantiene dentro del rumbo definido al fijar la estrategia.
- Del análisis e interpretación del tablero de comando se pueden obtener algunas conclusiones:
- Para ello, se requiere que la dirección de la empresa posea el conocimiento, la experiencia y la idoneidad necesaria.
- Etapa N° 3. analizar el significado de los indicadores obtenidos para efectuar el diagnóstico y adoptar decisiones.
- En esta segunda etapa hay que realizar la tarea de calcular índices y evaluaciones, o sea, convertir la información primaria que se ha definido y recolectada en la primera etapa, en información secundaria mediante comparaciones o cruzamientos de datos referentes a distintas fechas, comparación de dos fuentes primarias, comparación con un estándar, etc.
- Etapa N° 2. Fijar los indicadores claves.
- La organización debe plantear su estrategia; y para que las personas que trabajan en la organización actúen en función de los objetivos contenidos en la estrategia, los mismos deben ser expresados como un conjunto integrado.
- Etapa N° 1. Definición de la información que es necesario conseguir y asegurar su mantenimiento y validación.
- Etapas para desarrollar el tablero de comando
- El tablero de comando es un sistema de información cuya característica básica es organizar y presentar los datos a los directivos de una organización para el control de gestión y la toma de decisiones.
Palancas de control de SIMONS
- Las palancas de control, se definen como cualquier:
- • Rutina o procedimiento basado en información formal
- • Mecánica usada por la administración
- • Forma de mantener o alterar patrones en el comportamiento organizacional
- Plasmó cuatro pilares claves que deben ser analizados y comprendidos para la implementación exitosa de una estrategia:
- 1) Sistemas de creencias: Principalmente, comunican la visión de la dirección a partir de definir los valores básicos de la organización, su propósito, su dirección, el modo de creación de valor y el nivel pretendido de desempeño
- 2) Sistemas de límites: consiste en la definición de la Alta Dirección de lo que no se debe hacer estimulando la creatividad y la búsqueda dentro de límites claramente definidos.
- 3) Sistemas de control interactivo: Promueven el involucramiento personal y periódico de la dirección en los planes y acciones de los subordinados.
- 4) Sistemas de diagnóstico de control: Se trata de los sistemas formales de retroalimentación que monitorean resultados reales, comparan con resultados esperados, y corrigen desviaciones.
- 3) Sistemas de control interactivo: Promueven el involucramiento personal y periódico de la dirección en los planes y acciones de los subordinados.
- 2) Sistemas de límites: consiste en la definición de la Alta Dirección de lo que no se debe hacer estimulando la creatividad y la búsqueda dentro de límites claramente definidos.
- 1) Sistemas de creencias: Principalmente, comunican la visión de la dirección a partir de definir los valores básicos de la organización, su propósito, su dirección, el modo de creación de valor y el nivel pretendido de desempeño
- Plasmó cuatro pilares claves que deben ser analizados y comprendidos para la implementación exitosa de una estrategia:
- • Forma de mantener o alterar patrones en el comportamiento organizacional
- • Mecánica usada por la administración
- • Rutina o procedimiento basado en información formal
- Las palancas de control, se definen como cualquier:
Gráfico de Gantt
- Es una herramienta útil para planificar proyectos. Al proporcionarte una vista general de las tareas programadas, todas las partes implicadas sabrán qué tareas tienen que completarse y en qué fecha.
- Componentes de un diagrama de Gantt
- Fechas: las fechas de inicio y finalización permiten que los gestores de proyecto tengan una visión de cuándo empezará y terminará la totalidad del proyecto.
- Tareas: los proyectos consisten en una serie de subtareas. Con un diagrama de Gantt, podrás hacer un seguimiento de estas subtareas para que ninguna sufra retrasos o se quede olvidada.
- Plazos de tiempo previstos: el diagrama muestra cuándo debe llevarse a cabo cada tarea.
- Tareas interdependientes: algunas tareas se pueden llevar a cabo en cualquier momento, mientras que otras se deben completar antes o después de que empiece o termine otra tarea.
- Progreso: el diagrama te muestra exactamente cómo se está desarrollando tu proyecto ya que te ofrece una representación de las tareas que ya se han completado.
- ¿Cómo crear un diagrama de Gantt?
- Haz una lista de todas las tareas
- Apunta todas las tareas que tienen que completarse para terminar el proyecto con éxito. También debes incluir los plazos de entrega y los miembros del equipo responsables.
- Haz una lista de todas las tareas interdependientes
- A menudo, tienes que terminar una tarea para poder iniciar la siguiente en la lista. Planifica cómo se relacionan las distintas tareas en tu proyecto.
- Crea una línea temporal del proyecto
- ¿Cuántos días o, incluso, cuántas horas necesita este proyecto? Ten en cuenta que todos los proyectos suelen sufrir retrasos
- Asigna tareas a los miembros del equipo
- En este caso, también será de gran utilidad contar con los registros históricos de los resultados individuales.
- Haz una lista de todas las tareas
- Ventajas de un diagrama de Gantt
- • Claridad
- • Una vista general simplificada
- • Datos sobre el rendimiento
- • Una mejor gestión del tiempo
- • Flexibilidad
- • Una mejor gestión del tiempo
- • Datos sobre el rendimiento
- • Una vista general simplificada
- • Claridad
- Desventajas de los diagramas de Gantt
- • Complejidad
- • Linealidad cronológica
- • Trabajo arduo
- • Linealidad cronológica
- • Complejidad
- ¿Cómo crear un diagrama de Gantt?
- Progreso: el diagrama te muestra exactamente cómo se está desarrollando tu proyecto ya que te ofrece una representación de las tareas que ya se han completado.
- Tareas interdependientes: algunas tareas se pueden llevar a cabo en cualquier momento, mientras que otras se deben completar antes o después de que empiece o termine otra tarea.
- Plazos de tiempo previstos: el diagrama muestra cuándo debe llevarse a cabo cada tarea.
- Tareas: los proyectos consisten en una serie de subtareas. Con un diagrama de Gantt, podrás hacer un seguimiento de estas subtareas para que ninguna sufra retrasos o se quede olvidada.
- Fechas: las fechas de inicio y finalización permiten que los gestores de proyecto tengan una visión de cuándo empezará y terminará la totalidad del proyecto.
- Componentes de un diagrama de Gantt
- Es una herramienta útil para planificar proyectos. Al proporcionarte una vista general de las tareas programadas, todas las partes implicadas sabrán qué tareas tienen que completarse y en qué fecha.
ERP
- Es un conjunto de aplicaciones de software integradas, que nos permiten automatizar la mayoría de las prácticas de negocio relacionadas con los aspectos operativos o productivos de nuestra empresa
- Sirve para optimizar las estrategias empresariales que se vayan a desarrollar. Se puede controlar perfectamente todo lo que entra o sale de un negocio
- Pasos para implementar un ERP
- 1. Planificación: En esta etapa se determinarán los recursos del proyecto, tanto técnicos como humanos. Además, se definirán todas las actividades de las que consta el proyecto con sus respectivas fechas de inicio y fin.
- 2. Consultoría y entendimiento de negocio En este punto los consultores de negocio realizan un análisis de las funcionalidades que necesita tu empresa y, que, por lo tanto, deberán ser implantadas en el ERP.
- 3. Configuración y parametrización Se realiza la instalación del hardware y software en base al diseño de la solución creada en la etapa anterior. Además, esta fase deberá ser la indicada para llevar a cabo pruebas de lo configurado
- 4. Migración de datos Este punto es uno de los más importantes en este proceso. La calidad de los datos a migrar y las distintas codificaciones del sistema anterior exigen un esfuerzo para poder identificar correctamente el origen de cada dato
- 5. Formación del personal Todo trabajador que vaya a hacer uso del ERP debe recibir una formación específica.
- 6. Puesta en marcha Esta etapa es el último paso a realizar para implantar un ERP. Durante esta etapa, se realiza la puesta en marcha del ERP y el soporte a los usuarios.
- 7. Control y seguimiento del proyecto El objetivo de esta etapa es llevar un control del proyecto con respecto al cumplimiento de planificación
- Ventajas de implementar un ERP
- • Integración en una sola plataforma o aplicación
- • Automatización de procesos en la empresa
- • Información de la empresa en tiempo real
- • La plataforma se ajusta a la empresa
- • Información de la empresa en tiempo real
- • Automatización de procesos en la empresa
- • Integración en una sola plataforma o aplicación
- Desventajas de implementar un ERP
- • Coste inicial
- • Preparación de los trabajadores
- • Tiempo de adaptación
- • Preparación de los trabajadores
- • Coste inicial
- Ventajas de implementar un ERP
- 7. Control y seguimiento del proyecto El objetivo de esta etapa es llevar un control del proyecto con respecto al cumplimiento de planificación
- 6. Puesta en marcha Esta etapa es el último paso a realizar para implantar un ERP. Durante esta etapa, se realiza la puesta en marcha del ERP y el soporte a los usuarios.
- 5. Formación del personal Todo trabajador que vaya a hacer uso del ERP debe recibir una formación específica.
- 4. Migración de datos Este punto es uno de los más importantes en este proceso. La calidad de los datos a migrar y las distintas codificaciones del sistema anterior exigen un esfuerzo para poder identificar correctamente el origen de cada dato
- 3. Configuración y parametrización Se realiza la instalación del hardware y software en base al diseño de la solución creada en la etapa anterior. Además, esta fase deberá ser la indicada para llevar a cabo pruebas de lo configurado
- 2. Consultoría y entendimiento de negocio En este punto los consultores de negocio realizan un análisis de las funcionalidades que necesita tu empresa y, que, por lo tanto, deberán ser implantadas en el ERP.
- 1. Planificación: En esta etapa se determinarán los recursos del proyecto, tanto técnicos como humanos. Además, se definirán todas las actividades de las que consta el proyecto con sus respectivas fechas de inicio y fin.
- Pasos para implementar un ERP
- Sirve para optimizar las estrategias empresariales que se vayan a desarrollar. Se puede controlar perfectamente todo lo que entra o sale de un negocio
- Es un conjunto de aplicaciones de software integradas, que nos permiten automatizar la mayoría de las prácticas de negocio relacionadas con los aspectos operativos o productivos de nuestra empresa
CANVAS
- Es una herramienta ideal para comprender un modelo de negocio de forma más directa y estructurada. Utilizarlo te ayudará a visualizar la información de tus clientes, las propuestas de valor que ofreces, a través de qué canales y cómo tu empresa gana dinero.
- Elementos del modelo Canvas
- 1. Segmentos de clientes: ¿Quiénes son tus clientes? ¿Qué piensan ellos? ¿Qué ven? ¿Qué sienten? ¿Qué hacen?
- 2. Propuesta de valor: ¿Qué tan convincente es tu propuesta de valor? ¿Por qué tus clientes consumen tu producto? ¿Por qué compran?
- 3. Canales: ¿Cómo se promueven, venden y entregan tus productos o servicios? ¿Por qué? ¿Están funcionando?
- 4. Relaciones con clientes: ¿Cómo interactúas con el cliente a través de su proceso?
- 5. Fuente de ingresos: ¿Cómo genera ingresos tu propuesta de valor?
- 6. Actividades clave: ¿Qué estrategias únicas tiene tu negocio para entregar su propuesta al cliente?
- 7. Recursos clave: ¿Qué activos estratégicos únicos tiene tu negocio para competir?
- 8. Asociaciones clave: ¿Qué actividades puede dejar de realizar tu compañía para enfocarse en sus acciones clave?
- 9. Estructura de costes: ¿Cuáles son los principales generadores de costes de la empresa? ¿Cómo se vinculan a los ingresos?
- Cómo hacer un modelo de negocio con el método Canvas
- 1. Aprende de tu competencia: Elige algunos competidores y mapea sus modelos de negocio. Con esta información tendrás una visión profunda de lo que los clientes quieren y de lo que están dispuestos a pagar.
- 2. Haz una lista de verificación Para ello necesitarás hacer lo siguiente: Reúne a un equipo de 3 a 5 miembros de tu empresa, que cuenten con roles estratégicos, gran experiencia o capacidad de análisis. Imprime tu Canvas y utiliza un espacio para exponerlo. Cuanto más amplio sea, mejor.
- 3. Mapea y vincula los datos Comienza por mapear tu negocio a gran escala: ten en cuenta solo los aspectos vitales de tu modelo de negocio.
- 4. Identifica tu estado actual No mezcles ideas para el futuro con lo que está sucediendo en el momento, y no combines distintos departamentos.
- 5. Revisa Da un repaso y asegúrate de que cada segmento de clientes esté vinculado a una propuesta de valor y una fuente de ingresos.
- 6. Clasifica Clasifica el rendimiento de tu modelo de negocio.
- 5. Revisa Da un repaso y asegúrate de que cada segmento de clientes esté vinculado a una propuesta de valor y una fuente de ingresos.
- 4. Identifica tu estado actual No mezcles ideas para el futuro con lo que está sucediendo en el momento, y no combines distintos departamentos.
- 3. Mapea y vincula los datos Comienza por mapear tu negocio a gran escala: ten en cuenta solo los aspectos vitales de tu modelo de negocio.
- 2. Haz una lista de verificación Para ello necesitarás hacer lo siguiente: Reúne a un equipo de 3 a 5 miembros de tu empresa, que cuenten con roles estratégicos, gran experiencia o capacidad de análisis. Imprime tu Canvas y utiliza un espacio para exponerlo. Cuanto más amplio sea, mejor.
- 1. Aprende de tu competencia: Elige algunos competidores y mapea sus modelos de negocio. Con esta información tendrás una visión profunda de lo que los clientes quieren y de lo que están dispuestos a pagar.
- Cómo hacer un modelo de negocio con el método Canvas
- 9. Estructura de costes: ¿Cuáles son los principales generadores de costes de la empresa? ¿Cómo se vinculan a los ingresos?
- 8. Asociaciones clave: ¿Qué actividades puede dejar de realizar tu compañía para enfocarse en sus acciones clave?
- 7. Recursos clave: ¿Qué activos estratégicos únicos tiene tu negocio para competir?
- 6. Actividades clave: ¿Qué estrategias únicas tiene tu negocio para entregar su propuesta al cliente?
- 5. Fuente de ingresos: ¿Cómo genera ingresos tu propuesta de valor?
- 4. Relaciones con clientes: ¿Cómo interactúas con el cliente a través de su proceso?
- 3. Canales: ¿Cómo se promueven, venden y entregan tus productos o servicios? ¿Por qué? ¿Están funcionando?
- 2. Propuesta de valor: ¿Qué tan convincente es tu propuesta de valor? ¿Por qué tus clientes consumen tu producto? ¿Por qué compran?
- 1. Segmentos de clientes: ¿Quiénes son tus clientes? ¿Qué piensan ellos? ¿Qué ven? ¿Qué sienten? ¿Qué hacen?
- Elementos del modelo Canvas
- Es una herramienta ideal para comprender un modelo de negocio de forma más directa y estructurada. Utilizarlo te ayudará a visualizar la información de tus clientes, las propuestas de valor que ofreces, a través de qué canales y cómo tu empresa gana dinero.
Reingeniería de procesos o BPR
- La reingeniería de procesos de negocios consiste en rediseñar completamente los procesos de negocios clave existentes para mejorar los resultados.
- Pasos de la reingeniería de procesos
- 1. Identifica el motivo del cambio: Es importante identificar el motivo y determinar si vale la pena invertir tiempo y esfuerzo en el proceso. ¿Cuál es el objetivo final? ¿Qué te gustaría que lograra tu empresa con este proceso de reingeniería?
- 2. Conforma el equipo de BPR: Tu equipo de BPR debe estar compuesto por personas que ya estén familiarizadas con el funcionamiento de la empresa y comprendan los pormenores de los procesos clave.
- 3. Define indicadores de rendimiento clave para analizar el desempeño: Este paso está estrechamente relacionado con el primero, donde determinaste el objetivo final de tu iniciativa de reingeniería de procesos de negocios. Identificar el objetivo te ayuda a elegir las métricas correctas para el éxito.
- 4. Diseña cómo serán los procesos: Explora tus procesos actuales y piensa qué se puede cambiar para lograr esos objetivos. Usa mapas de procesos para visualizar flujos de trabajo y procesos en un solo lugar.
- 5. Prueba el nuevo proceso poco a poco: El siguiente paso es probarlo a pequeña escala antes de implementarlo en toda la empresa. Esto es similar a la prueba de control de calidad de un producto, donde buscas satisfacer las necesidades de los clientes con un producto final.
- 6. Usa la gestión de cambios para implementar el nuevo rediseño de procesos de negocios Usa una estrategia de gestión de cambios para ayudar a aliviar cualquier fricción con el equipo sobre la implementación de nuevos procesos.
- Los principales beneficios, que aporta a una organización son el aumento de la productividad, el incremento de la satisfacción del cliente, la racionalización del gasto
- 6. Usa la gestión de cambios para implementar el nuevo rediseño de procesos de negocios Usa una estrategia de gestión de cambios para ayudar a aliviar cualquier fricción con el equipo sobre la implementación de nuevos procesos.
- 5. Prueba el nuevo proceso poco a poco: El siguiente paso es probarlo a pequeña escala antes de implementarlo en toda la empresa. Esto es similar a la prueba de control de calidad de un producto, donde buscas satisfacer las necesidades de los clientes con un producto final.
- 4. Diseña cómo serán los procesos: Explora tus procesos actuales y piensa qué se puede cambiar para lograr esos objetivos. Usa mapas de procesos para visualizar flujos de trabajo y procesos en un solo lugar.
- 3. Define indicadores de rendimiento clave para analizar el desempeño: Este paso está estrechamente relacionado con el primero, donde determinaste el objetivo final de tu iniciativa de reingeniería de procesos de negocios. Identificar el objetivo te ayuda a elegir las métricas correctas para el éxito.
- 2. Conforma el equipo de BPR: Tu equipo de BPR debe estar compuesto por personas que ya estén familiarizadas con el funcionamiento de la empresa y comprendan los pormenores de los procesos clave.
- 1. Identifica el motivo del cambio: Es importante identificar el motivo y determinar si vale la pena invertir tiempo y esfuerzo en el proceso. ¿Cuál es el objetivo final? ¿Qué te gustaría que lograra tu empresa con este proceso de reingeniería?
- Pasos de la reingeniería de procesos
- La reingeniería de procesos de negocios consiste en rediseñar completamente los procesos de negocios clave existentes para mejorar los resultados.
OKR - Objetivos y resultados clave
- Representan una metodología para definir objetivos que ayuda a los equipos a establecer metas claras que se puedan medir.
- El objetivo principal de esta metodología es dar seguimiento a las acciones planteadas para cumplir las metas establecidas.
- Cómo crear un OKR
- El objetivo; es la meta que deseas alcanzar, como aumentar la conciencia de marca, crear la huella de carbono más baja en tu sector, entre otros ejemplos
- El resultado clave; es la métrica por la cual medirás el progreso hacia tu objetivo, como atraer a un millón de visitantes web, asegurarse de que una cuarta parte del material de tu producto sea compostable, etc.
- Ventajas del OKR
- • Disminuye el riesgo de sufrir una crisis.
- • Facilita el trabajo en equipo.
- • Enfocarse en lo que realmente importa.
- • Cumplir con los objetivos.
- • Incrementar la rentabilidad y productividad de la empresa.
- • Mejora la relación laboral entre los compañeros y los directivos.
- • Mantiene la dirección de la empresa para el cumplimiento de los objetivos.
- • Optimiza el tiempo.
- • Mantiene la dirección de la empresa para el cumplimiento de los objetivos.
- • Mejora la relación laboral entre los compañeros y los directivos.
- • Incrementar la rentabilidad y productividad de la empresa.
- • Cumplir con los objetivos.
- • Enfocarse en lo que realmente importa.
- • Facilita el trabajo en equipo.
- • Disminuye el riesgo de sufrir una crisis.
- Ventajas del OKR
- El resultado clave; es la métrica por la cual medirás el progreso hacia tu objetivo, como atraer a un millón de visitantes web, asegurarse de que una cuarta parte del material de tu producto sea compostable, etc.
- El objetivo; es la meta que deseas alcanzar, como aumentar la conciencia de marca, crear la huella de carbono más baja en tu sector, entre otros ejemplos
- Cómo crear un OKR
- El objetivo principal de esta metodología es dar seguimiento a las acciones planteadas para cumplir las metas establecidas.
- Representan una metodología para definir objetivos que ayuda a los equipos a establecer metas claras que se puedan medir.
Alineación total
- Es una metodología efectiva de liderazgo para unificar las acciones de todos los colaboradores de la organización en busca de una visión compartida y una estrategia acordada, por lo que es una herramienta que se puede convertir en su mejor aliado.
- ¿Cuál es el proceso?
- Definición de la visión y la estrategia. Esta permite alcanzar una unidad de visión y un marco de referencia que guiará a los colaboradores de su organización.
- Etapa de creación del mapa de alineación, en el cual se identifican los factores que permiten saber si se está logrando la visión y las iniciativas que permitirán alcanzar la estrategia definida.
- Cuadros de desempeño individuales. Se ha detectado que es difícil encontrar un responsable de procesos, proyectos e iniciativas, unos indicadores adecuados permiten aclarar esa responsabilidad.
- Seguimiento a la alineación. Para ello, la metodología brinda una herramienta que permite contar con una base de datos con todos los indicadores claves.
- Implementación de un modelo de gestión, el cual permite alinear las otras áreas de alineación: aptitudes, comportamientos y compensación.
- Beneficios
- • Su gente empezará a enfocarse en las medidas correctas
- • Su gestión mejorará ya que mejores prácticas estarán disponibles a todos los gerentes.
- • Sus colaboradores trabajarán realmente en equipo.
- • Tendrá un tablero que provee información clave y retroalimentación para la autogestión.
- • Sus colaboradores trabajarán realmente en equipo.
- • Su gestión mejorará ya que mejores prácticas estarán disponibles a todos los gerentes.
- • Su gente empezará a enfocarse en las medidas correctas
- Beneficios
- Implementación de un modelo de gestión, el cual permite alinear las otras áreas de alineación: aptitudes, comportamientos y compensación.
- Seguimiento a la alineación. Para ello, la metodología brinda una herramienta que permite contar con una base de datos con todos los indicadores claves.
- Cuadros de desempeño individuales. Se ha detectado que es difícil encontrar un responsable de procesos, proyectos e iniciativas, unos indicadores adecuados permiten aclarar esa responsabilidad.
- Etapa de creación del mapa de alineación, en el cual se identifican los factores que permiten saber si se está logrando la visión y las iniciativas que permitirán alcanzar la estrategia definida.
- Definición de la visión y la estrategia. Esta permite alcanzar una unidad de visión y un marco de referencia que guiará a los colaboradores de su organización.
- ¿Cuál es el proceso?
- Es una metodología efectiva de liderazgo para unificar las acciones de todos los colaboradores de la organización en busca de una visión compartida y una estrategia acordada, por lo que es una herramienta que se puede convertir en su mejor aliado.
Indicadores de gestión
- Es aquel dato que refleja cuáles fueron las consecuencias de acciones tomadas en el pasado en el marco de una organización. La idea es que estos indicadores sienten las bases para acciones a tomar en el presente y en el futuro.
- Lo que permite un indicador de gestión es determinar si un proyecto o una organización están siendo exitosos o si están cumpliendo con los objetivos.
- ¿Por qué medir y para qué?
- Si no se mide lo que se hace, no se puede controlar y si no se puede controlar, no se puede dirigir y si no se puede dirigir no se puede mejorar.
- Atributos de los indicadores y tipos de indicadores
- Medible: El medidor o indicador debe ser medible. Esto significa que la característica descrita debe ser cuantificable en términos ya sea del grado o frecuencia de la cantidad.
- Entendible: El medidor o indicador debe ser reconocido fácilmente por todos aquellos que lo usan.
- Controlable: El indicador debe ser controlable dentro de la estructura de la organización.
- Beneficios de los indicadores de gestión
- • Comunicar las metas.
- • Identificar problemas y oportunidades.
- • Diagnosticar problemas.
- • Definir responsabilidades.
- • Mejorar el control de la empresa.
- • Medir comportamientos.
- • Integrar la compensación con la actuación.
- • Medir comportamientos.
- • Mejorar el control de la empresa.
- • Definir responsabilidades.
- • Diagnosticar problemas.
- • Identificar problemas y oportunidades.
- • Comunicar las metas.
- Beneficios de los indicadores de gestión
- Controlable: El indicador debe ser controlable dentro de la estructura de la organización.
- Entendible: El medidor o indicador debe ser reconocido fácilmente por todos aquellos que lo usan.
- Medible: El medidor o indicador debe ser medible. Esto significa que la característica descrita debe ser cuantificable en términos ya sea del grado o frecuencia de la cantidad.
- Atributos de los indicadores y tipos de indicadores
- Si no se mide lo que se hace, no se puede controlar y si no se puede controlar, no se puede dirigir y si no se puede dirigir no se puede mejorar.
- ¿Por qué medir y para qué?
- Lo que permite un indicador de gestión es determinar si un proyecto o una organización están siendo exitosos o si están cumpliendo con los objetivos.
- Es aquel dato que refleja cuáles fueron las consecuencias de acciones tomadas en el pasado en el marco de una organización. La idea es que estos indicadores sienten las bases para acciones a tomar en el presente y en el futuro.
Diagramas
- Se utilizan para controlar el desarrollo de los procesos de producción e identificar posibles inestabilidades y circunstancias anómalas.
- ¿Cómo realizarlo?
- 1) Elegir la característica a estudio. Debe medir la variable que queremos controlar: la longitud de una pieza, la temperatura de una máquina, etc.
- 2) Tomar los datos. Deberemos recoger los valores durante un periodo de tiempo suficiente que nos permita obtener una visión representativa del desarrollo del proceso.
- 3) Introducir os datos en la hoja de cálculo, y calcular la cuál es la línea central (valor medio de los datos) y los límites superior e inferior.
- 4) Representar los datos en la gráfica, y estudiar si el funcionamiento es el correcto. Si no fuera por estar el proceso descentrado (la media de los datos no es la medida que nos pide las especificaciones) habría que recalibrar las máquinas.
- 5) Volver a realizar el estudio cada cierto tiempo para comprobar que el funcionamiento sigue siendo el correcto.
- Ventajas
- • Resume varios aspectos de la calidad del producto
- • Son fáciles de entender
- • Resume varios aspectos de la calidad del producto
- Desventajas
- • Interpretación errónea por errores de los datos o cálculos utilizados
- • Si no se definen bien la información necesaria acarreará errores
- • Interpretación errónea por errores de los datos o cálculos utilizados
- Ventajas
- 5) Volver a realizar el estudio cada cierto tiempo para comprobar que el funcionamiento sigue siendo el correcto.
- 4) Representar los datos en la gráfica, y estudiar si el funcionamiento es el correcto. Si no fuera por estar el proceso descentrado (la media de los datos no es la medida que nos pide las especificaciones) habría que recalibrar las máquinas.
- 3) Introducir os datos en la hoja de cálculo, y calcular la cuál es la línea central (valor medio de los datos) y los límites superior e inferior.
- 2) Tomar los datos. Deberemos recoger los valores durante un periodo de tiempo suficiente que nos permita obtener una visión representativa del desarrollo del proceso.
- 1) Elegir la característica a estudio. Debe medir la variable que queremos controlar: la longitud de una pieza, la temperatura de una máquina, etc.
- ¿Cómo realizarlo?
- Se utilizan para controlar el desarrollo de los procesos de producción e identificar posibles inestabilidades y circunstancias anómalas.
Contabilidad
- La contabilidad es el proceso de registrar, analizar e interpretar de manera sistemática la información financiera de un negocio.
- Permite a las empresas monitorear y conocer en detalle su evolución comercial, así como todas las operaciones financieras que ocurren dentro de la organización.
- Características de la contabilidad
- • Se basa en información cuantificable
- • Parte de la objetividad
- • Funciona a través de protocolos
- • Adquiere sentido cuando su labor es continua
- • Provee información monetaria
- Cómo realizar la contabilidad de pymes
- 1. Abre una cuenta de banco vinculada a todas las sucursales de ventas.
- 2. Categoriza los gastos por departamento.
- 3. Cumple con todos los impuestos: sobre la renta, salarios y otras retenciones.
- 4. Configura un programa de nómina.
- 5. Identifica el método más conveniente para realizar pagos con base en tus necesidades.
- 6. Entiende cuáles son las obligaciones fiscales que debes cumplir de acuerdo con el tipo de empresa que tienes.
- 7. Revisa y evalúa de forma periódica tus procesos.
- 8. Consulta con un profesional de la contabilidad o con un contador público certificado.
- Ventajas de la Contabilidad
- • Fácil aplicación
- • Ahorrar tiempo y dinero
- • Brinda asistencia con respecto a los impuestos
- • Colabora con la gerencia en la toma de decisiones y mejora su gestión
- • Brinda asistencia con respecto a los impuestos
- • Ahorrar tiempo y dinero
- • Fácil aplicación
- Desventajas de la Contabilidad
- • Dependencia entre departamentos
- • Información que son datos pasados
- • Conocimiento previo y capacitación.
- • Herramientas necesarias
- • Conocimiento previo y capacitación.
- • Información que son datos pasados
- • Dependencia entre departamentos
- Ventajas de la Contabilidad
- 8. Consulta con un profesional de la contabilidad o con un contador público certificado.
- 7. Revisa y evalúa de forma periódica tus procesos.
- 6. Entiende cuáles son las obligaciones fiscales que debes cumplir de acuerdo con el tipo de empresa que tienes.
- 5. Identifica el método más conveniente para realizar pagos con base en tus necesidades.
- 4. Configura un programa de nómina.
- 3. Cumple con todos los impuestos: sobre la renta, salarios y otras retenciones.
- 2. Categoriza los gastos por departamento.
- 1. Abre una cuenta de banco vinculada a todas las sucursales de ventas.
- Cómo realizar la contabilidad de pymes
- • Provee información monetaria
- • Adquiere sentido cuando su labor es continua
- • Funciona a través de protocolos
- • Parte de la objetividad
- • Se basa en información cuantificable
- Características de la contabilidad
- Permite a las empresas monitorear y conocer en detalle su evolución comercial, así como todas las operaciones financieras que ocurren dentro de la organización.
- La contabilidad es el proceso de registrar, analizar e interpretar de manera sistemática la información financiera de un negocio.
Presupuestos
- Es una proyección expresada en términos cuantitativos de lo que se quiere lograr en la empresa a nivel operativo y financiero, en un plazo definido, que permite tomar decisiones y ejercer el control de los procesos a la luz de los objetivos y la estrategia empresarial.
- Características de un presupuesto
- • Es un plan que expresa lo que la administración tratará de realizar.
- • Se expresa en términos monetarios, es decir, unidades cuantificables y medibles.
- • Comprende y determina las operaciones de la organización en términos de ingresos a obtener, gastos e inversiones a efectuar.
- • De igual manera, planea los recursos necesarios para ejecutar sus planes de operación a través de una planeación financiera
- • Se desarrolla dentro de un período futuro determinado.
- Importancia del presupuesto
- • Ayudan a minimizar los riesgos en las operaciones de la empresa.
- • Sirven de mecanismo para la revisión permanente de las políticas y estrategias de la empresa y direccionarlas hacia las metas establecidas
- • A través de los presupuestos se mantiene el plan de operaciones de la empresa en unos límites razonables.
- • Cuantifican en términos financieros los diversos componentes de su plan total de acción.
- • Sirven para establecer controles financieros en la empresa
- . • Estipulan el límite y alcance los desembolsos realizados por la empresa.
- • Determinan por centros de responsabilidad, los responsables de su aplicación.
- • Generan claridad en la compresión de las metas de la empresa.
- • Presentan por anticipado el monto de los gastos de las actividades que se efectuarán en la empresa.
- • Generan claridad en la compresión de las metas de la empresa.
- • Determinan por centros de responsabilidad, los responsables de su aplicación.
- . • Estipulan el límite y alcance los desembolsos realizados por la empresa.
- • Sirven para establecer controles financieros en la empresa
- • Cuantifican en términos financieros los diversos componentes de su plan total de acción.
- • A través de los presupuestos se mantiene el plan de operaciones de la empresa en unos límites razonables.
- • Sirven de mecanismo para la revisión permanente de las políticas y estrategias de la empresa y direccionarlas hacia las metas establecidas
- • Ayudan a minimizar los riesgos en las operaciones de la empresa.
- Importancia del presupuesto
- • Se desarrolla dentro de un período futuro determinado.
- • De igual manera, planea los recursos necesarios para ejecutar sus planes de operación a través de una planeación financiera
- • Comprende y determina las operaciones de la organización en términos de ingresos a obtener, gastos e inversiones a efectuar.
- • Se expresa en términos monetarios, es decir, unidades cuantificables y medibles.
- • Es un plan que expresa lo que la administración tratará de realizar.
- Características de un presupuesto
- Es una proyección expresada en términos cuantitativos de lo que se quiere lograr en la empresa a nivel operativo y financiero, en un plazo definido, que permite tomar decisiones y ejercer el control de los procesos a la luz de los objetivos y la estrategia empresarial.
Modelos matemáticos
- Un modelo matemático es una representación simplificada, a través de ecuaciones, funciones o fórmulas matemáticas, de un fenómeno o de la relación entre dos o más variables.
- Pueden ser utilizados para entender fenómenos naturales, sociales, físicos, etc. Dependiendo del objetivo buscado y del diseño del mismo modelo pueden servir para predecir el valor de las variables en el futuro, hacer hipótesis, etc.
- Elementos básicos de un modelo matemático
- Variables: Son los conceptos u objetos que se busca entender o analizar
- Parámetros: Se trata de valores conocidos o controlables del modelo.
- Restricciones: Son determinados límites que nos indican que los resultados del análisis son razonables.
- Relaciones entre las variables: El modelo establece una determinada relación entre las variables apoyándose en teorías económicas, físicas, químicas, etc.
- Representaciones simplificadas: Entre las variables estudiadas a través de elementos de las matemáticas tales como: funciones, ecuaciones, fórmulas, etc.
- Propiedades deseadas de un modelo matemático
- Simplicidad: Uno de los objetivos principales de un modelo matemático es simplificar la realidad para poder entenderla mejor.
- Objetividad: Que no tenga sesgos ni teóricos ni de los prejuicios o ideas de sus diseñadores.
- Sensibilidad: Que sea capaz de reflejar los efectos de pequeñas variaciones.
- Estabilidad: Que el modelo matemático no se altere significativamente cuando hay cambios pequeños en las variables.
- Universalidad: Que sea aplicable a varios contextos y no sólo a un caso particular.
- Estabilidad: Que el modelo matemático no se altere significativamente cuando hay cambios pequeños en las variables.
- Sensibilidad: Que sea capaz de reflejar los efectos de pequeñas variaciones.
- Objetividad: Que no tenga sesgos ni teóricos ni de los prejuicios o ideas de sus diseñadores.
- Simplicidad: Uno de los objetivos principales de un modelo matemático es simplificar la realidad para poder entenderla mejor.
- Propiedades deseadas de un modelo matemático
- Representaciones simplificadas: Entre las variables estudiadas a través de elementos de las matemáticas tales como: funciones, ecuaciones, fórmulas, etc.
- Relaciones entre las variables: El modelo establece una determinada relación entre las variables apoyándose en teorías económicas, físicas, químicas, etc.
- Restricciones: Son determinados límites que nos indican que los resultados del análisis son razonables.
- Parámetros: Se trata de valores conocidos o controlables del modelo.
- Variables: Son los conceptos u objetos que se busca entender o analizar
- Elementos básicos de un modelo matemático
- Pueden ser utilizados para entender fenómenos naturales, sociales, físicos, etc. Dependiendo del objetivo buscado y del diseño del mismo modelo pueden servir para predecir el valor de las variables en el futuro, hacer hipótesis, etc.
- Un modelo matemático es una representación simplificada, a través de ecuaciones, funciones o fórmulas matemáticas, de un fenómeno o de la relación entre dos o más variables.
Bibliografía
- https://www.gerencie.com/auditoria-externa.html https://miracomosehace.com/pasos-etapas-realizar-auditoria-interna-externa-efectiva/ http://conceptosdeauditoriaitc2013.blogspot.com/2013/09/ventajas-y-desventajas-de-la-auditoria.html https://www.sydle.com/es/blog/balanced-scorecard-629a519600627f09d729acf4 https://frrq.cvg.utn.edu.ar/pluginfile.php/17351/mod_resource/content/0/aptabcomando.pdf https://manuelgross.blogspot.com/2019/07/control-de-gestion-las-palancas-de.html https://www.teamleader.es/blog/diagrama-de-gantt https://www.interempresas.net/TIC/Articulos/369729-Como-implementar-un-ERP-en-tu-empresa-cual-es-el-procedimiento.html https://www.apd.es/ventajas-y-desventajas-sistema-erp/ https://blog.hubspot.es/sales/modelo-canvas https://www.apd.es/ventajas-y-desventajas-sistema-erp/ https://asana.com/es/resources/business-process-reengineering-bpr https://www.transformapartnering.com/reingenieria-procesos/ https://asana.com/es/resources/okr-meaning https://www.grid.cl/blog/la
Information
- Description
- Mind Map on HERRAMIENTAS Y MÉTODOS DE CONTROL, created by YISELA HERRAN GOMEZ on 12/02/2022.
- Created by
- YISELA HERRAN GOMEZ
- Views
- 7
- Rating
More on Auditoría interna y externa