
Mind map
CRISE 2008
Map content
CRISE 2008
características gerias da crise
- 1ª corrida bancária em grande escala ocorrida desde 1930
- Em 2008 que a crise se manifestou de maneira realmente intensa
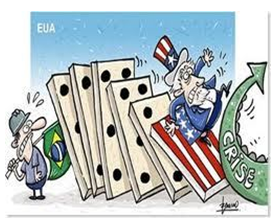
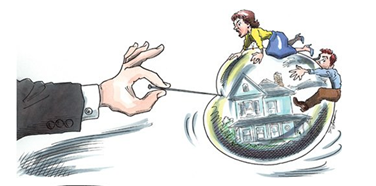
- Estouro de uma grande bolha imobiliária
- hipoteca
- Esta é uma modalidade de crédito na qual as pessoas obtêm um empréstimo bancário e colocam o imóvel como garantia de que o empréstimo será pago (se não pagarem o empréstimo, o banco toma o imóvel da pessoa). Além disso, a pessoa pode hipotecar o mesmo imóvel diversas vezes, ou seja, contrair vários empréstimos, mas com o mesmo imóvel como garantia de todos eles.
- hipoteca
- Estouro de uma grande bolha imobiliária
- Em 2008 que a crise se manifestou de maneira realmente intensa
- 1ª corrida bancária em grande escala ocorrida desde 1930
CONTEXTO
- 1990
- a economia norte-americana estava crescendo a níveis razoáveis e com a inflação controlada. Isso foi possível por causa dos avanços tecnológicos e os ganhos de produtividade.
- taxa de juros
- Nesse cenário, as taxas de juros ficaram baixas por um grande período, o que permitiu que as pessoas com baixa renda e risco de crédito se endividassem para comprar imóveis, contribuindo com a bolha do mercado imobiliário. Sendo assim, naquela época era comum uma família ter mais de uma hipotecada da mesma casa.
- expansão do crédito
- Preços de imóveis nos Estados Unidos.
- Durante a década de 1970, os preços praticamente duplicaram, mas isso foi efeito da alta inflação monetária ocorrida naquela década (que ficou conhecida como a década perdida dos EUA) década de 1980 houve um mini-bolha, a qual estourou no início da década de 1990 A partir de 1993, início do governo Clinton, os preços voltaram a subir continuamente. E aceleraram vertiginosamente a partir de 2001 até entrarem em colapso em 2008
- Ascensão de preços a partir de 1993. E súbita aceleração a partir de 2003.
- 2000
- Todo o processo começou a ser desencadeado no final do ano 2000, quando houve o estouro da bolha das empresas de tecnologia. Temendo uma iminente recessão, o Fed aumentou suas injeções de dinheiro no sistema bancário para gerar uma redução nos juros. Estas injeções de dinheiro foram intensificadas logo após os ataques terroristas de 11 de setembro de 2001. Durante este período, a taxa básica de juros da economia americana caiu de 6,5% para 1%. E assim ficou até meados de 2004.
- 2004
- A partir de meados de 2004, com a economia americana já recuperada da recessão de 2001, o Fed começou a reduzir o ritmo de injeções de dinheiro no sistema bancário. Consequentemente, os juros começaram a subir.
- 2000
- Preços de imóveis nos Estados Unidos.
- CAUSAS
- Visão - escola Austríaca
- Políticas governamentais voltadas exclusivamente para o setor imobiliário, iniciadas na década de 70 intensificadas nos anos 90.
- Fannie Mae e Freddie Mac -> "empresas apadrinhadas pelo governo''.
- Elas são empresas que existem para garantir liquidez ao mercado de hipotecas. Elas não emprestam dinheiro para compradores de imóveis; elas apenas compram estes empréstimos dos bancos, ao comprarem as carteiras de empréstimos imobiliários dos bancos, permitiam que os bancos dessem continuidade aos seus empréstimos. explicação: um americano vai a um banco comercial qualquer e pede um empréstimo para comprar um imóvel. Ato contínuo, o banco cria dinheiro eletrônico e acrescenta estes dígitos eletrônicos na conta do tomador de empréstimo, que agora utilizará este dinheiro para comprar um imóvel. Por uma questão de regra contábil, sempre que um banco concede um empréstimo, ele está criando um ativo e um passivo: o ativo é o valor do empréstimo, o passivo é o dinheiro que ele deu ao tomador de empréstimo. Atenção, pois esta parte é crucial: se um banco concede um empréstimo, o valor do seu ativo aumenta. Quanto mais empréstimos ele concede, maior o valor do seu ativo (e, consequentemente, do seu passivo). Por uma questão de regulamentação bancária (tanto do Banco Central americano quanto do Banco da Basileia), há um limite para o crescimento destes ativos. Em termos técnicos, os ativos têm de manter uma proporção máxima em relação ao patrimônio líquido do banco. Portanto, um banco não pode sair concedendo empréstimos a rodo, pois ele rapidamente atingiria este limite determinado. E é exatamente nesse ponto que Fannie e Freddie entram em cena. A função destas empresas era comprar dos bancos comerciais exatamente estes empréstimos (títulos hipotecários) que eles concediam para compradores de imóveis. Ou seja: quando um banco comercial concedia um empréstimo imobiliário, ele colocava em seus ativos o valor total do empréstimo. Mas se ele vendesse esse ativo (título hipotecário) para uma terceira parte, este ativo sairia de seus livros contábeis, ele receberia de volta a quantia que emprestou (na verdade, receberia um valor mais alto) e, em seguida, estaria livre para voltar a fazer novos empréstimos sem ultrapassar aquele limite entre ativos e patrimônio líquido estabelecido pelo Banco Central e por Basiléia. -> Esta garantia implícita de proteção conseguiu atrair um contínuo financiamento de investidores — que investiam dinheiro nestas empresas e compravam seus títulos lastreados em hipotecas —, pois estes investidores sabiam que, caso houvesse calotes nas hipotecas, Fannie e Freddie cobririam tudo. E caso a coisa degringolasse e Fannie e Freddie quebrassem, ambas seriam socorridas pelo governo americano. -> em setembro de 2008, quando o governo americano efetivamente nacionalizou ambas as empresas, elas detinham metade das hipotecas do país e praticamente 75% das hipotecas recém-concedidas.
- CRA e ações afirmativas -> lei conhecida Community Reinvestment Act.
- Trata-se de uma lei criada ainda no governo de Jimmy Carter, no final da década de 1970, e que foi plenamente revigorada no governo Clinton. Esta lei deixou os bancos à mercê de processos por discriminação caso eles não emprestassem para minorias em um volume suficientemente alto, que satisfizesse as autoridades. explicação: E, a partir de 1995, o governo americano passou a pressionar os bancos para que fizessem empréstimos sem que pudessem verificar critérios minimamente prudentes, como histórico de crédito do tomador de empréstimo, seu histórico de poupança e a magnitude do pagamento da hipoteca em relação à sua renda. Os bancos não podiam nem sequer verificar a renda do mutuário. Adicionalmente, o Banco Central americano (Fed) havia dito aos bancos que a simples participação deste mutuário em programas de aconselhamento de crédito, muitos dos quais são financiados com fundos federais, poderia ser usada como "prova" da capacidade desse mutuário de baixa renda honrar seus pagamentos hipotecários.
- A partir da década de 2000 os preços dos imóveis realmente dispararam. Por quê?
- Incentivos à especulação
- O aumento na demanda por imóveis — estimulado pelo acesso artificialmente facilitado aos financiamentos — gerou um inevitável e contínuo aumento nos preços dos imóveis. Este aumento contínuo, por sua vez, produziu o "inesperado" efeito de atrair especuladores para o mercado imobiliário. Comprar um imóvel havia virado um investimento altamente rentável e de ganho certo. Um arranjo como este perdura enquanto os preços dos imóveis estiverem em ascensão. Se os preços começarem a cair, duas coisas ocorrerão: a revenda do imóvel passará a dar prejuízo e o valor da hipoteca será maior do que o valor do imóvel, o que impedirá qualquer tipo de renegociação com os bancos e deixará o mutuário com um patrimônio negativo
- Securitização
- Os ativos comprados por Fannie e Freddie eram vendidos para investidores de todo o mundo, em sua esmagadora maioria grandes conglomerados financeiros e grandes bancos de investimento. Como o presidente do Fed, Ben Bernanke, declarou em um discurso em 30 de março de 2007, intitulado: "The Community Reinvestment Act: Its Evolution and New Challenges" (publicado online pelo Fed), "A securitização de empréstimos baratos para a compra de imóveis se expandiu, bem como o mercado secundário para esses empréstimos, em parte como reflexo de uma lei de 1992 que requeria que empresas apadrinhadas pelo governo, como a Fannie Mae[2] e a Freddie Mac, dedicassem uma grande porcentagem de suas atividades para fazer justamente com que empréstimos para a compra de imóveis se tornassem mais acessíveis. (p.3)"
- Collaterized Debt Obligation (CDO)
- “empacotar” e vender os ativos, misturava ativos bons (mutuários com bom histórico de crédito) com ativos ruins (mutuários sem nenhum histórico de crédito) no mesmo pacote. Logo, quem comprava um pacote contendo ativos bons também acabava por tabela adquirindo ativos ruins.
- Agências de classificação de risco Moody's, Fitch e Standard & Poor's.
- Seduzia os bancos a comprar ativos empacotados contaminados por ativos ruins. explicação: O que realmente se sabe é que estas três agências de classificação de risco são um cartel estritamente regulado pela SEC (a CVM americana). É a SEC quem permite a existência destas três agências, e é ela quem regulamenta e decide quem pode e quem não pode entrar neste mercado. Na prática, isso significa que não pode surgir concorrência externa, pois o governo não deixa. Quem vai ter cacife para bancar uma agência de classificação de risco que seja genuinamente independente neste cenário altamente regulamentado? Há um longo e extenuante processo burocrático-regulatório, de modo que é impossível surgir uma agência para confrontar as classificações destas três grandes. Portanto, é perfeitamente plausível imaginar que estas três agências não iriam querer criar turbulência política e se indispor com o governo americano rebaixando a classificação dos títulos hipotecários. Isso poderia colocar em risco seu privilegiado cartel (totalmente protegido pelo governo americano) e, consequentemente, afetar seus portentosos lucros.
- O grande culpado -> Banco Central.
- explicação: Sem uma entidade alimentando todo este sistema com dinheiro criado do nada, não teria sido possível que (1) os empréstimos bancários para a aquisição de imóveis aumentassem continuamente por 15 anos; (2) que os preços dos imóveis disparassem, alimentando todos os tipos de atividades especulativas; (3) que Fannie Mae e Freddie Mac fossem capazes de atrair um volume cada vez maior de dinheiro de investidores por contarem com a proteção implícita do governo; (4) que o decreto CRA fosse bem-sucedido em obrigar os bancos a continuamente fazer empréstimos para pessoas com histórico de crédito duvidoso. Todo este novo dinheiro criado pelo Banco Central americano (Fed) e multiplicado pelo sistema bancário por meio do processo de reservas fracionárias foi majoritariamente canalizado para o setor imobiliário. E, para intensificar ainda mais as distorções, os critérios excessivamente frouxos para a concessão de empréstimos — critérios estes gera
- É possível crer que foi um mercado livre e desregulamentado que provocou a crise imobiliária?
- ESTOPIM
- O aumento nos calotes fez com que todos os bancos de investimento que haviam comprados títulos lastreados em hipotecas repentinamente não mais auferissem essa receita. O valor destes ativos caiu para zero. Uma redução nos ativos sem uma concomitante redução nos passivos fez com que vários destes bancos sofressem uma brutal redução em seu capital (patrimônio líquido). Com o capital afetado, os bancos simplesmente pararam de conceder novos empréstimos, inclusive entre eles próprios no mercado interbancário. Isso gerou o famoso problema do congelamento do mercado de crédito. Este aumento dos juros não só esfriou a demanda por imóveis como também elevou o número de calotes nas hipotecas. Uma redução na demanda por imóveis em conjunto com um acentuado aumento na oferta de imóveis gerou o inevitável: no final de 2006, os preços começaram a cair. A queda nos preços — na realidade, a percepção de que os preços não mais iriam aumentar — arrefeceu toda a atividade especulativa. Pessoas que haviam comprado imóveis para especular viram que a festa havia acabado. O que elas fizeram? Simplesmente pararam de pagar suas hipotecas. Deram o calote. Por quê? Porque elas haviam pegado empréstimos extremamente generosos, que não exigiam absolutamente nenhum pagamento de entrada. Elas simplesmente abandonaram seus imóveis. Não perderam nada. Já outras pessoas pararam de pagar suas hipotecas simplesmente porque o aumento dos juros havia tornado impossível continuar honrando suas prestações. Elas se tornaram inadimplentes. A combinação destes dois fatores fez com que os calotes totais nos empréstimos imobiliários disparassem. Começou timidamente em 2006. Disparou em 2007. Foi para a estratosfera em 2008.
- A mudança radical do FED
- Após todas estas intervenções, o Fed assumiu uma postura totalmente inaudita em toda a sua história: ele simplesmente passou a comprar todos os títulos hipotecários em posse dos bancos. Ou seja, ele passou a imprimir dinheiro e dar aos bancos em troca dos títulos hipotecários em posse destes bancos. Isso limpou o balancete dos bancos e fez com que a base monetária explodisse. No entanto, e felizmente, todo este aumento da base monetária não se converteu em expansão do crédito. Ou seja, os bancos não jogaram todo este dinheiro na economia. A oferta monetária continuou crescendo no mesmo ritmo de antes da crise. A quase totalidade do aumento da base monetária transformou-se em "reservas em excesso". "Reservas em excesso" são as reservas que os bancos mantêm voluntariamente depositadas junto ao Fed, além do volume determinado pelo compulsório. E por que os bancos fizeram isso? Por que eles preferiram manter o dinheiro no Fed a emprestá-lo? Porque o Fed passou a pagar juros sobre toda e qualquer quantidade de dinheiro que os bancos voluntariamente deixarem parada neste mercado. Ou seja, na prática, o Fed passou a pagar para os bancos não emprestarem esse dinheiro. Portanto, de um lado o Fed explodiu a base monetária; de outro, ele colocou uma rolha no mecanismo de transmissão, fazendo de tudo para impedir que essa explosão da base monetária se transformasse em uma explosão no M1 e no M2. Isso foi uma prática completamente inédita nos anais da política monetária. Nenhum Banco Central jamais havia feito isso na história do mundo. Nenhum manual ou livro-texto de macroeconomia jamais discutiu essa possibilidade.
- ESTOPIM
- Incentivos à especulação
- Fannie Mae e Freddie Mac -> "empresas apadrinhadas pelo governo''.
- Políticas governamentais voltadas exclusivamente para o setor imobiliário, iniciadas na década de 70 intensificadas nos anos 90.
- visão ROBERT GORDON
- Economista Robert Gordon - edição de 7 de abril da revista The American Prospect
- 1. a ganância descontrolada ("falha de mercado") da parte dos concessores de empréstimos é a causa da crise do subprime;
- 2. esses mesmos emprestadores gananciosos ignoram rotineiramente bilhões de dólares em lucros potenciais nas comunidades de baixa renda pois são sistematicamente racistas, estúpidos, ou ambos - por isso, a necessidade do CRA; e
- 3. nenhuma agência governamental, principalmente o Fed, teve coisa alguma a ver tanto com a criação como com o estouro da bolha do mercado imobiliário e com a crise do subprime.
- 2. esses mesmos emprestadores gananciosos ignoram rotineiramente bilhões de dólares em lucros potenciais nas comunidades de baixa renda pois são sistematicamente racistas, estúpidos, ou ambos - por isso, a necessidade do CRA; e
- 1. a ganância descontrolada ("falha de mercado") da parte dos concessores de empréstimos é a causa da crise do subprime;
- Professor Stan Liebowitz
- Argumenta que o estouro da bolha imobiliária foi o resultado previsível de políticas temerárias, a saber: trinta anos de uma política governamental que pressionava os bancos a fazer dezenas de bilhões de dólares em maus empréstimos para pessoas cujas classificações de crédito eram baixas (ou inexistentes).
- Visão Geral
- CONSEQUÊNCIAS
- Imediatas
- A causa imediata foi que os bancos não conheciam a extensão das perdas sofridas pelos outros bancos com relação aos títulos hipotecários e, a fim de evitar o risco de não serem reembolsados , os bancos pararam de emprestar uns aos outros. Como resultado, o mercado monetário interbancário – onde os bancos emprestam e tomam emprestados entre si recursos de curto prazo –, que é fundamental para o funcionamento de um sistema bancário moderno capitalista, secou.
- Resseção
- A recessão global que se estabeleceu com a crise dos subprimes, trouxe diversas consequências, tais como uma queda acentuada no comércio internacional, queda dos preços de produtos e o aumento do desemprego. A resposta dos governos e bancos centrais a essas previsões, foi realizar iniciativas de política fiscal e monetária visando estimular as economias e diminuir os riscos do sistema financeiro.
- EUA
- A renda coletiva das famílias norte-americanas teve uma queda de mais de 25% entre 2007 e 2008. O índice S&P 500, composto pelos ativos das 500 maiores empresas dos EUA listadas nas bolsas, caiu cerca de 45%. O desemprego subiu para 10,1%, maior percentual desde 1983.
- Europa
- Entre os países da zona do Euro, a crise de 2008 foi mais forte nos países chamados PIIGS (Portugal, Itália, Irlanda, Grécia e Espanha), cujo países – com exceção da Itália que possui uma maior industrialização – são em sua maioria dependentes do turismo. Em geral, a principal consequência adotada nesses países foram as políticas de austeridade.
- BR
- Com a crise do subprime, primeiramente houve a queda nas cotações das ações na bolsa de valores. Essa queda foi resultado do grande número de venda de ações dos especuladores estrangeiros que estavam desesperados para cobrir suas perdas em seus países de origem. A próxima consequência foi a alta do dólar justamente por causa dessas negociações dos investidores internacionais. Houve ainda os prejuízos amargados pelas empresas que especulavam derivados de câmbio e apostaram na direção errada. o Brasil não ficou exposto ao centro da crise, que foi a contaminação sistêmica do mercado financeiro internacional.
- Países emergentes
- Em geral, os países emergentes – dentre eles o Brasil – sentiram menos os efeitos da crise. Ainda, entretanto, houve de fato uma forte queda no índice BOVESPA – que mede o valor das ações negociadas na bolsa de valores do país – e um aumento no preço do dólar. Isso porque os investidores ao redor do mundo estavam resgatando as aplicações devido à quebra de confiança no mercado. Assim, as expectativas de crescimento econômico foram reduzidas e em consequência houve redução nas previsões para o PIB do país.
- Resumo: a diminuição do crédito no mercado, a alta do dólar, o aumento da inflação e a elevação do risco-país
- Imediatas
- Liberação de crédito sem grandes exigências;
- Queda na produtividade;
- Falta de liquidez;
- Aumento dos juros.
- Falta de liquidez;
- Queda na produtividade;
- CONSEQUÊNCIAS
- Economista Robert Gordon - edição de 7 de abril da revista The American Prospect
- Visão - escola Austríaca
- 1990
Images and files in the map
Information
- Description
- Mind Map on CRISE 2008, created by Isa Fossati on 19/04/2022.
- Created by
- Isa Fossati
- Views
- 4
- Rating