
Mind map
CONTABILIDADE GERAL
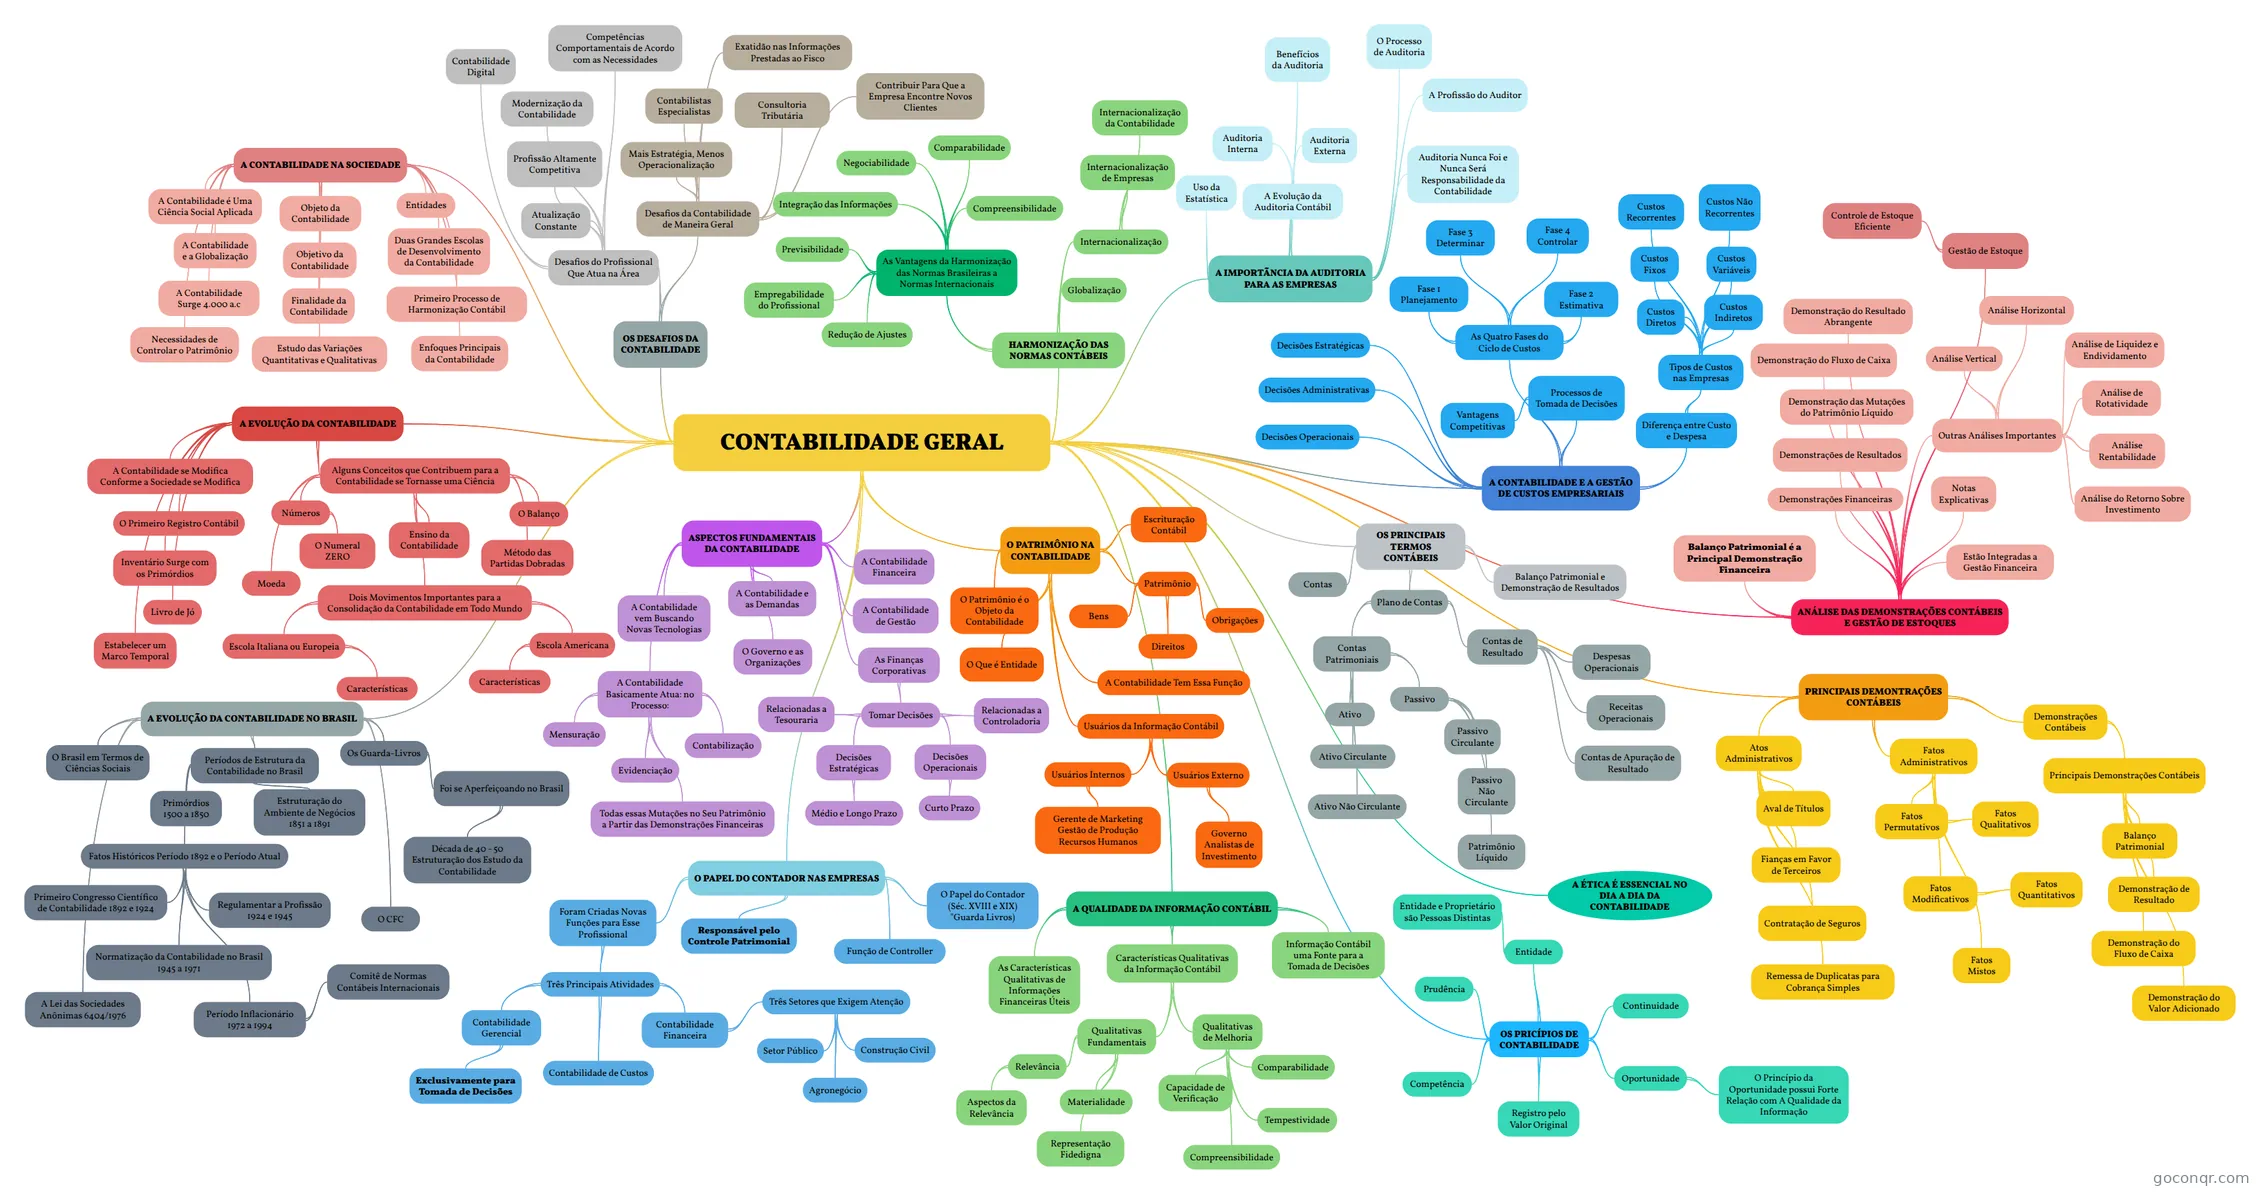
Mapa mental: contabilidade geral
Map content
CONTABILIDADE GERAL
A CONTABILIDADE NA SOCIEDADE
- A Contabilidade tem relação direta com a Sociedade. A Contabilidade auxilia as outras áreas no desenvolvimento e principalmente na geração de informações para a tomada de decisão e controle.
- A Contabilidade é Uma Ciência Social Aplicada
- Ela se modifica e se transforma de acordo com as necessidades das pessoas e organizações . Ela é uma ciência social aplicada, pois é a ação humana que gera e modifica o fenômeno patrimonial.
- A Contabilidade e a Globalização
- A globalização na contabilidade destaca três outros aspectos que estão em alta no setor contábil: profissionalização, segmentação e concorrência global.
- Objeto da Contabilidade
- Patrimônio da Entidade
- Objetivo da Contabilidade
- Controlar o Patrimônio
- Finalidade da Contabilidade
- Fornecer informações
- Estudo das Variações Quantitativas e Qualitativas
- Qualitativo dá nome as informações. Quantitativo dá valores A contabilidade utiliza os métodos quantitativos (matemática e estatística) como sua principal ferramenta .
- Necessidades de Controlar o Patrimônio
- Não é algo único e exclusivo das empresas, pessoas também precisam.
- Entidades
- Na Contabilidades utilizamos o conceito de Entidades para Empresas, Organizações e Pessoa Física.
- A Contabilidade Surge 4.000 a.c
- Desde a idade da pedra, onde o patrimônio era anotado nas paredes das cavernas.
- Primeiro Processo de Harmonização Contábil
- Esse processo de Harmonização das normas contábeis aos padrões internacionais, por meio da CVM, trata da elaboração das demonstrações contábeis das Sociedades em outros países.
- Enfoques Principais da Contabilidade
- . Enfoque fiscal . Enfoque legal . Enfoque ético . Enfoque econômico . Enfoque comportamental . Enfoque estrutural
- Duas Grandes Escolas de Desenvolvimento da Contabilidade
- . Escola Americana . Escola Italiana Muitos dos conhecimentos que foram desenvolvidos nessas duas escolas ainda impactam nos dias de hoje a atividade Contábil.
A EVOLUÇÃO DA CONTABILIDADE
- A Contabilidade ela continua evoluindo. A contabilidade ela tem uma perspectiva muito importante de ser avaliada, de ser entendida a partir dos aspectos contábeis a partir dos aspectos relacionados a ela.
- A Contabilidade se Modifica Conforme a Sociedade se Modifica
- A Contabilidade se modifica , ela se adapta as necessidades e principalmente as oportunidades que o ambiente empresarial fornece e apresenta. A contabilidade assim como o ambiente organizacional está em constante mudança.
- Estabelecer um Marco Temporal
- É normal na Contabilidade ter um marco temporal. Um aspecto importante sobre algum fato histórico e esse fato histórico acabar se aperfeiçoando e acabar se desenvolvendo cada vez mais.
- O Primeiro Registro Contábil
- A Contabilidade sempre esteve presente na nossa sociedade. A contabilidade surge na antiguidade. Os primeiros homens no processo evolutivo já faziam seu controle patrimonial
- Inventário Surge com os Primórdios
- O inventário surge com os primórdios da civilização é o momento em que se pode atestar que a contabilidade surge.
- Livro de Jó
- A Contabilidade presente na Bíblia. No capítulo 22:12 , Jó descreve sua riqueza, evidencia na consolidação de sua história um novo inventário de bens.
- Alguns Conceitos que Contribuem para a Contabilidade se Tornasse uma Ciência
- Números
- A invenção dos números e da escrita auxiliou no surgimento das formas básicas da contabilidade.
- O Numeral ZERO
- A invenção do numeral ZERO facilitou a formulação dos inventários.
- Moeda
- A moeda como conceito de intermediário na troca de bens e serviços auxiliou no desenvolvimento da contabilidade, possibilitando avaliar o Patrimônio Líquido das entidades
- Método das Partidas Dobradas
- Basicamente o método de Partidas Dobradas foi desenvolvido e aperfeiçoado pelo Frei Luca Pacioli revolucionou a contabilidade italiana e posteriormente a contabilidade no mundo todo
- Ensino da Contabilidade
- O ensino possibilitou que a contabilidade pudesse ser aprendida facilmente. Foi através do método das partidas dobradas que o campo de estudo da contabilidade surge e passa a integrar como uma ciência de grande necessidade para toda a sociedade.
- O Balanço
- Sua comparação e leitura dos seus resultados possibilita compreender a importância do balanço para a evolução da ciência contábil.
- Dois Movimentos Importantes para a Consolidação da Contabilidade em Todo Mundo
- Escola Italiana ou Europeia
- Características
- . Excessivo culto a personalidade . Ênfase em contabilidade teórica . Pouca importância dada à auditoria . Queda no nível educacional
- Características
- Escola Americana
- Características
- . Ênfase ao usuário da informação contábil . Ênfase na contabilidade aplicada . Grande importância da auditoria . Universidades sempre em busca de qualidade
- Características
- Escola Italiana ou Europeia
- Números
A EVOLUÇÃO DA CONTABILIDADE NO BRASIL
- O Brasil sempre sofreu muita influência da escola norte-americana, O Brasil é um país em desenvolvimento. É um país de referência em termos de contabilidade.
- O Brasil em Termos de Ciências Sociais
- O Brasil em termos de Ciências Sociais aplicadas, é um país que vem se desenvolvendo muito, e a contabilidade não é diferente.. O Brasil tem características particulares, elas precisam ser avaliadas, elas impactam diretamente na contabilidade.
- Períodos de Estrutura da Contabilidade no Brasil
- Primórdios 1500 a 1850
- Os primórdios acabou sendo o primeiro de desenvolvimento da contabilidade. Teve com fato marcante a aprovação do primeiro código comercial para ser utilizado no território brasileiro, esse código passou a compor as atividades dos profissionais da contabilidade em todo país.
- Estruturação do Ambiente de Negócios 1851 a 1891
- Foi o principal marco em termos de acontecimentos nesse período, pois as empresas passaram a crescer e desenvolver negócios mais robustos, aumentando sua complexidade, assim surgiram novas oportunidades para o avanço da contabilidade
- Fatos Históricos Período 1892 e o Período Atual
- Primeiro Congresso Científico de Contabilidade 1892 e 1924
- Foi a partir da realização desse congresso que se convencionou a utilizar no Brasil o método das partidas dobradas.
- Regulamentar a Profissão 1924 e 1945
- Este período teve como principal fato a criação do Conselho Federal de Contabilidade (CFC)
- Normatização da Contabilidade no Brasil 1945 a 1971
- Aqui foram implementadas uma série de normas que permitiram uma melhora da contabilidade no Brasil.. . Resoluções do CFC . Resoluções do Conselho Monetário Nacional . Conjunto de normas do Banco Central
- Período Inflacionário 1972 a 1994
- A inflação acabou se descontrolando e provocando um empobrecimento da população de maneira geral. O período de hiperinflação foi até o lançamento do Plano Real. Este período precisou ser analisado a partir de uma ótica contábil. Muitas empresas quebraram, e muitas empresas tiveram um crescimento com a vinda do Plano Real.
- Comitê de Normas Contábeis Internacionais
- Todos os aprendizados pelo Brasil no período de hiperinflação passou a ser adotado pelo Comitê de Normas Contábeis inclusive a ONU
- Primeiro Congresso Científico de Contabilidade 1892 e 1924
- Primórdios 1500 a 1850
- A Lei das Sociedades Anônimas 6404/1976
- Esta Lei teve mudanças em 2007, 2009 e sempre há alterações
- Os Guarda-Livros
- Eram chamados de guarda-livros por serem responsáveis por cuidar dos livros financeiros da empresa. O nome guarda-livros foi usado por muito tempo
- Foi se Aperfeiçoando no Brasil
- A medida que as empresas cresciam se aperfeiçoavam eram necessários novos processos, novas oportunidades e com isso garantido um processo de inovação
- Década de 40 - 50 Estruturação dos Estudo da Contabilidade
- Abriram as primeiras faculdades, quando temos formação temos um grande salto no desenvolvimento de qualquer área.
- O CFC
- O CFC tem como objetivo ajudar no desenvolvimento de normas contábeis para serem utilizadas para as empresas e para os demais profissionais.
ASPECTOS FUNDAMENTAIS DA CONTABILIDADE
- A Contabilidade e as Demandas
- A contabilidade vem se alterando ela vem se modificando para atender as demandas da própria sociedade, em muitos casos em termos aspectos legais, aspectos jurídicos,. E essa demanda acontece também para entender a necessidade do governo.
- O Governo e as Organizações
- O governo é um dos principais órgãos que atuam dentro das organizações. O governo atua para que ele possa fornecer todos os dados relacionados a contabilidade e isso é extremamente importante, precisa ser avaliado e entendido sobre os diversos aspectos contábeis e os aspectos de gestão.
- A Contabilidade vem Buscando Novas Tecnologias
- A contabilidade está atuando diretamente dentro dos serviços, a contabilidade vem buscando novas tecnologias, buscando novos processos, elaborando novas atividades para fazer com que a organização tenha bons resultados.
- A Contabilidade Financeira
- Numa definição clássica, a contabilidade financeira registra as relações da empresa com o exterior.
- A Contabilidade de Gestão
- Enquanto a contabilidade de gestão (contabilidade de custos) registra as relações no seio da própria empresa.
- As Finanças Corporativas
- A contabilidade é a principal parceira da gestão financeira. Ela realiza todas as atividades de contabilização, mensuração e evidenciação de todos os fatos contábeis que podem impactar o patrimônio das empresas.
- Tomar Decisões
- Tomar decisões é algo que os profissionais de gestão financeira fazem a todo momento dentro das empresas, por isso é importante que ele esteja preparado para separar quais são as decisões operacionais e quais são as decisões estratégicas dentro do universo das empresas.
- Decisões Estratégicas
- As decisões estratégicas possuem relação direta com as políticas de investimento e de financiamentos. O profissional gestor financeiro deverá analisar todos os investimentos com vistas a escolher a melhor alternativa e gerará melhores resultados.
- Médio e Longo Prazo
- Decisões Operacionais
- As decisões caracterizadas como operacionais possuem relação com definição da política de crédito da empresa, designadamente o prazo concedido aos clientes para fazerem os seus pagamentos ou a política de pagamentos a fornecedores.
- Curto Prazo
- Relacionadas a Tesouraria
- Relacionadas a Controladoria
- A Contabilidade Basicamente Atua: no Processo:
- Mensuração
- O processo de mensuração é o processo de dar valor a algo, dar valor ao bem, dar valor a algum tipo de obrigação que você tem. Você vai analisar vários aspectos para que possa mensurar o valor.
- Contabilização
- A questão da contabilização é extremamente importante e relevante, porque a contabilização é onde a contabilidade aparece de fato, onde a contabilidade vai estar atuando, aparecendo, transparecendo através dos seus principais objetivos.
- Evidenciação
- O processo de evidenciação é quando você pega todos esses dados que foram mensurados, que foram contabilizados e apresenta esses dados, evidencia todos eles.
- Todas essas Mutações no Seu Patrimônio a Partir das Demonstrações Financeiras
- Mensuração
- A Contabilidade e as Demandas
O PAPEL DO CONTADOR NAS EMPRESAS
- O Papel do Contador (Séc. XVIII e XIX) "Guarda Livros)
- No período compreendido pelos séculos XVIII e XIX o papel do contador era basicamente realizar registros de entradas e saídas das empresas e fazer a guarda dos livros contábeis e financeiros das organizações. Ele era conhecido como o "Guarda Livros".
- Foram Criadas Novas Funções para Esse Profissional
- A contabilidade é uma área muito ampla que vem se desenvolvendo de acordo com as necessidades da sociedade e com as necessidades das empresas.
- Três Principais Atividades
- Contabilidade Financeira
- É a contabilidade Geral, necessária a todas as empresas. A contabilidade financeira é a área responsável por auxiliar no processo de controle dos itens que compõem o patrimônio em uma entidade
- Três Setores que Exigem Atenção
- Setor Público
- Construção Civil
- Agronegócio
- Se preocupa com a questão da pecuária, com a questão da plantação. Crescente desenvolvimento no Brasil, que tem uma balança comercial extremamente importante e relevante.
- Contabilidade de Custos
- Está voltada para o cálculo, interpretação e controle dos custos dos bens fabricados ou comercializados, ou dos serviços prestados pela empresa.
- Contabilidade Gerencial
- Voltada para fins internos, procura suprir os gestores de um elenco maior de informações, exclusivamente para a Tomada de Decisões. Não se prende aos Princípios Fundamentais da Contabilidade. Este profissional também é conhecido como Controller
- Exclusivamente para Tomada de Decisões
- Contabilidade Financeira
- Responsável pelo Controle Patrimonial
- Função de Controller
- Em grandes corporações tem sido comum a implementação de novas formas de controle, assim, é natural que o profissional da contabilidade acabe assumindo a função de Controller.
- O Papel do Contador (Séc. XVIII e XIX) "Guarda Livros)
O PATRIMÔNIO NA CONTABILIDADE
- A contabilidade como área, como ciência é responsável por acompanhar todos os aspectos relacionados a esse controle de bens, direitos e obrigações.
- O Patrimônio é o Objeto da Contabilidade
- É através dele que a contabilidade acaba conduzindo processos, fazendo uso de inúmeras ferramentas, bem como, implementando inúmeros recursos para efetuar o controle sobre ele.
- O Que é Entidade
- A entidade pode ser uma pessoa, uma empresa, algo que possui um patrimônio.
- Patrimônio
- O patrimônio da Organização, o patrimônio da pessoa, o patrimônio da entidade, ele é composto por esse conjunto de bens, direitos e obrigações.
- Bens
- Quando falamos de bens estamos falando do conjunto de bens ativos que a empresa ou uma pessoa física possui. Pode ser veículo, casa, terreno, escriitório.
- Direitos
- Direito não necessariamente está relacionado a um bem, mas pode ser o direito a um dinheiro que tem a receber. Pode aer um aluguel, uma venda a prazo, empréstimos efetuados a terceiros e outro.
- Obrigações
- As obrigações está relacionada a pagamentos. Constituem em obrigações para a empresa todos os valores que ela tem a pagar para terceiros (fornecedores, proprietários de imóveis, empregados, Governo, bancos etc)
- Usuários da Informação Contábil
- Tão importantes quanto promover informações sobre as mutações patrimoniais, a contabilidade visa também a entender as necessidades dos usuários da informação, por via de regra, há dois tipos de usuários da contabilidade, são eles: . Usuário interno . Usuário externo
- Usuários Internos
- O grupo de usuários internos da contabilidade fazem uso de diversos tipos de relatórios contábeis que possuem finalidades específicas, assim, é de grande relevância que esses usuários possam avaliar informações distintas dos outros tipos de usuários. Utilizam das informações para tomar decisões relacionadas às organizações
- Gerente de Marketing Gestão de Produção Recursos Humanos
- Usuários Externo
- São todos aqueles que não fazem parte da organização, mas que utilizam da informação contábil de alguma forma,
- Governo Analistas de Investimento
- A Contabilidade Tem Essa Função
- Avaliar o patrimônio de uma entidade é a função basilar de todos os processos contábeis. E a contabilidade tem essa função de estar colaborando, ajudando e auxiliando todo mundo a fazer esse controle.
- Escrituração Contábil
- A escrituração contábil representa o conjunto de lançamentos contábeis. Se trata do registro cronológico e específico da origem de todos os fatos que aconteceram na entidade. Todas as empresas necessitam manter uma escrituração contábil para que seja possível controlar seu o patrimônio.
A QUALIDADE DA INFORMAÇÃO CONTÁBIL
- A produção de informações com qualidade é uma das obrigações dos profissionais da Contabilidade.
- Informação Contábil uma Fonte para a Tomada de Decisões
- A qualidade contábil é essencial para os usuários interessados no desempenho econômico da empresa.
- As Características Qualitativas de Informações Financeiras Úteis
- São utilizadas na produção de informações financeiras que são fornecidas através das demonstrações contábeis apresentadas pelas empresas nas mais diferentes formas.
- Características Qualitativas da Informação Contábil
- Em termos de qualidade, é importante avaliar que os elementos de qualidade da informação contábil podem ser divididos em: . Características Qualitativas Fundamentais . Características Qualitativas de Melhoria
- Qualitativas Fundamentais
- Relevância
- As informações contábeis devem ser sempre de grande relevância, pois, somente assim, elas poderão fazer diferença nos processos de tomada de decisão Fazer com que essas informações possam colaborar para que os processos sejam feitos e utilizados da melhor maneira possível..
- Aspectos da Relevância
- As informações devem fazer a diferença . Valor preditivo . Valor confirmatório
- Materialidade
- Este é um aspecto que possui intrínseca relevância com a entidade, está relacionada a magnitude dos itens relacionados as informações que estão sendo divulgadas. A materialidade implica que não se deve no processo de produção da informação contábil realizar: Omissão , Distorção, Obscuridade.
- Representação Fidedigna
- A representação fidedigna está relacionada ao fato de que os relatórios financeiros são elaborados com o intuito de representar diversos fenômenos econômicos através de palavras e números.. São características da representação fidedigna: . As informações devem ser completas . As informações devem ser neutras . As informações devem ser livres de erros
- Relevância
- Qualitativas de Melhoria
- Comparabilidade
- É a característica qualitativa que permite que os usuários identifiquem e compreendam similaridades dos itens e diferenças entre eles. Garantem que os fenômenos econômicos sejam passíveis de serem comparados.
- Tempestividade
- A tempestividade trata de dispor da informação a tempo de poder influenciar o processo de tomada de decisão.
- Compreensibilidade
- As informações apresentadas nos relatórios devem ser compreensíveis por parte dos usuários.
- Capacidade de Verificação
- Significa que diferentes usuários da informação possam chegar a um consenso quanto à real situação da entidade. Pode ser Direta ou Indireta.
- Comparabilidade
OS PRICÍPIOS DE CONTABILIDADE
- A Contabilidade como ciência , possui princípios que são de fundamental importância para o seu entendimento. Esses são os principais aspectos direcionadores da atuação do profissional de contabilidade na busca pelo desenvolvimento de novas práticas em busca de maior eficiência.
- Entidade
- O princípio da entidade apregoa que em relação ao patrimônio da entidade ele não se confunde com o dos seus sócios ou acionistas, ou proprietário individual.
- Entidade e Proprietário são Pessoas Distintas
- Oportunidade
- O princípio da oportunidade visa garantir que na contabilização do patrimônio da entidade a mensuração e a evidenciação do patrimônio deve-se produzir informações integras e tempestivas
- O Princípio da Oportunidade possui Forte Relação com A Qualidade da Informação
- Dentre os principais usuários da informação contábil e que possuem forte relação com a qualidade delas, estão: . Governo . Sócios e Proprietário . Colaboradores . Administradores e Gestores
- Continuidade
- O princípio da continuidade existe, pois na contabilidade, as entidades são constituídas para operar por um período de tempo relativamente longo
- Registro pelo Valor Original
- Segundo este princípio espera-se das entidades que os componentes do patrimônio devem ser inicialmente registrados pelos valores originais das transações, expressos em moeda nacional.
- Competência
- O princípio da competência é um dos mais importantes fundamentos da Contabilidade, uma vez que direciona a apuração dos resultados do período pela inclusão das receitas e das despesas que tiveram seus fatos geradores ocorridos durante o respectivo período, independentemente de as receitas terem sido recebidas e de as despesas terem sido pagas no respectivo período.
- Prudência
- Segundo o princípio da prudência a contabilidade deverá realizar o registro mais prudente em todas as situações, determina a adoção do menor valor para os componentes do Ativo e do menor para os do Passivo, sempre que se apresentem alternativas igualmente válidas para a quantificação das mutações patrimoniais que alterem o patrimônio líquido.
A ÉTICA É ESSENCIAL NO DIA A DIA DA CONTABILIDADE
OS PRINCIPAIS TERMOS CONTÁBEIS
- Contas
- As contas possuem uma função essencial na contabilidade, elas objetivam auxiliar no processo de registro e controle das operações realizadas pela entidade, sendo assim, elas auxiliam no controle do patrimônio e de todas as suas mutações.
- Plano de Contas
- Conjunto de contas, diretrizes e normas que disciplina as tarefas do setor de contabilidade objetivando a uniformização dos registros contábeis. O Plano de contas se divide em Contas Patrimoniais e Contas de Resultado.
- Contas Patrimoniais
- As contas Patrimoniais são aquelas que são apresentadas no Balanço Patrimonial da entidade e possuem como principal função representar o patrimônio da entidade.
- Ativo
- Os ativos representam os Bens e os Direitos pertencentes a Entidade
- Ativo Circulante
- Ativo Circulante é aquilo que está organizado por um nível de liquidez.. . Caixa, Bancos conta movimento Clientes, Duplicatas e Promissórias a receber, Estoque de Mercadoria, Estoque de material de expediente.
- Ativo Não Circulante
- É composto por Bens e Direitos que estão avaliados no longo prazo da Organização. . Duplicatas e Promissórias a receber, Computadores, Imóveis, Instalações, Móveis e utensílios, Veículos, Fundo de Comércio. O Ativo Não Circulante está dividido em: Realizável, Investimentos, Imobilizado e Intangível
- Passivo
- O Passivo é onde estão representados o conjunto de obrigações que uma entidade possui no período a que o Balanço Patrimonial se refere e são analisadas e apresentadas de acordo com a exigibilidade.
- Passivo Circulante
- O Passivo Circulante são as contas que precisam ser pagar no Curto Prazo. . Fornecedores, Duplicas e Promissórias a pagar, Salários a pagar, Impostos e Taxas a recolher.
- Passivo Não Circulante
- Passivo não circulante são as contas que serão pagas no longo prazo. . Duplicatas a pagar . Promissórias a Pagar
- Patrimônio Líquido
- Aqui são apresentadas o valor contábil disponível aos sócios no momento do fechamento do Balanço Patrimonial. . Capital Social, Reservas de Capital, Ajustes de avaliação patrimonial, Reservas de lucros, Ações em Tesouraria e Prejuízos acumulado.
- Contas de Resultado
- As contas de resultado também estão contidas nos plano de contas.
- Despesas Operacionais
- São as despesas essenciais à atividade da entidade, com o objetivo de gerar receitas. . Água, Energia elétrica, Aluguéis passivos, café e lanches, combustível, telefone, etc
- Receitas Operacionais
- A Receita operacional é a demonstração de todos os recursos gerados por uma entidade. . Aluguéis Ativos, Descontos obtidos, Juros ativos, Receitas eventuais, Receitas de serviços
- Contas de Apuração de Resultado
- Resultado Líquido . Resultado do Exercício
- Balanço Patrimonial e Demonstração de Resultados
- A própria organização do plano de contas está de acordo com a forma de organização do Balanço Patrimonial e da Demonstração de Resultados elaborada pela empresa.
- Contas
PRINCIPAIS DEMONTRAÇÕES CONTÁBEIS
- Demonstrações Contábeis
- As Demonstrações contábeis são, a principal forma de se evidenciar as mutações ocorridas no patrimônio de uma organização,
- Principais Demonstrações Contábeis
- Balanço Patrimonial
- O Balanço Patrimonial é dividido em Contas do Ativo, do Passivo e do Patrimônio Líquido
- Demonstração de Resultado
- Se destina a evidenciar a formação do resultado líquido devendo ter alterações em um exercício, através do confronto das receitas, custos e resultados, apuradas segundo o princípio contábil do regime de competências.
- Demonstração do Fluxo de Caixa
- A DFC, é um relatório de contabilidade de grande importância, pois mostra como anda a saúde financeira de uma empresa. Nele deve haver todas as entradas e saídas de dinheiro do caixa da empresa em um certo período, além de apresentar quais foram os resultados desse fluxo.
- Demonstração do Valor Adicionado
- A DVA visa mensurar o valor da riqueza gerada pela companhia, a sua distribuição entre os elementos que contribuíram para a geração dessa riqueza, tais como empregados, financiadores, acionistas, governo e outros, bem como a parcela da riqueza não distribuída.
- Balanço Patrimonial
- Atos Administrativos
- São os acontecimentos que ocorrem na empresa e que não provocam alterações no patrimônio. Alguns atos administrativos poderão, no futuro, provocar alterações no patrimônio da empresa. Eles são considerados relevantes, motivo pelo qual devem ser registrados pela contabilidade, por meio das contas de compensação.
- Aval de Títulos
- A empresa avaliza tìtulos para terceiros. Esse ato coloca em risco seu Patrimônio, porque a empresa se compromete em pagar a dívida caso o devedor (o avalizado) não o faça.
- Fianças em Favor de Terceiros
- A empresa torna-se fiadora de um terceiro. Isso é comum nos contratos de locação de imóveis. Esse ato põe em risco o Patrimônio da empresa que se obriga a efetuar o pagamento do aluguel caso o devedor (o afiançado) não o faça.
- Contratação de Seguros
- A empresa contrata, com uma companhia seguradora, cobertura de riscos contra incêndio, roubo etc. Trata-se de ato relevante, uma vez que, ocorrendo o sinistro, a empresa será ressarcida do valor do prejuízo.
- Remessa de Duplicatas para Cobrança Simples
- A empresa encaminha para o banco lotes de duplicatas de emissão própria para cobrança. Trata-se de ato relevante que deve ser contabilizado, por meio das Contas de compensação, para comprovar que os respectivos títulos que representam direitos não se encontram em poder da empresa, porque foram encaminhados ao banco para cobrança.
- Fatos Administrativos
- Eles podem ser descritos como o conjunto de acontecimentos "que provocam variações nos valores patrimoniais, podendo ou não alterar o Patrimônio Líquido, por modificarem o patrimônio, devem ser contabilizados por meio das contas patrimoniais ou de resultado.
- Fatos Permutativos
- São aqueles que provocam permutações entre os elementos componentes do Ativo e/ou do Passivo, sem modificar o valor do Patrimônio Líquido. São também denominados Fatos Qualitativos.
- Fatos Qualitativos
- Fatos Modificativos
- São aqueles que acarretam alterações, para mais ou para menos, no Patrimônio Líquido. São também denominados Fatos Quantitativos. Os Fatos Modificativos envolvem contas de resultado (receitas ou despesas) e, consequentemente, alteram o Patrimônio Líquido. Nesse caso, também, o fato poderá provocar aumento ou diminuição.
- Fatos Quantitativos
- Fatos Mistos
- O Fato Misto envolve, ao mesmo tempo um fato permutativo e um fato modificativo. Pode, portanto, acarretar alterações no Ativo e no Patrimônio Líquido, ou no Passivo e no Patrimônio Líquido, ou no Ativo, no Passivo e no Patrimônio Líquido ao mesmo tempo. Os Fatos Mistos também podem acarretar aumento ou diminuição no patrimônio.
- Demonstrações Contábeis
ANÁLISE DAS DEMONSTRAÇÕES CONTÁBEIS E GESTÃO DE ESTOQUES
- Estão Integradas a Gestão Financeira
- Um aspecto importante acerca dessas análises é que elas estão integradas a gestão financeira, portanto, todas as demandas informacionais acerca delas integram tanto conhecimentos da contabilidade quanto da gestão financeira.
- Balanço Patrimonial é a Principal Demonstração Financeira
- Notas Explicativas
- As Análises das Demonstrações também podem ser feitas através das Notas Explicativas. As Notas Explicativas são complementos às demonstrações contábeis, quadros analíticos ou outras demonstrações contábeis necessárias à plena avaliação da situação e da evolução patrimonial da empresa.
- Demonstrações Financeiras
- As Demonstrações Financeiras referem-se a uma apresentação estruturada e sistêmica da posição patrimonial e financeira em determinada data, bem como das transações realizadas por uma empresa no período findo nessa data.
- Demonstrações de Resultados
- A Demonstração do resultado do Exercício é um relatório contábil que evidencia se as operações de uma empresa estão gerando um lucro ou prejuízo, considerando um determinado período de tempo.
- Demonstração das Mutações do Patrimônio Líquido
- As Demonstrações das Mutações do Patrimônio Líquido têm por finalidade identificar as alterações ocorridas no patrimônio líquido da empresa em determinado período de exercício.
- Demonstração do Fluxo de Caixa
- A Demonstração de Fluxo de Caixa, é um relatório de grande importância, pois mostra como anda a saúde financeira da empresa. Nele deve haver todas as entradas e saídas de dinheiro do caixa da empresa em um certo período, além de apresentar quais foram os resultados desse fluxo.
- Demonstração do Resultado Abrangente
- A Demonstração do Resultado Abrangente, é a representação das alterações ocorridas no patrimônio líquido em determinado período. Através dela, é possível identificar o que é patrimônio líquido em determinado período.
- Outras Análises Importantes
- Através das Demonstrações se consegue avaliar e calcular alguns índices, alguns indicadores econômicos
- Análise de Liquidez e Endividamento
- Esse tipo de análise relaciona as contas do balanço, indicando se a organização utiliza mais recurso de bancos ou fornecedores e ou se a mesma utiliza recursos próprios, se os recursos de terceiros têm seu vencimento previsto em maior parte em curto prazo ou em longo prazo.
- Análise de Rotatividade
- Diz respeito ao tempo que os recursos patrimoniais se renovam em um período de tempo.
- Análise Rentabilidade
- São quocientes que comparam a lucratividade com vendas líquidas, o retorno sobre o investimento, e também sobre o patrimônio líquido.
- Análise do Retorno Sobre Investimento
- Indica os lucros obtidos pela empresa em relação a toda a sua aplicação
- Análise Vertical
- A análise vertical é uma maneira de avaliar as demonstrações financeiras de empresas. É uma prática usada na análise fundamentalista de ações, por investidores que querem entender, ao olhar o Balanço da companhia, a dimensão de um dado financeiro em relação ao total.
- Análise Horizontal
- A análise horizontal é uma maneira de avaliar as demonstrações financeiras de uma empresa comparando os resultados mais recentes com aqueles registrados em trimestres ou anos anteriores. Assim, a análise horizontal permite acompanhar a evolução dos dados divulgados nos balanços da companhia.
- Gestão de Estoque
- A Gestão de Estoque é o processo que garante planejamento, execução e controle dos recursos armazenados de uma empresa. O gerenciamento de estoque atua sobre os processos de suprimentos. É sempre necessário que se faça uso das tecnologias
- Controle de Estoque Eficiente
- Um controle de estoque eficiente permite que a empresa identifique produtos que estejam em falta ou em quantidade reduzida para a sua demanda comercial. Isso permite que compras equivocadas ou desnecessárias sejam evitadas, dando mais inteligência ao gasto de recursos e reduzindo, consequentemente, o prejuízo
- Estão Integradas a Gestão Financeira
A CONTABILIDADE E A GESTÃO DE CUSTOS EMPRESARIAIS
- É praticamente impossível realizar uma boa gestão contábil sem considerar os cuidados com a gestão de custos nas organizações. O custo dentro da Organização ele pode ser utilizado em vários setores.
- Processos de Tomada de Decisões
- Todos os processos de tomada de decisão estão cada vez mais sofisticados, cada vez mais dotados de grande tecnologia e isso faz com que as empresas tenham que lidar com uma concorrência mais difícil e complexa.
- Vantagens Competitivas
- Pensando nesse ambiente de intensa competitividade é esperado que todos os gestores, todos os tomadores de decisões dentro das organizações, busquem criar vantagens competitivas . Vantagem competitiva é aquilo que seu negócio tem que diferencia a sua empresa das outras. Pode ser: seu produto, designer, a questão da tecnologia. a precificação.
- As Quatro Fases do Ciclo de Custos
- Visando mensurar os seus custos, as empresas deverão seguir quatro fases: Planejar, Estimar, Determinar e Controlar
- Fase 1 Planejamento
- Panejar o gerenciamento de custos, esta etapa consiste em considerar as estratégias e ferramentas que serão utilizadas pela empresa para monitorar todas as despesas.
- Fase 2 Estimativa
- A segunda fase do processo de gestão de gastos é entender quanto cada setor, operação, produto ou serviço custa para a empresa. Para realizar essas estimativas, é necessário fazer um levantamento de dados que inclui pesquisas de mercado e entendimento do próprio histórico da companhia. Nas estimativas entram, médias de custos variáveis, custos fixos e riscos.
- Fase 3 Determinar
- Com a estimativa criada, é possível determinar o orçamento que cada área da companhia tem disponível para continuar produzindo sem defasar o caixa e investimento no que traz receita.
- Fase 4 Controlar
- Com o sistema de gestão de custos implementado, estimativa levantada e orçamento definido, chega a hora de monitorar os gastos. Isso significa controlar as saídas para manter as despesas dentro do planejado. Com o controle, é possível identificar desperdícios, criar oportunidades de economia e ter solidez para tomadas de decisão.
- Diferença entre Custo e Despesa
- CUSTO: é tudo aquilo que está envolvido no meu processo produtivo diretamente (insumo, matéria-prima etc) DESPESA: é tudo aquilo que não tem relação direta com o meu produto, mas ele causa um impacto também no processo de precificação (depto comercial, depto financeiro etc)
- Tipos de Custos nas Empresas
- O tempo é outro fator que implica em maior ou menor custo em um projeto. As despesas também impactam diretamente nos custos.
- Custos Diretos
- Esse tipo de custo pode ser definido por ser facilmente atribuíveis a um projeto, ou seja, eles estão intrinsecamente ligados a ele. Ex. mão de obra direta
- Custos Indiretos
- Esse tipo de custo não é facilmente identificável a um projeto. Ex. custos com limpeza e segurança
- Custos Fixos
- São aqueles custos que não sofrem qualquer tipo de variação em seu valor mesmo em caso de aumento ou diminuição da produção, eles são constantes. Ex. depreciação de equipamentos
- Custos Variáveis
- São aqueles custos que sofrem variação em seu valor em caso de aumento ou diminuição da produção, não são constantes. Ex. comissões sobre vendas
- Custos Recorrentes
- São os custos que ocorrerão a partir do movimento que se inicia um projeto, esse tipo de custo deve ser considerado quando se realizar um projeto de qualquer espécie. Ex. custos com energia elétrica
- Custos Não Recorrentes
- São os custos que são considerados isolados, que ocorrem somente uma vez e depois não se repete mais. Ex. em um projeto de construção o custo da compra do terreno que ocorreu uma única vez no início do mesmo
- Decisões Estratégicas
- Em relação as Decisões Estratégicas, são decisões que de fato vão mudar, modificar. Ou vão fazer com que a organização cumpra com seu planejamento estratégico. Precisa controlar os custos, precificar corretamente os produtos.
- Decisões Operacionais
- Em relação as Decisões Operacionais, são as decisões voltadas às questões das políticas . Políticas de Marketing, política ou estratégia de implementação de um novo departamento na organização.
- Decisões Administrativas
- Em relação as Decisões Administrativas elas estão relacionadas a questão do consumo dos recursos da melhor maneira possível.
A IMPORTÃNCIA DA AUDITORIA PARA AS EMPRESAS
- Ela serve para resguardar o patrimônio, contra danos ou riscos provocados por erros e irregularidades. Por isso é de extrema importância que a precisão e a confiabilidade das informações contábeis para a tomada de decisões.
- Auditoria Nunca Foi e Nunca Será Responsabilidade da Contabilidade
- A Profissão do Auditor
- O auditor é responsável pela análise dos processos a atividade de uma empresa, especialmente da parte fiscal e contábil. Ele garante que os processos sejam cumpridos e ajuda a empresa a ficar em dia com os procedimentos legais.
- A Evolução da Auditoria Contábil
- Sua evolução ocorreu em paralelo ao desenvolvimento econômico e com as grandes empresas formadas por capital de muitas pessoas. As novas tecnologias que foram desenvolvidas e implementadas nas organizações a partir da década de setenta, trouxeram avanços na área de processamento de dados que permitiram que os processos de auditoria acabassem se modificando e utilizando essas inovações.
- Auditoria Interna
- A auditoria interna basicamente funciona quando a organização tem um auditor contratado , registrado e ele faz com que esse auditor faça todos os processos relacionados a auditoria para ela, única e exclusivamente para ela.
- Auditoria Externa
- São auditores que não fazem parte do quadro de colabores da organização
- O Processo de Auditoria
- Sempre que falar em processo de auditoria está se falando sobre exatidão, integridade e autenticidade das demonstrações contábeis, registros e documentos, A auditoria é necessário para verificar se houve fraude na organização, desvio intencional ou não. . Identificação de oportunidades de melhorias; . Reconhecer os possíveis riscos para o seu negócio; . Torna os controles das organizações mais eficientes; . Atrai mais investidores para a empresa;
- Benefícios da Auditoria
- Uso da Estatística
- Uma questão importante é o uso da estatística como fundamento principal da auditoria.
HARMONIZAÇÃO DAS NORMAS CONTÁBEIS
- Harmonização contábil é um processo pelo qual vários países, de comum acordo, realizam mudanças nos seus sistemas e normas contábeis, tornando-os compatíveis, respeitando as peculiaridades e características de cada região.
- Internacionalização
- É o processo de ampliação da atuação de uma empresa no mercado internacional, abrangendo desde a importação e exportação de produtos, até a produção de artigos e serviços em outros países.
- Internacionalização de Empresas
- As empresas buscam se internacionalizar por diversos motivos como forma de encontrar vantagem competitiva para o seu negócio. Alguns motivos: . Aumento de Receitas . Busca de Novos Mercados . Melhorar Reputação . Construção de uma marca global . Novas parcerias
- Internacionalização da Contabilidade
- Considerando que a contabilidade pode fazer parte dos aspectos da internacionalização de empresas, nós temos que a contabilidade passa por um processo também de internacionalização, algumas normas estão sendo divulgadas de tempos em tempos para fazer com que cada país possa harmonizar as suas normas internas. E essas normas internacionais são pensadas com o objetivo de padronizar as informações financeiras.
- Globalização
- A Globalização está relacionada a diminuição de barreiras. O Processo da Globalização pode ser reconhecido como a aproximação entre as diversas nações existentes por todo o mundo. A Globalização ela vem para auxiliar as empresas na busca pela sua internacionalização.
- As Vantagens da Harmonização das Normas Brasileiras a Normas Internacionais
- Tornar as Normas Internacionais mais palatáveis, tornar em algo mais fácil de ser utilizada dentro do ambiente brasileiro por todas as empresas e negócios. A adoção de normas internacionais na contabilidade tem sido constante, as vantagens são muitas.
- Compreensibilidade
- Uma maior quantidade de usuários da informação contábil vão passar a entender as suas demonstrações, os seus resultados quantitativos e qualitativos.
- Comparabilidade
- É você fazer com que essas informações sejam comparáveis, que possam ser utilizadas e principalmente que essas informações elas possam ser comparadas com informações financeiras de outras organizações.
- Negociabilidade
- Empresas que divulgam as suas demonstrações contábeis baseadas em normas internacionais acabam atraindo uma maior quantidade de investidores, pois estes investidores entendem as normas, as demonstrações. São várias as possibilidades para aumentar a negociações dessas ações.
- Integração das Informações
- Com ele é possível garantir aos usuários externos das informações contábeis integrarem melhor as informações as suas analises, garantido também, um maior e melhor uso das informações contábeis.
- Previsibilidade
- Quando temos normas internacionais em curso, essas normas mudam com uma menor celeridade. Você consegue prever quais vão ser as normas e como elas vão ser utilizadas.
- Empregabilidade do Profissional
- Quer dizer que o profissional de contabilidade ele vai aprender a lidar com algumas informações contábeis normatizadas, harmonizadas e vai poder atuar em outras entidades, aumentando assim, sua empregabilidade e seus conhecimentos acerca desse assunto.
- Redução de Ajustes
- Se você acaba demonstrando, apresentando uma demonstração financeira e contábil para algum setor é necessário que faça alguns ajustes. se as normas estão harmonizadas essa necessidade não existe mais.
OS DESAFIOS DA CONTABILIDADE
- E necessário avaliar que parte desses desafios relacionados estritamente a área contábil, mas, muitos deles são desafios compartilhados com outras áreas do conhecimento, ou ainda, são desafios de toda sociedade.
- Desafios do Profissional Que Atua na Área
- Atualização Constante
- Programa do CFC - O exame de suficiência na contabilidade tem a função de implementar uma maior dificuldade para que os bacharéis em contabilidade possam se tornar de fato contadores, com o devido registro profissional. Mesmo após o devido registro é importante que continue se atualizando no Programa de Educação Continuada do CFC.
- Profissão Altamente Competitiva
- Profissionais de outras áreas estão invadindo o espaço de trabalho dos profissionais da contabilidade.
- Modernização da Contabilidade
- A contabilidade é uma ciência social aplicada, é uma área que vem se desenvolvendo cada vez mais. . Harmonização nas Normas Contábeis . É necessário a utilização de softwares de gestão modernos . Buscar estar alinhado as necessidades da sociedade e das entidades
- Contabilidade Digital
- Basicamente esse conceito é utilizado para representar o processo onde "um escritório contábil que utiliza a tecnologia para aprimoramento dos seus serviços, uso de internet e sistemas informatizados permitem a otimização dos processos, conferindo mais agilidade e segurança para empresas e contadores".
- Competências Comportamentais de Acordo com as Necessidades
- Os profissionais de contabilidade devem buscar desenvolver comportamentos e padrões de atuação que atendam às necessidades das empresas em que estiverem inseridos, para de fato proporcionar o atendimento das necessidades dos demais colaboradores da empresa.
- Atualização Constante
- Desafios da Contabilidade de Maneira Geral
- Em relação aos desafios da contabilidade de maneira geral, nós temos algumas tendências a serem observadas por todos.
- Mais Estratégia, Menos Operacionalização
- Um dos desafios da contabilidade é, ser mais estratégica e ser menos operacional. O que for operacional na contabilidade, terceiriza..
- Contabilistas Especialistas
- O contabilista que tem sido cada vez mais demandado das organizações é aquele contabilista que pensa de maneira geral mas ele tem uma atuação de especialista. è aquele contabilista que de fato vai gerar bons dados e vai gerar boas informações contábeis.
- Consultoria Tributária
- A parte dos tributos ainda é um desafio para os profissionais da contabilidade. Conseguir atuar e entender essa questão da legislação tributária brasileira com certeza é um desafio para todas as empresas e todos os profissionais da contabilidade
- Exatidão nas Informações Prestadas ao Fisco
- Você não pode de forma alguma divulgar informações erradas ao Fisco. O Fisco precisa ter acesso a informações válidas para saber se você está cumprindo com todas as Normas e Legislações contábeis financeiras aplicadas ao seu negócio.
- Contribuir Para Que a Empresa Encontre Novos Clientes
- O profissional da contabilidade através das suas atividades pode proporcionar bons resultados e pode gerar boas oportunidades para que as empresas diversifiquem os seus clientes e consolidem, fidelizem as pessoas que já são clientes dos seus negócios.