
Mind map
El control interno en las organizaciones privadas
Map content
El control interno en las organizaciones privadas
Control interno en las empresas (organizaciones privadas)
- Conjunto de planes, métodos, principios, normas, procedimientos y mecanismos de verificación y evaluación adoptado por una entidad, con el fin de procurar que todas las actividades, operaciones y actuaciones, así como la administración de la información y los recursos se realicen de acuerdo con las normas constitucionales y legales dentro de las políticas trazadas por la dirección y en atención a las metas u objetivos previstos.
¿Para qué sirve el Control Interno
- Sirve para garantizar que cada uno de los procesos, políticas, metas y actividades se cumplan de acuerdo a lo preestablecido, dando el máximo de rendimiento en cumplimiento de su misión.
Objetivo
- Objetivos de cumplimiento. Estos objetivos están enfocados en el tema legal; es decir, al acatamientos de leyes, normas, disposiciones y regulaciones que la empresa debe cumplir.
- Objetivos operacionales. Buscan la eficiencia y eficacia de las operaciones y están relacionados directamente con el rendimiento y la rentabilidad de la empresa
- Objetivos financieros. Mantienen en orden los estados financieros para gozar de equilibrio financiero y buscan evitar pérdidas, falsificaciones o fraudes.
Tipos de control interno
- Control interno preventivo
- Este tipo de control tiene como objetivo prever riesgos de errores o fraudes; es decir, se utiliza para evitar que ocurra un evento que afecte los objetivos de la organización y ayude a prevenir la pérdida de activos.
- Control interno de detección
- Este tipo de control ayuda a identificar errores que no fueron cubiertos por los controles preventivos y ayudan a detectar irregularidades en conciliaciones bancarias, recuentos de inventario físico, registro de activos y el cumplimiento en las obligaciones fiscales.
- Control interno correctivo
- Se trata de la corrección de algo no deseado. Cuando se identifica un error o irregularidad, las actividades de control correctivo deben ofrecer soluciones y establecer nuevas medidas para evitar errores.
- Control interno preventivo
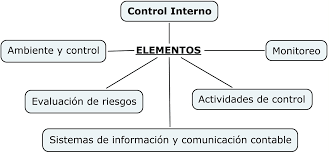
Elementos del control interno
- Ambiente de control
- El ambiente de control es el cimiento del control interno y aporta disciplina, estructura, entidad, conciencia y acciones de la administración.
- Evaluación de riesgos
- Ninguna empresa está exenta de riesgos, por ello es vital que dentro del control interno se establezca todo lo necesario para crear un protocolo o matriz de riesgos, donde se determinen las acciones, así como los responsables de tomar el liderazgo cuando surja una situación complicada.
- Información y comunicación
- ste elemento consiste en analizar los sistemas de información utilizados por la empresa. Estos pueden ser desde software hasta personas y procedimientos. El propósito es comprobar la calidad de la información y comunicación de la empresa, la cual es vital mantener saludable para una mejor toma de decisiones.
- Actividades de control
- En las actividades de control se establecen los procedimientos a seguir en las operaciones para el cumplimiento efectivo de objetivos de la empresa; estos pueden ser preventivos, de detección y correctivos (de los que te hablaremos más adelante) y tienen por función lograr resultados saludables y eficaces para toda la organización.
- Supervisión o monitoreo
- El seguimiento es pieza clave para el buen funcionamiento del control interno empresarial. Este se encarga de asegurar que todas las operaciones se realicen adecuadamente y los objetivos estén cumpliéndose en tiempo y forma. En caso contrario, este constante monitoreo les brinda a las empresas la oportunidad de hacer mejoras oportunas.
- Ambiente de control
Enfoques
- Enfoque contemporaneo
- El control interno según el informe COSO corresponde a un nuevo enfoque contemporáneo, por cuanto todos sus métodos están integrados a los procesos administrativos, y el funcionamiento efectivo de sus componentes, conlleva al alcance de los objetivos, prevé información útil y confiable ajustada al cumplimiento de las leyes, lo cual lo lleva alcanzar una calidad razonable y efectiva.
- Enfoque tradicional
- El control interno tradicional es un plan lógico y claro de las funciones organizacionales y el conjunto de métodos y procedimientos que sirven para proteger los activos y mostrar una información contable confiable y transparente.
- Enfoque contemporaneo
Images and files in the map
Information
- Description
- Reconocerás el sistema de control interno en las organizaciones privadas como herramienta para fiscalizar el funcionamiento de sus integrantes.
- Created by
- miguel angel ramirez aguilar
- Views
- 1
- Rating