
Mind map
Arrendamento Mercantil (2.4)
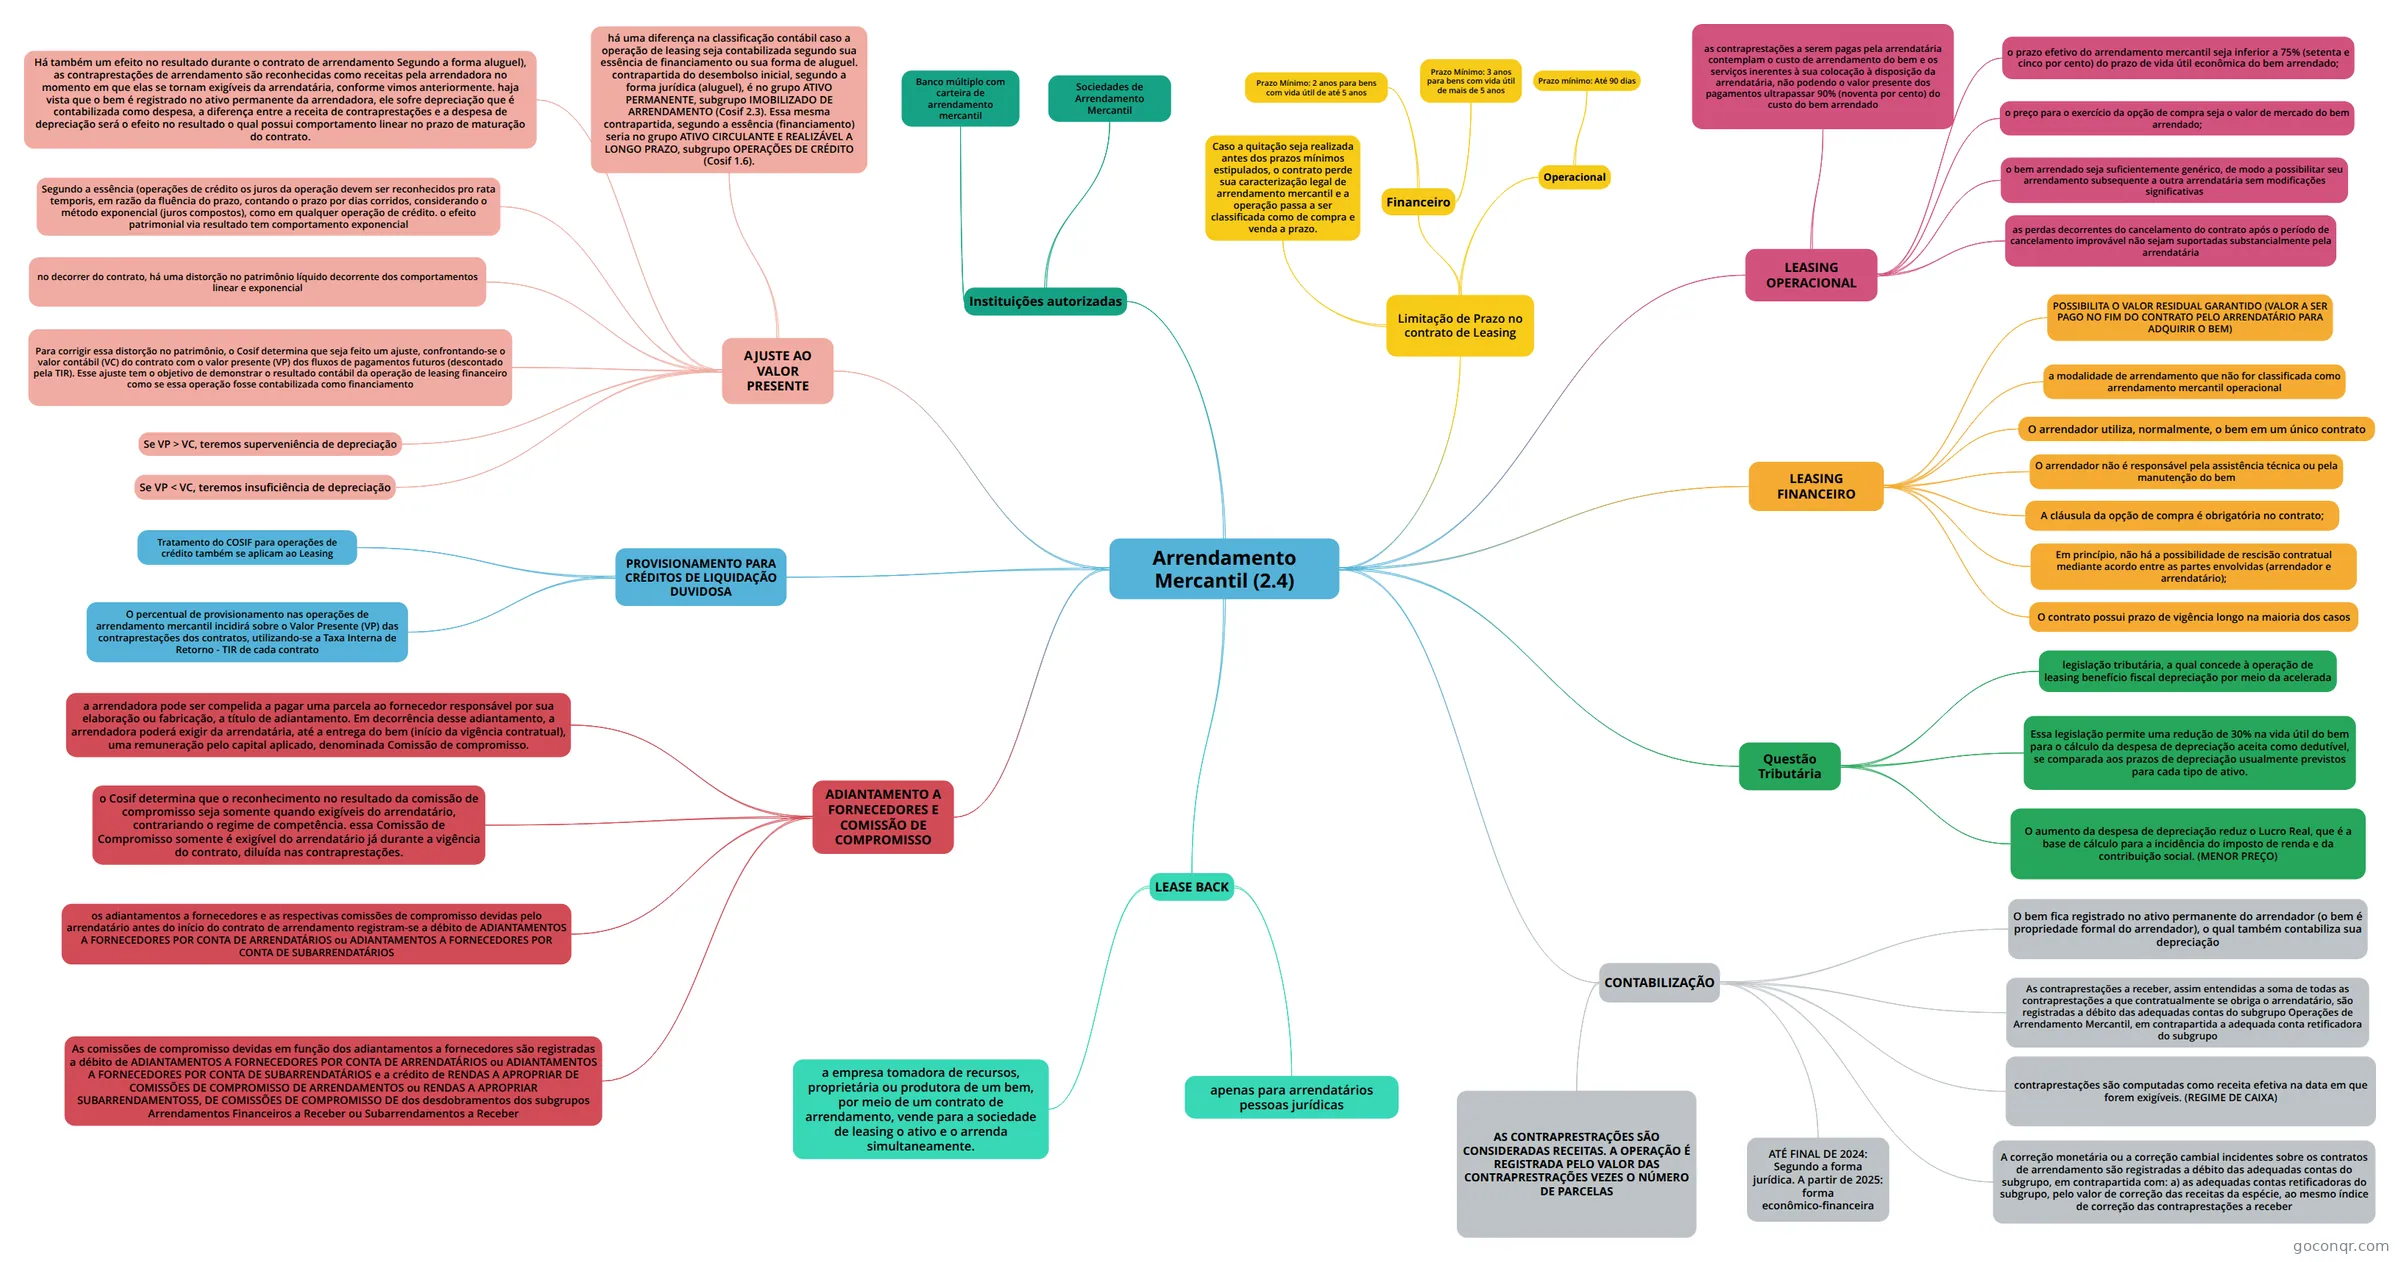
Mapa mental: Arrendamento mercantil (leasing)
Map content
Arrendamento Mercantil (2.4)
Instituições autorizadas
- Banco múltiplo com carteira de arrendamento mercantil
- Sociedades de Arrendamento Mercantil
Limitação de Prazo no contrato de Leasing
- Financeiro
- Prazo Mínimo: 2 anos para bens com vida útil de até 5 anos
- Prazo Mínimo: 3 anos para bens com vida útil de mais de 5 anos
- Operacional
- Prazo mínimo: Até 90 dias
- Caso a quitação seja realizada antes dos prazos mínimos estipulados, o contrato perde sua caracterização legal de arrendamento mercantil e a operação passa a ser classificada como de compra e venda a prazo.
- Financeiro
LEASING OPERACIONAL
- o prazo efetivo do arrendamento mercantil seja inferior a 75% (setenta e cinco por cento) do prazo de vida útil econômica do bem arrendado;
- o preço para o exercício da opção de compra seja o valor de mercado do bem arrendado;
- o bem arrendado seja suficientemente genérico, de modo a possibilitar seu arrendamento subsequente a outra arrendatária sem modificações significativas
- as perdas decorrentes do cancelamento do contrato após o período de cancelamento improvável não sejam suportadas substancialmente pela arrendatária
- as contraprestações a serem pagas pela arrendatária contemplam o custo de arrendamento do bem e os serviços inerentes à sua colocação à disposição da arrendatária, não podendo o valor presente dos pagamentos ultrapassar 90% (noventa por cento) do custo do bem arrendado
LEASING FINANCEIRO
- a modalidade de arrendamento que não for classificada como arrendamento mercantil operacional
- O arrendador não é responsável pela assistência técnica ou pela manutenção do bem
- A cláusula da opção de compra é obrigatória no contrato;
- Em princípio, não há a possibilidade de rescisão contratual mediante acordo entre as partes envolvidas (arrendador e arrendatário);
- O contrato possui prazo de vigência longo na maioria dos casos
- O arrendador utiliza, normalmente, o bem em um único contrato
- POSSIBILITA O VALOR RESIDUAL GARANTIDO (VALOR A SER PAGO NO FIM DO CONTRATO PELO ARRENDATÁRIO PARA ADQUIRIR O BEM)
Questão Tributária
- legislação tributária, a qual concede à operação de leasing benefício fiscal depreciação por meio da acelerada
- Essa legislação permite uma redução de 30% na vida útil do bem para o cálculo da despesa de depreciação aceita como dedutível, se comparada aos prazos de depreciação usualmente previstos para cada tipo de ativo.
- O aumento da despesa de depreciação reduz o Lucro Real, que é a base de cálculo para a incidência do imposto de renda e da contribuição social. (MENOR PREÇO)
CONTABILIZAÇÃO
- ATÉ FINAL DE 2024: Segundo a forma jurídica. A partir de 2025: forma econômico-financeira
- O bem fica registrado no ativo permanente do arrendador (o bem é propriedade formal do arrendador), o qual também contabiliza sua depreciação
- As contraprestações a receber, assim entendidas a soma de todas as contraprestações a que contratualmente se obriga o arrendatário, são registradas a débito das adequadas contas do subgrupo Operações de Arrendamento Mercantil, em contrapartida a adequada conta retificadora do subgrupo
- contraprestações são computadas como receita efetiva na data em que forem exigíveis. (REGIME DE CAIXA)
- A correção monetária ou a correção cambial incidentes sobre os contratos de arrendamento são registradas a débito das adequadas contas do subgrupo, em contrapartida com: a) as adequadas contas retificadoras do subgrupo, pelo valor de correção das receitas da espécie, ao mesmo índice de correção das contraprestações a receber
- AS CONTRAPRESTRAÇÕES SÃO CONSIDERADAS RECEITAS. A OPERAÇÃO É REGISTRADA PELO VALOR DAS CONTRAPRESTRAÇÕES VEZES O NÚMERO DE PARCELAS
AJUSTE AO VALOR PRESENTE
- há uma diferença na classificação contábil caso a operação de leasing seja contabilizada segundo sua essência de financiamento ou sua forma de aluguel. contrapartida do desembolso inicial, segundo a forma jurídica (aluguel), é no grupo ATIVO PERMANENTE, subgrupo IMOBILIZADO DE ARRENDAMENTO (Cosif 2.3). Essa mesma contrapartida, segundo a essência (financiamento) seria no grupo ATIVO CIRCULANTE E REALIZÁVEL A LONGO PRAZO, subgrupo OPERAÇÕES DE CRÉDITO (Cosif 1.6).
- Há também um efeito no resultado durante o contrato de arrendamento Segundo a forma aluguel), as contraprestações de arrendamento são reconhecidas como receitas pela arrendadora no momento em que elas se tornam exigíveis da arrendatária, conforme vimos anteriormente. haja vista que o bem é registrado no ativo permanente da arrendadora, ele sofre depreciação que é contabilizada como despesa, a diferença entre a receita de contraprestações e a despesa de depreciação será o efeito no resultado o qual possui comportamento linear no prazo de maturação do contrato.
- no decorrer do contrato, há uma distorção no patrimônio líquido decorrente dos comportamentos linear e exponencial
- Segundo a essência (operações de crédito os juros da operação devem ser reconhecidos pro rata temporis, em razão da fluência do prazo, contando o prazo por dias corridos, considerando o método exponencial (juros compostos), como em qualquer operação de crédito. o efeito patrimonial via resultado tem comportamento exponencial
- Para corrigir essa distorção no patrimônio, o Cosif determina que seja feito um ajuste, confrontando-se o valor contábil (VC) do contrato com o valor presente (VP) dos fluxos de pagamentos futuros (descontado pela TIR). Esse ajuste tem o objetivo de demonstrar o resultado contábil da operação de leasing financeiro como se essa operação fosse contabilizada como financiamento
- Se VP > VC, teremos superveniência de depreciação
- Se VP < VC, teremos insuficiência de depreciação
PROVISIONAMENTO PARA CRÉDITOS DE LIQUIDAÇÃO DUVIDOSA
- Tratamento do COSIF para operações de crédito também se aplicam ao Leasing
- O percentual de provisionamento nas operações de arrendamento mercantil incidirá sobre o Valor Presente (VP) das contraprestações dos contratos, utilizando-se a Taxa Interna de Retorno - TIR de cada contrato
ADIANTAMENTO A FORNECEDORES E COMISSÃO DE COMPROMISSO
- a arrendadora pode ser compelida a pagar uma parcela ao fornecedor responsável por sua elaboração ou fabricação, a título de adiantamento. Em decorrência desse adiantamento, a arrendadora poderá exigir da arrendatária, até a entrega do bem (início da vigência contratual), uma remuneração pelo capital aplicado, denominada Comissão de compromisso.
- o Cosif determina que o reconhecimento no resultado da comissão de compromisso seja somente quando exigíveis do arrendatário, contrariando o regime de competência. essa Comissão de Compromisso somente é exigível do arrendatário já durante a vigência do contrato, diluída nas contraprestações.
- os adiantamentos a fornecedores e as respectivas comissões de compromisso devidas pelo arrendatário antes do início do contrato de arrendamento registram-se a débito de ADIANTAMENTOS A FORNECEDORES POR CONTA DE ARRENDATÁRIOS ou ADIANTAMENTOS A FORNECEDORES POR CONTA DE SUBARRENDATÁRIOS
- As comissões de compromisso devidas em função dos adiantamentos a fornecedores são registradas a débito de ADIANTAMENTOS A FORNECEDORES POR CONTA DE ARRENDATÁRIOS ou ADIANTAMENTOS A FORNECEDORES POR CONTA DE SUBARRENDATÁRIOS e a crédito de RENDAS A APROPRIAR DE COMISSÕES DE COMPROMISSO DE ARRENDAMENTOS ou RENDAS A APROPRIAR SUBARRENDAMENTOS5, DE COMISSÕES DE COMPROMISSO DE dos desdobramentos dos subgrupos Arrendamentos Financeiros a Receber ou Subarrendamentos a Receber
LEASE BACK
- a empresa tomadora de recursos, proprietária ou produtora de um bem, por meio de um contrato de arrendamento, vende para a sociedade de leasing o ativo e o arrenda simultaneamente.
- apenas para arrendatários pessoas jurídicas
Information
- Description
- Mind Map on Arrendamento Mercantil (2.4), created by Pedro Ghiraldini on 03/05/2024.
- Created by
- Pedro Ghiraldini
- Views
- 0
- Rating
More on Leasing ou arrendamento mercantil