
Mind map
AUDITORIA CONTÁBIL
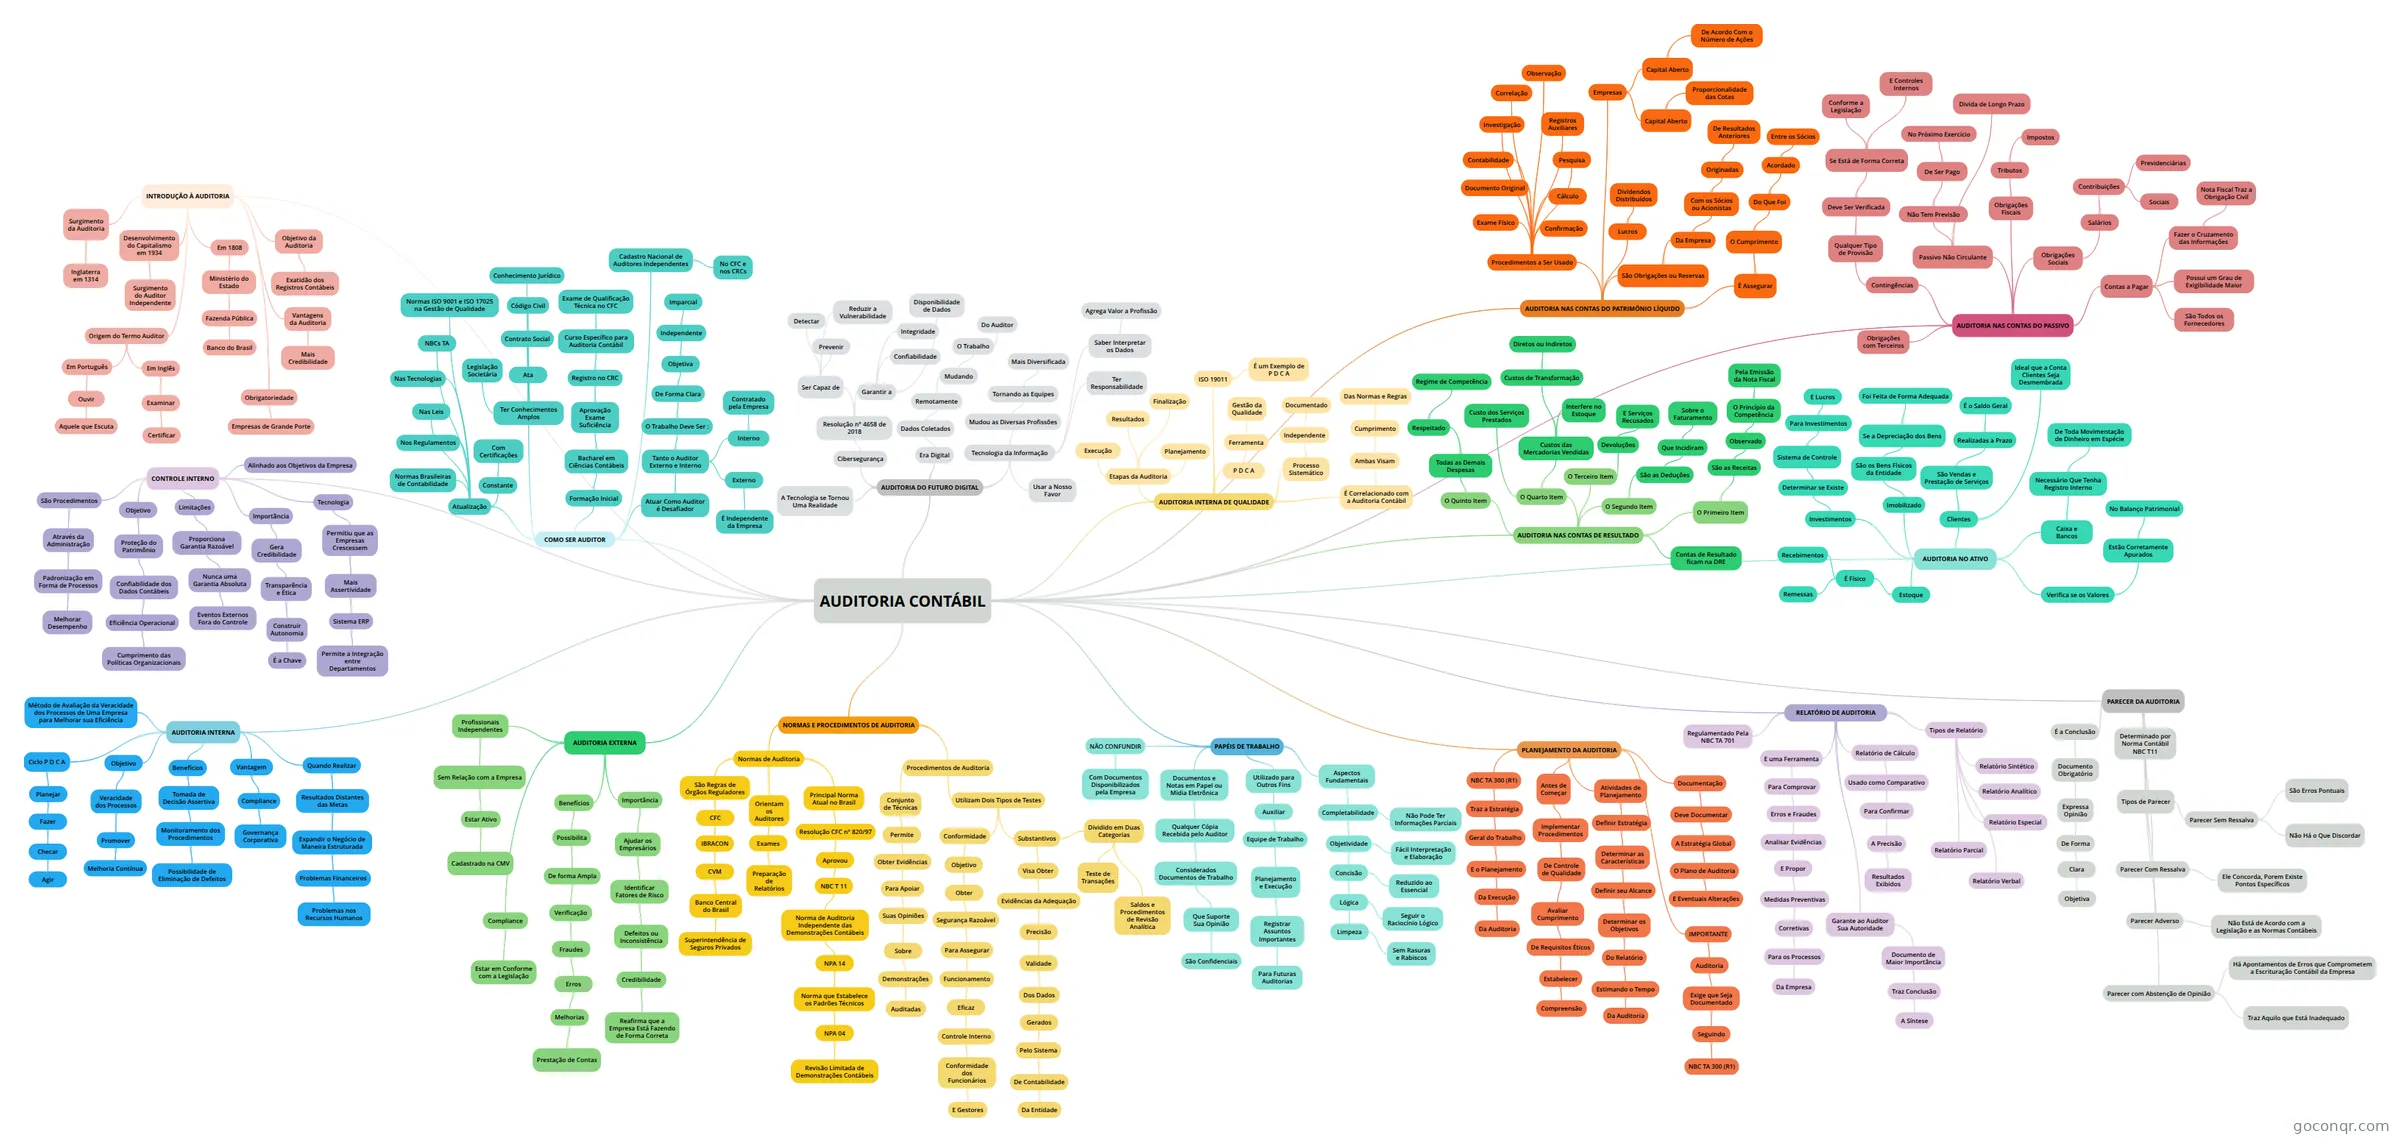
Mapa mental: Auditoria contábil
Map content
AUDITORIA CONTÁBIL
INTRODUÇÃO À AUDITORIA
- Surgimento da Auditoria
- Inglaterra em 1314
- Origem do Termo Auditor
- Em Português
- Ouvir
- Aquele que Escuta
- Ouvir
- Em Inglês
- Examinar
- Certificar
- Examinar
- Em Português
- Desenvolvimento do Capitalismo em 1934
- Surgimento do Auditor Independente
- Em 1808
- Ministério do Estado
- Fazenda Pública
- Banco do Brasil
- Fazenda Pública
- Ministério do Estado
- Objetivo da Auditoria
- Exatidão dos Registros Contábeis
- Vantagens da Auditoria
- Mais Credibilidade
- Obrigatoriedade
- Empresas de Grande Porte
- Surgimento da Auditoria
CONTROLE INTERNO
- São Procedimentos
- Através da Administração
- Padronização em Forma de Processos
- Melhorar Desempenho
- Padronização em Forma de Processos
- Através da Administração
- Objetivo
- Proteção do Patrimônio
- Confiabilidade dos Dados Contábeis
- Eficiência Operacional
- Cumprimento das Políticas Organizacionais
- Eficiência Operacional
- Confiabilidade dos Dados Contábeis
- Proteção do Patrimônio
- Alinhado aos Objetivos da Empresa
- Limitações
- Proporciona Garantia Razoável
- Nunca uma Garantia Absoluta
- Eventos Externos Fora do Controle
- Nunca uma Garantia Absoluta
- Proporciona Garantia Razoável
- Importância
- Gera Credibilidade
- Transparência e Ética
- Construir Autonomia
- É a Chave
- Construir Autonomia
- Transparência e Ética
- Gera Credibilidade
- Tecnologia
- Permitiu que as Empresas Crescessem
- Mais Assertividade
- Sistema ERP
- Permite a Integração entre Departamentos
- Sistema ERP
- Mais Assertividade
- Permitiu que as Empresas Crescessem
- São Procedimentos
AUDITORIA INTERNA
- Método de Avaliação da Veracidade dos Processos de Uma Empresa para Melhorar sua Eficiência
- Objetivo
- Veracidade dos Processos
- Promover
- Melhoria Contínua
- Promover
- Veracidade dos Processos
- Ciclo P D C A
- Planejar
- Fazer
- Checar
- Agir
- Checar
- Fazer
- Planejar
- Benefícios
- Tomada de Decisão Assertiva
- Monitoramento dos Procedimentos
- Possibilidade de Eliminação de Defeitos
- Monitoramento dos Procedimentos
- Tomada de Decisão Assertiva
- Vantagem
- Compliance
- Governança Corporativa
- Compliance
- Quando Realizar
- Resultados Distantes das Metas
- Expandir o Negócio de Maneira Estruturada
- Problemas Financeiros
- Problemas nos Recursos Humanos
- Problemas Financeiros
- Expandir o Negócio de Maneira Estruturada
- Resultados Distantes das Metas
AUDITORIA EXTERNA
- Profissionais Independentes
- Sem Relação com a Empresa
- Estar Ativo
- Cadastrado na CMV
- Estar Ativo
- Sem Relação com a Empresa
- Benefícios
- Possibilita
- De forma Ampla
- Verificação
- Fraudes
- Erros
- Melhorias
- Prestação de Contas
- Melhorias
- Erros
- Fraudes
- Verificação
- De forma Ampla
- Possibilita
- Importância
- Ajudar os Empresários
- Identificar Fatores de Risco
- Defeitos ou Inconsistência
- Credibilidade
- Reafirma que a Empresa Está Fazendo de Forma Correta
- Credibilidade
- Defeitos ou Inconsistência
- Identificar Fatores de Risco
- Ajudar os Empresários
- Compliance
- Estar em Conforme com a Legislação
- Profissionais Independentes
NORMAS E PROCEDIMENTOS DE AUDITORIA
- Normas de Auditoria
- São Regras de Órgãos Reguladores
- CFC
- IBRACON
- CVM
- Banco Central do Brasil
- Superintendência de Seguros Privados
- Banco Central do Brasil
- CVM
- IBRACON
- CFC
- Orientam os Auditores
- Exames
- Preparação de Relatórios
- Exames
- Principal Norma Atual no Brasil
- Resolução CFC n° 820/97
- Aprovou
- NBC T 11
- Norma de Auditoria Independente das Demonstrações Contábeis
- NPA 14
- Norma que Estabelece os Padrões Técnicos
- NPA 04
- Revisão Limitada de Demonstrações Contábeis
- NPA 04
- Norma que Estabelece os Padrões Técnicos
- NPA 14
- Norma de Auditoria Independente das Demonstrações Contábeis
- NBC T 11
- Aprovou
- Resolução CFC n° 820/97
- São Regras de Órgãos Reguladores
- Procedimentos de Auditoria
- Conjunto de Técnicas
- Permite
- Obter Evidências
- Para Apoiar
- Suas Opiniões
- Sobre
- Demonstrações
- Auditadas
- Demonstrações
- Sobre
- Suas Opiniões
- Para Apoiar
- Obter Evidências
- Permite
- Utilizam Dois Tipos de Testes
- Conformidade
- Objetivo
- Obter
- Segurança Razoável
- Para Assegurar
- Funcionamento
- Eficaz
- Controle Interno
- Conformidade dos Funcionários
- E Gestores
- Conformidade dos Funcionários
- Controle Interno
- Eficaz
- Funcionamento
- Para Assegurar
- Segurança Razoável
- Obter
- Objetivo
- Substantivos
- Visa Obter
- Evidências da Adequação
- Precisão
- Validade
- Dos Dados
- Gerados
- Pelo Sistema
- De Contabilidade
- Da Entidade
- De Contabilidade
- Pelo Sistema
- Gerados
- Dos Dados
- Validade
- Precisão
- Evidências da Adequação
- Dividido em Duas Categorias
- Teste de Transações
- Saldos e Procedimentos de Revisão Analítica
- Visa Obter
- Conformidade
- Conjunto de Técnicas
- Normas de Auditoria
PAPÉIS DE TRABALHO
- Documentos e Notas em Papel ou Mídia Eletrônica
- Qualquer Cópia Recebida pelo Auditor
- Considerados Documentos de Trabalho
- Que Suporte Sua Opinião
- São Confidenciais
- Que Suporte Sua Opinião
- Considerados Documentos de Trabalho
- Qualquer Cópia Recebida pelo Auditor
- NÃO CONFUNDIR
- Com Documentos Disponibilizados pela Empresa
- Utilizado para Outros Fins
- Auxiliar
- Equipe de Trabalho
- Planejamento e Execução
- Registrar Assuntos Importantes
- Para Futuras Auditorias
- Registrar Assuntos Importantes
- Planejamento e Execução
- Equipe de Trabalho
- Auxiliar
- Aspectos Fundamentais
- Completabilidade
- Objetividade
- Concisão
- Lógica
- Limpeza
- Sem Rasuras e Rabiscos
- Seguir o Raciocínio Lógico
- Limpeza
- Reduzido ao Essencial
- Lógica
- Fácil Interpretação e Elaboração
- Concisão
- Não Pode Ter Informações Parciais
- Objetividade
- Completabilidade
- Documentos e Notas em Papel ou Mídia Eletrônica
PLANEJAMENTO DA AUDITORIA
- NBC TA 300 (R1)
- Traz a Estratégia
- Geral do Trabalho
- E o Planejamento
- Da Execução
- Da Auditoria
- Da Execução
- E o Planejamento
- Geral do Trabalho
- Traz a Estratégia
- Antes de Começar
- Implementar Procedimentos
- De Controle de Qualidade
- Avaliar Cumprimento
- De Requisitos Éticos
- Estabelecer
- Compreensão
- Estabelecer
- De Requisitos Éticos
- Avaliar Cumprimento
- De Controle de Qualidade
- Implementar Procedimentos
- Atividades de Planejamento
- Definir Estratégia
- Determinar as Características
- Definir seu Alcance
- Determinar os Objetivos
- Do Relatório
- Estimando o Tempo
- Da Auditoria
- Estimando o Tempo
- Do Relatório
- Determinar os Objetivos
- Definir seu Alcance
- Determinar as Características
- Definir Estratégia
- Documentação
- Deve Documentar
- A Estratégia Global
- O Plano de Auditoria
- E Eventuais Alterações
- O Plano de Auditoria
- A Estratégia Global
- Deve Documentar
- IMPORTANTE
- Auditoria
- Exige que Seja Documentado
- Seguindo
- NBC TA 300 (R1)
- Seguindo
- Exige que Seja Documentado
- Auditoria
- NBC TA 300 (R1)
RELATÓRIO DE AUDITORIA
- E uma Ferramenta
- Para Comprovar
- Erros e Fraudes
- Analisar Evidências
- E Propor
- Medidas Preventivas
- Corretivas
- Para os Processos
- Da Empresa
- Para os Processos
- Corretivas
- Medidas Preventivas
- E Propor
- Analisar Evidências
- Erros e Fraudes
- Para Comprovar
- Regulamentado Pela NBC TA 701
- Relatório de Cálculo
- Usado como Comparativo
- Para Confirmar
- A Precisão
- Resultados Exibidos
- A Precisão
- Para Confirmar
- Usado como Comparativo
- Garante ao Auditor Sua Autoridade
- Documento de Maior Importância
- Traz Conclusão
- A Síntese
- Traz Conclusão
- Documento de Maior Importância
- Tipos de Relatório
- Relatório Sintético
- Relatório Analítico
- Relatório Especial
- Relatório Parcial
- Relatório Verbal
- E uma Ferramenta
PARECER DA AUDITORIA
- É a Conclusão
- Documento Obrigatório
- Expressa Opinião
- De Forma
- Clara
- Objetiva
- Clara
- De Forma
- Expressa Opinião
- Documento Obrigatório
- Determinado por Norma Contábil NBC T11
- Tipos de Parecer
- Parecer Sem Ressalva
- Não Há o Que Discordar
- São Erros Pontuais
- Parecer Sem Ressalva
- Parecer Adverso
- Não Está de Acordo com a Legislação e as Normas Contábeis
- Parecer com Abstenção de Opinião
- Traz Aquilo que Está Inadequado
- Há Apontamentos de Erros que Comprometem a Escrituração Contábil da Empresa
- Tipos de Parecer
- Parecer Com Ressalva
- Ele Concorda, Porem Existe Pontos Específicos
- É a Conclusão
AUDITORIA NO ATIVO
- Verifica se os Valores
- Estão Corretamente Apurados
- No Balanço Patrimonial
- Estão Corretamente Apurados
- Caixa e Bancos
- Necessário Que Tenha Registro Interno
- De Toda Movimentação de Dinheiro em Espécie
- Necessário Que Tenha Registro Interno
- Clientes
- São Vendas e Prestação de Serviços
- Realizadas a Prazo
- É o Saldo Geral
- Realizadas a Prazo
- Ideal que a Conta Clientes Seja Desmembrada
- São Vendas e Prestação de Serviços
- Estoque
- É Físico
- Recebimentos
- Remessas
- É Físico
- Imobilizado
- São os Bens Físicos da Entidade
- Se a Depreciação dos Bens
- Foi Feita de Forma Adequada
- Se a Depreciação dos Bens
- São os Bens Físicos da Entidade
- Investimentos
- Determinar se Existe
- Sistema de Controle
- Para Investimentos
- E Lucros
- Para Investimentos
- Sistema de Controle
- Determinar se Existe
- Verifica se os Valores
AUDITORIA NAS CONTAS DO PASSIVO
- Obrigações com Terceiros
- Contas a Pagar
- São Todos os Fornecedores
- Possui um Grau de Exigibilidade Maior
- Fazer o Cruzamento das Informações
- Nota Fiscal Traz a Obrigação Civil
- Obrigações Sociais
- Salários
- Contribuições
- Sociais
- Previdenciárias
- Contribuições
- Salários
- Obrigações Fiscais
- Tributos
- Impostos
- Tributos
- Passivo Não Circulante
- Não Tem Previsão
- De Ser Pago
- No Próximo Exercício
- De Ser Pago
- Divida de Longo Prazo
- Não Tem Previsão
- Contingências
- Qualquer Tipo de Provisão
- Deve Ser Verificada
- Se Está de Forma Correta
- Conforme a Legislação
- E Controles Internos
- Se Está de Forma Correta
- Deve Ser Verificada
- Qualquer Tipo de Provisão
AUDITORIA NAS CONTAS DO PATRIMÔNIO LÍQUIDO
- É Assegurar
- O Cumprimento
- Do Que Foi
- Acordado
- Entre os Sócios
- Acordado
- Do Que Foi
- O Cumprimento
- São Obrigações ou Reservas
- Da Empresa
- Com os Sócios ou Acionistas
- Originadas
- De Resultados Anteriores
- Originadas
- Com os Sócios ou Acionistas
- Da Empresa
- Lucros
- Dividendos Distribuídos
- Empresas
- Capital Aberto
- Proporcionalidade das Cotas
- Capital Aberto
- De Acordo Com o Número de Ações
- Capital Aberto
- Procedimentos a Ser Usado
- Exame Físico
- Confirmação
- Documento Original
- Cálculo
- Contabilidade
- Investigação
- Pesquisa
- Registros Auxiliares
- Correlação
- Observação
- É Assegurar
AUDITORIA NAS CONTAS DE RESULTADO
- Contas de Resultado ficam na DRE
- O Primeiro Item
- São as Receitas
- Observado
- O Princípio da Competência
- Pela Emissão da Nota Fiscal
- O Princípio da Competência
- Observado
- São as Receitas
- O Segundo Item
- São as Deduções
- Que Incidiram
- Sobre o Faturamento
- Que Incidiram
- São as Deduções
- O Terceiro Item
- Devoluções
- E Serviços Recusados
- Devoluções
- O Quarto Item
- Custos das Mercadorias Vendidas
- Interfere no Estoque
- Custos de Transformação
- Diretos ou Indiretos
- Custo dos Serviços Prestados
- Custos das Mercadorias Vendidas
- O Quinto Item
- Todas as Demais Despesas
- Respeitado
- Regime de Competência
- Respeitado
- Todas as Demais Despesas
AUDITORIA INTERNA DE QUALIDADE
- É Correlacionado com a Auditoria Contábil
- Ambas Visam
- Cumprimento
- Das Normas e Regras
- Cumprimento
- Ambas Visam
- Processo Sistemático
- Independente
- Documentado
- Independente
- P D C A
- Ferramenta
- Gestão da Qualidade
- Ferramenta
- Etapas da Auditoria
- Planejamento
- Finalização
- Execução
- Resultados
- ISO 19011
- É um Exemplo de P D C A
- É Correlacionado com a Auditoria Contábil
AUDITORIA DO FUTURO DIGITAL
- Tecnologia da Informação
- Mudou as Diversas Profissões
- Tornando as Equipes
- Mais Diversificada
- Tornando as Equipes
- Usar a Nosso Favor
- Ter Responsabilidade
- Saber Interpretar os Dados
- Agrega Valor a Profissão
- Mudou as Diversas Profissões
- Era Digital
- Dados Coletados
- Remotamente
- Mudando
- O Trabalho
- Do Auditor
- O Trabalho
- Mudando
- Remotamente
- Dados Coletados
- Cibersegurança
- Resolução n° 4658 de 2018
- Garantir a
- Confiabilidade
- Integridade
- Disponibilidade de Dados
- Ser Capaz de
- Prevenir
- Detectar
- Reduzir a Vulnerabilidade
- Garantir a
- Resolução n° 4658 de 2018
- A Tecnologia se Tornou Uma Realidade
- Tecnologia da Informação
COMO SER AUDITOR
- Atuar Como Auditor é Desafiador
- Tanto o Auditor Externo e Interno
- O Trabalho Deve Ser :
- De Forma Clara
- Objetiva
- Independente
- Imparcial
- Independente
- Objetiva
- De Forma Clara
- Interno
- Contratado pela Empresa
- Externo
- É Independente da Empresa
- O Trabalho Deve Ser :
- Tanto o Auditor Externo e Interno
- Formação Inicial
- Bacharel em Ciências Contábeis
- Aprovação Exame Suficiência
- Registro no CRC
- Curso Específico para Auditoria Contábil
- Exame de Qualificação Técnica no CFC
- Curso Específico para Auditoria Contábil
- Registro no CRC
- Aprovação Exame Suficiência
- Bacharel em Ciências Contábeis
- Cadastro Nacional de Auditores Independentes
- No CFC e nos CRCs
- Atualização
- Constante
- Com Certificações
- Normas Brasileiras de Contabilidade
- Nos Regulamentos
- Nas Leis
- Nas Tecnologias
- NBCs TA
- Normas ISO 9001 e ISO 17025 na Gestão de Qualidade
- Constante
- Ter Conhecimentos Amplos
- Legislação Societária
- Código Civil
- Ata
- Contrato Social
- Conhecimento Jurídico
- Atuar Como Auditor é Desafiador