
Mind map
REGIMEN SIMPLE DE TRIBUTACIÓN
Map content
REGIMEN SIMPLE DE TRIBUTACIÓN
Es un sistema que favorece a empresarios y emprendedores mediante la aplicación de tarifas bajas generando un ahorro a la hora de pagar impuestos
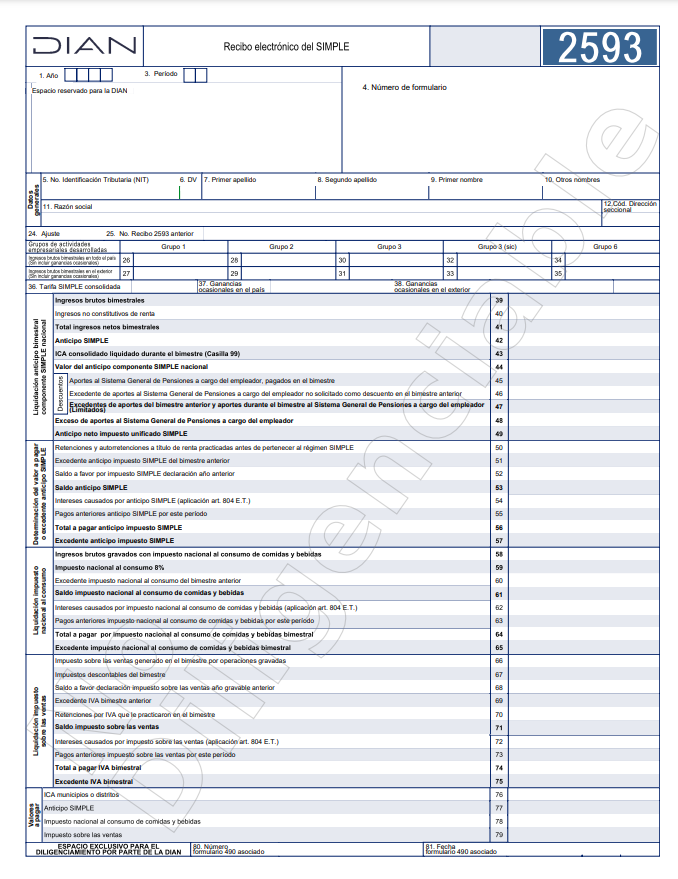
- Los impuestos se liquidan de acuerdo con el nivel de los ingresos, adicional se declara anual y se realizan anticipos de manera bimestral
- Las PN inscritas al RST – SIMPLE que no superen las 3.500 UVT de ingresos, deberán presentar únicamente una declaración anual consolidada y pago anual sin necesidad de realizar pagos anticipados a través del recibo electrónico SIMPLE.
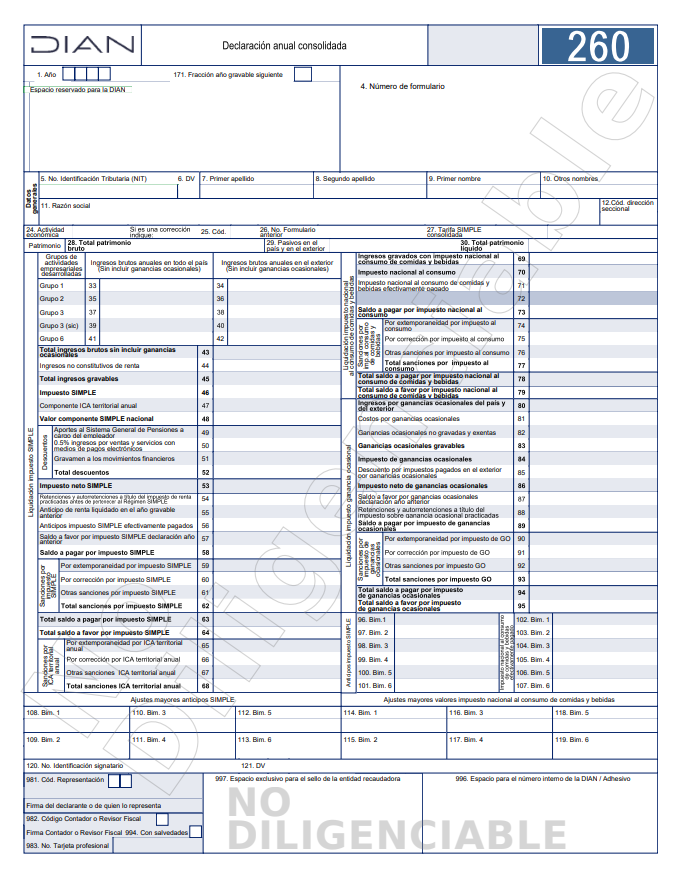
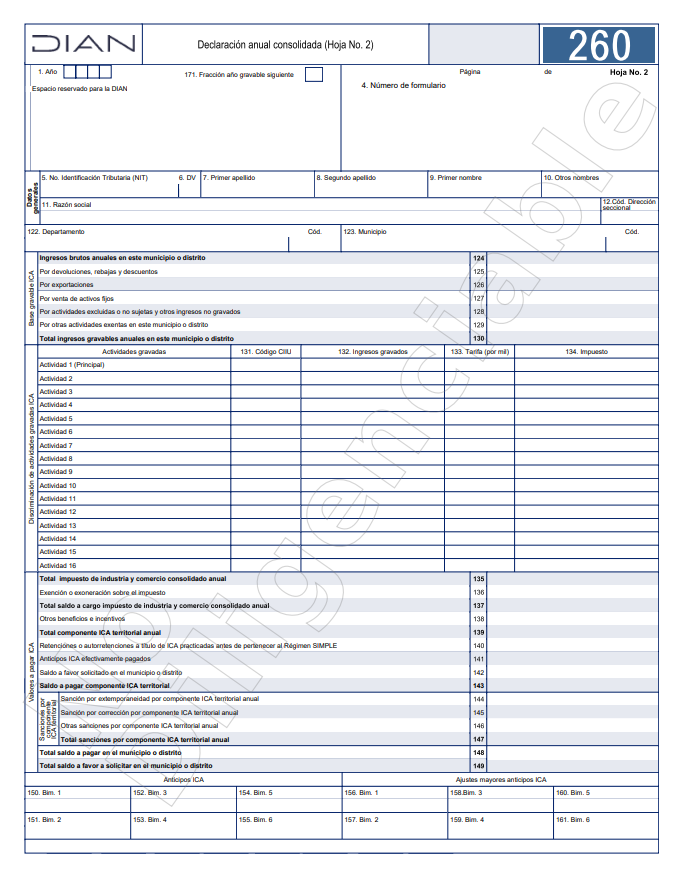
- Optimiza los procesos tributarios de los impuestos nacionales y territoriales en un solo formulario
- Los impuestos se liquidan de acuerdo con el nivel de los ingresos, adicional se declara anual y se realizan anticipos de manera bimestral
Algunos de sus beneficios pueden ser:
- El 0.5% de sus ingresos recibidos por medios eléctronicos, serán deducibles del impuesto
- NO SON ACUMULABLES
- Desde el año 2023, tienen derecho a descontar el GMF de su impuesto.
- Mejora el Flujo de Caja del Contribuyente
- Tendrán tarifas aplicables entre el 1.2% y el 14.5%, según sus ingresos.
- El contribuyente no estará obligado a practicar retención en la fuente a título de rente ni de ICA, salvo rentas laborales. Art. 911 del ET
- Reducción de costos de cumplimiento tributario, mediante anticipos bimestrales.
- Renta (Simple) - Impto. Nacional al Consumo para el expendio de comidas y bebidas - Ganancia Ocasional - ICA - Sobretasa Bomberil.
- ICA y Sobretasa Bomberil, no se pagarán directamente al municipio, sino a través del anticipo, MinHacienda distribuye al beneficiario final.
- El contribuyente deberá informar a la autoridad, el o los municipios a los cuales corresponde el ingreso declarado
- ICA y Sobretasa Bomberil, no se pagarán directamente al municipio, sino a través del anticipo, MinHacienda distribuye al beneficiario final.
- Renta (Simple) - Impto. Nacional al Consumo para el expendio de comidas y bebidas - Ganancia Ocasional - ICA - Sobretasa Bomberil.
- Reducción de costos de contratación de empleados
- Podrá tomar como descuento los pagos realizados por aportes parafiscales ya sea del impuesto o del anticipo
- Podrá estar exonerado del pago de parafiscales, de acuerdo con el Art 114-1 del ET.
- El 0.5% de sus ingresos recibidos por medios eléctronicos, serán deducibles del impuesto
¿Quiénes pueden acceder? (De manera voluntaria)
- PN que desarolle una profesión liberal
- Sus ingresos no podrán superar los 12.000 UVT
- PJ cuyos socios sean PN residentes en Colombia
- Si el año gravable anterior obtuvo ingresos brutos inferiores a 100.000 UVT
- Se clasifican en 5 grandes grupos. Art. 908 ET
- Liquidación del impuesto
- 1. Tiendas pequeñas, minimercados, micromercados y peluquería:
- Ingresos entre 0 y 6.000 UVT - Tarifa de 1.2% Ingresos entre 6.000 y 15.000 UVT - Tarifa de 2.8% Ingresos entre 15.000 y 30.000 UVT - Tarifa de 4.4% Ingresos entre 30.000 y 100.000 UVT - Tarifa de 5.6%
- No responsables de IVA
- 2. Actividades comerciales al por mayor y al detal, servicios técnicos y mécanicos y demás actividades relacionadas con el factor intelectual:
- Ingresos entre 0 y 6.000 UVT - Tarifa de 1.6% Ingresos entre 6.000 y 15.000 UVT - Tarifa de 2.0% Ingresos entre 15.000 y 30.000 UVT - Tarifa de 3.5% Ingresos entre 30.000 y 100.000 UVT - Tarifa de 4.5%
- 3. Actividades de expendio de comidas y bebidas, y actividades de transporte:
- Ingresos entre 0 y 6.000 UVT - Tarifa de 3.1% Ingresos entre 6.000 y 15.000 UVT - Tarifa de 3.4% Ingresos entre 15.000 y 30.000 UVT - Tarifa de 4.0% Ingresos entre 30.000 y 100.000 UVT - Tarifa de 4.5%
- Se adicional el 8% por concepto de Impuesto al Consumo
- 4. SIC, servicios rofesional de consultaria y ciencia donde predomine el factor intelectual:
- Ingresos entre 0 y 6.000 UVT - Tarifa de 5.9% Ingresos entre 6.000 y 15.000 UVT - Tarifa de 7.3% Ingresos entre 15.000 y 30.000 UVT - Tarifa de 12% Ingresos entre 30.000 y 100.000 UVT - Tarifa de 14.5%
- 5. Reciclaje, recuperación de materiales y recolección de desechos, Actividades económicas CIIU 4665, 3830 y 3811:
- Ingresos entre 0 y 100.000 UVT - Tarifa 1.62%
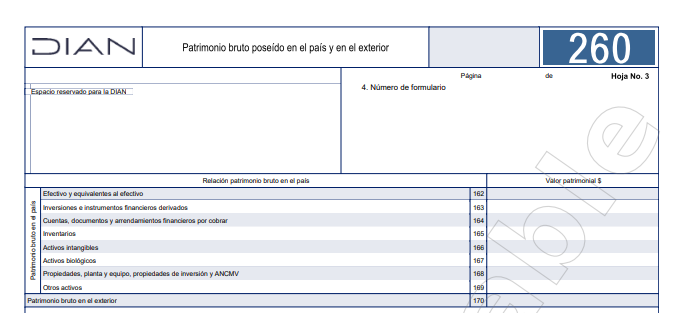
- FORMULARIO 260
- 1. Tiendas pequeñas, minimercados, micromercados y peluquería:
- Periodo bimestral
- 1. Tiendas pequeñas, minimercados, micromercados y peluquería:
- Ingresos entre 0 y 1.000 UVT - Tarifa de 1.2% Ingresos entre 1.000 y 2.500 UVT - Tarifa de 2.8% Ingresos entre 2.500 y 5.000 UVT - Tarifa de 4.4% Ingresos entre 5.000 y 16.666 UVT - Tarifa de 5.6%
- 2. Actividades comerciales al por mayor y al detal, servicios técnicos y mécanicos y demás actividades relacionadas con el factor intelectual:
- Ingresos entre 0 y 1.000 UVT - Tarifa de 1.6% Ingresos entre 1.000 y 2.500 UVT - Tarifa de 2.0% Ingresos entre 2.500 y 5.000 UVT - Tarifa de 3.5% Ingresos entre 5.000 y 16.666 UVT - Tarifa de 4.5%
- 3. Actividades de expendio de comidas y bebidas, y actividades de transporte:
- Ingresos entre 0 y 1.000 UVT - Tarifa de 3.1% Ingresos entre 1.000 y 2.500 UVT - Tarifa de 3.4% Ingresos entre 2.500 y 5.000 UVT - Tarifa de 4.0% Ingresos entre 5.000 y 16.666 UVT - Tarifa de 4.5%
- 4. SIC, servicios rofesional de consultaria y ciencia donde predomine el factor intelectual:
- Ingresos entre 0 y 1.000 UVT - Tarifa de 5.9% Ingresos entre 1.000 y 2.500 UVT - Tarifa de 7.3% Ingresos entre 2.500 y 5.000 UVT - Tarifa de 12% Ingresos entre 5.000 y 16.666 UVT - Tarifa de 14.5%
- 5. Reciclaje, recuperación de materiales y recolección de desechos, Actividades económicas CIIU 4665, 3830 y 3811:
- Ingresos entre 0 y 16.666 UVT - Tarifa de 1.62%
- 1. Tiendas pequeñas, minimercados, micromercados y peluquería:
- Liquidación del impuesto
- PN que desarolle una profesión liberal
¿Cómo se liquida?
- Paso 1: Seleccionar el grupo
- Paso 2: Conocer el rango de los ingresos brutos
- Paso 3: Ubicar la tarifa y multiplar por los ingresos brutos
Ventajas/Diferencias frente a los otros regimenes fiscales
- Regimen Común, Tienen como obligación declarar y pagar:
- Impuesto sobre la Renta, IVA, IVA y otros según la actividad económica
- Permite deducir gastos según la actividad económica y otros descuentos
- Régimen Simplificado, dirigido a pequeños contribuyente cuyos ingresos brutos sean inferiores a 3500 UVT
- Mediante el Impuesto Único Simplificado, reduce los costos de contabilidad y ofrece una tarifa única de impuesto
- Régimen Especial, aplicable a ESAL, cooperativas, empresas del sector financiero
- Están obligados a declarar y pagar impuestos según sea la actividad.
- Tratamiento fiscal diferenciado según su naturaleza.
- Regimen Común, Tienen como obligación declarar y pagar:
Images and files in the map
Information
- Description
- Contaduría Mind Map on REGIMEN SIMPLE DE TRIBUTACIÓN, created by Lauryn Sofía on 30/05/2025.
- Created by
- Lauryn Sofía
- Views
- 1
- Rating