
Mind map
PRECIOS DE TRANSFERENCIA
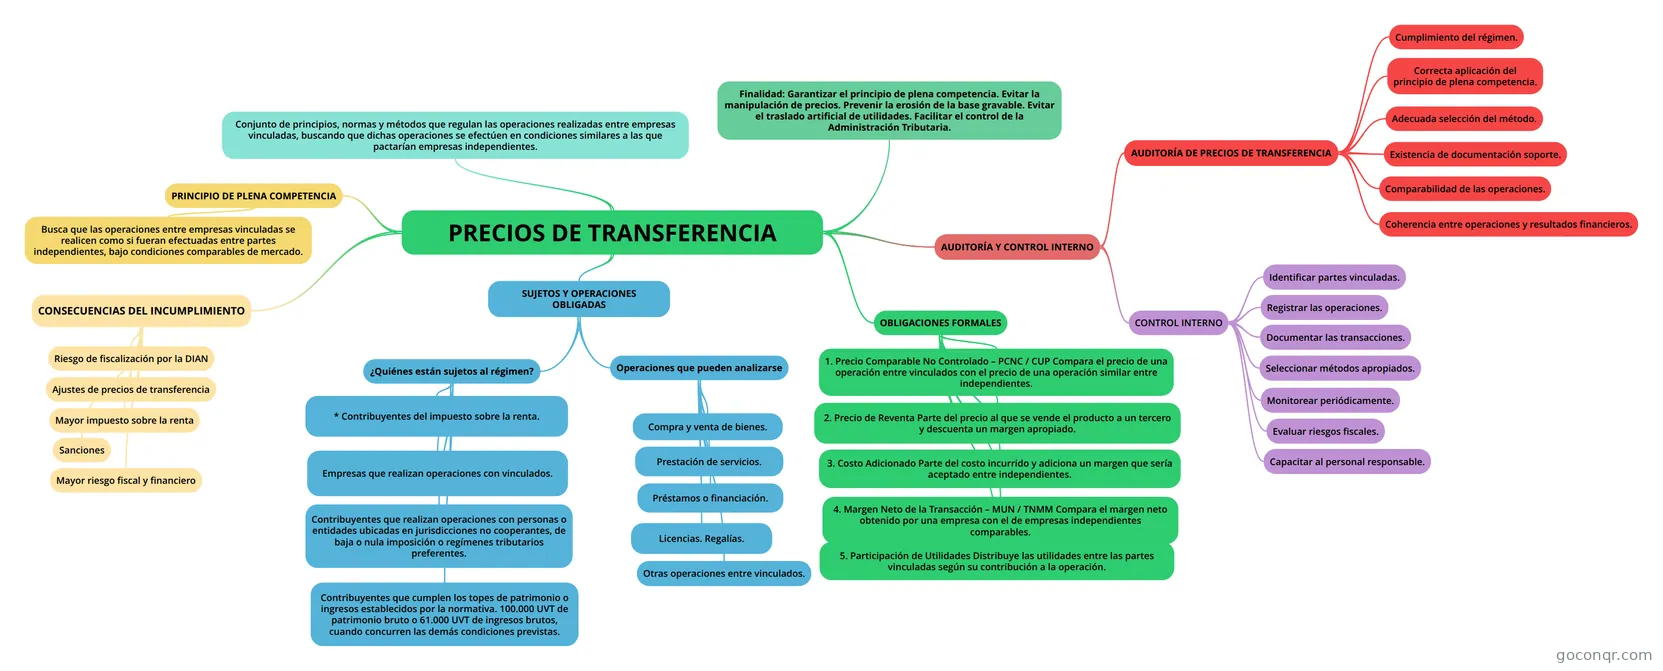
Mapa mental: Precios de transferencia
Map content
PRECIOS DE TRANSFERENCIA
Conjunto de principios, normas y métodos que regulan las operaciones realizadas entre empresas vinculadas, buscando que dichas operaciones se efectúen en condiciones similares a las que pactarían empresas independientes.
Finalidad: Garantizar el principio de plena competencia. Evitar la manipulación de precios. Prevenir la erosión de la base gravable. Evitar el traslado artificial de utilidades. Facilitar el control de la Administración Tributaria.
PRINCIPIO DE PLENA COMPETENCIA
- Busca que las operaciones entre empresas vinculadas se realicen como si fueran efectuadas entre partes independientes, bajo condiciones comparables de mercado.
SUJETOS Y OPERACIONES OBLIGADAS
- ¿Quiénes están sujetos al régimen?
- * Contribuyentes del impuesto sobre la renta.
- Empresas que realizan operaciones con vinculados.
- Contribuyentes que realizan operaciones con personas o entidades ubicadas en jurisdicciones no cooperantes, de baja o nula imposición o regímenes tributarios preferentes.
- Contribuyentes que cumplen los topes de patrimonio o ingresos establecidos por la normativa. 100.000 UVT de patrimonio bruto o 61.000 UVT de ingresos brutos, cuando concurren las demás condiciones previstas.
- Operaciones que pueden analizarse
- Compra y venta de bienes.
- Prestación de servicios.
- Préstamos o financiación.
- Licencias. Regalías.
- Otras operaciones entre vinculados.
- ¿Quiénes están sujetos al régimen?
OBLIGACIONES FORMALES
- 1. Precio Comparable No Controlado – PCNC / CUP Compara el precio de una operación entre vinculados con el precio de una operación similar entre independientes.
- 2. Precio de Reventa Parte del precio al que se vende el producto a un tercero y descuenta un margen apropiado.
- 3. Costo Adicionado Parte del costo incurrido y adiciona un margen que sería aceptado entre independientes.
- 4. Margen Neto de la Transacción – MUN / TNMM Compara el margen neto obtenido por una empresa con el de empresas independientes comparables.
- 5. Participación de Utilidades Distribuye las utilidades entre las partes vinculadas según su contribución a la operación.
AUDITORÍA Y CONTROL INTERNO
- AUDITORÍA DE PRECIOS DE TRANSFERENCIA
- Cumplimiento del régimen.
- Correcta aplicación del principio de plena competencia.
- Adecuada selección del método.
- Existencia de documentación soporte.
- Comparabilidad de las operaciones.
- Coherencia entre operaciones y resultados financieros.
- CONTROL INTERNO
- Identificar partes vinculadas.
- Registrar las operaciones.
- Documentar las transacciones.
- Seleccionar métodos apropiados.
- Monitorear periódicamente.
- Evaluar riesgos fiscales.
- Capacitar al personal responsable.
- AUDITORÍA DE PRECIOS DE TRANSFERENCIA
CONSECUENCIAS DEL INCUMPLIMIENTO
- Riesgo de fiscalización por la DIAN
- Ajustes de precios de transferencia
- Mayor impuesto sobre la renta
- Sanciones
- Mayor riesgo fiscal y financiero
Information
- Description
- Mind Map on PRECIOS DE TRANSFERENCIA, created by Martha Espitia on 23/08/2026.
- Created by
- Martha Espitia
- Views
- 2
- Rating