
Mind map
Control Fiscal en Colombia
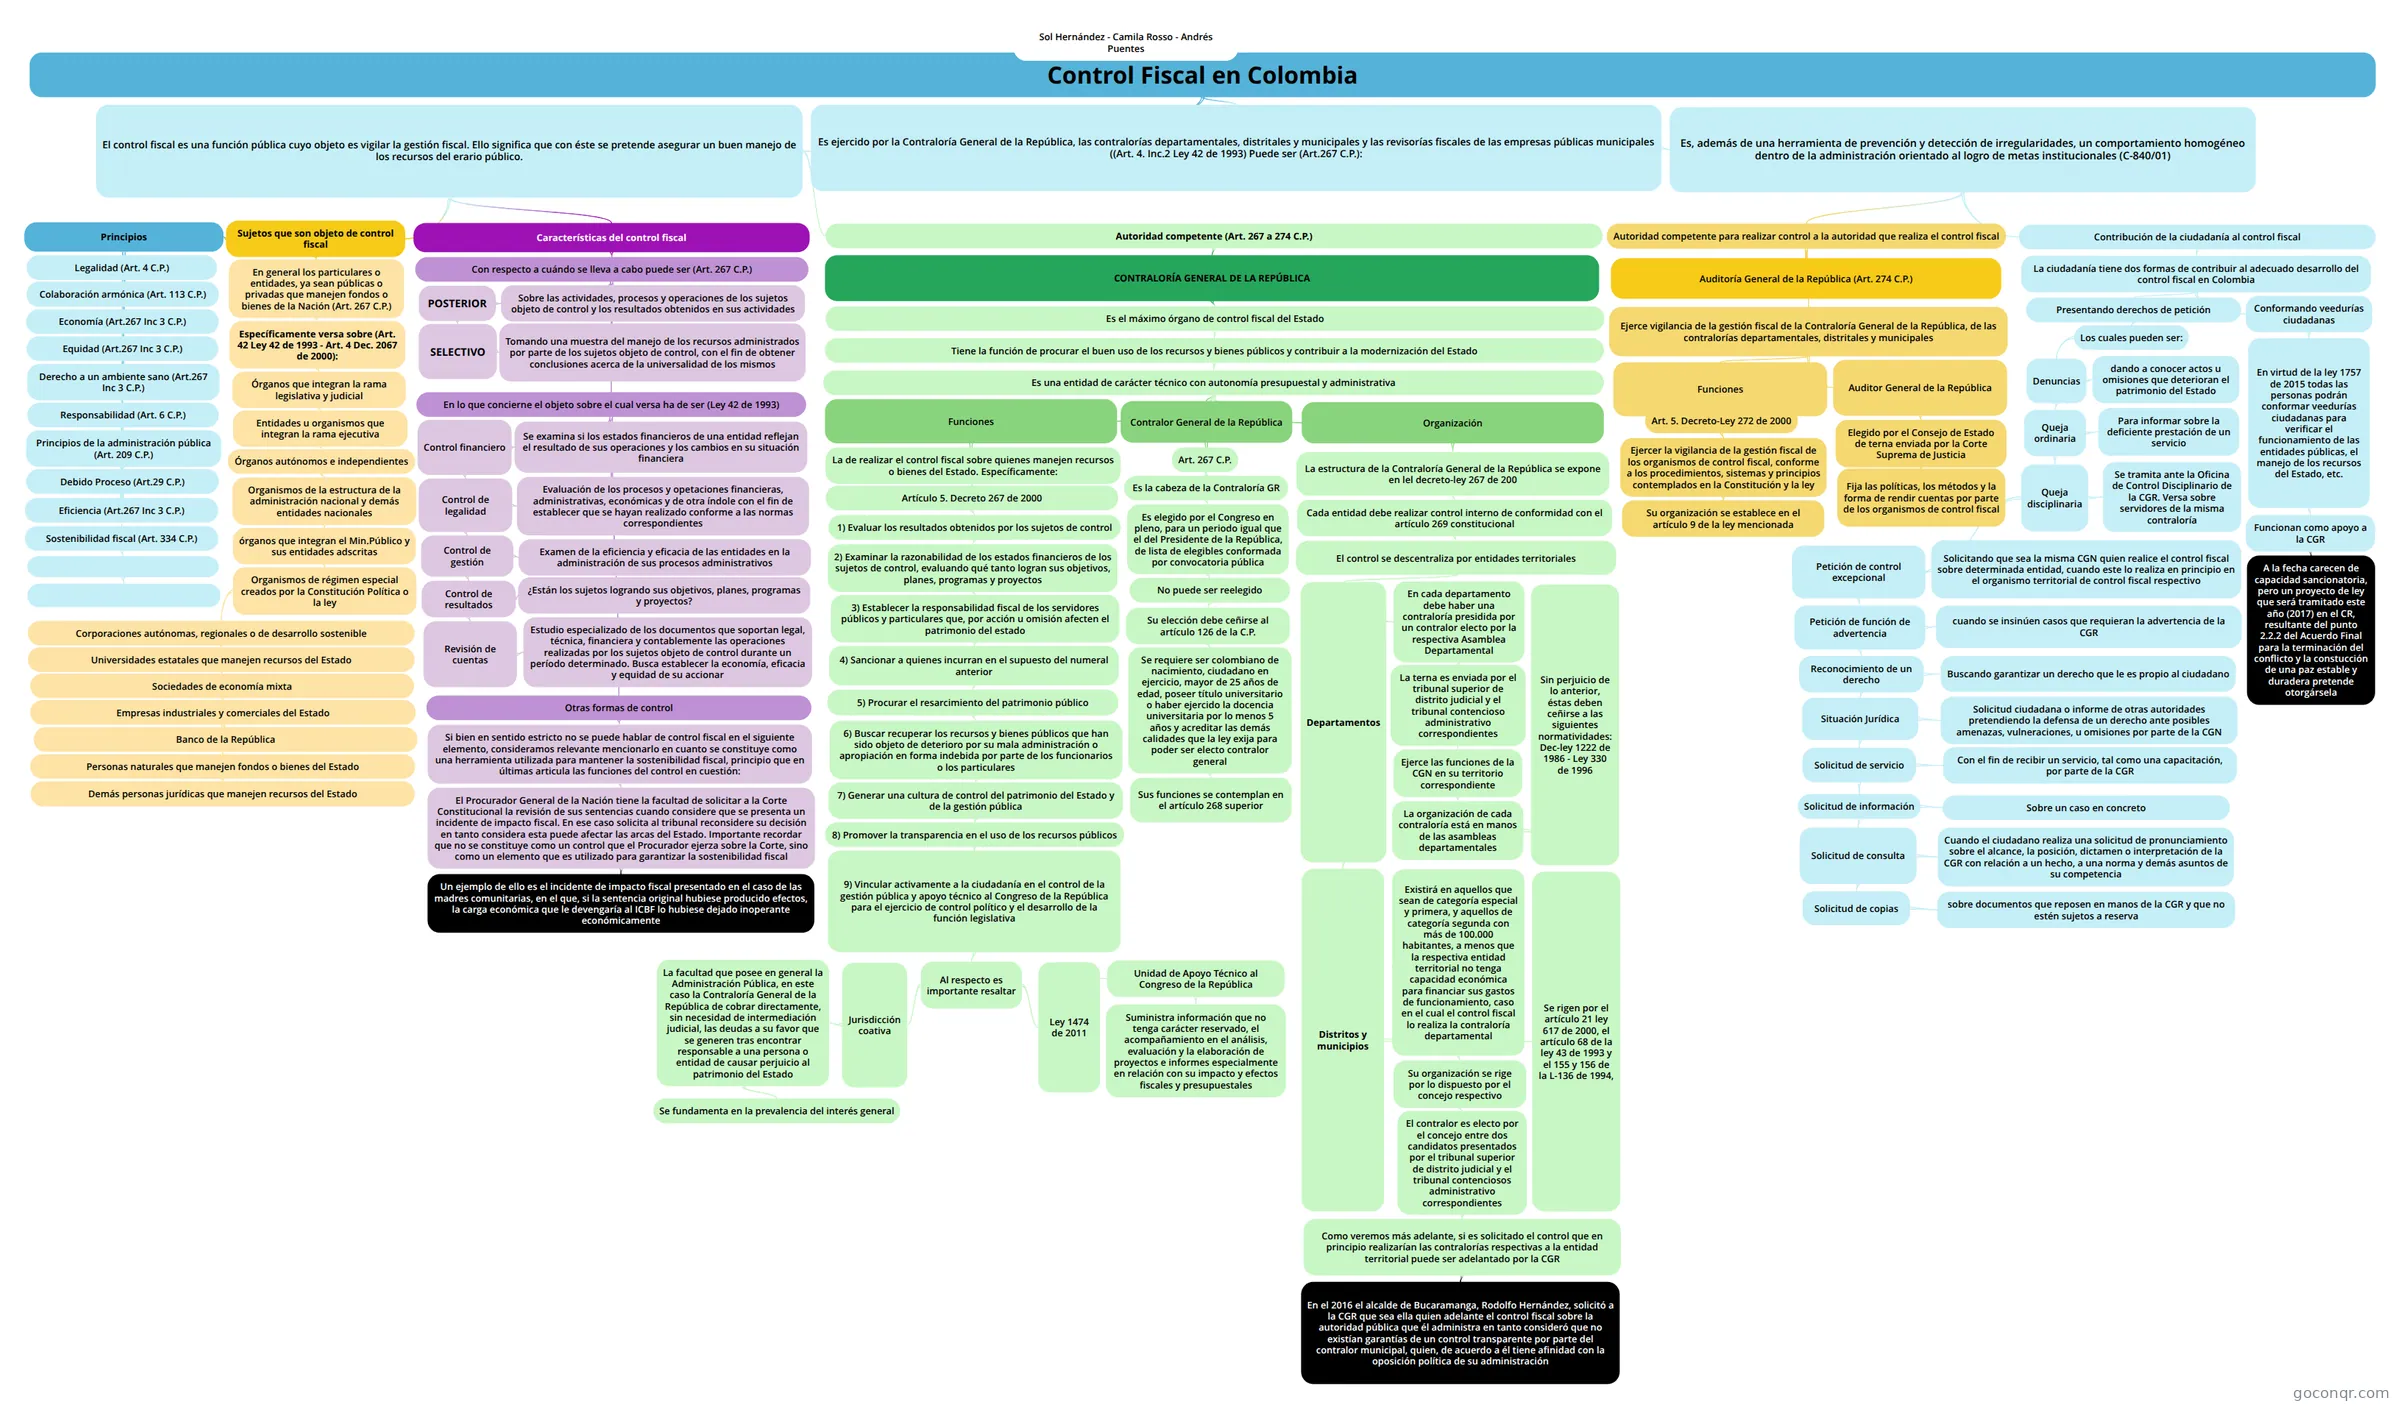
Mapa mental: Control fiscal en Colombia
Map content
Control Fiscal en Colombia
Sol Hernández - Camila Rosso - Andrés Puentes
El control fiscal es una función pública cuyo objeto es vigilar la gestión fiscal. Ello significa que con éste se pretende asegurar un buen manejo de los recursos del erario público.
- Sujetos que son objeto de control fiscal
- Principios
- Eficiencia (Art.267 Inc 3 C.P.)
- Economía (Art.267 Inc 3 C.P.)
- Equidad (Art.267 Inc 3 C.P.)
- Derecho a un ambiente sano (Art.267 Inc 3 C.P.)
- Colaboración armónica (Art. 113 C.P.)
- Responsabilidad (Art. 6 C.P.)
- Principios de la administración pública (Art. 209 C.P.)
- Debido Proceso (Art.29 C.P.)
- Sostenibilidad fiscal (Art. 334 C.P.)
- Sostenibilidad fiscal (Art. 334 C.P.)
- Debido Proceso (Art.29 C.P.)
- Principios de la administración pública (Art. 209 C.P.)
- Responsabilidad (Art. 6 C.P.)
- Colaboración armónica (Art. 113 C.P.)
- Derecho a un ambiente sano (Art.267 Inc 3 C.P.)
- Equidad (Art.267 Inc 3 C.P.)
- Legalidad (Art. 4 C.P.)
- Economía (Art.267 Inc 3 C.P.)
- Eficiencia (Art.267 Inc 3 C.P.)
- En general los particulares o entidades, ya sean públicas o privadas que manejen fondos o bienes de la Nación (Art. 267 C.P.)
- Específicamente versa sobre (Art. 42 Ley 42 de 1993 - Art. 4 Dec. 2067 de 2000):
- Órganos que integran la rama legislativa y judicial
- Entidades u organismos que integran la rama ejecutiva
- Órganos autónomos e independientes
- Organismos de la estructura de la administración nacional y demás entidades nacionales
- órganos que integran el Min.Público y sus entidades adscritas
- Organismos de régimen especial creados por la Constitución Política o la ley
- Corporaciones autónomas, regionales o de desarrollo sostenible
- Universidades estatales que manejen recursos del Estado
- Sociedades de economía mixta
- Empresas industriales y comerciales del Estado
- Personas naturales que manejen fondos o bienes del Estado
- Demás personas jurídicas que manejen recursos del Estado
- Banco de la República
- Personas naturales que manejen fondos o bienes del Estado
- Empresas industriales y comerciales del Estado
- Sociedades de economía mixta
- Universidades estatales que manejen recursos del Estado
- Corporaciones autónomas, regionales o de desarrollo sostenible
- Organismos de régimen especial creados por la Constitución Política o la ley
- órganos que integran el Min.Público y sus entidades adscritas
- Organismos de la estructura de la administración nacional y demás entidades nacionales
- Órganos autónomos e independientes
- Entidades u organismos que integran la rama ejecutiva
- Órganos que integran la rama legislativa y judicial
- Específicamente versa sobre (Art. 42 Ley 42 de 1993 - Art. 4 Dec. 2067 de 2000):
- Principios
- Características del control fiscal
- Con respecto a cuándo se lleva a cabo puede ser (Art. 267 C.P.)
- POSTERIOR
- SELECTIVO
- Tomando una muestra del manejo de los recursos administrados por parte de los sujetos objeto de control, con el fin de obtener conclusiones acerca de la universalidad de los mismos
- Sobre las actividades, procesos y operaciones de los sujetos objeto de control y los resultados obtenidos en sus actividades
- SELECTIVO
- En lo que concierne el objeto sobre el cual versa ha de ser (Ley 42 de 1993)
- Control financiero
- Se examina si los estados financieros de una entidad reflejan el resultado de sus operaciones y los cambios en su situación financiera
- Control de legalidad
- Evaluación de los procesos y opetaciones financieras, administrativas, económicas y de otra índole con el fin de establecer que se hayan realizado conforme a las normas correspondientes
- Control de gestión
- Examen de la eficiencia y eficacia de las entidades en la administración de sus procesos administrativos
- Control de resultados
- ¿Están los sujetos logrando sus objetivos, planes, programas y proyectos?
- Revisión de cuentas
- Estudio especializado de los documentos que soportan legal, técnica, financiera y contablemente las operaciones realizadas por los sujetos objeto de control durante un período determinado. Busca establecer la economía, eficacia y equidad de su accionar
- Otras formas de control
- Si bien en sentido estricto no se puede hablar de control fiscal en el siguiente elemento, consideramos relevante mencionarlo en cuanto se constituye como una herramienta utilizada para mantener la sostenibilidad fiscal, principio que en últimas articula las funciones del control en cuestión:
- El Procurador General de la Nación tiene la facultad de solicitar a la Corte Constitucional la revisión de sus sentencias cuando considere que se presenta un incidente de impacto fiscal. En ese caso solicita al tribunal reconsidere su decisión en tanto considera esta puede afectar las arcas del Estado. Importante recordar que no se constituye como un control que el Procurador ejerza sobre la Corte, sino como un elemento que es utilizado para garantizar la sostenibilidad fiscal
- Un ejemplo de ello es el incidente de impacto fiscal presentado en el caso de las madres comunitarias, en el que, si la sentencia original hubiese producido efectos, la carga económica que le devengaría al ICBF lo hubiese dejado inoperante económicamente
- El Procurador General de la Nación tiene la facultad de solicitar a la Corte Constitucional la revisión de sus sentencias cuando considere que se presenta un incidente de impacto fiscal. En ese caso solicita al tribunal reconsidere su decisión en tanto considera esta puede afectar las arcas del Estado. Importante recordar que no se constituye como un control que el Procurador ejerza sobre la Corte, sino como un elemento que es utilizado para garantizar la sostenibilidad fiscal
- Si bien en sentido estricto no se puede hablar de control fiscal en el siguiente elemento, consideramos relevante mencionarlo en cuanto se constituye como una herramienta utilizada para mantener la sostenibilidad fiscal, principio que en últimas articula las funciones del control en cuestión:
- Control financiero
- POSTERIOR
- Con respecto a cuándo se lleva a cabo puede ser (Art. 267 C.P.)
- Autoridad competente (Art. 267 a 274 C.P.)
- CONTRALORÍA GENERAL DE LA REPÚBLICA
- Es el máximo órgano de control fiscal del Estado
- Tiene la función de procurar el buen uso de los recursos y bienes públicos y contribuir a la modernización del Estado
- Es una entidad de carácter técnico con autonomía presupuestal y administrativa
- Funciones
- Artículo 5. Decreto 267 de 2000
- 1) Evaluar los resultados obtenidos por los sujetos de control
- 2) Examinar la razonabilidad de los estados financieros de los sujetos de control, evaluando qué tanto logran sus objetivos, planes, programas y proyectos
- 3) Establecer la responsabilidad fiscal de los servidores públicos y particulares que, por acción u omisión afecten el patrimonio del estado
- 4) Sancionar a quienes incurran en el supuesto del numeral anterior
- 5) Procurar el resarcimiento del patrimonio público
- 6) Buscar recuperar los recursos y bienes públicos que han sido objeto de deterioro por su mala administración o apropiación en forma indebida por parte de los funcionarios o los particulares
- 7) Generar una cultura de control del patrimonio del Estado y de la gestión pública
- 8) Promover la transparencia en el uso de los recursos públicos
- 9) Vincular activamente a la ciudadanía en el control de la gestión pública y apoyo técnico al Congreso de la República para el ejercicio de control político y el desarrollo de la función legislativa
- Al respecto es importante resaltar
- Jurisdicción coativa
- La facultad que posee en general la Administración Pública, en este caso la Contraloría General de la República de cobrar directamente, sin necesidad de intermediación judicial, las deudas a su favor que se generen tras encontrar responsable a una persona o entidad de causar perjuicio al patrimonio del Estado
- Se fundamenta en la prevalencia del interés general
- La facultad que posee en general la Administración Pública, en este caso la Contraloría General de la República de cobrar directamente, sin necesidad de intermediación judicial, las deudas a su favor que se generen tras encontrar responsable a una persona o entidad de causar perjuicio al patrimonio del Estado
- Ley 1474 de 2011
- Unidad de Apoyo Técnico al Congreso de la República
- Suministra información que no tenga carácter reservado, el acompañamiento en el análisis, evaluación y la elaboración de proyectos e informes especialmente en relación con su impacto y efectos fiscales y presupuestales
- Unidad de Apoyo Técnico al Congreso de la República
- Jurisdicción coativa
- Al respecto es importante resaltar
- 9) Vincular activamente a la ciudadanía en el control de la gestión pública y apoyo técnico al Congreso de la República para el ejercicio de control político y el desarrollo de la función legislativa
- 8) Promover la transparencia en el uso de los recursos públicos
- 7) Generar una cultura de control del patrimonio del Estado y de la gestión pública
- 6) Buscar recuperar los recursos y bienes públicos que han sido objeto de deterioro por su mala administración o apropiación en forma indebida por parte de los funcionarios o los particulares
- 5) Procurar el resarcimiento del patrimonio público
- 4) Sancionar a quienes incurran en el supuesto del numeral anterior
- 3) Establecer la responsabilidad fiscal de los servidores públicos y particulares que, por acción u omisión afecten el patrimonio del estado
- 2) Examinar la razonabilidad de los estados financieros de los sujetos de control, evaluando qué tanto logran sus objetivos, planes, programas y proyectos
- La de realizar el control fiscal sobre quienes manejen recursos o bienes del Estado. Específicamente:
- 1) Evaluar los resultados obtenidos por los sujetos de control
- Artículo 5. Decreto 267 de 2000
- Contralor General de la República
- Es la cabeza de la Contraloría GR
- Es elegido por el Congreso en pleno, para un periodo igual que el del Presidente de la República, de lista de elegibles conformada por convocatoria pública
- No puede ser reelegido
- Su elección debe ceñirse al artículo 126 de la C.P.
- Se requiere ser colombiano de nacimiento, ciudadano en ejercicio, mayor de 25 años de edad, poseer título universitario o haber ejercido la docencia universitaria por lo menos 5 años y acreditar las demás calidades que la ley exija para poder ser electo contralor general
- Sus funciones se contemplan en el artículo 268 superior
- Se requiere ser colombiano de nacimiento, ciudadano en ejercicio, mayor de 25 años de edad, poseer título universitario o haber ejercido la docencia universitaria por lo menos 5 años y acreditar las demás calidades que la ley exija para poder ser electo contralor general
- Su elección debe ceñirse al artículo 126 de la C.P.
- No puede ser reelegido
- Art. 267 C.P.
- Es elegido por el Congreso en pleno, para un periodo igual que el del Presidente de la República, de lista de elegibles conformada por convocatoria pública
- Es la cabeza de la Contraloría GR
- Organización
- La estructura de la Contraloría General de la República se expone en lel decreto-ley 267 de 200
- Cada entidad debe realizar control interno de conformidad con el artículo 269 constitucional
- El control se descentraliza por entidades territoriales
- Departamentos
- En cada departamento debe haber una contraloría presidida por un contralor electo por la respectiva Asamblea Departamental
- Ejerce las funciones de la CGN en su territorio correspondiente
- La organización de cada contraloría está en manos de las asambleas departamentales
- Sin perjuicio de lo anterior, éstas deben ceñirse a las siguientes normatividades: Dec-ley 1222 de 1986 - Ley 330 de 1996
- La organización de cada contraloría está en manos de las asambleas departamentales
- La terna es enviada por el tribunal superior de distrito judicial y el tribunal contencioso administrativo correspondientes
- Ejerce las funciones de la CGN en su territorio correspondiente
- Distritos y municipios
- Existirá en aquellos que sean de categoría especial y primera, y aquellos de categoría segunda con más de 100.000 habitantes, a menos que la respectiva entidad territorial no tenga capacidad económica para financiar sus gastos de funcionamiento, caso en el cual el control fiscal lo realiza la contraloría departamental
- Su organización se rige por lo dispuesto por el concejo respectivo
- El contralor es electo por el concejo entre dos candidatos presentados por el tribunal superior de distrito judicial y el tribunal contenciosos administrativo correspondientes
- Como veremos más adelante, si es solicitado el control que en principio realizarían las contralorías respectivas a la entidad territorial puede ser adelantado por la CGR
- En el 2016 el alcalde de Bucaramanga, Rodolfo Hernández, solicitó a la CGR que sea ella quien adelante el control fiscal sobre la autoridad pública que él administra en tanto consideró que no existían garantías de un control transparente por parte del contralor municipal, quien, de acuerdo a él tiene afinidad con la oposición política de su administración
- Como veremos más adelante, si es solicitado el control que en principio realizarían las contralorías respectivas a la entidad territorial puede ser adelantado por la CGR
- El contralor es electo por el concejo entre dos candidatos presentados por el tribunal superior de distrito judicial y el tribunal contenciosos administrativo correspondientes
- Se rigen por el artículo 21 ley 617 de 2000, el artículo 68 de la ley 43 de 1993 y el 155 y 156 de la L-136 de 1994,
- Su organización se rige por lo dispuesto por el concejo respectivo
- Existirá en aquellos que sean de categoría especial y primera, y aquellos de categoría segunda con más de 100.000 habitantes, a menos que la respectiva entidad territorial no tenga capacidad económica para financiar sus gastos de funcionamiento, caso en el cual el control fiscal lo realiza la contraloría departamental
- En cada departamento debe haber una contraloría presidida por un contralor electo por la respectiva Asamblea Departamental
- Departamentos
- El control se descentraliza por entidades territoriales
- Cada entidad debe realizar control interno de conformidad con el artículo 269 constitucional
- La estructura de la Contraloría General de la República se expone en lel decreto-ley 267 de 200
- Funciones
- Es una entidad de carácter técnico con autonomía presupuestal y administrativa
- Tiene la función de procurar el buen uso de los recursos y bienes públicos y contribuir a la modernización del Estado
- Es el máximo órgano de control fiscal del Estado
- CONTRALORÍA GENERAL DE LA REPÚBLICA
- Sujetos que son objeto de control fiscal
Es ejercido por la Contraloría General de la República, las contralorías departamentales, distritales y municipales y las revisorías fiscales de las empresas públicas municipales ((Art. 4. Inc.2 Ley 42 de 1993) Puede ser (Art.267 C.P.):
- Es, además de una herramienta de prevención y detección de irregularidades, un comportamiento homogéneo dentro de la administración orientado al logro de metas institucionales (C-840/01)
- Autoridad competente para realizar control a la autoridad que realiza el control fiscal
- Auditoría General de la República (Art. 274 C.P.)
- Ejerce vigilancia de la gestión fiscal de la Contraloría General de la República, de las contralorías departamentales, distritales y municipales
- Funciones
- Art. 5. Decreto-Ley 272 de 2000
- Ejercer la vigilancia de la gestión fiscal de los organismos de control fiscal, conforme a los procedimientos, sistemas y principios contemplados en la Constitución y la ley
- Su organización se establece en el artículo 9 de la ley mencionada
- Ejercer la vigilancia de la gestión fiscal de los organismos de control fiscal, conforme a los procedimientos, sistemas y principios contemplados en la Constitución y la ley
- Art. 5. Decreto-Ley 272 de 2000
- Auditor General de la República
- Elegido por el Consejo de Estado de terna enviada por la Corte Suprema de Justicia
- Fija las políticas, los métodos y la forma de rendir cuentas por parte de los organismos de control fiscal
- Elegido por el Consejo de Estado de terna enviada por la Corte Suprema de Justicia
- Funciones
- Contribución de la ciudadanía al control fiscal
- La ciudadanía tiene dos formas de contribuir al adecuado desarrollo del control fiscal en Colombia
- Presentando derechos de petición
- Los cuales pueden ser:
- Denuncias
- dando a conocer actos u omisiones que deterioran el patrimonio del Estado
- Queja ordinaria
- Para informar sobre la deficiente prestación de un servicio
- Queja disciplinaria
- Se tramita ante la Oficina de Control Disciplinario de la CGR. Versa sobre servidores de la misma contraloría
- Petición de control excepcional
- Solicitando que sea la misma CGN quien realice el control fiscal sobre determinada entidad, cuando este lo realiza en principio en el organismo territorial de control fiscal respectivo
- Petición de función de advertencia
- cuando se insinúen casos que requieran la advertencia de la CGR
- Reconocimiento de un derecho
- Buscando garantizar un derecho que le es propio al ciudadano
- Situación Jurídica
- Solicitud ciudadana o informe de otras autoridades pretendiendo la defensa de un derecho ante posibles amenazas, vulneraciones, u omisiones por parte de la CGN
- Solicitud de servicio
- Con el fin de recibir un servicio, tal como una capacitación, por parte de la CGR
- Solicitud de información
- Sobre un caso en concreto
- Solicitud de consulta
- Cuando el ciudadano realiza una solicitud de pronunciamiento sobre el alcance, la posición, dictamen o interpretación de la CGR con relación a un hecho, a una norma y demás asuntos de su competencia
- Solicitud de copias
- sobre documentos que reposen en manos de la CGR y que no estén sujetos a reserva
- Denuncias
- Los cuales pueden ser:
- Conformando veedurías ciudadanas
- En virtud de la ley 1757 de 2015 todas las personas podrán conformar veedurías ciudadanas para verificar el funcionamiento de las entidades públicas, el manejo de los recursos del Estado, etc.
- Funcionan como apoyo a la CGR
- A la fecha carecen de capacidad sancionatoria, pero un proyecto de ley que será tramitado este año (2017) en el CR, resultante del punto 2.2.2 del Acuerdo Final para la terminación del conflicto y la constucción de una paz estable y duradera pretende otorgársela
- Funcionan como apoyo a la CGR
- En virtud de la ley 1757 de 2015 todas las personas podrán conformar veedurías ciudadanas para verificar el funcionamiento de las entidades públicas, el manejo de los recursos del Estado, etc.
- Presentando derechos de petición
- La ciudadanía tiene dos formas de contribuir al adecuado desarrollo del control fiscal en Colombia
- Autoridad competente para realizar control a la autoridad que realiza el control fiscal
- Es, además de una herramienta de prevención y detección de irregularidades, un comportamiento homogéneo dentro de la administración orientado al logro de metas institucionales (C-840/01)
Information
- Description
- Mind Map on Control Fiscal en Colombia, created by Andres Puentes on 23/04/2017.
- Created by
- Andres Puentes
- Views
- 16
- Rating
More on Control fiscal en Colombia