
Mind map
IMPOSTO DE RENDA
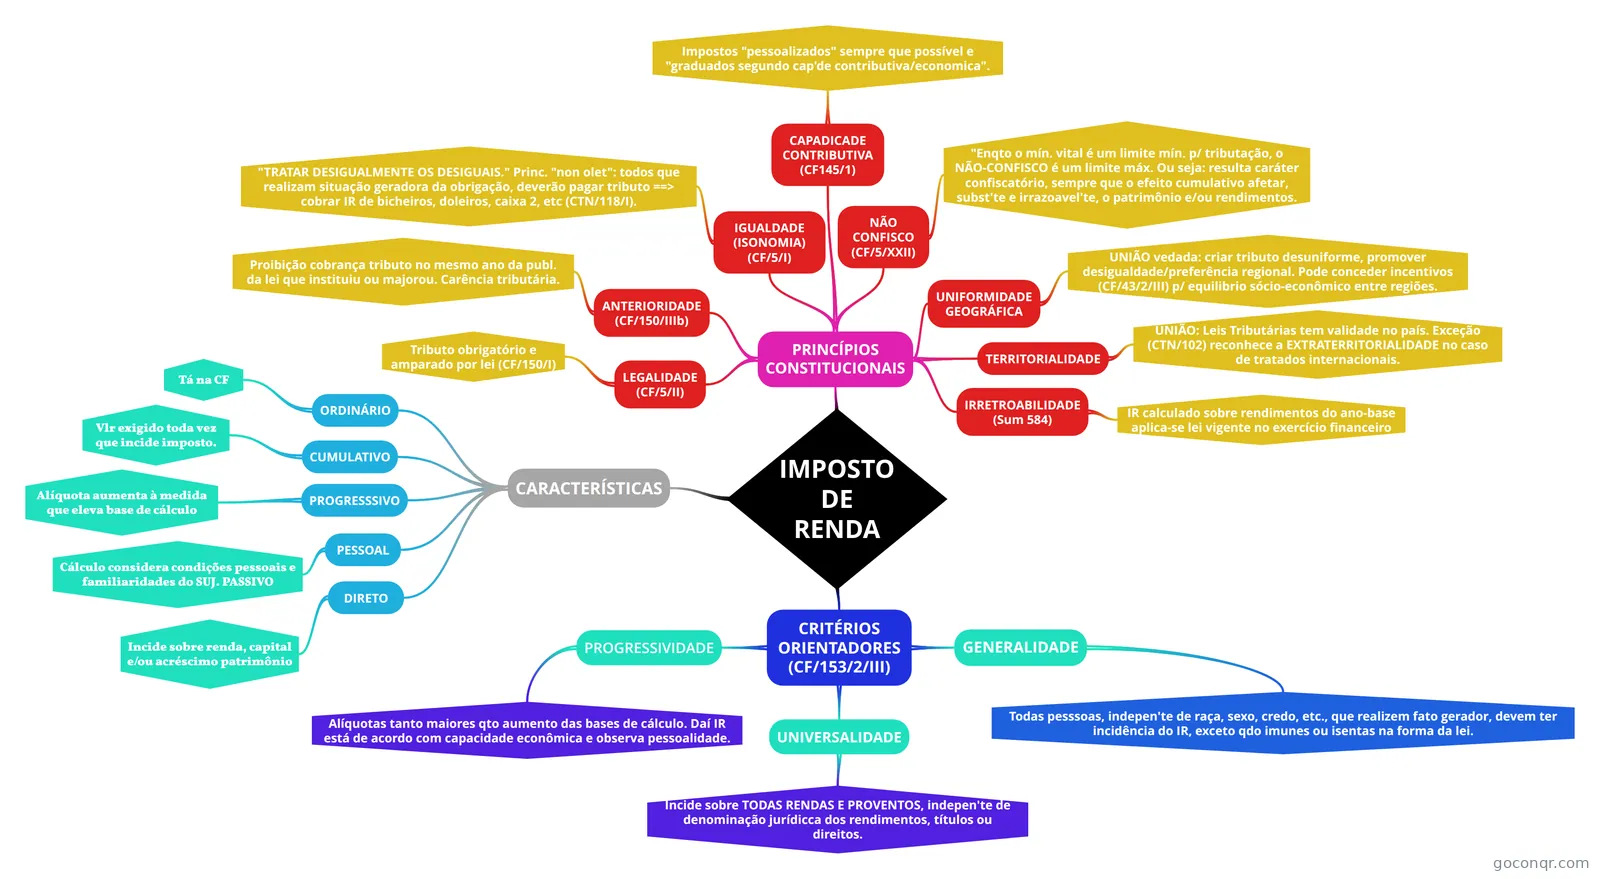
Mapa mental: imposto de renda
Map content
IMPOSTO DE RENDA
CARACTERÍSTICAS
- DIRETO
- Incide sobre renda, capital e/ou acréscimo patrimônio
- PESSOAL
- Cálculo considera condições pessoais e familiaridades do SUJ. PASSIVO
- PROGRESSSIVO
- Alíquota aumenta à medida que eleva base de cálculo
- CUMULATIVO
- Vlr exigido toda vez que incide imposto.
- ORDINÁRIO
- Tá na CF
- DIRETO
PRINCÍPIOS CONSTITUCIONAIS
- LEGALIDADE (CF/5/II)
- Tributo obrigatório e amparado por lei (CF/150/I)
- IGUALDADE (ISONOMIA) (CF/5/I)
- "TRATAR DESIGUALMENTE OS DESIGUAIS." Princ. "non olet": todos que realizam situação geradora da obrigação, deverão pagar tributo ==> cobrar IR de bicheiros, doleiros, caixa 2, etc (CTN/118/I).
- ANTERIORIDADE (CF/150/IIIb)
- Proibição cobrança tributo no mesmo ano da publ. da lei que instituiu ou majorou. Carência tributária.
- CAPADICADE CONTRIBUTIVA (CF145/1)
- Impostos "pessoalizados" sempre que possível e "graduados segundo cap'de contributiva/economica".
- NÃO CONFISCO (CF/5/XXII)
- "Enqto o mín. vital é um limite mín. p/ tributação, o NÃO-CONFISCO é um limite máx. Ou seja: resulta caráter confiscatório, sempre que o efeito cumulativo afetar, subst'te e irrazoavel'te, o patrimônio e/ou rendimentos.
- UNIFORMIDADE GEOGRÁFICA
- UNIÃO vedada: criar tributo desuniforme, promover desigualdade/preferência regional. Pode conceder incentivos (CF/43/2/III) p/ equilibrio sócio-econômico entre regiões.
- TERRITORIALIDADE
- UNIÃO: Leis Tributárias tem validade no país. Exceção (CTN/102) reconhece a EXTRATERRITORIALIDADE no caso de tratados internacionais.
- IRRETROABILIDADE (Sum 584)
- IR calculado sobre rendimentos do ano-base aplica-se lei vigente no exercício financeiro
- LEGALIDADE (CF/5/II)
CRITÉRIOS ORIENTADORES (CF/153/2/III)
- GENERALIDADE
- Todas pesssoas, indepen'te de raça, sexo, credo, etc., que realizem fato gerador, devem ter incidência do IR, exceto qdo imunes ou isentas na forma da lei.
- UNIVERSALIDADE
- Incide sobre TODAS RENDAS E PROVENTOS, indepen'te de denominação jurídicca dos rendimentos, títulos ou direitos.
- PROGRESSIVIDADE
- Alíquotas tanto maiores qto aumento das bases de cálculo. Daí IR está de acordo com capacidade econômica e observa pessoalidade.
- GENERALIDADE
Information
- Description
- Concursos Públicos Legislação Tributária Mind Map on IMPOSTO DE RENDA, created by Sebastião Bezerra on 07/06/2017.
- Created by
- Sebastião Bezerra
- Views
- 32
- Rating