
Mind map
Aula 04 - Escrituração
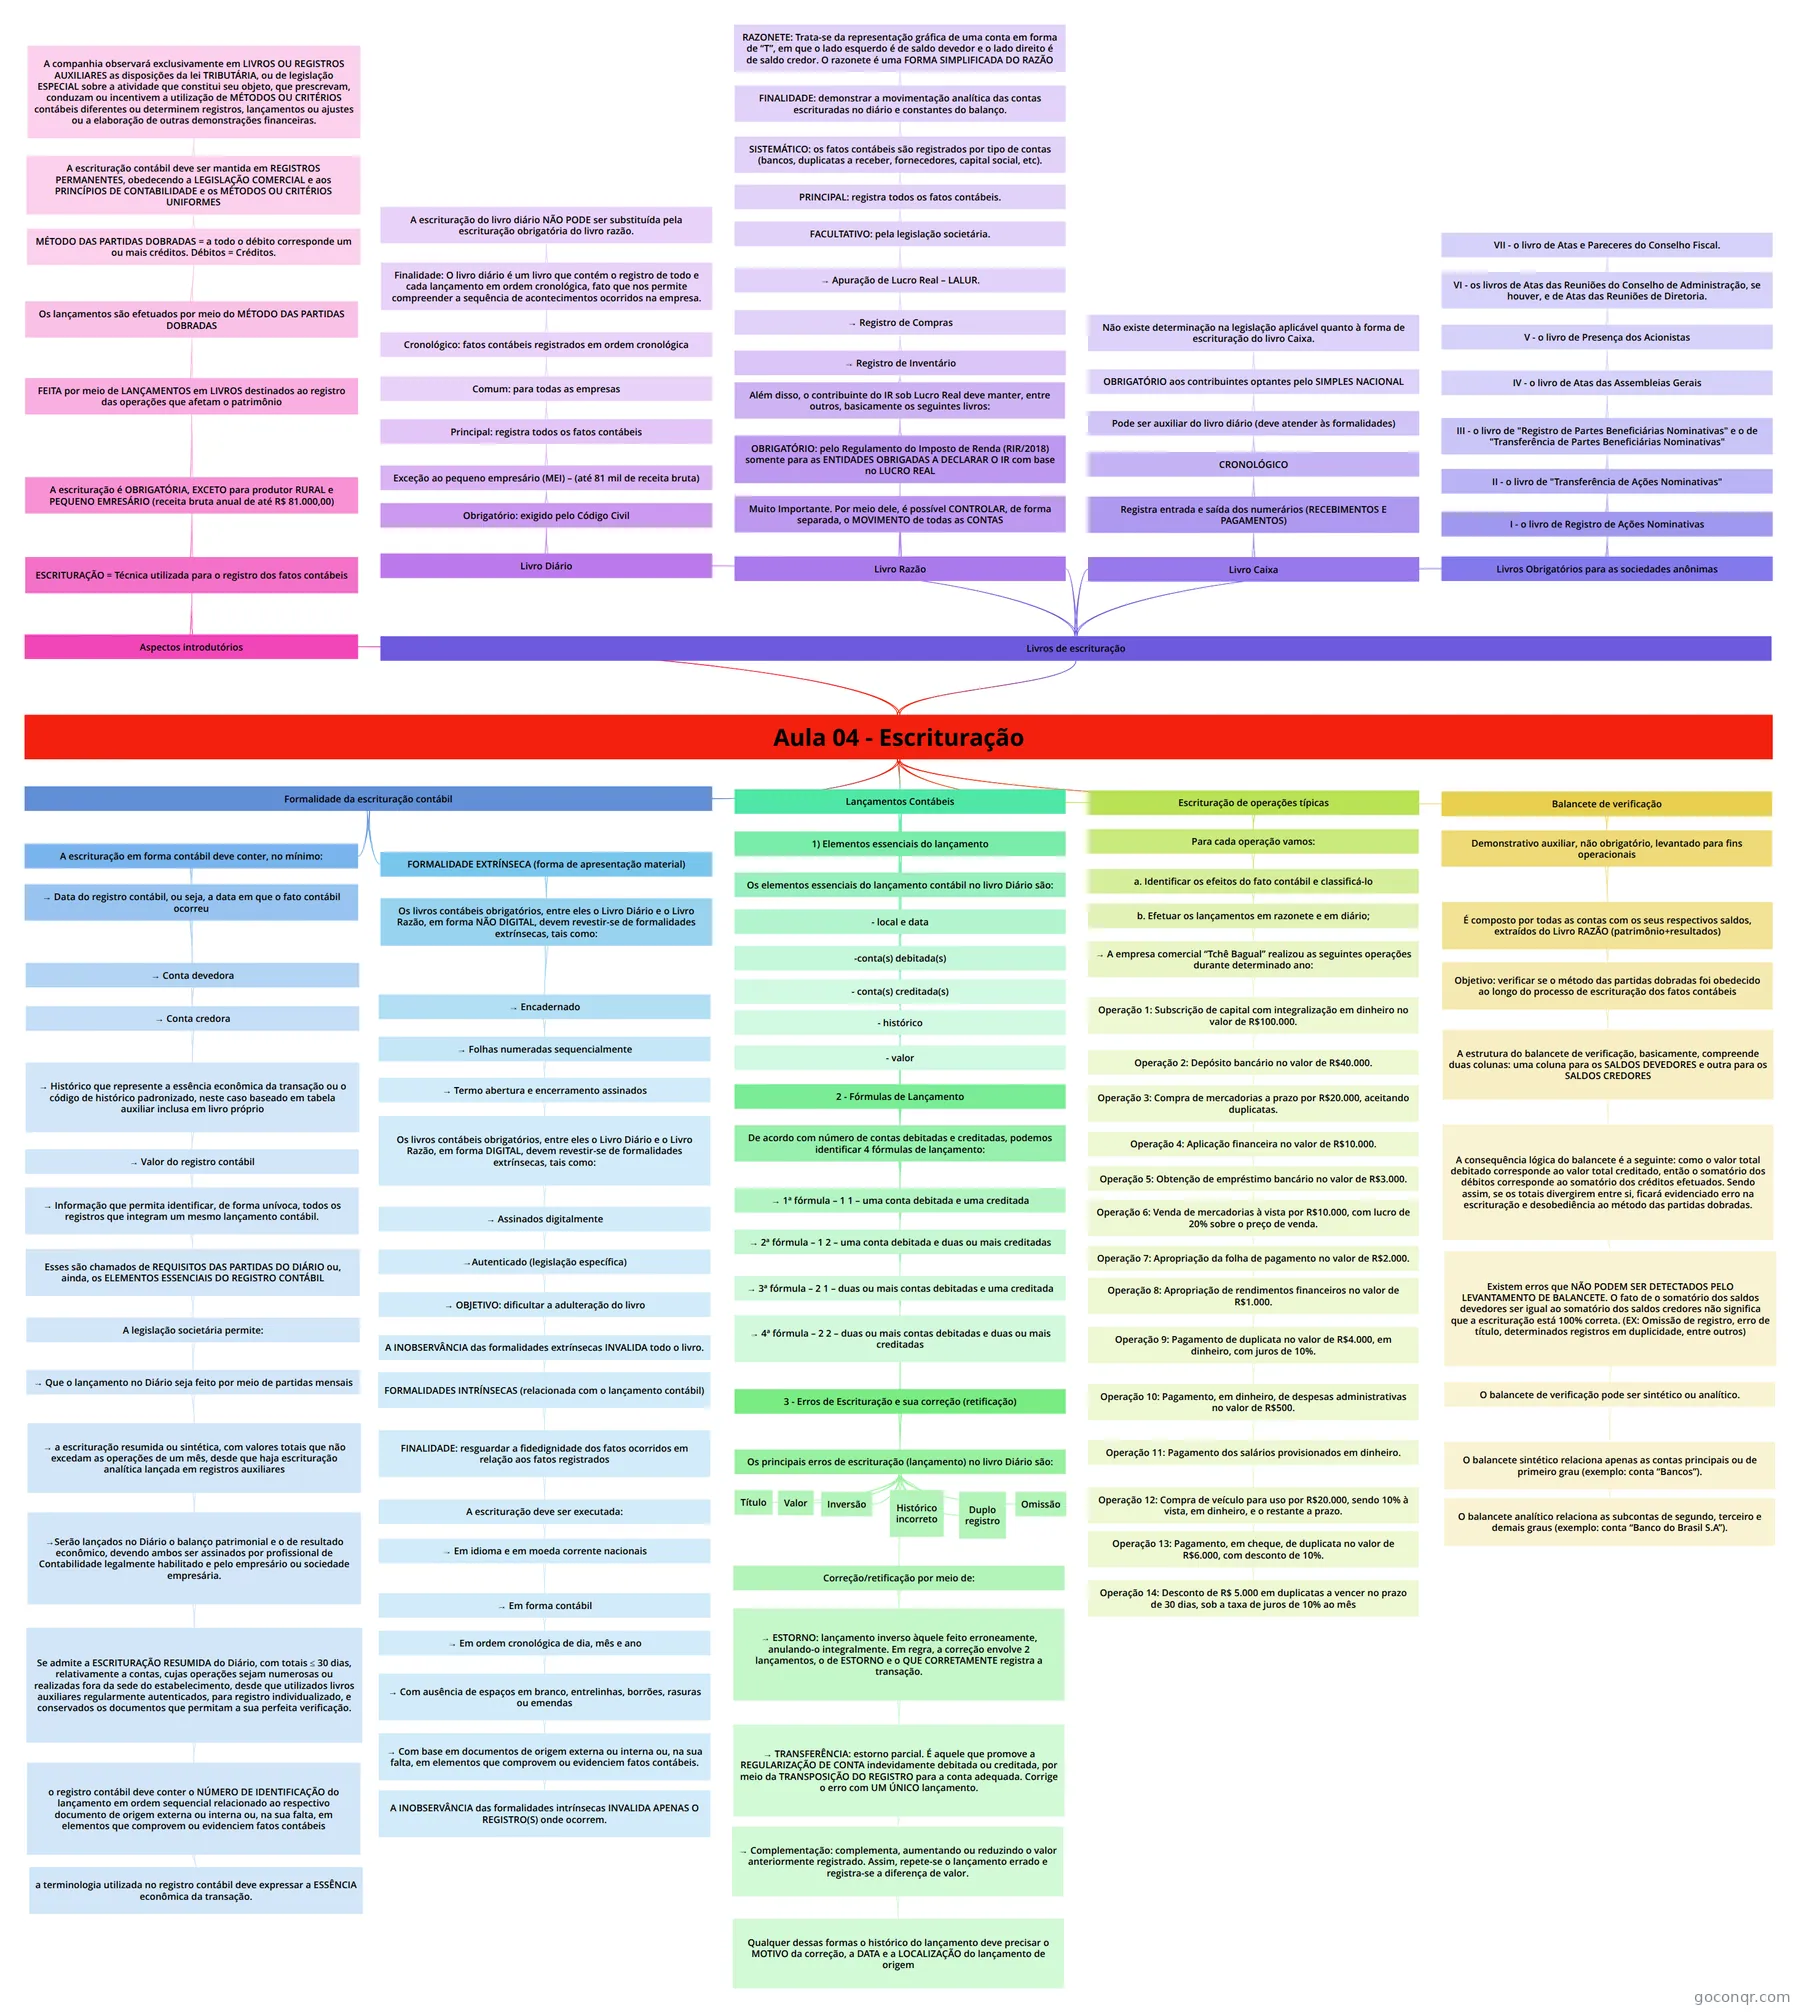
Mapa mental: Escrituração contábil
Map content
Aula 04 - Escrituração
Aspectos introdutórios
- ESCRITURAÇÃO = Técnica utilizada para o registro dos fatos contábeis
- A escrituração é OBRIGATÓRIA, EXCETO para produtor RURAL e PEQUENO EMRESÁRIO (receita bruta anual de até R$ 81.000,00)
- O Código Civil Brasileiro (Lei n. 10.406/02) determina a obrigatoriedade da escrituração contábil em seu art. 1.179, senão vejamos: Art. 1.179. O empresário e a sociedade empresária são obrigados a seguir um sistema de contabilidade, mecanizado ou não, com base na escrituração uniforme de seus livros, em correspondência com a documentação respectiva, e a levantar anualmente o balanço patrimonial e o de resultado econômico Como toda boa regra há exceções, quais sejam, o produtor rural e o pequeno empresário (microempreendedor individual - MEI), os quais estão dispensados da escrituração contábil. E o que é considerado pequeno empresário para efeito de aplicação dessa dispensa? De acordo com a LC 155/2016: Para os efeitos desta Lei Complementar, considera-se MEI o empresário individual que se enquadre na definição do art. 966 da Lei nº 10.406, de 10 de janeiro de 2002 - Código Civil, ou o empreendedor que exerça as atividades de industrialização, comercialização e prestação de serviços no âmbito rural, que tenha auferido receita bruta, no ano-calendário anterior, de até R$ 81.000,00 (oitenta e um mil reais), que seja optante pelo Simples Nacional e que não esteja impedido de optar pela sistemática prevista neste artigo.
- FEITA por meio de LANÇAMENTOS em LIVROS destinados ao registro das operações que afetam o patrimônio
- Os lançamentos são efetuados por meio do MÉTODO DAS PARTIDAS DOBRADAS
- MÉTODO DAS PARTIDAS DOBRADAS = a todo o débito corresponde um ou mais créditos. Débitos = Créditos.
- A escrituração contábil deve ser mantida em REGISTROS PERMANENTES, obedecendo a LEGISLAÇÃO COMERCIAL e aos PRINCÍPIOS DE CONTABILIDADE e os MÉTODOS OU CRITÉRIOS UNIFORMES
- A companhia observará exclusivamente em LIVROS OU REGISTROS AUXILIARES as disposições da lei TRIBUTÁRIA, ou de legislação ESPECIAL sobre a atividade que constitui seu objeto, que prescrevam, conduzam ou incentivem a utilização de MÉTODOS OU CRITÉRIOS contábeis diferentes ou determinem registros, lançamentos ou ajustes ou a elaboração de outras demonstrações financeiras.
- Exemplo: Imagine que a legislação do ICMS de determinado Estado preceitue que as empresas contribuintes devem elaborar um demonstrativo anual do imposto recolhido aos cofres públicos. Nesse caso, como se trata de uma demonstração financeira não prevista na legislação comercial, as empresas deverão ter registros auxiliares, sem qualquer modificação da escrituração mercantil e das demonstrações reguladas.
- A companhia observará exclusivamente em LIVROS OU REGISTROS AUXILIARES as disposições da lei TRIBUTÁRIA, ou de legislação ESPECIAL sobre a atividade que constitui seu objeto, que prescrevam, conduzam ou incentivem a utilização de MÉTODOS OU CRITÉRIOS contábeis diferentes ou determinem registros, lançamentos ou ajustes ou a elaboração de outras demonstrações financeiras.
- A escrituração contábil deve ser mantida em REGISTROS PERMANENTES, obedecendo a LEGISLAÇÃO COMERCIAL e aos PRINCÍPIOS DE CONTABILIDADE e os MÉTODOS OU CRITÉRIOS UNIFORMES
- MÉTODO DAS PARTIDAS DOBRADAS = a todo o débito corresponde um ou mais créditos. Débitos = Créditos.
- Os lançamentos são efetuados por meio do MÉTODO DAS PARTIDAS DOBRADAS
- A escrituração é OBRIGATÓRIA, EXCETO para produtor RURAL e PEQUENO EMRESÁRIO (receita bruta anual de até R$ 81.000,00)
- ESCRITURAÇÃO = Técnica utilizada para o registro dos fatos contábeis
Livros de escrituração
- Livro Razão
- OBRIGATÓRIO: pelo Regulamento do Imposto de Renda (RIR/2018) somente para as ENTIDADES OBRIGADAS A DECLARAR O IR com base no LUCRO REAL
- Além disso, o contribuinte do IR sob Lucro Real deve manter, entre outros, basicamente os seguintes livros:
- → Registro de Inventário
- → Registro de Compras
- → Apuração de Lucro Real – LALUR.
- FACULTATIVO: pela legislação societária.
- Destaca-se que não há necessidade de registro do Livro Razão. No entanto, o mesmo deve conter termo de abertura e encerramento, com a assinatura do contabilista e do responsável pela empresa
- PRINCIPAL: registra todos os fatos contábeis.
- SISTEMÁTICO: os fatos contábeis são registrados por tipo de contas (bancos, duplicatas a receber, fornecedores, capital social, etc).
- FINALIDADE: demonstrar a movimentação analítica das contas escrituradas no diário e constantes do balanço.
- RAZONETE: Trata-se da representação gráfica de uma conta em forma de “T”, em que o lado esquerdo é de saldo devedor e o lado direito é de saldo credor. O razonete é uma FORMA SIMPLIFICADA DO RAZÃO
- FINALIDADE: demonstrar a movimentação analítica das contas escrituradas no diário e constantes do balanço.
- SISTEMÁTICO: os fatos contábeis são registrados por tipo de contas (bancos, duplicatas a receber, fornecedores, capital social, etc).
- FACULTATIVO: pela legislação societária.
- → Apuração de Lucro Real – LALUR.
- → Registro de Compras
- → Registro de Inventário
- Além disso, o contribuinte do IR sob Lucro Real deve manter, entre outros, basicamente os seguintes livros:
- Muito Importante. Por meio dele, é possível CONTROLAR, de forma separada, o MOVIMENTO de todas as CONTAS
- Sob o ponto de vista contábil, o livro Razão é o mais importante dentre aqueles utilizados pela Contabilidade. Por meio dele, é possível controlar, de forma separada, o movimento de todas as Contas.
- OBRIGATÓRIO: pelo Regulamento do Imposto de Renda (RIR/2018) somente para as ENTIDADES OBRIGADAS A DECLARAR O IR com base no LUCRO REAL
- Livro Caixa
- Registra entrada e saída dos numerários (RECEBIMENTOS E PAGAMENTOS)
- CRONOLÓGICO
- Pode ser auxiliar do livro diário (deve atender às formalidades)
- OBRIGATÓRIO aos contribuintes optantes pelo SIMPLES NACIONAL
- Não existe determinação na legislação aplicável quanto à forma de escrituração do livro Caixa.
- OBRIGATÓRIO aos contribuintes optantes pelo SIMPLES NACIONAL
- Pode ser auxiliar do livro diário (deve atender às formalidades)
- CRONOLÓGICO
- Registra entrada e saída dos numerários (RECEBIMENTOS E PAGAMENTOS)
- Livros Obrigatórios para as sociedades anônimas
- Segundo a Lei 6.404/76, em seu art. 100, a companhia deve ter, além dos livros obrigatórios para qualquer empresa, os seguintes, revestidos das mesmas formalidades legais:
- I - o livro de Registro de Ações Nominativas
- II - o livro de "Transferência de Ações Nominativas"
- III - o livro de "Registro de Partes Beneficiárias Nominativas" e o de "Transferência de Partes Beneficiárias Nominativas"
- IV - o livro de Atas das Assembleias Gerais
- V - o livro de Presença dos Acionistas
- VI - os livros de Atas das Reuniões do Conselho de Administração, se houver, e de Atas das Reuniões de Diretoria.
- VII - o livro de Atas e Pareceres do Conselho Fiscal.
- VI - os livros de Atas das Reuniões do Conselho de Administração, se houver, e de Atas das Reuniões de Diretoria.
- V - o livro de Presença dos Acionistas
- IV - o livro de Atas das Assembleias Gerais
- III - o livro de "Registro de Partes Beneficiárias Nominativas" e o de "Transferência de Partes Beneficiárias Nominativas"
- II - o livro de "Transferência de Ações Nominativas"
- Livro Diário
- Obrigatório: exigido pelo Código Civil
- Art. 1.179. O empresário e a sociedade empresária são obrigados a seguir um sistema de contabilidade, mecanizado ou não, com base na escrituração uniforme de seus livros, em correspondência com a documentação respectiva, e a levantar anualmente o balanço patrimonial e o de resultado econômico. Art. 1.180. Além dos demais livros exigidos por lei, é indispensável o diário, que pode ser substituído por fichas no caso de escrituração mecanizada ou eletrônica. Parágrafo único. A adoção de fichas não dispensa o uso de livro apropriado para o lançamento do balanço patrimonial e do de resultado econômico.
- Exceção ao pequeno empresário (MEI) – (até 81 mil de receita bruta)
- Principal: registra todos os fatos contábeis
- Comum: para todas as empresas
- Cronológico: fatos contábeis registrados em ordem cronológica
- Finalidade: O livro diário é um livro que contém o registro de todo e cada lançamento em ordem cronológica, fato que nos permite compreender a sequência de acontecimentos ocorridos na empresa.
- A escrituração do livro diário NÃO PODE ser substituída pela escrituração obrigatória do livro razão.
- Finalidade: O livro diário é um livro que contém o registro de todo e cada lançamento em ordem cronológica, fato que nos permite compreender a sequência de acontecimentos ocorridos na empresa.
- Cronológico: fatos contábeis registrados em ordem cronológica
- Comum: para todas as empresas
- Principal: registra todos os fatos contábeis
- Obrigatório: exigido pelo Código Civil
- Livro Razão
Formalidade da escrituração contábil
- A escrituração em forma contábil deve conter, no mínimo:
- A Interpretação Técnica 2000 (ITG 2000), estabelece que a escrituração em forma contábil deve conter, no mínimo:
- → Data do registro contábil, ou seja, a data em que o fato contábil ocorreu
- → Conta devedora
- → Conta credora
- → Histórico que represente a essência econômica da transação ou o código de histórico padronizado, neste caso baseado em tabela auxiliar inclusa em livro próprio
- → Valor do registro contábil
- → Informação que permita identificar, de forma unívoca, todos os registros que integram um mesmo lançamento contábil.
- Esses são chamados de REQUISITOS DAS PARTIDAS DO DIÁRIO ou, ainda, os ELEMENTOS ESSENCIAIS DO REGISTRO CONTÁBIL
- A legislação societária permite:
- Se admite a ESCRITURAÇÃO RESUMIDA do Diário, com totais ≤ 30 dias, relativamente a contas, cujas operações sejam numerosas ou realizadas fora da sede do estabelecimento, desde que utilizados livros auxiliares regularmente autenticados, para registro individualizado, e conservados os documentos que permitam a sua perfeita verificação.
- → Que o lançamento no Diário seja feito por meio de partidas mensais
- → a escrituração resumida ou sintética, com valores totais que não excedam as operações de um mês, desde que haja escrituração analítica lançada em registros auxiliares
- →Serão lançados no Diário o balanço patrimonial e o de resultado econômico, devendo ambos ser assinados por profissional de Contabilidade legalmente habilitado e pelo empresário ou sociedade empresária.
- Se admite a ESCRITURAÇÃO RESUMIDA do Diário, com totais ≤ 30 dias, relativamente a contas, cujas operações sejam numerosas ou realizadas fora da sede do estabelecimento, desde que utilizados livros auxiliares regularmente autenticados, para registro individualizado, e conservados os documentos que permitam a sua perfeita verificação.
- o registro contábil deve conter o NÚMERO DE IDENTIFICAÇÃO do lançamento em ordem sequencial relacionado ao respectivo documento de origem externa ou interna ou, na sua falta, em elementos que comprovem ou evidenciem fatos contábeis
- a terminologia utilizada no registro contábil deve expressar a ESSÊNCIA econômica da transação.
- o registro contábil deve conter o NÚMERO DE IDENTIFICAÇÃO do lançamento em ordem sequencial relacionado ao respectivo documento de origem externa ou interna ou, na sua falta, em elementos que comprovem ou evidenciem fatos contábeis
- Se admite a ESCRITURAÇÃO RESUMIDA do Diário, com totais ≤ 30 dias, relativamente a contas, cujas operações sejam numerosas ou realizadas fora da sede do estabelecimento, desde que utilizados livros auxiliares regularmente autenticados, para registro individualizado, e conservados os documentos que permitam a sua perfeita verificação.
- →Serão lançados no Diário o balanço patrimonial e o de resultado econômico, devendo ambos ser assinados por profissional de Contabilidade legalmente habilitado e pelo empresário ou sociedade empresária.
- → a escrituração resumida ou sintética, com valores totais que não excedam as operações de um mês, desde que haja escrituração analítica lançada em registros auxiliares
- A legislação societária permite:
- Esses são chamados de REQUISITOS DAS PARTIDAS DO DIÁRIO ou, ainda, os ELEMENTOS ESSENCIAIS DO REGISTRO CONTÁBIL
- → Informação que permita identificar, de forma unívoca, todos os registros que integram um mesmo lançamento contábil.
- → Valor do registro contábil
- → Histórico que represente a essência econômica da transação ou o código de histórico padronizado, neste caso baseado em tabela auxiliar inclusa em livro próprio
- → Conta credora
- → Conta devedora
- FORMALIDADE EXTRÍNSECA (forma de apresentação material)
- Segundo a ITG 2000 (R1), os livros contábeis obrigatórios, entre eles o Livro Diário e o Livro Razão, em forma não digital, devem revestir-se de formalidades extrínsecas, tais como: a) serem encadernados; b) terem suas folhas numeradas sequencialmente; c) conterem termo de abertura e de encerramento assinados pelo titular ou representante legal da entidade e pelo profissional da contabilidade regularmente habilitado no Conselho Regional de Contabilidade.
- Os livros contábeis obrigatórios, entre eles o Livro Diário e o Livro Razão, em forma NÃO DIGITAL, devem revestir-se de formalidades extrínsecas, tais como:
- → Encadernado
- → Folhas numeradas sequencialmente
- → Termo abertura e encerramento assinados
- conterem termo de abertura e de encerramento assinados pelo titular ou representante legal da entidade e pelo profissional da contabilidade regularmente habilitado no Conselho Regional de Contabilidade.
- Os livros contábeis obrigatórios, entre eles o Livro Diário e o Livro Razão, em forma DIGITAL, devem revestir-se de formalidades extrínsecas, tais como:
- Em caso de escrituração contábil em forma digital, não há necessidade de impressão e encadernação em forma de livro, porém o arquivo magnético autenticado pelo registro público competente deve ser mantido pela entidade.
- → Assinados digitalmente
- a) serem assinados digitalmente pela entidade e pelo profissional da contabilidade regularmente habilitado;
- →Autenticado (legislação específica)
- quando exigível por legislação específica, serem autenticados no registro público ou entidade competente.
- → OBJETIVO: dificultar a adulteração do livro
- A INOBSERVÂNCIA das formalidades extrínsecas INVALIDA todo o livro.
- FORMALIDADES INTRÍNSECAS (relacionada com o lançamento contábil)
- FINALIDADE: resguardar a fidedignidade dos fatos ocorridos em relação aos fatos registrados
- A escrituração deve ser executada:
- → Em idioma e em moeda corrente nacionais
- → Em forma contábil
- → Em ordem cronológica de dia, mês e ano
- → Com ausência de espaços em branco, entrelinhas, borrões, rasuras ou emendas
- → Com base em documentos de origem externa ou interna ou, na sua falta, em elementos que comprovem ou evidenciem fatos contábeis.
- A INOBSERVÂNCIA das formalidades intrínsecas INVALIDA APENAS O REGISTRO(S) onde ocorrem.
- → Com base em documentos de origem externa ou interna ou, na sua falta, em elementos que comprovem ou evidenciem fatos contábeis.
- → Com ausência de espaços em branco, entrelinhas, borrões, rasuras ou emendas
- → Em ordem cronológica de dia, mês e ano
- → Em forma contábil
- → Em idioma e em moeda corrente nacionais
- A escrituração deve ser executada:
- FINALIDADE: resguardar a fidedignidade dos fatos ocorridos em relação aos fatos registrados
- FORMALIDADES INTRÍNSECAS (relacionada com o lançamento contábil)
- A INOBSERVÂNCIA das formalidades extrínsecas INVALIDA todo o livro.
- → Termo abertura e encerramento assinados
- → Folhas numeradas sequencialmente
- → Encadernado
- A escrituração em forma contábil deve conter, no mínimo:
Lançamentos Contábeis
- 1) Elementos essenciais do lançamento
- Os elementos essenciais do lançamento contábil no livro Diário são:
- - local e data
- -conta(s) debitada(s)
- - conta(s) creditada(s)
- - histórico
- - valor
- - histórico
- - conta(s) creditada(s)
- -conta(s) debitada(s)
- - local e data
- Os elementos essenciais do lançamento contábil no livro Diário são:
- 2 - Fórmulas de Lançamento
- De acordo com número de contas debitadas e creditadas, podemos identificar 4 fórmulas de lançamento:
- → 1ª fórmula – 1 1 – uma conta debitada e uma creditada
- Compra à vista de veículo no valor de R$ 20.000,00 Quando a empresa adquire um veículo, ocorre uma redução na conta Caixa (saída de bens) e um aumento na conta Veículos (entrada de bens). Ativo à Natureza Devedora à Entrada de Bens (Veículo) à Debita Ativo à Natureza Devedora à Saída de Bens (Caixa) à Credita
- → 2ª fórmula – 1 2 – uma conta debitada e duas ou mais creditadas
- Recebimento de duplicatas no valor de R$ 30.000,00, com juros de 10%. No recebimento de duplicatas com juros, há aumento da conta Caixa (entrada de bens) e aumento de receitas, além de uma redução em duplicatas a receber (saída de direitos). Ativo à Natureza Devedora à Entrada de Bens (Dinheiro) à Debita Ativo à Natureza Devedora à Saída de Direitos (Duplicatas a Receber) à Credita Receita à Natureza Credora à Aumento de Receitas (Juros Ativos) à Credita Observação: a expressão “a diversos” significa que existe mais de uma conta sendo creditada, as quais estão logo abaixo especificadas (nesse exemplo são as contas Duplicatas a Receber e Juros Ativos). Por outro lado, se aparecer a expressão “diversos” sem a preposição “a”, significa que temos mais de uma conta sendo debitada (essas contas também estarão especificadas abaixo da conta creditada, conforme você pode observar no exemplo abaixo).
- → 3ª fórmula – 2 1 – duas ou mais contas debitadas e uma creditada
- Pagamentos de duplicatas no valor de R$ 20.000,00, com juros de 10%. No pagamento de duplicatas com juros, há diminuição da conta Caixa (saída de bens) e aumento de despesas, além de uma redução em duplicatas a pagar (saída de obrigações). Passivo à Natureza Credora à Saída de Obrigações (Duplicatas a Pagar) à Debita Despesas à Natureza Devedora à Aumento de Despesas (Juros Passivos) à Debita Ativo à Natureza Devedora à Saída de Bens (Dinheiro) à Credita
- → 4ª fórmula – 2 2 – duas ou mais contas debitadas e duas ou mais creditadas
- Venda à vista de mercadorias no valor de R$ 60.000,00 ao custo de 40.000,00. Na venda de mercadorias, há aumento da conta Caixa (entrada de bens) e aumento de receitas. Em contrapartida temos uma redução de mercadorias (saída de bens), ocasionando o surgimento do Custo da Mercadoria Vendida – CMV (aumento de despesa). Ativo à Natureza Devedora à Entrada de Bens (Dinheiro) à Debita Receitas à Natureza Credora à Aumento de Receitas (Vendas) à Credita Ativo à Natureza Devedora à Saída de Bens (Mercadorias) à Credita Despesa à Natureza Devedora à Aumento de Despesas (CMV) à Debita
- → 1ª fórmula – 1 1 – uma conta debitada e uma creditada
- De acordo com número de contas debitadas e creditadas, podemos identificar 4 fórmulas de lançamento:
- 3 - Erros de Escrituração e sua correção (retificação)
- Os principais erros de escrituração (lançamento) no livro Diário são:
- Título
- Valor
- Inversão
- Duplo registro
- Omissão
- Histórico incorreto
- Correção/retificação por meio de:
- → ESTORNO: lançamento inverso àquele feito erroneamente, anulando-o integralmente. Em regra, a correção envolve 2 lançamentos, o de ESTORNO e o QUE CORRETAMENTE registra a transação.
- EX: Registro errado de compra à vista de veículos D - VEICULOSC - FORNECEDORES 20000,00 Estoro D - FORNECEDORESC - VEÍCULOS 20000,00 Após o estorno, realiza-se o registro correto a fim de registrar a compra à vista de veículos: D - Veículo C - Caixa 20000,00
- → TRANSFERÊNCIA: estorno parcial. É aquele que promove a REGULARIZAÇÃO DE CONTA indevidamente debitada ou creditada, por meio da TRANSPOSIÇÃO DO REGISTRO para a conta adequada. Corrige o erro com UM ÚNICO lançamento.
- EX: Registro errado de compra à vista de veículos D – Veículos C – Fornecedores ....20.000 Como o erro foi apenas na conta creditada (fornecedores), efetuamos o estorno somente nessa conta e, em seu lugar, creditamos a conta correta: D – Fornecedores C – Caixa ............. 20.000
- → Complementação: complementa, aumentando ou reduzindo o valor anteriormente registrado. Assim, repete-se o lançamento errado e registra-se a diferença de valor.
- Exemplo: Registro errado de compra à vista de veículos no valor de R$ 15.000,00, sendo o correto R$ 20.000,00. D – Veículos C – Caixa ......... 15.000 Assim, o lançamento de complementação seria: D – VeículosC – Caixa ......... 5.000
- Qualquer dessas formas o histórico do lançamento deve precisar o MOTIVO da correção, a DATA e a LOCALIZAÇÃO do lançamento de origem
- → ESTORNO: lançamento inverso àquele feito erroneamente, anulando-o integralmente. Em regra, a correção envolve 2 lançamentos, o de ESTORNO e o QUE CORRETAMENTE registra a transação.
- Os principais erros de escrituração (lançamento) no livro Diário são:
- 1) Elementos essenciais do lançamento
Escrituração de operações típicas
- Para cada operação vamos:
- a. Identificar os efeitos do fato contábil e classificá-lo
- b. Efetuar os lançamentos em razonete e em diário;
- → A empresa comercial “Tchê Bagual” realizou as seguintes operações durante determinado ano:
- Operação 1: Subscrição de capital com integralização em dinheiro no valor de R$100.000.
- A subscrição de capital nada mais é do que a colocação de recursos (bens e/ou direitos) na empresa. Na operação acima a subscrição foi realizada em dinheiro. Efeitos do fato contábil à aumento na conta caixa (+A) e aumento na conta capital social (+ PL). Classificação à trata-se de um fato modificativo aumentativo (+A; +PL) Lançamentos no diário D – Caixa C – Capital Social ... 100.000 Razonete Caixa100.000 | 0 = 100000 | 0 Capital social 0 | 100.000 = 0 | 100.000
- Operação 2: Depósito bancário no valor de R$40.000.
- Efeitos do fato contábil à saída na conta caixa (- A) e entrada de valor na conta bancos (+ A). Classificação à trata-se de um fato permutativo (-A; +A) Lançamentos em razonete no pdf Diário D – Bancos C – Caixa ... 40.000
- Operação 3: Compra de mercadorias a prazo por R$20.000, aceitando duplicatas.
- Efeitos do fato contábil à entrada de valor na conta estoque (+A) e surgimento de uma obrigação (+P). Classificação à trata-se de um fato permutativo (+A; +P) Lançamentos em razonete no pdf Lançamentos no diário D – Estoques C – Duplicatas a Pagar ... 20.000
- Operação 4: Aplicação financeira no valor de R$10.000.
- Pessoal, antes de procedermos com os nossos registros, cabe destacar que em operações financeiras (caso da operação 4) devemos visualizar três momentos diferentes: Momento 1 à aplicação Ocorre somente uma troca de valores entre componentes patrimoniais (+A, -A). Momento 2 à apropriação1 dos rendimentos Há o reconhecimento da aplicação financeira pelo rendimento obtido, ou seja, houve um aumento de PL em virtude de uma receita financeira (+A, +PL). Momento 3 à resgate É o inverso da aplicação, ou seja, a empresa resgata o valor da aplicação e retorna para a conta no banco (+A,-A). Nesse caso, somam-se os rendimentos apropriados, se houver. Efeitos do fato contábil à diminuição de valor da conta Bancos (-A) e aumento de valor da conta Aplicação Financeira (+A). Classificação à trata-se de um fato permutativo (-A; +A) Lançamentos em razonete no pdf Lançamentos no diário D – Aplicações Financeiras C – Banco ... 10.000
- Operação 5: Obtenção de empréstimo bancário no valor de R$3.000.
- Na obtenção de empréstimos temos a mesma linha de raciocínio das aplicações financeiras, senão vejamos: Momento 1 à obtenção do empréstimo Ocorre somente uma troca de valores entre componentes patrimoniais (+A, +P). Momento 2 à apropriação dos juros (provisão dos encargos financeiros) Há o reconhecimento da apropriação dos encargos financeiros incidentes sobre a operação, ou seja, houve uma diminuição do PL em virtude de uma despesa financeira e o aumento do passivo (+P, -PL). Momento 3 à pagamento (quitação da dívida) Corresponde à saída de valor da conta bancos para quitar a obrigação assumida (-A, -P). Vamos aos registros... Efeitos do fato contábil à aumento de valor da conta Bancos (+A) e aumento de valor da conta Empréstimos Bancários (+P). Classificação à trata-se de um fato permutativo (+A; +P)Lançamentos em razonete no pdf Lançamentos no diário D – Banco C – Empréstimos Bancários ... 3.000
- Operação 6: Venda de mercadorias à vista por R$10.000, com lucro de 20% sobre o preço de venda.
- Trata-se de uma operação de venda. Pessoal, em qualquer operação de venda sempre haverá, no mínimo, dois momentos. Momento 1 à Reconhecimento da venda Corresponde ao valor de entrada, vale dizer, o preço pelo qual a mercadoria foi vendida. Momento 2 à Reconhecimento do custo Corresponde ao valor de saída, ou seja, ao custo da mercadoria que foi baixada do estoque da entidade. Aqui cabe uma observação: perceba que falamos em “no mínimo” dois momentos. Ocorre que nas operações de vendas, em geral, registramos além do reconhecimento da venda e do custo, o reconhecimento dos impostos incidentes sobre as vendas e o reconhecimento de devoluções, abatimentos, descontos e cancelamentos, se houver. Essas operações serão detalhadas em momento oportuno do nosso curso. Efeitos do fato contábil à entrada de valor na conta Caixa (+A); saída de valor do estoque (-A); e aumento no PL, decorrente da receita com vendas (+PL). Classificação à trata-se de um fato misto aumentativo (+A; -A; +PL) Para efetuarmos os registros, vamos calcular o valor do lucro e o valor do custo.Preço de venda: 10.000Lucro: 20% de 10.000 = 2.00 Custo: 10.000 - 2.000 = 8.000Lançamento em razonete no pdf Lançamentos no diário Pelo reconhecimento da venda D – Caixa C – Receita c/ Vendas ... 10.000 Pelo reconhecimento do custo D – CMV C – Estoque .................. 8.000
- Operação 7: Apropriação da folha de pagamento no valor de R$2.000.
- Antes de efetuarmos o registro, cabe destacarmos alguns pontos para melhor compreensão. Nesse fato, temos o reconhecimento de uma despesa já incorrida, vale dizer, cujo fato gerador já ocorreu, mas que ainda não foi paga. Tal fato decorre do regime da competência, previsto na Estrutura Conceitual (CPC 00) segundo o qual as receitas e as despesas devem ser reconhecidas no momento da ocorrência do seu fato gerador, independentemente de recebimento ou de pagamento. Bem, no caso da folha de pagamento, os salários dos colaboradores são pagos no início do mês subsequente ao trabalhado. Entretanto, os trabalhadores fizeram jus a esse salário ao final do mês trabalhado (mês anterior). Sendo assim, o fato gerador da despesa com salários ocorreu ao final do mês anterior. Portanto, em obediência ao regime da competência (CPC 00), a empresa deve reconhecer a despesa com salários ao final do mês trabalhado, para pagamento posterior. Considerações realizadas, vamos ao registro da operação. Efeitos do fato contábil à reconhecimento de uma despesa, diminuindo o PL (-PL) e surgimento de uma obrigação (+P). Classificação à trata-se de um fato modificativo diminutivo (+P; -PL) Lançamentos em razonete no pdf Lançamentos no diário D – Despesa com Salários C – Salários a Pagar ... 2.000
- Operação 8: Apropriação de rendimentos financeiros no valor de R$1.000.
- Efeitos do fato contábil à aumento no saldo da aplicação financeira (+A) e reconhecimento de uma receita, aumentando o PL da empresa (+PL). Classificação à trata-se de um fato modificativo aumentativo (+A; +PL) Lançamento em razonetes no pdf Lançamentos no diário D – Aplicação Financeira C – Rendimentos Financeiros ... 1.000
- Operação 9: Pagamento de duplicata no valor de R$4.000, em dinheiro, com juros de 10%.
- Efeitos do fato contábil à baixa na obrigação (duplicatas a pagar) (-P), diminuição da conta caixa (-A) e reconhecimento de uma despesa (juros passivos), diminuindo o PL (-PL). Classificação à trata-se de um fato misto diminutivo (-A; -P; -PL) Antes de efetuarmos os registros vejamos os valores envolvidos. Valor da duplicata: 4.000,00 Despesa de juros (10%): 400,00 Valor desembolsado: 4.400,00Lançamentos em razonete no pdfLançamentos no diárioD – Duplicatas a Pagar .... 4.000D – Juros Passivos .......... 400C – Caixa ...................... 4.400
- Operação 10: Pagamento, em dinheiro, de despesas administrativas no valor de R$500.
- Efeitos do fato contábil à saída de valor da conta caixa (-A) e reconhecimento de uma despesa, diminuindo o PL (-PL). Classificação à trata-se de um fato modificativo diminutivo (-A; -PL) Lançamentos em razonete no pdf Lançamentos no diário D – Despesas Administrativas C – Caixa ... 500
- Operação 11: Pagamento dos salários provisionados em dinheiro.
- Efeitos do fato contábil à saída de valor da conta caixa (-A) e a baixa de uma obrigação (-P). Classificação à trata-se de um fato permutativo (-A; -P) Lançamentos em razonete no pdf Lançamentos no diário D – Salários a Pagar C – Caixa ... 2.000
- Operação 12: Compra de veículo para uso por R$20.000, sendo 10% à vista, em dinheiro, e o restante a prazo.
- Efeitos do fato contábil à entrada de valor na conta Veículos (+A); saída de valor da conta Caixa (-A); e entrada de valor na conta Financiamentos a Pagar (+P). Classificação à trata-se de um fato permutativo (+A; -A; +P) Lançamentos em razonete no pdf Lançamentos no diário D – Veículos ....................... 20.000 C – Financiamento a Pagar ... 18.000 C – Caixa ........................... 2.000
- Operação 13: Pagamento, em cheque, de duplicata no valor de R$6.000, com desconto de 10%.
- Efeitos do fato contábil à baixa de obrigação (duplicata a pagar) (-P); saída de valor da conta Bancos (-A); e reconhecimento de uma receita (descontos obtidos), aumentando o PL (+PL). Classificação à trata-se de um fato misto aumentativo (-A; -P; +PL) Antes de efetuarmos os registros vejamos os valores envolvidos. Valor da duplicata: 6.000,00 Desconto obtido (10%): 600,00 Valor desembolsado: 5.400,00 Lançamentos em razonete no pdf Lançamentos no diárioD – Duplicatas a Pagar ...... 6.000C – Banco ........................ 5.400C – Descontos Obtidos ....... 600
- Operação 14: Desconto de R$ 5.000 em duplicatas a vencer no prazo de 30 dias, sob a taxa de juros de 10% ao mês
- Pessoal, essa é uma operação muito comum no âmbito corporativo. Como as empresas atualmente necessitam realizar muitas vendas a prazo, ocorre que em muitos casos falta liquidez para a empresa comprar mercadorias para venda. Sendo assim, uma saída muito utilizada é o desconto de duplicatas. Nessa operação, a entidade entrega as duplicatas de sua emissão ao Banco. Este promoverá a cobrança dessas duplicatas e antecipará à entidade o valor respectivo, obviamente que para tanto cobrará juros e despesas bancárias, por ocasião da operação financeira. Perceba que na essência essa operação corresponde a um empréstimo. Por isso a conta Duplicatas Descontadas atualmente é classificada no Passivo, pois representa uma obrigação da empresa perante o banco. Destaca-se que a empresa nessa operação assume responsabilidade solidária, pois caso o cliente não realize o pagamento na data prevista, o banco debita o valor da duplicata na conta corrente da empresa. Entendido a essência da operação de desconto de duplicatas, vejamos como se efetiva o seu registro. Efeitos do fato contábil à aumento do saldo da conta Bancos (+A); aumento do saldo da conta Encargos Financeiros a Transcorrer (a vencer) (-P); e aumento do saldo da conta Duplicatas Descontadas (+P). Classificação à trata-se de um fato permutativo (+A; -P; +P) Antes de efetuarmos os registros vejamos os valores envolvidos. Valor da duplicata: 5.000,00 Encargos Financeiros (10%): 500,00 Valor Ativado na conta Bancos: 4.500,00 Lançamentos em razonete no pdf Lançamentos no diário D – Banco .............................................. 4.500 D – Encargos Financeiros a Transcorrer ...... 500 C – Duplicatas Descontadas ...................... 5.000 A conta encargos financeiros a transcorrer, nesse caso, é uma conta retificadora da conta duplicatas descontadas. Pessoal, para finalizar a operação de duplicatas descontadas devemos saber que no vencimento das duplicatas temos três hipóteses: 1ª Hipótese à O cliente paga as duplicatas. Nesse caso a empresa registra o seguinte lançamento: D – Duplicatas Descontadas C – Duplicatas a Receber Usando os dados do nosso exemplo, teríamos: D – Duplicatas Descontadas C – Duplicatas a Receber ...... 5.000 Perceba que zeramos o saldo da conta duplicatas descontadas e demos baixa nas duplicatas a receber, afinal o cliente efetuou o pagamento. 2ª Hipótese à O cliente não paga as duplicatas. Nesse caso a empresa registra o seguinte lançamento: D – Duplicatas Descontadas C – Bancos Como o cliente não pagou as duplicatas no vencimento para o banco, a empresa efetua o pagamento, pois é responsável solidária. Observe que não há, nesse caso, baixa das duplicatas a receber, pois ocorreu o vencimento e não foram pagas pelo cliente. Usando os dados do nosso exemplo, teríamos: D – Duplicatas Descontadas C – Bancos ......................... 5.000 3ª Hipótese à O cliente paga apenas uma parte do valor das duplicatas. Nesse caso a empresa registra o seguinte lançamento: D – Duplicatas Descontadas C – Duplicatas a Receber C – Bancos Voltando ao nosso exemplo, digamos que o cliente efetuou o pagamento de apenas R$ 3.000,00. Assim, teríamos: D – Duplicatas Descontadas ..... 5.000 C – Duplicatas a Receber ......... 3.000 C – Bancos ............................ 2.000 Como o cliente pagou apenas 3.000,00, a empresa baixa esse valor das duplicatas a receber e o restante (2.000,00) quem paga é a empresa. Vale destacar que os Encargos Financeiros a Transcorrer precisam ser baixados em seu vencimento, de acordo com a competência (nesse nosso exemplo 30 dias, pois foi somente uma parcela). Assim, devemos efetuar o seguinte registro: D – Despesas Financeiras C – Encargos Financeiros a Transcorrer ... 500,00
- Operação 1: Subscrição de capital com integralização em dinheiro no valor de R$100.000.
- → A empresa comercial “Tchê Bagual” realizou as seguintes operações durante determinado ano:
- b. Efetuar os lançamentos em razonete e em diário;
- a. Identificar os efeitos do fato contábil e classificá-lo
- Para cada operação vamos:
Balancete de verificação
- Demonstrativo auxiliar, não obrigatório, levantado para fins operacionais
- É composto por todas as contas com os seus respectivos saldos, extraídos do Livro RAZÃO (patrimônio+resultados)
- Objetivo: verificar se o método das partidas dobradas foi obedecido ao longo do processo de escrituração dos fatos contábeis
- ou seja, se os débitos e créditos foram efetuados corretamente.
- A estrutura do balancete de verificação, basicamente, compreende duas colunas: uma coluna para os SALDOS DEVEDORES e outra para os SALDOS CREDORES
- A consequência lógica do balancete é a seguinte: como o valor total debitado corresponde ao valor total creditado, então o somatório dos débitos corresponde ao somatório dos créditos efetuados. Sendo assim, se os totais divergirem entre si, ficará evidenciado erro na escrituração e desobediência ao método das partidas dobradas.
- Existem erros que NÃO PODEM SER DETECTADOS PELO LEVANTAMENTO DE BALANCETE. O fato de o somatório dos saldos devedores ser igual ao somatório dos saldos credores não significa que a escrituração está 100% correta. (EX: Omissão de registro, erro de título, determinados registros em duplicidade, entre outros)
- O balancete de verificação pode ser sintético ou analítico.
- O balancete sintético relaciona apenas as contas principais ou de primeiro grau (exemplo: conta “Bancos”).
- O balancete analítico relaciona as subcontas de segundo, terceiro e demais graus (exemplo: conta “Banco do Brasil S.A”).
- O balancete sintético relaciona apenas as contas principais ou de primeiro grau (exemplo: conta “Bancos”).
- O balancete de verificação pode ser sintético ou analítico.
- Existem erros que NÃO PODEM SER DETECTADOS PELO LEVANTAMENTO DE BALANCETE. O fato de o somatório dos saldos devedores ser igual ao somatório dos saldos credores não significa que a escrituração está 100% correta. (EX: Omissão de registro, erro de título, determinados registros em duplicidade, entre outros)
- A consequência lógica do balancete é a seguinte: como o valor total debitado corresponde ao valor total creditado, então o somatório dos débitos corresponde ao somatório dos créditos efetuados. Sendo assim, se os totais divergirem entre si, ficará evidenciado erro na escrituração e desobediência ao método das partidas dobradas.
- Objetivo: verificar se o método das partidas dobradas foi obedecido ao longo do processo de escrituração dos fatos contábeis
- É composto por todas as contas com os seus respectivos saldos, extraídos do Livro RAZÃO (patrimônio+resultados)
- Demonstrativo auxiliar, não obrigatório, levantado para fins operacionais
Information
- Description
- Direito - Mapas Mentais (Contabilidade) Mind Map on Aula 04 - Escrituração, created by Fabio Lagares on 07/07/2020.
- Created by
- Fabio Lagares
- Views
- 4
- Rating