
Mind map
Derecho Tributario Material
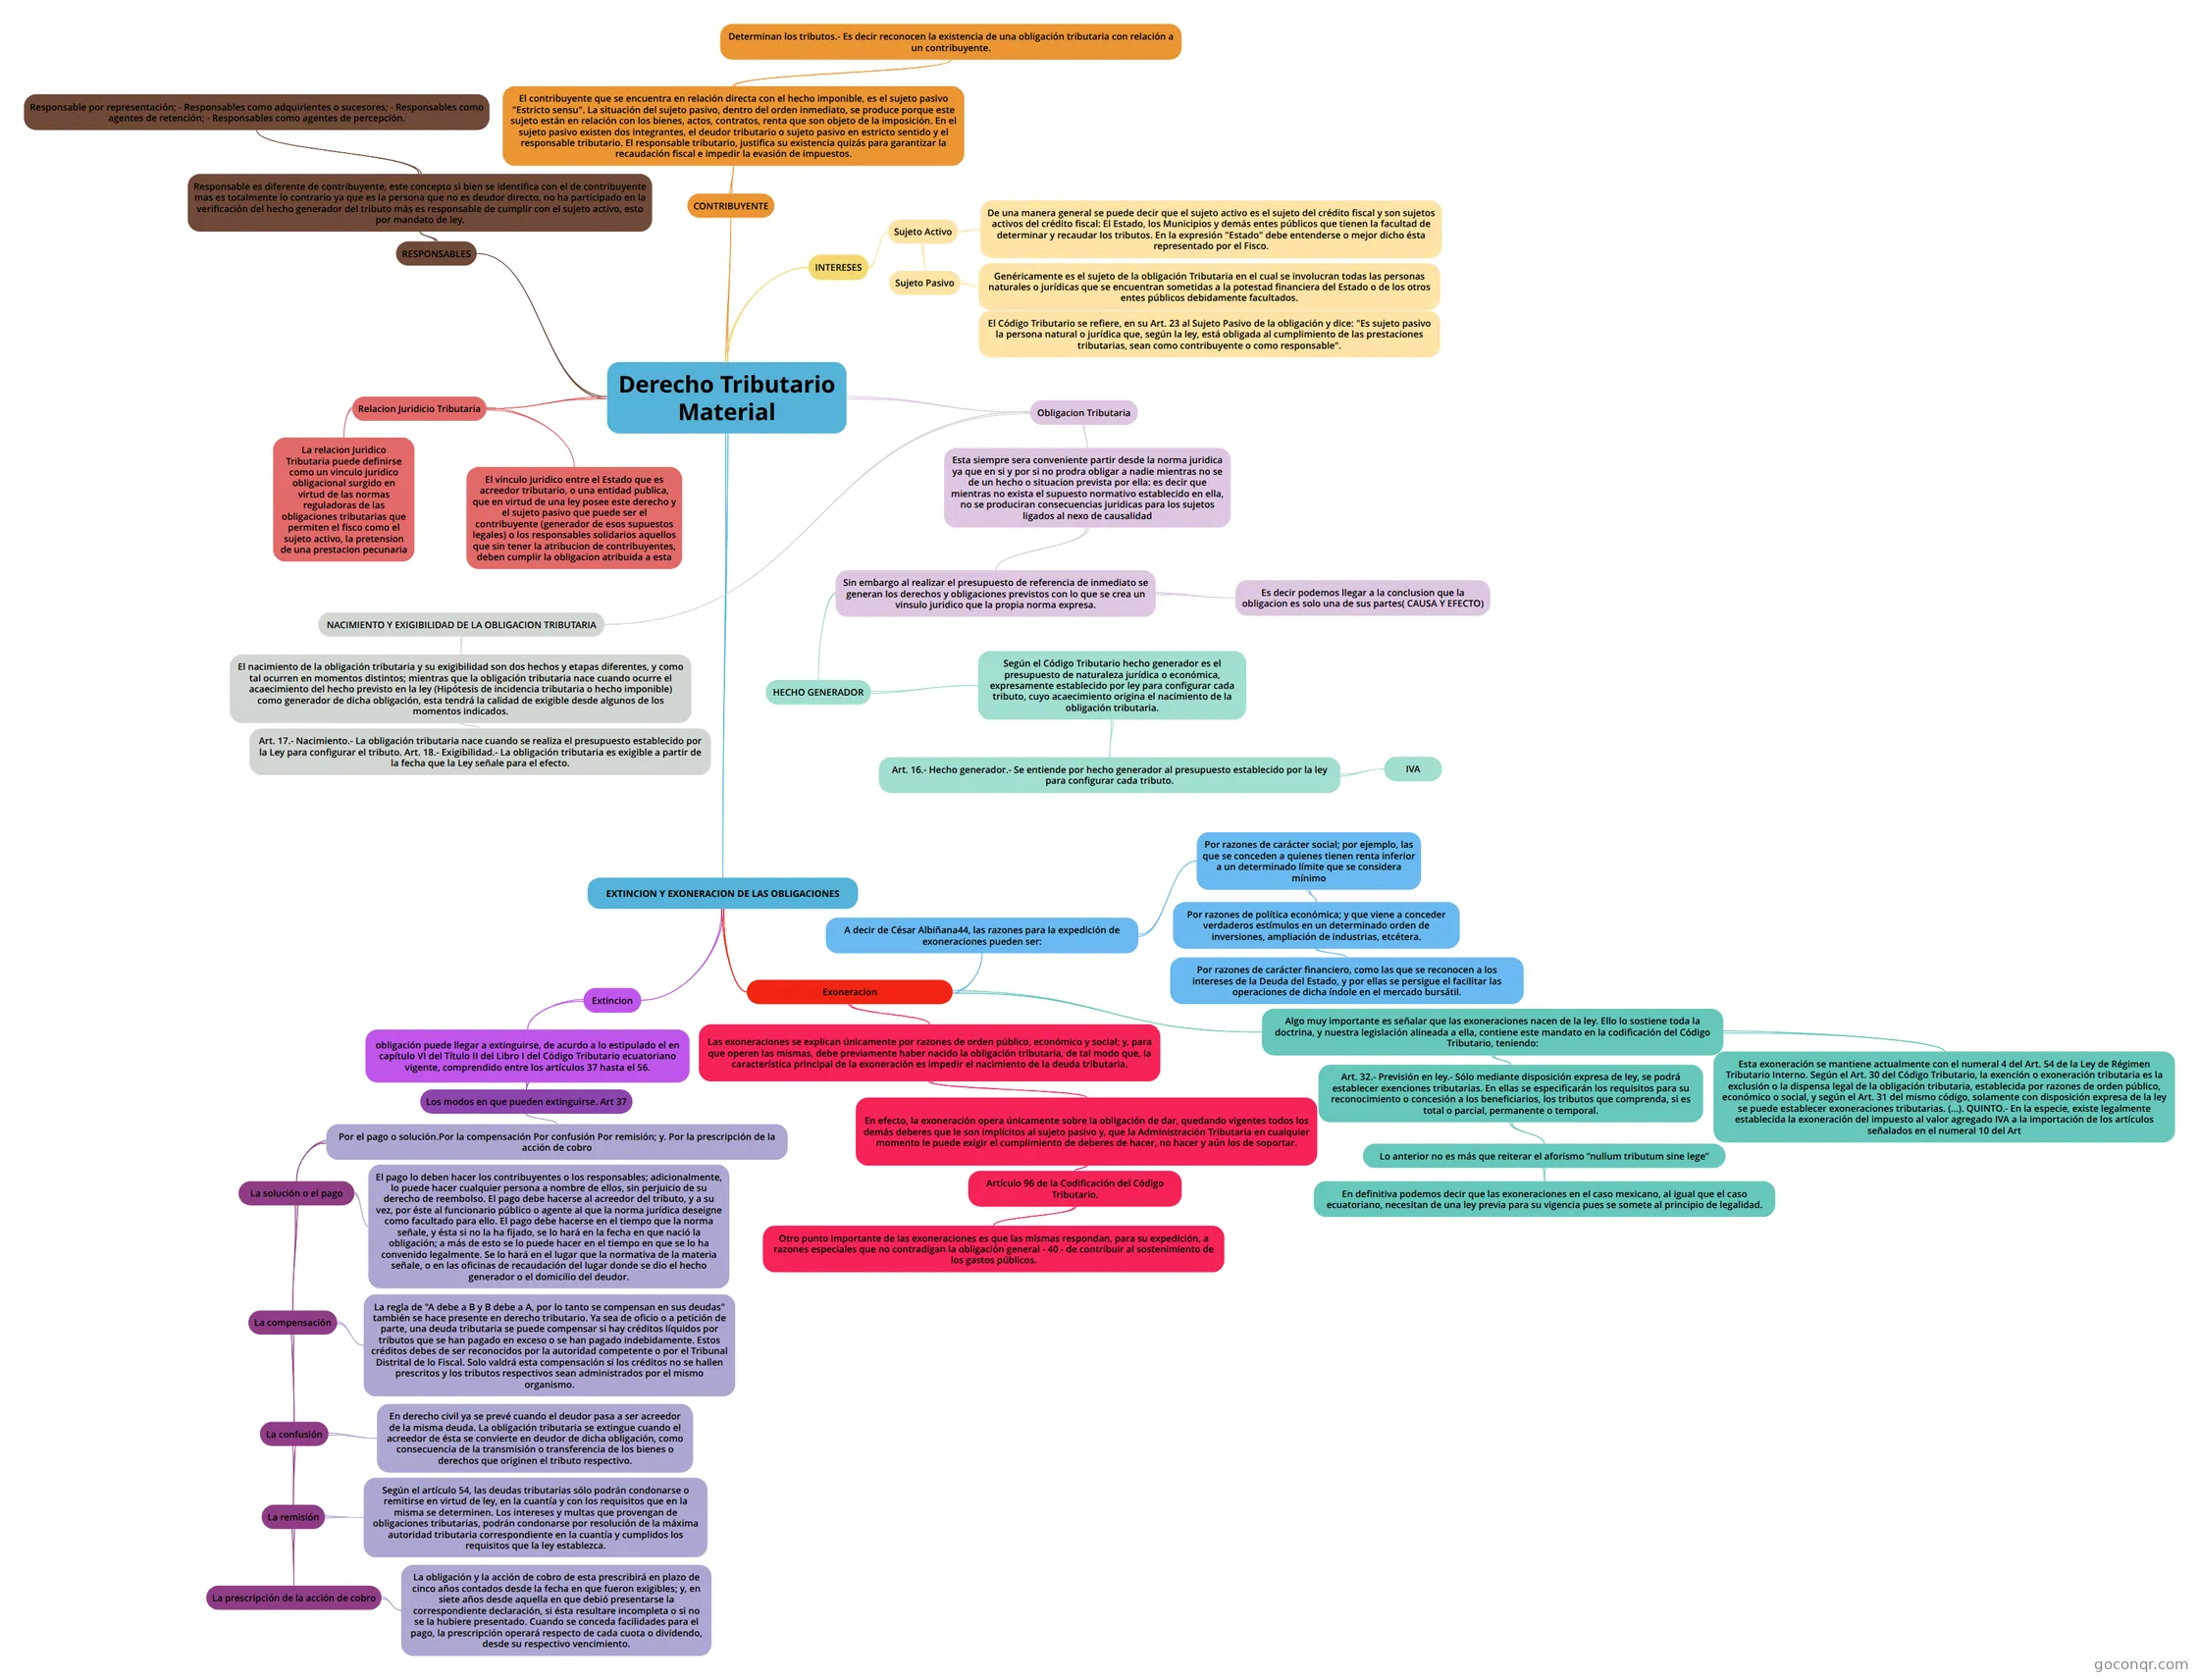
Mapa mental: Derecho tributario material
Map content
Derecho Tributario Material
Relacion Juridicio Tributaria
- La relacion juridico tributaria puede dfinirse como un vinculo
- La relacion Juridico Tributaria puede definirse como un vinculo juridico obligacional surgido en virtud de las normas reguladoras de las obligaciones tributarias que permiten el fisco como el sujeto activo, la pretension de una prestacion pecunaria
- El vinculo juridico entre el Estado que es acreedor tributario, o una entidad publica, que en virtud de una ley posee este derecho y el sujeto pasivo que puede ser el contribuyente (generador de esos supuestos legales) o los responsables solidarios aquellos que sin tener la atribucion de contribuyentes, deben cumplir la obligacion atribuida a esta
Obligacion Tributaria
- Esta siempre sera conveniente partir desde la norma juridica ya que en si y por si no prodra obligar a nadie mientras no se de un hecho o situacion prevista por ella: es decir que mientras no exista el supuesto normativo establecido en ella, no se produciran consecuencias juridicas para los sujetos ligados al nexo de causalidad
- Sin embargo al realizar el presupuesto de referencia de inmediato se generan los derechos y obligaciones previstos con lo que se crea un vinsulo juridico que la propia norma expresa.
- Es decir podemos llegar a la conclusion que la obligacion es solo una de sus partes( CAUSA Y EFECTO)
- HECHO GENERADOR
- Según el Código Tributario hecho generador es el presupuesto de naturaleza jurídica o económica, expresamente establecido por ley para configurar cada tributo, cuyo acaecimiento origina el nacimiento de la obligación tributaria.
- Art. 16.- Hecho generador.- Se entiende por hecho generador al presupuesto establecido por la ley para configurar cada tributo.
- IVA
- Art. 16.- Hecho generador.- Se entiende por hecho generador al presupuesto establecido por la ley para configurar cada tributo.
- Según el Código Tributario hecho generador es el presupuesto de naturaleza jurídica o económica, expresamente establecido por ley para configurar cada tributo, cuyo acaecimiento origina el nacimiento de la obligación tributaria.
- Sin embargo al realizar el presupuesto de referencia de inmediato se generan los derechos y obligaciones previstos con lo que se crea un vinsulo juridico que la propia norma expresa.
- NACIMIENTO Y EXIGIBILIDAD DE LA OBLIGACION TRIBUTARIA
- El nacimiento de la obligación tributaria y su exigibilidad son dos hechos y etapas diferentes, y como tal ocurren en momentos distintos; mientras que la obligación tributaria nace cuando ocurre el acaecimiento del hecho previsto en la ley (Hipótesis de incidencia tributaria o hecho imponible) como generador de dicha obligación, esta tendrá la calidad de exigible desde algunos de los momentos indicados.
- Art. 17.- Nacimiento.- La obligación tributaria nace cuando se realiza el presupuesto establecido por la Ley para configurar el tributo. Art. 18.- Exigibilidad.- La obligación tributaria es exigible a partir de la fecha que la Ley señale para el efecto.
- El nacimiento de la obligación tributaria y su exigibilidad son dos hechos y etapas diferentes, y como tal ocurren en momentos distintos; mientras que la obligación tributaria nace cuando ocurre el acaecimiento del hecho previsto en la ley (Hipótesis de incidencia tributaria o hecho imponible) como generador de dicha obligación, esta tendrá la calidad de exigible desde algunos de los momentos indicados.
- Esta siempre sera conveniente partir desde la norma juridica ya que en si y por si no prodra obligar a nadie mientras no se de un hecho o situacion prevista por ella: es decir que mientras no exista el supuesto normativo establecido en ella, no se produciran consecuencias juridicas para los sujetos ligados al nexo de causalidad
INTERESES
- Sujeto Activo
- Sujeto Pasivo
- Genéricamente es el sujeto de la obligación Tributaria en el cual se involucran todas las personas naturales o jurídicas que se encuentran sometidas a la potestad financiera del Estado o de los otros entes públicos debidamente facultados.
- El Código Tributario se refiere, en su Art. 23 al Sujeto Pasivo de la obligación y dice: "Es sujeto pasivo la persona natural o jurídica que, según la ley, está obligada al cumplimiento de las prestaciones tributarias, sean como contribuyente o como responsable".
- Genéricamente es el sujeto de la obligación Tributaria en el cual se involucran todas las personas naturales o jurídicas que se encuentran sometidas a la potestad financiera del Estado o de los otros entes públicos debidamente facultados.
- De una manera general se puede decir que el sujeto activo es el sujeto del crédito fiscal y son sujetos activos del crédito fiscal: El Estado, los Municipios y demás entes públicos que tienen la facultad de determinar y recaudar los tributos. En la expresión "Estado" debe entenderse o mejor dicho ésta representado por el Fisco.
- Sujeto Pasivo
- Sujeto Activo
CONTRIBUYENTE
- El contribuyente que se encuentra en relación directa con el hecho imponible, es el sujeto pasivo "Estricto sensu". La situación del sujeto pasivo, dentro del orden inmediato, se produce porque este sujeto están en relación con los bienes, actos, contratos, renta que son objeto de la imposición. En el sujeto pasivo existen dos integrantes, el deudor tributario o sujeto pasivo en estricto sentido y el responsable tributario. El responsable tributario, justifica su existencia quizás para garantizar la recaudación fiscal e impedir la evasión de impuestos.
- Determinan los tributos.- Es decir reconocen la existencia de una obligación tributaria con relación a un contribuyente.
- El contribuyente que se encuentra en relación directa con el hecho imponible, es el sujeto pasivo "Estricto sensu". La situación del sujeto pasivo, dentro del orden inmediato, se produce porque este sujeto están en relación con los bienes, actos, contratos, renta que son objeto de la imposición. En el sujeto pasivo existen dos integrantes, el deudor tributario o sujeto pasivo en estricto sentido y el responsable tributario. El responsable tributario, justifica su existencia quizás para garantizar la recaudación fiscal e impedir la evasión de impuestos.
RESPONSABLES
- Responsable es diferente de contribuyente, este concepto si bien se identifica con el de contribuyente mas es totalmente lo contrario ya que es la persona que no es deudor directo, no ha participado en la verificación del hecho generador del tributo más es responsable de cumplir con el sujeto activo, esto por mandato de ley.
- Responsable por representación; - Responsables como adquirientes o sucesores; - Responsables como agentes de retención; - Responsables como agentes de percepción.
- Responsable es diferente de contribuyente, este concepto si bien se identifica con el de contribuyente mas es totalmente lo contrario ya que es la persona que no es deudor directo, no ha participado en la verificación del hecho generador del tributo más es responsable de cumplir con el sujeto activo, esto por mandato de ley.
EXTINCION Y EXONERACION DE LAS OBLIGACIONES
- Exoneracion
- Las exoneraciones se explican únicamente por razones de orden público, económico y social; y, para que operen las mismas, debe previamente haber nacido la obligación tributaria, de tal modo que, la característica principal de la exoneración es impedir el nacimiento de la deuda tributaria.
- En efecto, la exoneración opera únicamente sobre la obligación de dar, quedando vigentes todos los demás deberes que le son implícitos al sujeto pasivo y, que la Administración Tributaria en cualquier momento le puede exigir el cumplimiento de deberes de hacer, no hacer y aún los de soportar.
- Artículo 96 de la Codificación del Código Tributario.
- Otro punto importante de las exoneraciones es que las mismas respondan, para su expedición, a razones especiales que no contradigan la obligación general - 40 - de contribuir al sostenimiento de los gastos públicos.
- Artículo 96 de la Codificación del Código Tributario.
- En efecto, la exoneración opera únicamente sobre la obligación de dar, quedando vigentes todos los demás deberes que le son implícitos al sujeto pasivo y, que la Administración Tributaria en cualquier momento le puede exigir el cumplimiento de deberes de hacer, no hacer y aún los de soportar.
- A decir de César Albiñana44, las razones para la expedición de exoneraciones pueden ser:
- Por razones de carácter social; por ejemplo, las que se conceden a quienes tienen renta inferior a un determinado límite que se considera mínimo
- Por razones de política económica; y que viene a conceder verdaderos estímulos en un determinado orden de inversiones, ampliación de industrias, etcétera.
- Por razones de carácter financiero, como las que se reconocen a los intereses de la Deuda del Estado, y por ellas se persigue el facilitar las operaciones de dicha índole en el mercado bursátil.
- Por razones de política económica; y que viene a conceder verdaderos estímulos en un determinado orden de inversiones, ampliación de industrias, etcétera.
- Por razones de carácter social; por ejemplo, las que se conceden a quienes tienen renta inferior a un determinado límite que se considera mínimo
- Algo muy importante es señalar que las exoneraciones nacen de la ley. Ello lo sostiene toda la doctrina, y nuestra legislación alineada a ella, contiene este mandato en la codificación del Código Tributario, teniendo:
- Art. 32.- Previsión en ley.- Sólo mediante disposición expresa de ley, se podrá establecer exenciones tributarias. En ellas se especificarán los requisitos para su reconocimiento o concesión a los beneficiarios, los tributos que comprenda, si es total o parcial, permanente o temporal.
- Lo anterior no es más que reiterar el aforismo “nullum tributum sine lege”
- En definitiva podemos decir que las exoneraciones en el caso mexicano, al igual que el caso ecuatoriano, necesitan de una ley previa para su vigencia pues se somete al principio de legalidad.
- Lo anterior no es más que reiterar el aforismo “nullum tributum sine lege”
- Esta exoneración se mantiene actualmente con el numeral 4 del Art. 54 de la Ley de Régimen Tributario Interno. Según el Art. 30 del Código Tributario, la exención o exoneración tributaria es la exclusión o la dispensa legal de la obligación tributaria, establecida por razones de orden público, económico o social, y según el Art. 31 del mismo código, solamente con disposición expresa de la ley se puede establecer exoneraciones tributarias. (…). QUINTO.- En la especie, existe legalmente establecida la exoneración del impuesto al valor agregado IVA a la importación de los artículos señalados en el numeral 10 del Art
- Art. 32.- Previsión en ley.- Sólo mediante disposición expresa de ley, se podrá establecer exenciones tributarias. En ellas se especificarán los requisitos para su reconocimiento o concesión a los beneficiarios, los tributos que comprenda, si es total o parcial, permanente o temporal.
- Las exoneraciones se explican únicamente por razones de orden público, económico y social; y, para que operen las mismas, debe previamente haber nacido la obligación tributaria, de tal modo que, la característica principal de la exoneración es impedir el nacimiento de la deuda tributaria.
- Extincion
- obligación puede llegar a extinguirse, de acurdo a lo estipulado el en capítulo VI del Título II del Libro I del Código Tributario ecuatoriano vigente, comprendido entre los artículos 37 hasta el 56.
- Los modos en que pueden extinguirse. Art 37
- Por el pago o solución.Por la compensación Por confusión Por remisión; y. Por la prescripción de la acción de cobro
- La solución o el pago
- El pago lo deben hacer los contribuyentes o los responsables; adicionalmente, lo puede hacer cualquier persona a nombre de ellos, sin perjuicio de su derecho de reembolso. El pago debe hacerse al acreedor del tributo, y a su vez, por éste al funcionario público o agente al que la norma jurídica deseigne como facultado para ello. El pago debe hacerse en el tiempo que la norma señale, y ésta si no la ha fijado, se lo hará en la fecha en que nació la obligación; a más de esto se lo puede hacer en el tiempo en que se lo ha convenido legalmente. Se lo hará en el lugar que la normativa de la materia señale, o en las oficinas de recaudación del lugar donde se dio el hecho generador o el domicilio del deudor.
- La compensación
- La regla de "A debe a B y B debe a A, por lo tanto se compensan en sus deudas" también se hace presente en derecho tributario. Ya sea de oficio o a petición de parte, una deuda tributaria se puede compensar si hay créditos líquidos por tributos que se han pagado en exceso o se han pagado indebidamente. Estos créditos debes de ser reconocidos por la autoridad competente o por el Tribunal Distrital de lo Fiscal. Solo valdrá esta compensación si los créditos no se hallen prescritos y los tributos respectivos sean administrados por el mismo organismo.
- La confusión
- En derecho civil ya se prevé cuando el deudor pasa a ser acreedor de la misma deuda. La obligación tributaria se extingue cuando el acreedor de ésta se convierte en deudor de dicha obligación, como consecuencia de la transmisión o transferencia de los bienes o derechos que originen el tributo respectivo.
- La remisión
- Según el artículo 54, las deudas tributarias sólo podrán condonarse o remitirse en virtud de ley, en la cuantía y con los requisitos que en la misma se determinen. Los intereses y multas que provengan de obligaciones tributarias, podrán condonarse por resolución de la máxima autoridad tributaria correspondiente en la cuantía y cumplidos los requisitos que la ley establezca.
- La prescripción de la acción de cobro
- La obligación y la acción de cobro de esta prescribirá en plazo de cinco años contados desde la fecha en que fueron exigibles; y, en siete años desde aquella en que debió presentarse la correspondiente declaración, si ésta resultare incompleta o si no se la hubiere presentado. Cuando se conceda facilidades para el pago, la prescripción operará respecto de cada cuota o dividendo, desde su respectivo vencimiento.
- La solución o el pago
- Por el pago o solución.Por la compensación Por confusión Por remisión; y. Por la prescripción de la acción de cobro
- Los modos en que pueden extinguirse. Art 37
- obligación puede llegar a extinguirse, de acurdo a lo estipulado el en capítulo VI del Título II del Libro I del Código Tributario ecuatoriano vigente, comprendido entre los artículos 37 hasta el 56.
- Exoneracion
Information
- Description
- Mind Map on Derecho Tributario Material, created by Helen valladares on 20/01/2021.
- Created by
- Helen valladares
- Views
- 9
- Rating