
Mind map
Sección I declaración Aduanera
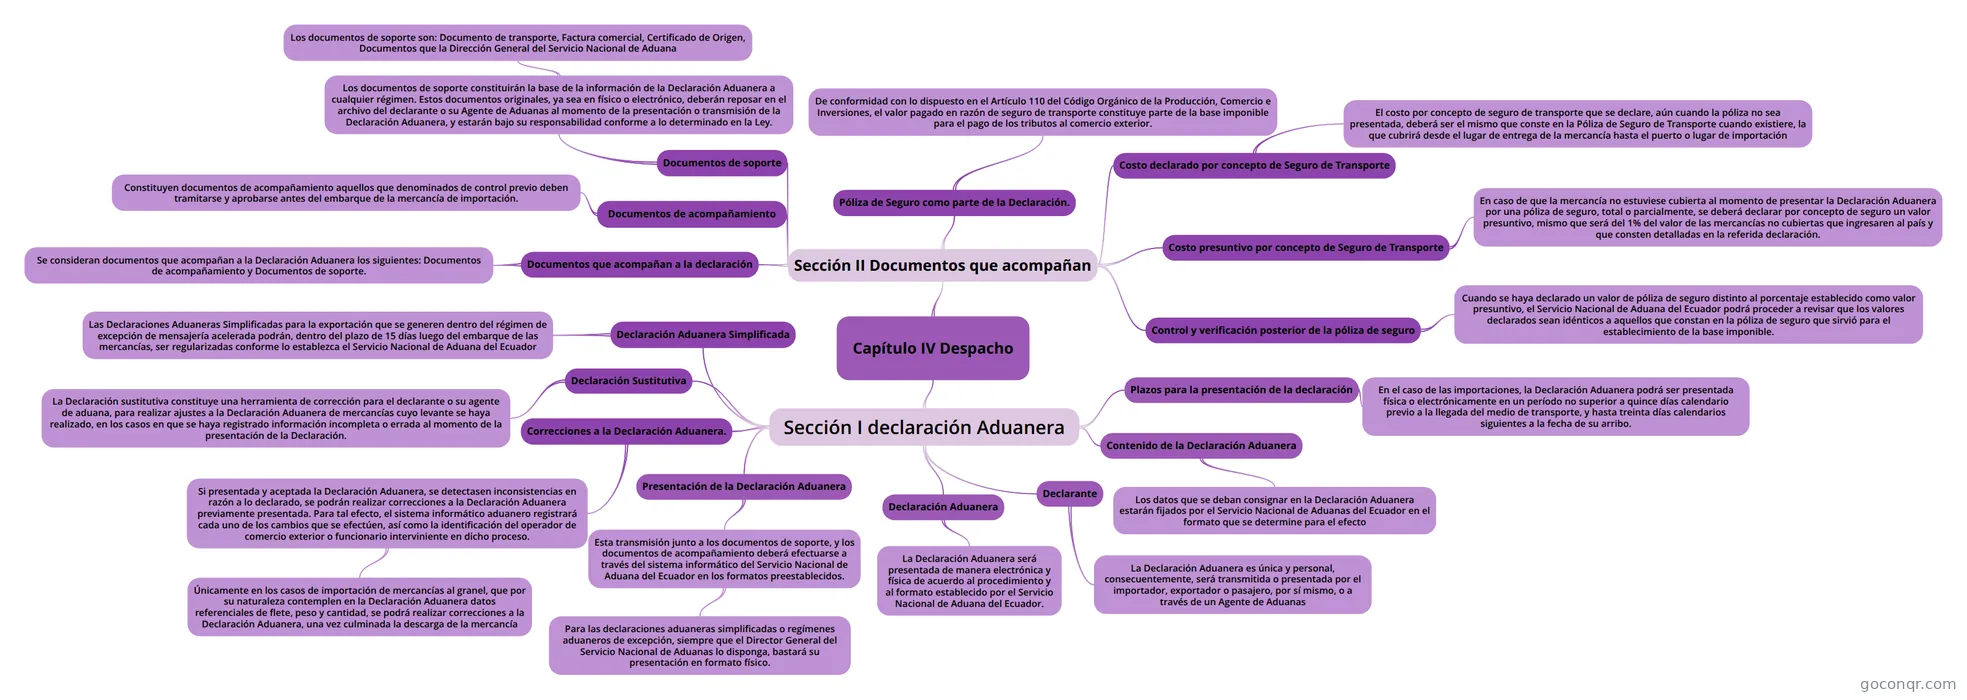
Mapa mental: Declaración aduanera en Ecuador
Map content
Sección I declaración Aduanera
Declaración Aduanera
- La Declaración Aduanera será presentada de manera electrónica y física de acuerdo al procedimiento y al formato establecido por el Servicio Nacional de Aduana del Ecuador.
Declarante
- La Declaración Aduanera es única y personal, consecuentemente, será transmitida o presentada por el importador, exportador o pasajero, por sí mismo, o a través de un Agente de Aduanas
Contenido de la Declaración Aduanera
- Los datos que se deban consignar en la Declaración Aduanera estarán fijados por el Servicio Nacional de Aduanas del Ecuador en el formato que se determine para el efecto
Plazos para la presentación de la declaración
- En el caso de las importaciones, la Declaración Aduanera podrá ser presentada física o electrónicamente en un período no superior a quince días calendario previo a la llegada del medio de transporte, y hasta treinta días calendarios siguientes a la fecha de su arribo.
Presentación de la Declaración Aduanera
- Esta transmisión junto a los documentos de soporte, y los documentos de acompañamiento deberá efectuarse a través del sistema informático del Servicio Nacional de Aduana del Ecuador en los formatos preestablecidos.
- Para las declaraciones aduaneras simplificadas o regímenes aduaneros de excepción, siempre que el Director General del Servicio Nacional de Aduanas lo disponga, bastará su presentación en formato físico.
- Esta transmisión junto a los documentos de soporte, y los documentos de acompañamiento deberá efectuarse a través del sistema informático del Servicio Nacional de Aduana del Ecuador en los formatos preestablecidos.
Correcciones a la Declaración Aduanera.
- Si presentada y aceptada la Declaración Aduanera, se detectasen inconsistencias en razón a lo declarado, se podrán realizar correcciones a la Declaración Aduanera previamente presentada. Para tal efecto, el sistema informático aduanero registrará cada uno de los cambios que se efectúen, así como la identificación del operador de comercio exterior o funcionario interviniente en dicho proceso.
- Únicamente en los casos de importación de mercancías al granel, que por su naturaleza contemplen en la Declaración Aduanera datos referenciales de flete, peso y cantidad, se podrá realizar correcciones a la Declaración Aduanera, una vez culminada la descarga de la mercancía
- Si presentada y aceptada la Declaración Aduanera, se detectasen inconsistencias en razón a lo declarado, se podrán realizar correcciones a la Declaración Aduanera previamente presentada. Para tal efecto, el sistema informático aduanero registrará cada uno de los cambios que se efectúen, así como la identificación del operador de comercio exterior o funcionario interviniente en dicho proceso.
Declaración Sustitutiva
- La Declaración sustitutiva constituye una herramienta de corrección para el declarante o su agente de aduana, para realizar ajustes a la Declaración Aduanera de mercancías cuyo levante se haya realizado, en los casos en que se haya registrado información incompleta o errada al momento de la presentación de la Declaración.
Declaración Aduanera Simplificada
- Las Declaraciones Aduaneras Simplificadas para la exportación que se generen dentro del régimen de excepción de mensajería acelerada podrán, dentro del plazo de 15 días luego del embarque de las mercancías, ser regularizadas conforme lo establezca el Servicio Nacional de Aduana del Ecuador
Capítulo IV Despacho
- Sección II Documentos que acompañan
- Documentos que acompañan a la declaración
- Se consideran documentos que acompañan a la Declaración Aduanera los siguientes: Documentos de acompañamiento y Documentos de soporte.
- Documentos de acompañamiento
- Constituyen documentos de acompañamiento aquellos que denominados de control previo deben tramitarse y aprobarse antes del embarque de la mercancía de importación.
- Documentos de soporte
- Los documentos de soporte constituirán la base de la información de la Declaración Aduanera a cualquier régimen. Estos documentos originales, ya sea en físico o electrónico, deberán reposar en el archivo del declarante o su Agente de Aduanas al momento de la presentación o transmisión de la Declaración Aduanera, y estarán bajo su responsabilidad conforme a lo determinado en la Ley.
- Los documentos de soporte son: Documento de transporte, Factura comercial, Certificado de Origen, Documentos que la Dirección General del Servicio Nacional de Aduana
- Los documentos de soporte constituirán la base de la información de la Declaración Aduanera a cualquier régimen. Estos documentos originales, ya sea en físico o electrónico, deberán reposar en el archivo del declarante o su Agente de Aduanas al momento de la presentación o transmisión de la Declaración Aduanera, y estarán bajo su responsabilidad conforme a lo determinado en la Ley.
- Póliza de Seguro como parte de la Declaración.
- De conformidad con lo dispuesto en el Artículo 110 del Código Orgánico de la Producción, Comercio e Inversiones, el valor pagado en razón de seguro de transporte constituye parte de la base imponible para el pago de los tributos al comercio exterior.
- Costo declarado por concepto de Seguro de Transporte
- El costo por concepto de seguro de transporte que se declare, aún cuando la póliza no sea presentada, deberá ser el mismo que conste en la Póliza de Seguro de Transporte cuando existiere, la que cubrirá desde el lugar de entrega de la mercancía hasta el puerto o lugar de importación
- Costo presuntivo por concepto de Seguro de Transporte
- En caso de que la mercancía no estuviese cubierta al momento de presentar la Declaración Aduanera por una póliza de seguro, total o parcialmente, se deberá declarar por concepto de seguro un valor presuntivo, mismo que será del 1% del valor de las mercancías no cubiertas que ingresaren al país y que consten detalladas en la referida declaración.
- Control y verificación posterior de la póliza de seguro
- Cuando se haya declarado un valor de póliza de seguro distinto al porcentaje establecido como valor presuntivo, el Servicio Nacional de Aduana del Ecuador podrá proceder a revisar que los valores declarados sean idénticos a aquellos que constan en la póliza de seguro que sirvió para el establecimiento de la base imponible.
- Documentos que acompañan a la declaración
- Sección II Documentos que acompañan
Information
- Description
- Mind Map on Sección I declaración Aduanera, created by JORGE EDUARDO SALAZAR VASQUEZ on 10/07/2021.
- Created by
- JORGE EDUARDO SALAZAR VASQUEZ
- Views
- 0
- Rating
More on Declaración aduanera y pedimento