
Mind map
Instrumentos para el Registro Contable
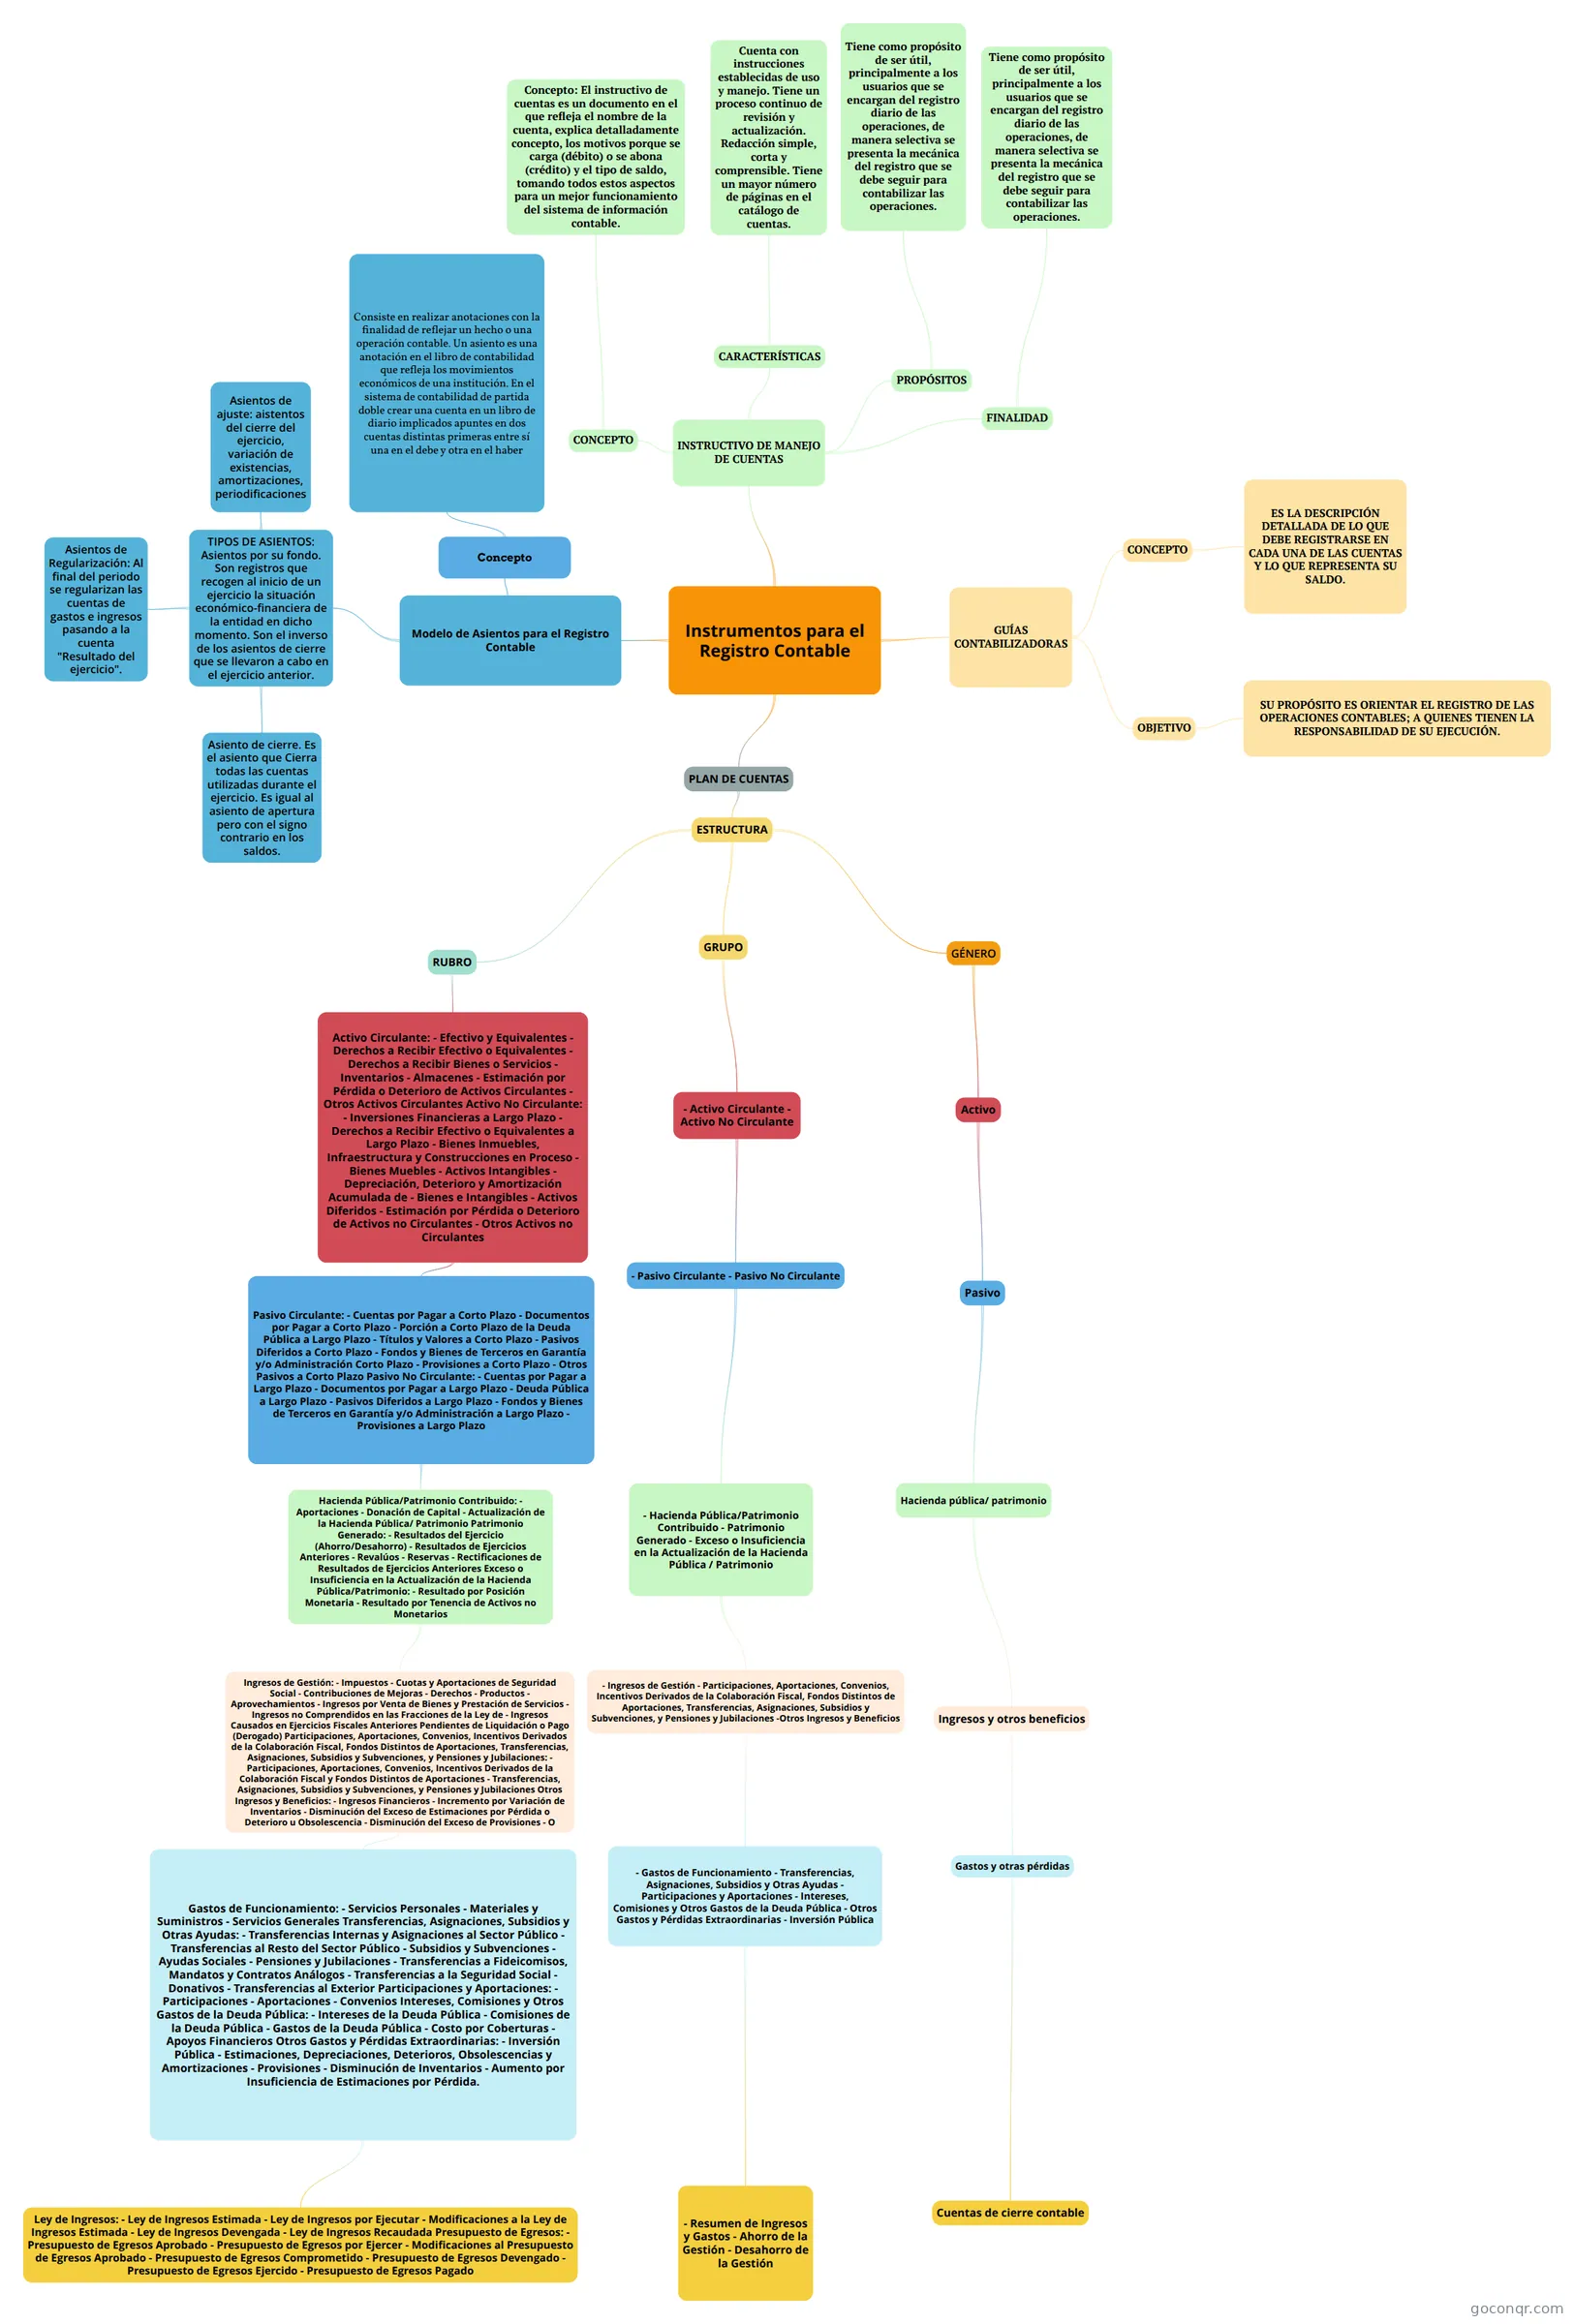
Mapa mental: Instrumentos para el Registro Contable
Map content
Instrumentos para el Registro Contable
Modelo de Asientos para el Registro Contable
- TIPOS DE ASIENTOS: Asientos por su fondo. Son registros que recogen al inicio de un ejercicio la situación económico-financiera de la entidad en dicho momento. Son el inverso de los asientos de cierre que se llevaron a cabo en el ejercicio anterior.
- Asientos de ajuste: aistentos del cierre del ejercicio, variación de existencias, amortizaciones, periodificaciones
- Asientos de Regularización: Al final del periodo se regularizan las cuentas de gastos e ingresos pasando a la cuenta "Resultado del ejercicio".
- Asiento de cierre. Es el asiento que Cierra todas las cuentas utilizadas durante el ejercicio. Es igual al asiento de apertura pero con el signo contrario en los saldos.
- Concepto
- Consiste en realizar anotaciones con la finalidad de reflejar un hecho o una operación contable. Un asiento es una anotación en el libro de contabilidad que refleja los movimientos económicos de una institución. En el sistema de contabilidad de partida doble crear una cuenta en un libro de diario implicados apuntes en dos cuentas distintas primeras entre sí una en el debe y otra en el haber
- Concepto
- TIPOS DE ASIENTOS: Asientos por su fondo. Son registros que recogen al inicio de un ejercicio la situación económico-financiera de la entidad en dicho momento. Son el inverso de los asientos de cierre que se llevaron a cabo en el ejercicio anterior.
GUÍAS CONTABILIZADORAS
- CONCEPTO
- ES LA DESCRIPCIÓN DETALLADA DE LO QUE DEBE REGISTRARSE EN CADA UNA DE LAS CUENTAS Y LO QUE REPRESENTA SU SALDO.
- OBJETIVO
- SU PROPÓSITO ES ORIENTAR EL REGISTRO DE LAS OPERACIONES CONTABLES; A QUIENES TIENEN LA RESPONSABILIDAD DE SU EJECUCIÓN.
- CONCEPTO
INSTRUCTIVO DE MANEJO DE CUENTAS
- CONCEPTO
- Concepto: El instructivo de cuentas es un documento en el que refleja el nombre de la cuenta, explica detalladamente concepto, los motivos porque se carga (débito) o se abona (crédito) y el tipo de saldo, tomando todos estos aspectos para un mejor funcionamiento del sistema de información contable.
- CARACTERÍSTICAS
- Cuenta con instrucciones establecidas de uso y manejo. Tiene un proceso continuo de revisión y actualización. Redacción simple, corta y comprensible. Tiene un mayor número de páginas en el catálogo de cuentas.
- PROPÓSITOS
- Tiene como propósito de ser útil, principalmente a los usuarios que se encargan del registro diario de las operaciones, de manera selectiva se presenta la mecánica del registro que se debe seguir para contabilizar las operaciones.
- FINALIDAD
- Tiene como propósito de ser útil, principalmente a los usuarios que se encargan del registro diario de las operaciones, de manera selectiva se presenta la mecánica del registro que se debe seguir para contabilizar las operaciones.
- CONCEPTO
PLAN DE CUENTAS
- ESTRUCTURA
- GÉNERO
- Activo
- Pasivo
- Hacienda pública/ patrimonio
- Ingresos y otros beneficios
- Gastos y otras pérdidas
- Cuentas de cierre contable
- Gastos y otras pérdidas
- Ingresos y otros beneficios
- Hacienda pública/ patrimonio
- Pasivo
- Activo
- GRUPO
- - Activo Circulante - Activo No Circulante
- - Pasivo Circulante - Pasivo No Circulante
- - Hacienda Pública/Patrimonio Contribuido - Patrimonio Generado - Exceso o Insuficiencia en la Actualización de la Hacienda Pública / Patrimonio
- - Ingresos de Gestión - Participaciones, Aportaciones, Convenios, Incentivos Derivados de la Colaboración Fiscal, Fondos Distintos de Aportaciones, Transferencias, Asignaciones, Subsidios y Subvenciones, y Pensiones y Jubilaciones -Otros Ingresos y Beneficios
- - Gastos de Funcionamiento - Transferencias, Asignaciones, Subsidios y Otras Ayudas - Participaciones y Aportaciones - Intereses, Comisiones y Otros Gastos de la Deuda Pública - Otros Gastos y Pérdidas Extraordinarias - Inversión Pública
- - Resumen de Ingresos y Gastos - Ahorro de la Gestión - Desahorro de la Gestión
- - Gastos de Funcionamiento - Transferencias, Asignaciones, Subsidios y Otras Ayudas - Participaciones y Aportaciones - Intereses, Comisiones y Otros Gastos de la Deuda Pública - Otros Gastos y Pérdidas Extraordinarias - Inversión Pública
- - Ingresos de Gestión - Participaciones, Aportaciones, Convenios, Incentivos Derivados de la Colaboración Fiscal, Fondos Distintos de Aportaciones, Transferencias, Asignaciones, Subsidios y Subvenciones, y Pensiones y Jubilaciones -Otros Ingresos y Beneficios
- - Hacienda Pública/Patrimonio Contribuido - Patrimonio Generado - Exceso o Insuficiencia en la Actualización de la Hacienda Pública / Patrimonio
- - Pasivo Circulante - Pasivo No Circulante
- - Activo Circulante - Activo No Circulante
- RUBRO
- Activo Circulante: - Efectivo y Equivalentes - Derechos a Recibir Efectivo o Equivalentes - Derechos a Recibir Bienes o Servicios - Inventarios - Almacenes - Estimación por Pérdida o Deterioro de Activos Circulantes - Otros Activos Circulantes Activo No Circulante: - Inversiones Financieras a Largo Plazo - Derechos a Recibir Efectivo o Equivalentes a Largo Plazo - Bienes Inmuebles, Infraestructura y Construcciones en Proceso - Bienes Muebles - Activos Intangibles - Depreciación, Deterioro y Amortización Acumulada de - Bienes e Intangibles - Activos Diferidos - Estimación por Pérdida o Deterioro de Activos no Circulantes - Otros Activos no Circulantes
- Pasivo Circulante: - Cuentas por Pagar a Corto Plazo - Documentos por Pagar a Corto Plazo - Porción a Corto Plazo de la Deuda Pública a Largo Plazo - Títulos y Valores a Corto Plazo - Pasivos Diferidos a Corto Plazo - Fondos y Bienes de Terceros en Garantía y/o Administración Corto Plazo - Provisiones a Corto Plazo - Otros Pasivos a Corto Plazo Pasivo No Circulante: - Cuentas por Pagar a Largo Plazo - Documentos por Pagar a Largo Plazo - Deuda Pública a Largo Plazo - Pasivos Diferidos a Largo Plazo - Fondos y Bienes de Terceros en Garantía y/o Administración a Largo Plazo - Provisiones a Largo Plazo
- Hacienda Pública/Patrimonio Contribuido: - Aportaciones - Donación de Capital - Actualización de la Hacienda Pública/ Patrimonio Patrimonio Generado: - Resultados del Ejercicio (Ahorro/Desahorro) - Resultados de Ejercicios Anteriores - Revalúos - Reservas - Rectificaciones de Resultados de Ejercicios Anteriores Exceso o Insuficiencia en la Actualización de la Hacienda Pública/Patrimonio: - Resultado por Posición Monetaria - Resultado por Tenencia de Activos no Monetarios
- Ingresos de Gestión: - Impuestos - Cuotas y Aportaciones de Seguridad Social - Contribuciones de Mejoras - Derechos - Productos - Aprovechamientos - Ingresos por Venta de Bienes y Prestación de Servicios - Ingresos no Comprendidos en las Fracciones de la Ley de - Ingresos Causados en Ejercicios Fiscales Anteriores Pendientes de Liquidación o Pago (Derogado) Participaciones, Aportaciones, Convenios, Incentivos Derivados de la Colaboración Fiscal, Fondos Distintos de Aportaciones, Transferencias, Asignaciones, Subsidios y Subvenciones, y Pensiones y Jubilaciones: - Participaciones, Aportaciones, Convenios, Incentivos Derivados de la Colaboración Fiscal y Fondos Distintos de Aportaciones - Transferencias, Asignaciones, Subsidios y Subvenciones, y Pensiones y Jubilaciones Otros Ingresos y Beneficios: - Ingresos Financieros - Incremento por Variación de Inventarios - Disminución del Exceso de Estimaciones por Pérdida o Deterioro u Obsolescencia - Disminución del Exceso de Provisiones - O
- Gastos de Funcionamiento: - Servicios Personales - Materiales y Suministros - Servicios Generales Transferencias, Asignaciones, Subsidios y Otras Ayudas: - Transferencias Internas y Asignaciones al Sector Público - Transferencias al Resto del Sector Público - Subsidios y Subvenciones - Ayudas Sociales - Pensiones y Jubilaciones - Transferencias a Fideicomisos, Mandatos y Contratos Análogos - Transferencias a la Seguridad Social - Donativos - Transferencias al Exterior Participaciones y Aportaciones: - Participaciones - Aportaciones - Convenios Intereses, Comisiones y Otros Gastos de la Deuda Pública: - Intereses de la Deuda Pública - Comisiones de la Deuda Pública - Gastos de la Deuda Pública - Costo por Coberturas - Apoyos Financieros Otros Gastos y Pérdidas Extraordinarias: - Inversión Pública - Estimaciones, Depreciaciones, Deterioros, Obsolescencias y Amortizaciones - Provisiones - Disminución de Inventarios - Aumento por Insuficiencia de Estimaciones por Pérdida.
- Ley de Ingresos: - Ley de Ingresos Estimada - Ley de Ingresos por Ejecutar - Modificaciones a la Ley de Ingresos Estimada - Ley de Ingresos Devengada - Ley de Ingresos Recaudada Presupuesto de Egresos: - Presupuesto de Egresos Aprobado - Presupuesto de Egresos por Ejercer - Modificaciones al Presupuesto de Egresos Aprobado - Presupuesto de Egresos Comprometido - Presupuesto de Egresos Devengado - Presupuesto de Egresos Ejercido - Presupuesto de Egresos Pagado
- Gastos de Funcionamiento: - Servicios Personales - Materiales y Suministros - Servicios Generales Transferencias, Asignaciones, Subsidios y Otras Ayudas: - Transferencias Internas y Asignaciones al Sector Público - Transferencias al Resto del Sector Público - Subsidios y Subvenciones - Ayudas Sociales - Pensiones y Jubilaciones - Transferencias a Fideicomisos, Mandatos y Contratos Análogos - Transferencias a la Seguridad Social - Donativos - Transferencias al Exterior Participaciones y Aportaciones: - Participaciones - Aportaciones - Convenios Intereses, Comisiones y Otros Gastos de la Deuda Pública: - Intereses de la Deuda Pública - Comisiones de la Deuda Pública - Gastos de la Deuda Pública - Costo por Coberturas - Apoyos Financieros Otros Gastos y Pérdidas Extraordinarias: - Inversión Pública - Estimaciones, Depreciaciones, Deterioros, Obsolescencias y Amortizaciones - Provisiones - Disminución de Inventarios - Aumento por Insuficiencia de Estimaciones por Pérdida.
- Ingresos de Gestión: - Impuestos - Cuotas y Aportaciones de Seguridad Social - Contribuciones de Mejoras - Derechos - Productos - Aprovechamientos - Ingresos por Venta de Bienes y Prestación de Servicios - Ingresos no Comprendidos en las Fracciones de la Ley de - Ingresos Causados en Ejercicios Fiscales Anteriores Pendientes de Liquidación o Pago (Derogado) Participaciones, Aportaciones, Convenios, Incentivos Derivados de la Colaboración Fiscal, Fondos Distintos de Aportaciones, Transferencias, Asignaciones, Subsidios y Subvenciones, y Pensiones y Jubilaciones: - Participaciones, Aportaciones, Convenios, Incentivos Derivados de la Colaboración Fiscal y Fondos Distintos de Aportaciones - Transferencias, Asignaciones, Subsidios y Subvenciones, y Pensiones y Jubilaciones Otros Ingresos y Beneficios: - Ingresos Financieros - Incremento por Variación de Inventarios - Disminución del Exceso de Estimaciones por Pérdida o Deterioro u Obsolescencia - Disminución del Exceso de Provisiones - O
- Hacienda Pública/Patrimonio Contribuido: - Aportaciones - Donación de Capital - Actualización de la Hacienda Pública/ Patrimonio Patrimonio Generado: - Resultados del Ejercicio (Ahorro/Desahorro) - Resultados de Ejercicios Anteriores - Revalúos - Reservas - Rectificaciones de Resultados de Ejercicios Anteriores Exceso o Insuficiencia en la Actualización de la Hacienda Pública/Patrimonio: - Resultado por Posición Monetaria - Resultado por Tenencia de Activos no Monetarios
- Pasivo Circulante: - Cuentas por Pagar a Corto Plazo - Documentos por Pagar a Corto Plazo - Porción a Corto Plazo de la Deuda Pública a Largo Plazo - Títulos y Valores a Corto Plazo - Pasivos Diferidos a Corto Plazo - Fondos y Bienes de Terceros en Garantía y/o Administración Corto Plazo - Provisiones a Corto Plazo - Otros Pasivos a Corto Plazo Pasivo No Circulante: - Cuentas por Pagar a Largo Plazo - Documentos por Pagar a Largo Plazo - Deuda Pública a Largo Plazo - Pasivos Diferidos a Largo Plazo - Fondos y Bienes de Terceros en Garantía y/o Administración a Largo Plazo - Provisiones a Largo Plazo
- Activo Circulante: - Efectivo y Equivalentes - Derechos a Recibir Efectivo o Equivalentes - Derechos a Recibir Bienes o Servicios - Inventarios - Almacenes - Estimación por Pérdida o Deterioro de Activos Circulantes - Otros Activos Circulantes Activo No Circulante: - Inversiones Financieras a Largo Plazo - Derechos a Recibir Efectivo o Equivalentes a Largo Plazo - Bienes Inmuebles, Infraestructura y Construcciones en Proceso - Bienes Muebles - Activos Intangibles - Depreciación, Deterioro y Amortización Acumulada de - Bienes e Intangibles - Activos Diferidos - Estimación por Pérdida o Deterioro de Activos no Circulantes - Otros Activos no Circulantes
- GÉNERO
- ESTRUCTURA
Information
- Description
- Mind Map on Instrumentos para el Registro Contable, created by alberto duarte on 27/08/2021.
- Created by
- alberto duarte
- Views
- 3
- Rating
More on Partida doble y asientos contables