
Mind map
PROCEDIMIENTO COACTIVO SEGUN EL CODIGO TRIBUTARIO
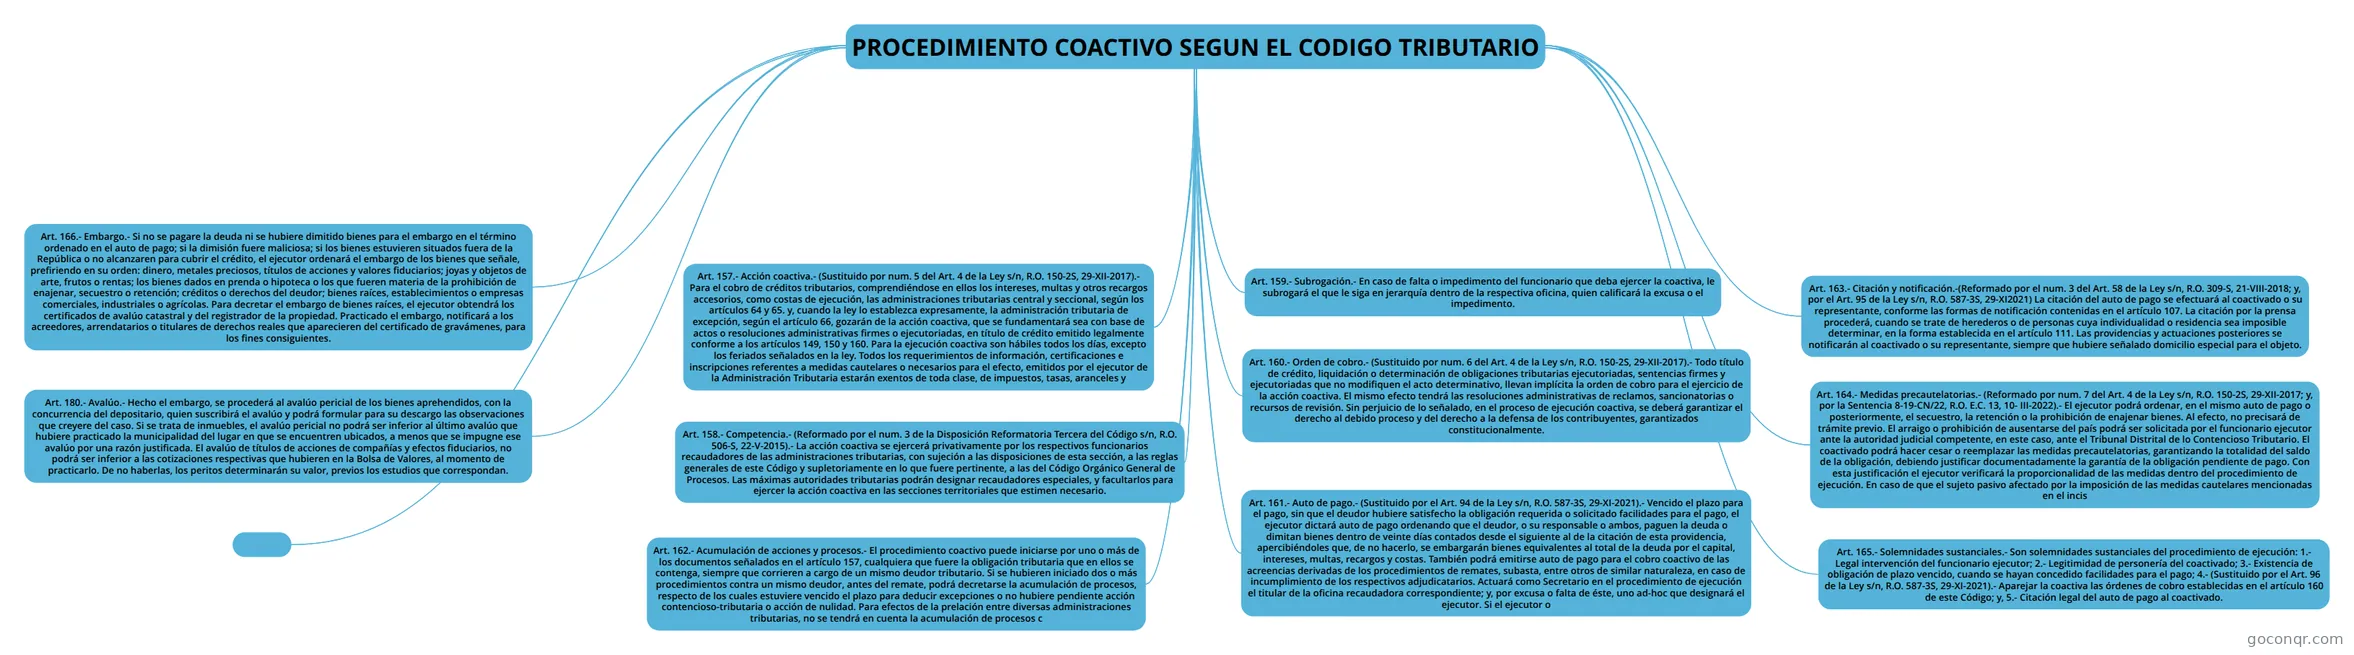
Mapa mental: procedimiento coactivo según el código tributario
Map content
PROCEDIMIENTO COACTIVO SEGUN EL CODIGO TRIBUTARIO
Art. 157.- Acción coactiva.- (Sustituido por num. 5 del Art. 4 de la Ley s/n, R.O. 150-2S, 29-XII-2017).- Para el cobro de créditos tributarios, comprendiéndose en ellos los intereses, multas y otros recargos accesorios, como costas de ejecución, las administraciones tributarias central y seccional, según los artículos 64 y 65. y, cuando la ley lo establezca expresamente, la administración tributaria de excepción, según el artículo 66, gozarán de la acción coactiva, que se fundamentará sea con base de actos o resoluciones administrativas firmes o ejecutoriadas, en título de crédito emitido legalmente conforme a los artículos 149, 150 y 160. Para la ejecución coactiva son hábiles todos los días, excepto los feriados señalados en la ley. Todos los requerimientos de información, certificaciones e inscripciones referentes a medidas cautelares o necesarios para el efecto, emitidos por el ejecutor de la Administración Tributaria estarán exentos de toda clase, de impuestos, tasas, aranceles y
Art. 158.- Competencia.- (Reformado por el num. 3 de la Disposición Reformatoria Tercera del Código s/n, R.O. 506-S, 22-V-2015).- La acción coactiva se ejercerá privativamente por los respectivos funcionarios recaudadores de las administraciones tributarias, con sujeción a las disposiciones de esta sección, a las reglas generales de este Código y supletoriamente en lo que fuere pertinente, a las del Código Orgánico General de Procesos. Las máximas autoridades tributarias podrán designar recaudadores especiales, y facultarlos para ejercer la acción coactiva en las secciones territoriales que estimen necesario.
Art. 159.- Subrogación.- En caso de falta o impedimento del funcionario que deba ejercer la coactiva, le subrogará el que le siga en jerarquía dentro de la respectiva oficina, quien calificará la excusa o el impedimento.
Art. 160.- Orden de cobro.- (Sustituido por num. 6 del Art. 4 de la Ley s/n, R.O. 150-2S, 29-XII-2017).- Todo título de crédito, liquidación o determinación de obligaciones tributarias ejecutoriadas, sentencias firmes y ejecutoriadas que no modifiquen el acto determinativo, llevan implícita la orden de cobro para el ejercicio de la acción coactiva. El mismo efecto tendrá las resoluciones administrativas de reclamos, sancionatorias o recursos de revisión. Sin perjuicio de lo señalado, en el proceso de ejecución coactiva, se deberá garantizar el derecho al debido proceso y del derecho a la defensa de los contribuyentes, garantizados constitucionalmente.
Art. 161.- Auto de pago.- (Sustituido por el Art. 94 de la Ley s/n, R.O. 587-3S, 29-XI-2021).- Vencido el plazo para el pago, sin que el deudor hubiere satisfecho la obligación requerida o solicitado facilidades para el pago, el ejecutor dictará auto de pago ordenando que el deudor, o su responsable o ambos, paguen la deuda o dimitan bienes dentro de veinte días contados desde el siguiente al de la citación de esta providencia, apercibiéndoles que, de no hacerlo, se embargarán bienes equivalentes al total de la deuda por el capital, intereses, multas, recargos y costas. También podrá emitirse auto de pago para el cobro coactivo de las acreencias derivadas de los procedimientos de remates, subasta, entre otros de similar naturaleza, en caso de incumplimiento de los respectivos adjudicatarios. Actuará como Secretario en el procedimiento de ejecución el titular de la oficina recaudadora correspondiente; y, por excusa o falta de éste, uno ad-hoc que designará el ejecutor. Si el ejecutor o
Art. 162.- Acumulación de acciones y procesos.- El procedimiento coactivo puede iniciarse por uno o más de los documentos señalados en el artículo 157, cualquiera que fuere la obligación tributaria que en ellos se contenga, siempre que corrieren a cargo de un mismo deudor tributario. Si se hubieren iniciado dos o más procedimientos contra un mismo deudor, antes del remate, podrá decretarse la acumulación de procesos, respecto de los cuales estuviere vencido el plazo para deducir excepciones o no hubiere pendiente acción contencioso-tributaria o acción de nulidad. Para efectos de la prelación entre diversas administraciones tributarias, no se tendrá en cuenta la acumulación de procesos c
Art. 163.- Citación y notificación.-(Reformado por el num. 3 del Art. 58 de la Ley s/n, R.O. 309-S, 21-VIII-2018; y, por el Art. 95 de la Ley s/n, R.O. 587-3S, 29-XI2021) La citación del auto de pago se efectuará al coactivado o su representante, conforme las formas de notificación contenidas en el artículo 107. La citación por la prensa procederá, cuando se trate de herederos o de personas cuya individualidad o residencia sea imposible determinar, en la forma establecida en el artículo 111. Las providencias y actuaciones posteriores se notificarán al coactivado o su representante, siempre que hubiere señalado domicilio especial para el objeto.
Art. 164.- Medidas precautelatorias.- (Reformado por num. 7 del Art. 4 de la Ley s/n, R.O. 150-2S, 29-XII-2017; y, por la Sentencia 8-19-CN/22, R.O. E.C. 13, 10- III-2022).- El ejecutor podrá ordenar, en el mismo auto de pago o posteriormente, el secuestro, la retención o la prohibición de enajenar bienes. Al efecto, no precisará de trámite previo. El arraigo o prohibición de ausentarse del país podrá ser solicitada por el funcionario ejecutor ante la autoridad judicial competente, en este caso, ante el Tribunal Distrital de lo Contencioso Tributario. El coactivado podrá hacer cesar o reemplazar las medidas precautelatorias, garantizando la totalidad del saldo de la obligación, debiendo justificar documentadamente la garantía de la obligación pendiente de pago. Con esta justificación el ejecutor verificará la proporcionalidad de las medidas dentro del procedimiento de ejecución. En caso de que el sujeto pasivo afectado por la imposición de las medidas cautelares mencionadas en el incis
Art. 165.- Solemnidades sustanciales.- Son solemnidades sustanciales del procedimiento de ejecución: 1.- Legal intervención del funcionario ejecutor; 2.- Legitimidad de personería del coactivado; 3.- Existencia de obligación de plazo vencido, cuando se hayan concedido facilidades para el pago; 4.- (Sustituido por el Art. 96 de la Ley s/n, R.O. 587-3S, 29-XI-2021).- Aparejar la coactiva las órdenes de cobro establecidas en el artículo 160 de este Código; y, 5.- Citación legal del auto de pago al coactivado.
Art. 166.- Embargo.- Si no se pagare la deuda ni se hubiere dimitido bienes para el embargo en el término ordenado en el auto de pago; si la dimisión fuere maliciosa; si los bienes estuvieren situados fuera de la República o no alcanzaren para cubrir el crédito, el ejecutor ordenará el embargo de los bienes que señale, prefiriendo en su orden: dinero, metales preciosos, títulos de acciones y valores fiduciarios; joyas y objetos de arte, frutos o rentas; los bienes dados en prenda o hipoteca o los que fueren materia de la prohibición de enajenar, secuestro o retención; créditos o derechos del deudor; bienes raíces, establecimientos o empresas comerciales, industriales o agrícolas. Para decretar el embargo de bienes raíces, el ejecutor obtendrá los certificados de avalúo catastral y del registrador de la propiedad. Practicado el embargo, notificará a los acreedores, arrendatarios o titulares de derechos reales que aparecieren del certificado de gravámenes, para los fines consiguientes.
Art. 180.- Avalúo.- Hecho el embargo, se procederá al avalúo pericial de los bienes aprehendidos, con la concurrencia del depositario, quien suscribirá el avalúo y podrá formular para su descargo las observaciones que creyere del caso. Si se trata de inmuebles, el avalúo pericial no podrá ser inferior al último avalúo que hubiere practicado la municipalidad del lugar en que se encuentren ubicados, a menos que se impugne ese avalúo por una razón justificada. El avalúo de títulos de acciones de compañías y efectos fiduciarios, no podrá ser inferior a las cotizaciones respectivas que hubieren en la Bolsa de Valores, al momento de practicarlo. De no haberlas, los peritos determinarán su valor, previos los estudios que correspondan.
Information
- Description
- Mind Map on PROCEDIMIENTO COACTIVO SEGUN EL CODIGO TRIBUTARIO, created by jefferson Pabon on 30/06/2022.
- Created by
- jefferson Pabon
- Views
- 1
- Rating